अयोध्या ट्रस्ट चंदा गबन मामले में SIT रिपोर्ट सुप्रीम कोर्ट को
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह लेख महत्वपूर्ण शासन और कानूनी मुद्दों को रेखांकित करता है: सार्वजनिक धर्मार्थ ट्रस्टों की जवाबदेही, FIR दर्ज करने से पहले पुलिस जांच को संचालित करने वाले प्रक्रियात्मक नियम, गैर-सरकारी धार्मिक ट्रस्टों पर CAG ऑडिट का दायरा, और प्रमुख सामाजिक संस्थानों में जन-विश्वास बनाए रखने में न्यायिक निरीक्षण (सुप्रीम कोर्ट की निगरानी) की भूमिका।
सारांश
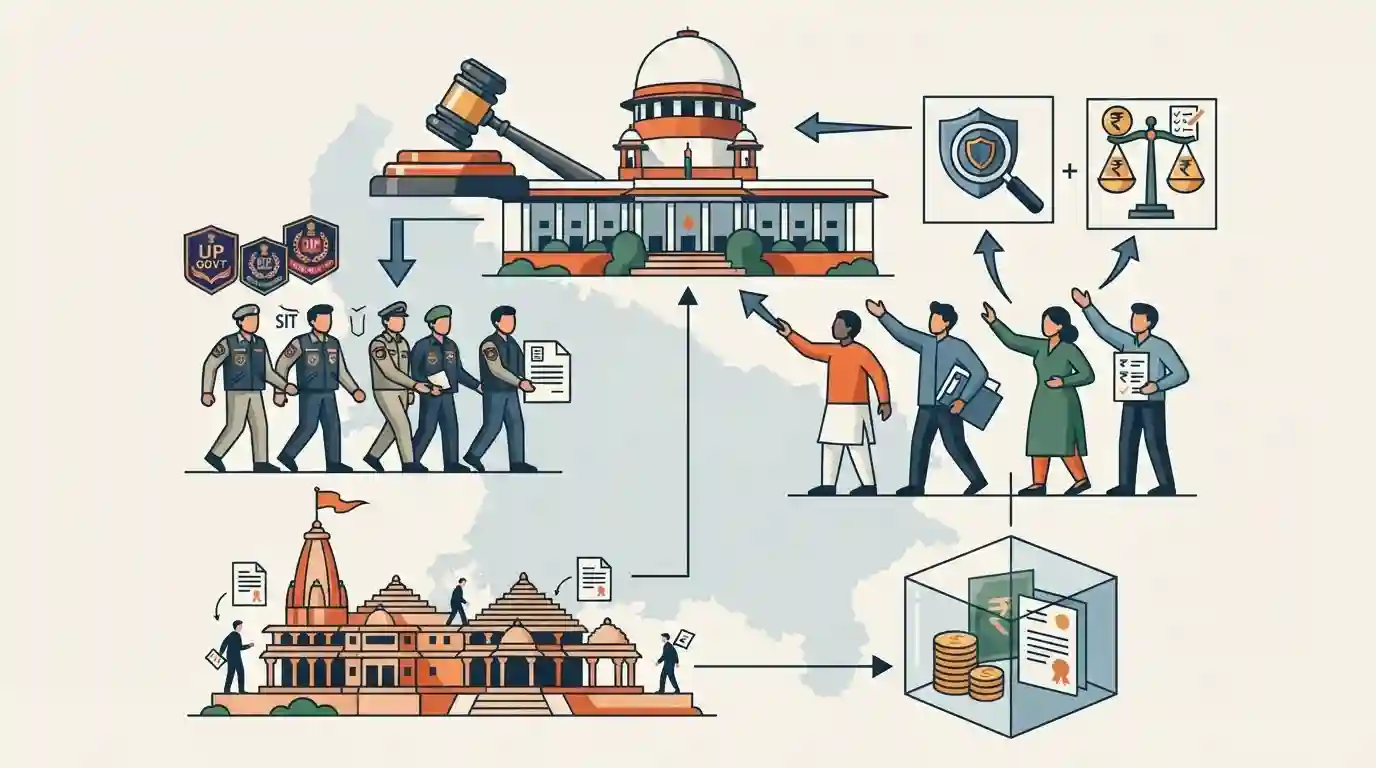
उत्तर प्रदेश सरकार द्वारा गठित विशेष जांच दल (SIT) अयोध्या में श्री राम जन्मभूमि तीर्थ क्षेत्र ट्रस्ट में वित्तीय अनियमितताओं और दान के गबन के संबंध में सुप्रीम कोर्ट को एक अंतरिम रिपोर्ट सौंपने के लिए तैयार है। प्रारंभिक निष्कर्षों के कारण पहले ही गिरफ्तारियां और हाई-प्रोफाइल इस्तीफे हो चुके हैं। सुप्रीम कोर्ट ट्रस्ट के वित्त की अदालत की निगरानी में CBI जांच, फॉरेंसिक ऑडिट और CAG ऑडिट की याचिकाओं पर विचार कर रहा है।
मुख्य बिंदु
- अयोध्या राम मंदिर में दान के कथित गबन की जांच कर रहा विशेष जांच दल (SIT) सोमवार को सुप्रीम कोर्ट को अपनी अंतरिम रिपोर्ट सौंपने वाला है।
- उत्तर प्रदेश सरकार द्वारा ट्रस्ट के अनुरोध पर तीन सदस्यीय SIT का गठन किया गया था, जिसमें लखनऊ के मंडलायुक्त विजय विश्वास पंत, IG किरण एस. और विशेष सचिव (वित्त) नील रतन शामिल थे।
- जून 2026 में सौंपी गई एक प्रारंभिक रिपोर्ट के बाद FIR दर्ज की गई, आठ आरोपियों की गिरफ्तारी हुई, नकदी बरामद की गई और ट्रस्ट के पूर्व महासचिव चंपत राय तथा ट्रस्टी अनिल मिश्रा ने इस्तीफा दे दिया।
- सुप्रीम कोर्ट उन याचिकाओं पर सुनवाई कर रहा है, जिनमें ट्रस्ट के वित्तीय रिकॉर्ड की अदालत की निगरानी में सीबीआई (CBI) जांच, एक फोरेंसिक ऑडिट और कैग (CAG) ऑडिट कराने की मांग की गई है।
- याचिकाकर्ताओं ने प्रक्रियात्मक चिंताएं उठाई हैं, विशेष रूप से इस बात पर सवाल उठाया है कि एक आधिकारिक FIR दर्ज होने से पहले SIT ने अपनी जांच कैसे शुरू की।
- आगामी अंतिम रिपोर्ट में दीर्घकालिक प्रशासनिक सुधारों और मंदिर ट्रस्ट की दान-गणना प्रणाली में सुधार की सिफारिश किए जाने की उम्मीद है।
महत्वपूर्ण शब्द
श्री राम जन्मभूमि तीर्थ क्षेत्र ट्रस्ट

2019 के सुप्रीम कोर्ट के एक आदेश के बाद, अयोध्या में राम मंदिर के निर्माण और प्रशासन के प्रबंधन के लिए 2020 में भारत सरकार द्वारा स्थापित एक सार्वजनिक धार्मिक ट्रस्ट।
UPSC context
GS पेपर II (राजव्यवस्था और शासन); सार्वजनिक धर्मार्थ ट्रस्टों, सांविधिक बनाम गैर-सांविधिक निकायों और संस्थागत जवाबदेही की अवधारणाओं का परीक्षण करता है।
विशेष जांच दल (SIT)
कानून प्रवर्तन अधिकारियों का एक अस्थायी और विशिष्ट जांच दल, जिसे न्यायपालिका या कार्यपालिका द्वारा सार्वजनिक महत्व के अत्यधिक संवेदनशील, जटिल या हाई-प्रोफाइल मामलों की जांच के लिए गठित किया जाता है।
UPSC context
GS पेपर II (राजव्यवस्था/शासन) और GS पेपर III (आंतरिक सुरक्षा); जांच की स्वायत्तता, पुलिस सुधारों और जांच की न्यायिक निगरानी का परीक्षण करता है।
नियंत्रक और महालेखा परीक्षक (CAG)
अनुच्छेद 148 के तहत एक स्वतंत्र संवैधानिक प्राधिकरण, जिसे केंद्र और राज्य सरकारों की सभी प्राप्तियों और व्यय की लेखापरीक्षा करने के लिए सार्वजनिक धन के संरक्षक के रूप में अधिदेशित किया गया है।
UPSC context
GS पेपर II (राजव्यवस्था और शासन); संवैधानिक निकायों, कार्यपालिका पर विधायी नियंत्रण और वित्तीय जवाबदेही का परीक्षण करता है।
केंद्रीय अन्वेषण ब्यूरो (CBI)
भारत की प्रमुख केंद्रीय जांच एजेंसी, जो दिल्ली विशेष पुलिस स्थापना अधिनियम, 1946 के तहत काम करती है, और भ्रष्टाचार, आर्थिक अपराधों तथा गंभीर अंतर-राज्यीय अपराधों के प्रमुख मामलों की जांच के लिए जिम्मेदार है।
UPSC context
GS पेपर II (राजव्यवस्था और शासन); गैर-संवैधानिक नियामक निकायों, राज्य की सहमति जैसे संघीय मुद्दों और प्रशासनिक सुधारों का परीक्षण करता है।
भारत का सर्वोच्च न्यायालय
अनुच्छेद 124–147 के तहत सर्वोच्च न्यायिक निकाय और अपील का अंतिम न्यायालय, जो संविधान के अंतिम व्याख्याकार और मौलिक अधिकारों के संरक्षक के रूप में कार्य करता है।
UPSC context
GS Paper II (न्यायपालिका); न्यायिक समीक्षा, मूल/अपीलीय क्षेत्राधिकारों, और कानून का शासन सुनिश्चित करने में न्यायालय की भूमिका का परीक्षण करता है।
प्रारंभिक ट्रैप
CAG के पास सरकारी पहल द्वारा स्थापित किसी भी सार्वजनिक धर्मार्थ ट्रस्ट की लेखापरीक्षा करने का स्वचालित, वैधानिक क्षेत्राधिकार है।
CAG गैर-सरकारी निकायों का ऑडिट केवल तभी करता है जब वे पर्याप्त रूप से राज्य द्वारा वित्तपोषित हों, या कार्यपालिका के अनुरोध पर CAG अधिनियम की धारा 20 के तहत, या न्यायिक आदेश द्वारा; यह स्वचालित नहीं है।
संबंधित अवधारणाएँ
गैर-सरकारी निकायों पर CAG के लेखापरीक्षा क्षेत्राधिकार का दायरा क्या है?
- प्राथमिक अधिदेश: CAG primarily audits bodies substantially financed by government grants under Sections 14 and 15 of the CAG Act, 1971.
- विशेष अनुरोध: धारा 20 के तहत, राष्ट्रपति या राज्यपाल CAG की सहमति के अधीन, CAG से किसी निकाय के खातों का ऑडिट करने का अनुरोध कर सकते हैं।
- न्यायिक स्पष्टीकरण: 2014 में, सुप्रीम कोर्ट ने फैसला सुनाया कि CAG निजी संस्थाओं का ऑडिट कर सकता है यदि वे राज्य के साथ सार्वजनिक/प्राकृतिक संसाधनों से प्राप्त राजस्व साझा करते हैं।
CBI राज्य की सहमति की आवश्यकता को कैसे दरकिनार कर सकती है?
- सामान्य नियम: DSPE अधिनियम, 1946 की धारा 6 यह अनिवार्य करती है कि CBI को जांच करने के लिए राज्य सरकार की सहमति प्राप्त करनी होगी।
- न्यायिक ओवरराइड: The Supreme Court (Article 32) and High Courts (Article 226) can direct the CBI to investigate without state consent.
- संवैधानिक वैधता: 2010 के CPDR मामले में, SC ने यह माना कि यह न्यायिक शक्ति संघीय सिद्धांतों का उल्लंघन नहीं करती है, क्योंकि यह मौलिक अधिकारों की रक्षा करती है।
अंतर-विषय पैटर्न
धार्मिक न्यासों पर राज्य का नियंत्रण बनाम धर्मनिरपेक्षता
विश्लेषण करता है कि अनुच्छेद 25(2)(a) के तहत धार्मिक निकायों के वित्तीय प्रबंधन में राज्य का हस्तक्षेप, अनुच्छेद 26 के तहत धार्मिक स्वतंत्रता के साथ धर्मनिरपेक्ष प्रशासन को किस प्रकार संतुलित करता है।
FCRA अनुपालन और नागरिक समाज निगरानी
यह इस बात का परीक्षण करता है कि कैसे FCRA के कड़े अधिदेश सामाजिक-सांस्कृतिक क्षेत्रों में विदेशी हस्तक्षेप को रोकते हुए सार्वजनिक ट्रस्टों की वित्तीय पारदर्शिता सुनिश्चित करते हैं।

धारा 20 के तहत CAG की विवेकाधीन लेखापरीक्षा शक्तियों बनाम CBI के लिए राज्यों की सहमति के न्यायिक ओवरराइड के GS-2 के जवाबदेही से जुड़े प्रश्नों में शामिल होने की संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2024MainsGS2
Public charitable trusts have the potential to make India's development more inclusive as they relate to certain vital public issues. Comment.
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2021MainsGS2
The jurisdiction of the Central Bureau of Investigation (CBI) regarding lodging an FIR and conducting probe within a particular State is being questioned by various States. However, the power of the States to withhold consent to the CBI is not absolute. Explain with special reference to the federal character of India.
