यूपी ने अयोध्या राम मंदिर दान की जांच के लिए एसआईटी गठित की
स्रोत:times-of-india ↗
क्यों मायने रखता है
यह लेख राष्ट्रीय स्तर पर महत्वपूर्ण, हाई-प्रोफाइल सार्वजनिक/धार्मिक ट्रस्टों (जैसे कि श्री राम जन्मभूमि तीर्थ क्षेत्र) में जवाबदेही स्थापित करने और गबन को रोकने में उत्तर प्रदेश के प्रशासनिक तंत्र की भूमिका को रेखांकित करता है। यह कानून-व्यवस्था और वित्तीय पारदर्शिता बनाए रखने के लिए संभाग-स्तरीय (division-level) नागरिक प्रशासन, पुलिस परिक्षेत्रों (police ranges) और विशेष समितियों के बीच समन्वय को प्रदर्शित करता है
सारांश
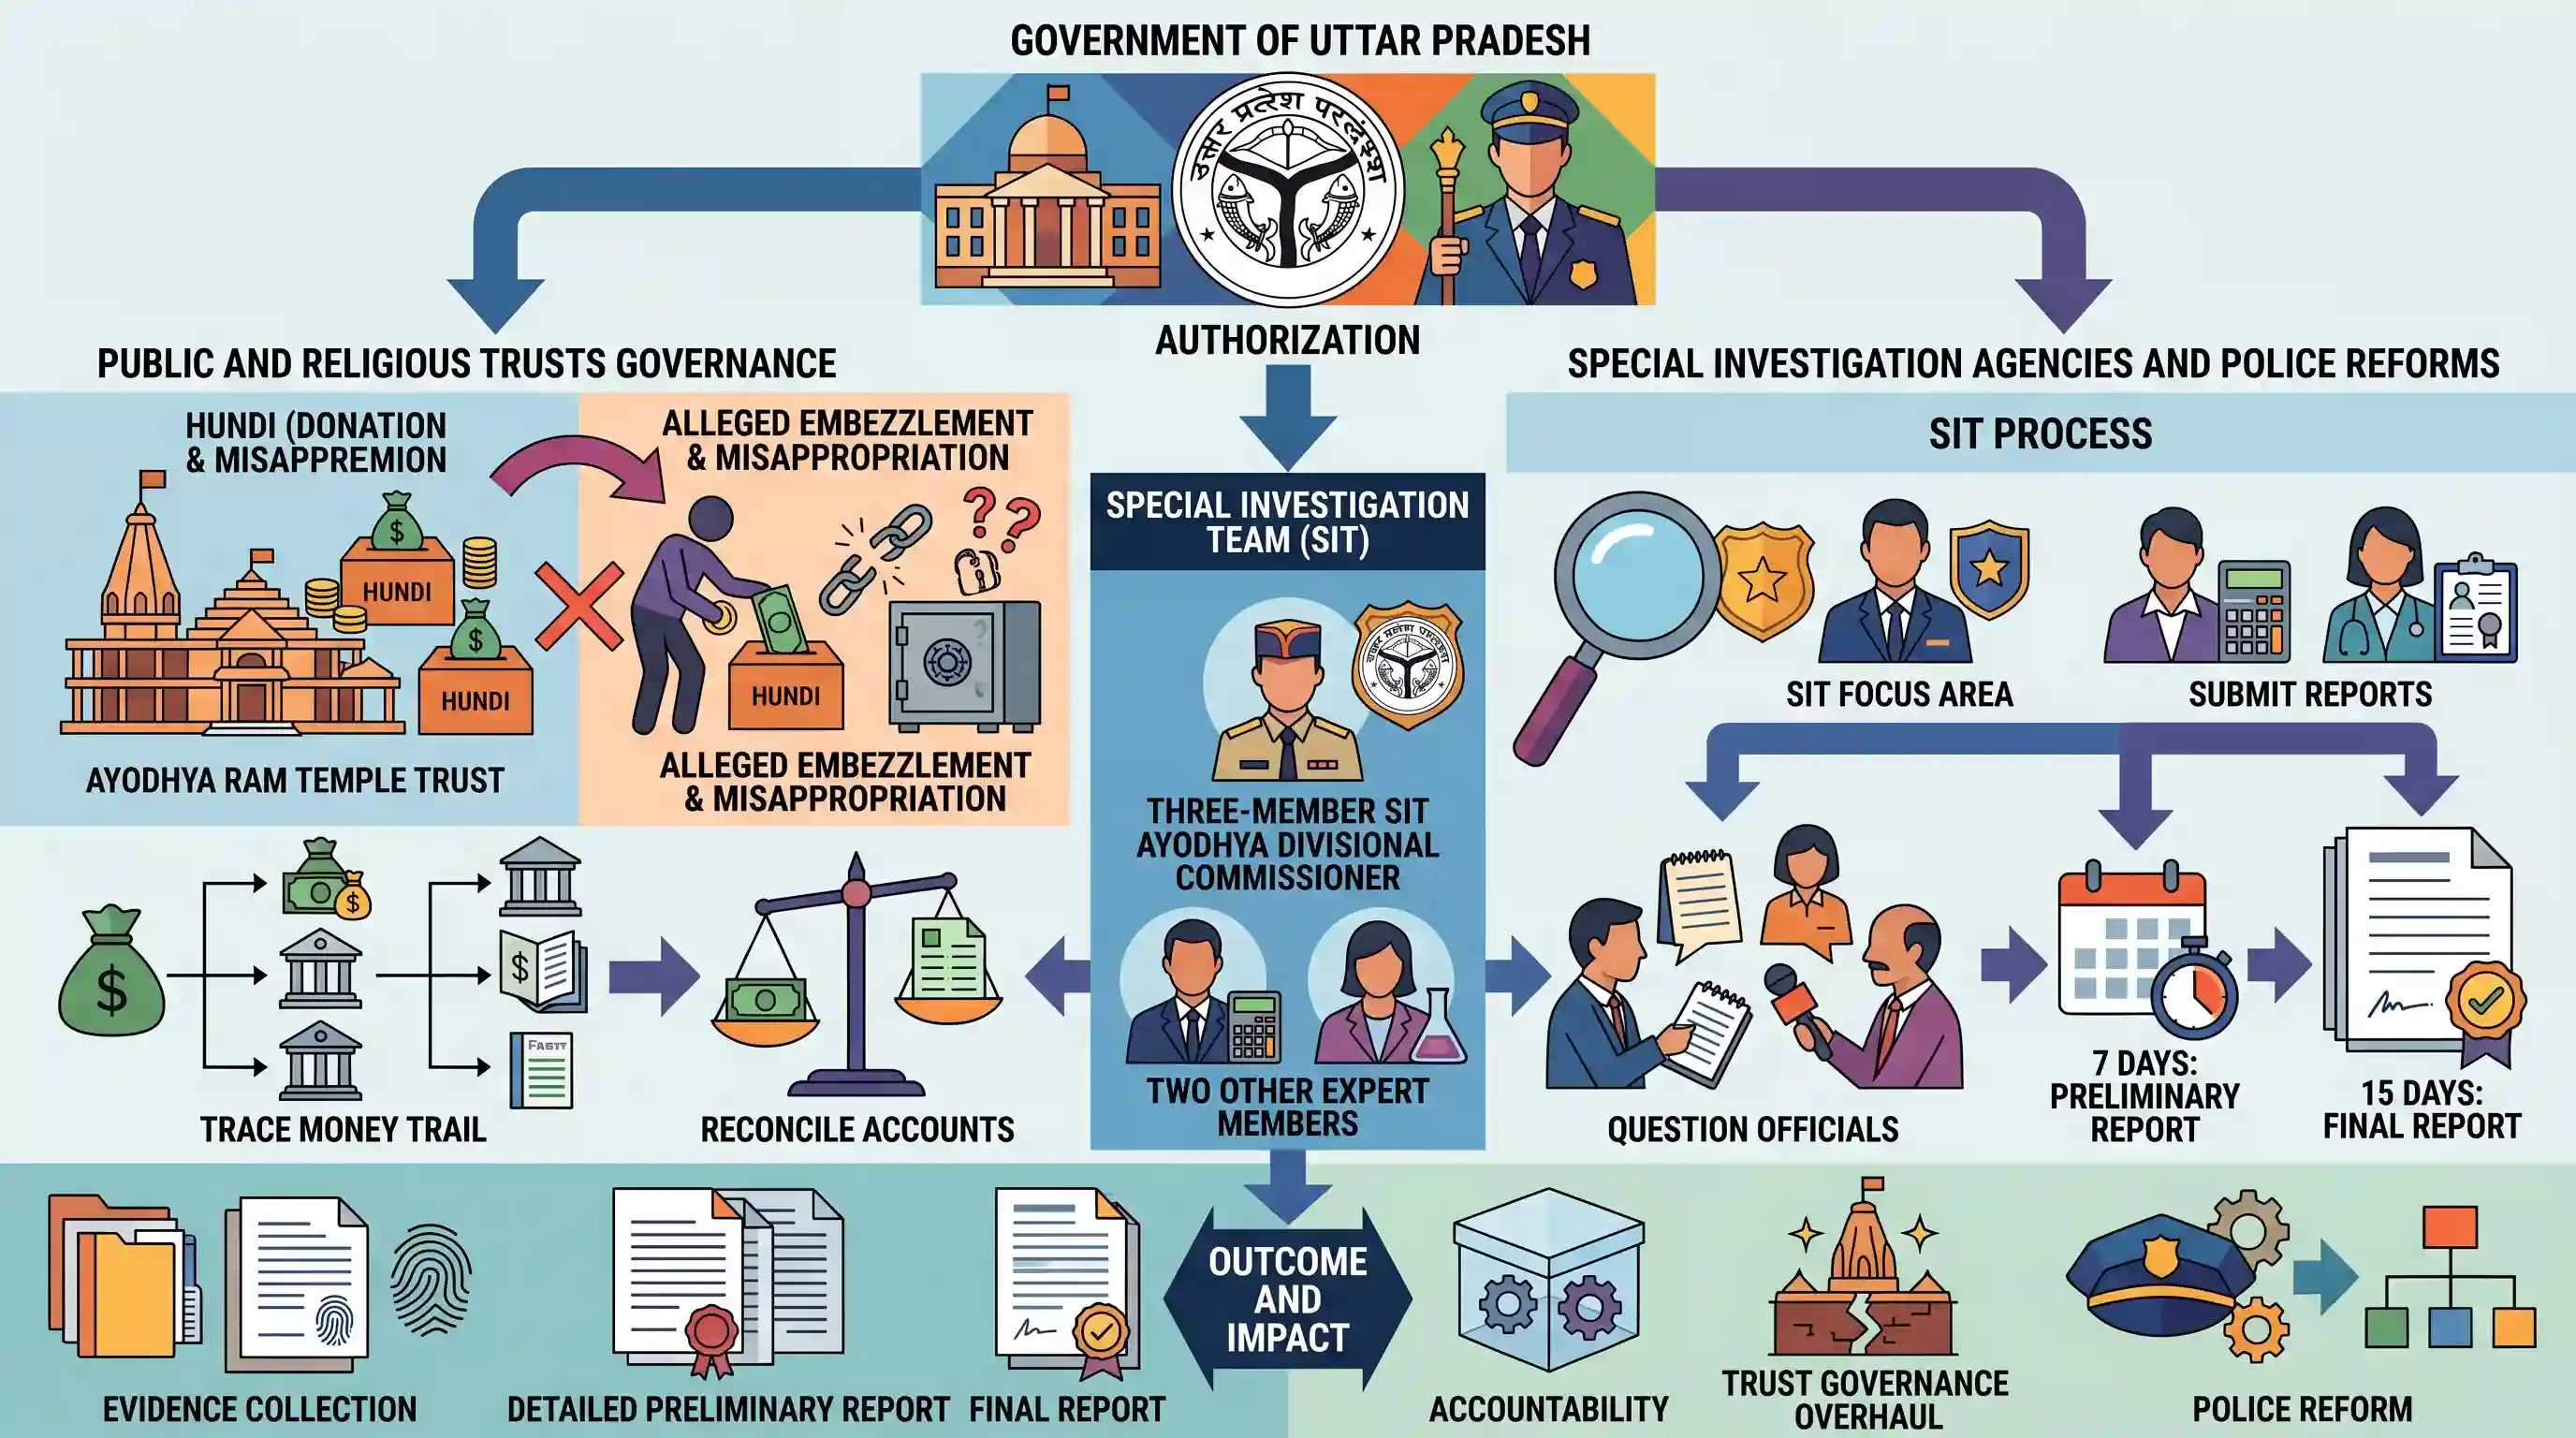
उत्तर प्रदेश सरकार ने राम मंदिर दान में कथित गबन और हेराफेरी की जांच के लिए अयोध्या के मंडलायुक्त के नेतृत्व में तीन सदस्यीय विशेष जांच दल (SIT) का गठन किया है। यह SIT मनी ट्रेल का पता लगाने, वित्तीय खातों का मिलान करने, मंदिर ट्रस्ट के अधिकारियों से पूछताछ करने और 7 दिनों के भीतर एक विस्तृत प्रारंभिक रिपोर्ट तथा 15 दिनों के भीतर अंतिम रिपोर्ट सौंपने पर ध्यान केंद्रित करेगी।
मुख्य बिंदु
- उत्तर प्रदेश सरकार ने अयोध्या में राम मंदिर को दिए गए दान में कथित हेराफेरी की जांच के लिए तीन सदस्यीय विशेष जांच दल (SIT) का गठन किया है।
- SIT में तीन वरिष्ठ अधिकारी शामिल हैं: अयोध्या के मंडलायुक्त विजय विश्वास पंत, पुलिस महानिरीक्षक (लखनऊ रेंज) किरण एस, और विशेष सचिव नील रतन कुमार।
- SIT को पूर्ण मनी ट्रेल स्थापित करने, लेन-देन के रिकॉर्ड का विश्लेषण करने, ट्रस्ट के पदाधिकारियों से पूछताछ करने और गिरफ्तार किए गए पांच संदिग्धों के वित्तीय खुलासों को सत्यापित करने के लिए एक फील्ड जांच शुरू करने का कार्य सौंपा गया है।
- नकद और डिजिटल रिकॉर्ड के मिलान में SIT की सहायता के लिए इंस्पेक्टर-रैंक के अधिकारियों और वित्तीय/डिजिटल विशेषज्ञों की एक समर्पित तकनीकी और फील्ड-सपोर्ट टीम का गठन किया गया है।
- राज्य सरकार ने एक सख्त समयसीमा तय की है: सात दिनों के भीतर एक प्रारंभिक रिपोर्ट प्रस्तुत की जानी चाहिए, और पंद्रह दिनों के भीतर अंतिम रिपोर्ट सौंपी जानी चाहिए।
महत्वपूर्ण शब्द
भारतीय न्यास अधिनियम, 1882

भारत में निजी न्यासों (private trusts) के निर्माण, प्रशासन, अधिकारों और कर्तव्यों को नियंत्रित करने वाला एक केंद्रीय कानून। यह नियंत्रित करता है कि ट्रस्टियों द्वारा विशिष्ट लाभार्थियों के लिए संपत्ति का प्रबंधन कैसे किया जाता है, जिसमें सार्वजनिक या धर्मार्थ ट्रस्ट शामिल नहीं हैं।
UPSC context
GS Paper II (राजव्यवस्था और शासन); यह ट्रस्टों के कानूनी वर्गीकरण, निजी और सार्वजनिक संस्थाओं के बीच अंतर, और संपत्ति प्रबंधन नियमों का परीक्षण करता है।
धर्मार्थ और धार्मिक न्यास अधिनियम, 1920
स्वतंत्रता-पूर्व का एक केंद्रीय कानून जिसे धर्मार्थ या धार्मिक उद्देश्यों के लिए गठित सार्वजनिक ट्रस्टों के लिए न्यायिक नियंत्रण, सूचना तक पहुंच और लेखापरीक्षा (ऑडिटिंग) तंत्र प्रदान करने तथा पारदर्शिता व जवाबदेही बढ़ाने के लिए अधिनियमित किया गया था।
UPSC context
GS Paper II (शासन व्यवस्था और सार्वजनिक ट्रस्ट); यह सार्वजनिक धार्मिक कोषों के पर्यवेक्षण, प्रशासनिक पारदर्शिता और विधायी निरीक्षण से संबंधित तंत्रों का परीक्षण करता है।
भारतीय न्याय संहिता (BNS)
भारत की प्राथमिक मूल आपराधिक संहिता जिसने 2024 में औपनिवेशिक काल की भारतीय दंड संहिता (IPC) का स्थान लिया, और देश भर में आपराधिक वर्गीकरण, दंड और लैंगिक तटस्थता को आधुनिक बनाया।
UPSC context
GS Paper II (आपराधिक न्याय सुधार); आधुनिक दंड संहिता के अपडेट, औपनिवेशिक काल के कानूनों के प्रतिस्थापन और प्रशासनिक कानून प्रवर्तन की समझ का परीक्षण करता है।
विशेष जांच दल (SIT)
सरकार या न्यायपालिका द्वारा गठित एक तदर्थ और विशिष्ट जांच निकाय, जिसका उद्देश्य उन जटिल, हाई-प्रोफाइल या संवेदनशील मामलों की जांच करना है जहां सामान्य पुलिस जांच को अपर्याप्त माना जाता है।
UPSC context
GS पेपर II (पुलिस सुधार और गवर्नेंस); विशिष्ट पुलिस तंत्रों, संस्थागत जवाबदेही और जांच में न्यायिक हस्तक्षेप का परीक्षण करता है।
श्री राम जन्मभूमि तीर्थ क्षेत्र ट्रस्ट
सुप्रीम कोर्ट के आदेश के बाद, राम मंदिर के निर्माण और प्रबंधन की देखरेख के लिए 2020 में भारत सरकार द्वारा स्थापित एक 15-सदस्यीय सार्वजनिक धार्मिक ट्रस्ट।
UPSC context
GS Paper IV (नैतिक शासन); वैश्वासिक उत्तरदायित्व, धार्मिक दान में पारदर्शिता और सार्वजनिक/धर्मार्थ निधि के प्रबंधन में शुचिता का परीक्षण करता है।
प्रारंभिक ट्रैप
भारतीय न्यास अधिनियम, 1882 भारत में निजी और सार्वजनिक दोनों धर्मार्थ/धार्मिक ट्रस्टों को विनियमित करता है, जो सभी ट्रस्टों के लिए एक बुनियादी कानूनी ढांचा प्रदान करता है।
1882 का अधिनियम कड़ाई से निजी ट्रस्टों पर लागू होता है। सार्वजनिक धार्मिक और धर्मार्थ बंदोबस्त राज्य-विशिष्ट अधिनियमों, 1920 के अधिनियम या सिविल प्रक्रिया संहिता की धारा 92 द्वारा शासित होते हैं।
संबंधित अवधारणाएँ
भारत में सार्वजनिक धार्मिक न्यासों को कैसे शासित और लेखापरीक्षित किया जाता है?
- निजी बनाम सार्वजनिक: भारतीय न्यास अधिनियम, 1882 केवल निजी न्यासों पर लागू होता है; सार्वजनिक और धार्मिक न्यासों को इसके दायरे से स्पष्ट रूप से बाहर रखा गया है।
- सिविल प्रक्रिया संहिता: CPC की धारा 92 सार्वजनिक न्यासों (public charities) में विश्वासघात (breach of trust) या कुप्रबंधन से निपटने के लिए प्राथमिक नागरिक तंत्र (civil mechanism) प्रदान करती है।
- केंद्रीय कानून: धर्मार्थ और धार्मिक न्यास अधिनियम, 1920 हितबद्ध व्यक्तियों को सार्वजनिक न्यासों के वित्तीय ऑडिट के लिए जिला न्यायालयों में याचिका दायर करने की अनुमति देता है।
विशेष जांच दलों (SITs) की कानूनी स्थिति क्या है?
- कोई वैधानिक अधिनियम नहीं: SITs बिना किसी स्वतंत्र वैधानिक चार्टर के तदर्थ, अस्थायी जांच निकाय हैं, जिन्हें अदालतों या कार्यकारी आदेशों द्वारा विशिष्ट मामलों के लिए स्थापित किया जाता है।
- प्रक्रियात्मक शक्तियाँ: वे अपनी परिचालन और जांच शक्तियां सीधे दंड प्रक्रिया संहिता (अब BNSS) से प्राप्त करते हैं।
अंतर-विषय पैटर्न
मंदिर प्रशासन बनाम अनुच्छेद 26 की सीमाएं
धार्मिक संस्थानों की धर्मनिरपेक्ष गतिविधियों (जैसे वित्तीय मामलों) का राज्य द्वारा विनियमन अक्सर अनुच्छेद 26 के तहत धार्मिक मामलों के प्रबंधन की स्वतंत्रता की सीमा का परीक्षण करता है।
संघीय पुलिसिंग और तदर्थ एसआईटी (SITs)
कार्यकारी SITs का बार-बार गठन, जटिल और हाई-प्रोफाइल वित्तीय जांचों को संभालने में स्थानीय राज्य पुलिस की क्षमता में मौजूद संरचनात्मक कमियों को रेखांकित करता है।

UPSC एक बहु-कथन वाले प्रश्न में भारतीय न्यास अधिनियम, 1882 बनाम राज्य-स्तरीय सार्वजनिक न्यास कानूनों की वैधानिक सीमाओं का परीक्षण कर सकता है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2021UPPSC_PRELIMSGS1
The functions of the State Public Service Commission of Uttar Pradesh can be extended by
- 2025UPPSC_PRELIMSGS1
Which of the following Department prepares the National Indicator Framework Progress Report related to Sustainable Development Goals in Uttar Pradesh? 1. Department of Finance 2. Department of Education 3. Department of Planning Select the correct answer from the code given below:
