जन धन योजना जमा में राजस्थान राष्ट्रीय स्तर पर चौथे स्थान पर है
स्रोत:timesofindia ↗
क्यों मायने रखता है
यह राजस्थान में वित्तीय समावेशन और महिला सशक्तीकरण को प्राप्त करने में PMJDY के जमीनी प्रभाव और सफलता को दर्शाता है। यह आर्थिक रूप से कमजोर वर्गों के बीच बैंकिंग सेवाओं और DBT तंत्र की पहुंच के संबंध में GS प्रश्नपत्रों के लिए महत्वपूर्ण आंकड़े प्रदान करता है।
सारांश
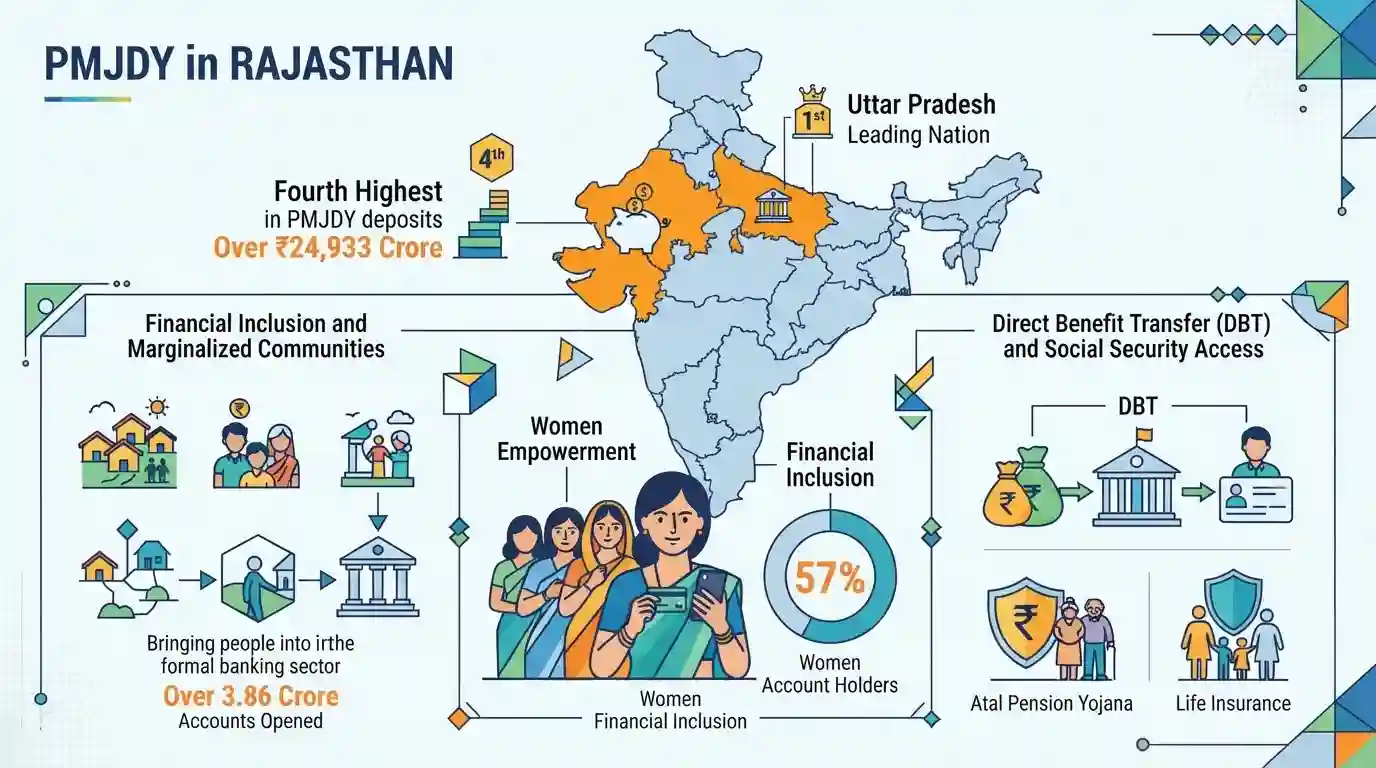
राजस्थान प्रधानमंत्री जन धन योजना (PMJDY) के तहत जमा राशि के मामले में देश में चौथे सबसे बड़े राज्य के रूप में उभरा है, जहाँ ₹24,933 करोड़ से अधिक की राशि जमा हुई है। इस योजना ने हाशिए पर मौजूद समुदायों को औपचारिक बैंकिंग क्षेत्र में सफलतापूर्वक शामिल किया है, जिसके तहत राज्य में 3.86 करोड़ से अधिक खाते खोले गए हैं। विशेष रूप से, इनमें से 57% खाते महिलाओं के हैं, जो महिला वित्तीय समावेशन की दिशा में एक मजबूत प्रयास को रेखांकित करता है। यह पहल प्रत्यक्ष लाभ हस्तांतरण (DBT) के लिए मुख्य आधार भी प्रदान करती है और अटल पेंशन योजना व जीवन बीमा जैसी सामाजिक सुरक्षा योजनाओं तक पहुंच सक्षम बनाती है। वर्तमान में उत्तर प्रदेश कुल PMJDY जमा राशि के मामले में देश में सबसे आगे है।
मुख्य बिंदु
- प्रधानमंत्री जन धन योजना (PMJDY) जमा राशि के मामले में राजस्थान देश में चौथे स्थान पर है, जिसमें ₹24,933 करोड़ से अधिक की राशि जमा है।
- राज्य में 3.86 करोड़ से अधिक PMJDY खाते खोले गए हैं, जिससे आर्थिक रूप से कमजोर वर्गों को औपचारिक बैंकिंग प्रणाली में लाया गया है।
- इन खातों में से 57% खाते (2.19 करोड़ से अधिक) महिलाओं के पास हैं, जो 56% के राष्ट्रीय औसत से थोड़ा अधिक है।
- उत्तर प्रदेश ₹67,206 करोड़ की जमा राशि के साथ राष्ट्रीय सूची में शीर्ष पर है, जिसके बाद बिहार, पश्चिम बंगाल, राजस्थान और महाराष्ट्र का स्थान है।
- राजस्थान में खाताधारकों को 2.87 करोड़ से अधिक RuPay डेबिट कार्ड जारी किए गए हैं, जो डिजिटल लेनदेन, प्रत्यक्ष लाभ हस्तांतरण (DBT) और सामाजिक सुरक्षा तक पहुंच को सुगम बनाते हैं।
महत्वपूर्ण शब्द
प्रधानमंत्री जन धन योजना (PMJDY)

वित्तीय समावेशन के लिए 2014 में शुरू किया गया एक राष्ट्रीय मिशन, जो बैंकिंग सेवा से वंचित नागरिकों को शून्य-शेष (zero-balance) की आवश्यकता वाले बुनियादी बचत खाते, स्वदेशी RuPay डेबिट कार्ड और ऋण, बीमा तथा पेंशन सेवाओं तक पहुंच प्रदान करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था तथा नियोजन, संसाधनों को जुटाने, संवृद्धि और विकास से संबंधित मुद्दे); वित्तीय समावेशन नीतियों का परीक्षण करता है।
अटल पेंशन योजना
असंगठित क्षेत्र के श्रमिकों के लिए 2015 में शुरू की गई एक सरकार-समर्थित पेंशन योजना, जो परिभाषित आयु-संबद्ध योगदान के आधार पर, 60 वर्ष की आयु पर सेवानिवृत्ति के बाद एक गारंटीकृत मासिक पेंशन (₹1,000–₹5,000) प्रदान करती है।
UPSC context
GS पेपर II (सामाजिक न्याय/कल्याणकारी योजनाएं); संवेदनशील और असंगठित क्षेत्र के कार्यबल के लिए सामाजिक सुरक्षा तंत्र और पेंशन कवरेज का परीक्षण करता है।
प्रधानमंत्री जीवन ज्योति बीमा योजना (PMJJBY)
वार्षिक रूप से नवीकरणीय एक-वर्षीय सरकार-समर्थित टर्म लाइफ इंश्योरेंस योजना, जो बैंक खाता रखने वाले 18–50 वर्ष के आयु वर्ग के व्यक्तियों को वार्षिक प्रीमियम पर किसी भी कारण से होने वाली मृत्यु के लिए ₹2 लाख का कवर प्रदान करती है।
UPSC context
GS पेपर II (कल्याणकारी योजनाएं) और GS पेपर III (भारतीय अर्थव्यवस्था); वित्तीय सुरक्षा जाल और किफायती बीमा मॉडलों का परीक्षण करता है।
प्रधानमंत्री सुरक्षा बीमा योजना (PMSBY)
वार्षिक रूप से नवीकरणीय एक-वर्षीय व्यक्तिगत दुर्घटना बीमा योजना, जो 18-70 वर्ष की आयु के बैंक खाताधारकों को एक वार्षिक प्रीमियम पर दुर्घटनाजनित मृत्यु/पूर्ण विकलांगता के लिए ₹2 लाख और आंशिक विकलांगता के लिए ₹1 लाख का कवर प्रदान करती है।
UPSC context
GS पेपर II (कल्याणकारी योजनाएं) और GS पेपर III (भारतीय अर्थव्यवस्था); वित्तीय सुभेद्यता न्यूनीकरण और वहनीय सामाजिक बीमा कार्यक्रमों का परीक्षण करता है।
प्रत्यक्ष लाभ हस्तांतरण (DBT)
सब्सिडी और कल्याणकारी लाभों को सीधे लाभार्थियों के बैंक खातों में स्थानांतरित करने की एक सरकारी प्रणाली, जो रिसाव (leakages), देरी और प्रशासनिक बिचौलियों को न्यूनतम करने के लिए आधार और JAM ट्रिनिटी का उपयोग करती है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था/सब्सिडी/PDS); शासन में तकनीकी हस्तक्षेपों और सार्वजनिक व्यय में दक्षता का परीक्षण करता है।
प्रारंभिक ट्रैप
PMJDY खातों पर कोई ब्याज नहीं मिलता है और यदि लगातार छह महीने तक शून्य शेष बनाए रखा जाता है, तो ये स्वतः ही निष्क्रिय हो जाते हैं।
जन धन खातों पर सामान्य बचत बैंक ब्याज मिलता है। हालांकि, इनमें अनिश्चित काल तक शून्य शेष रखने की अनुमति है, लेकिन इससे जुड़े RuPay बीमा कवर को सक्रिय रखने के लिए ही सक्रिय लेनदेन की आवश्यकता होती है।
संबंधित अवधारणाएँ
प्रधानमंत्री जन धन योजना (PMJDY) के मुख्य स्तंभ क्या हैं?
- शून्य शेष बचत: खाते शून्य बैलेंस के साथ खोले जा सकते हैं; ये ब्याज-युक्त होते हैं और इनमें न्यूनतम शेष राशि की कोई आवश्यकता या जुर्माना नहीं होता है।
- बीमा और ओवरड्राफ्ट: लिंक्ड RuPay कार्ड के माध्यम से 2 लाख रुपये का इन-बिल्ट दुर्घटना बीमा कवर और 10,000 रुपये तक की ओवरड्राफ्ट सुविधा प्रदान करता है।
जैम (JAM) ट्रिनिटी प्रत्यक्ष लाभ हस्तांतरण (DBT) को किस प्रकार सक्षम बनाती है?
- लक्षित पहचान: आधार बायोमेट्रिक डेटा विशिष्ट रूप से लाभार्थियों की पहचान करता है, जिससे कल्याणकारी वितरण में फर्जी खाते और लीकेज समाप्त होते हैं।
- प्रत्यक्ष वित्तीय वितरण: मोबाइल नंबरों से जुड़े जन धन खाते यह सुनिश्चित करते हैं कि धनराशि सीधे सरकारी खजाने से व्यक्तिगत नागरिकों के खातों में पहुंचे।
अंतर-विषय पैटर्न
वित्तीय समावेशन + संघीय जनसांख्यिकी
यूपी, बिहार और पश्चिम बंगाल में उच्च जमा राशि का संकेंद्रण इस बात को रेखांकित करता है कि कैसे क्षेत्रीय जनसंख्या घनत्व और ऐतिहासिक रूप से बैंकिंग सेवाओं का अभाव वित्तीय समावेशन के पैमाने को संचालित करते हैं।
जेंडर बैंकिंग + सूक्ष्म-सामाजिक सुरक्षा
महिलाओं के पास 57% खाते होने के साथ, जीरो-बैलेंस बैंकिंग जेंडर-उत्तरदायी बजटिंग और लक्षित कल्याणकारी हस्तांतरण के लिए एक प्रमुख राजकोषीय माध्यम के रूप में कार्य करती है।

GS-3 में PMJDY के एक बुनियादी बचत उपकरण से सामाजिक सुरक्षा और DBT वितरण के लिए एक संरचनात्मक स्तंभ के रूप में क्रमिक विकास का विश्लेषण करने वाले प्रश्न की उम्मीद की जा सकती है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2013RPSC_PRELIMSGS1
When was the Pradhan Mantri Jan Dhan Yojana launched?
- 2016RPSC_PRELIMSGS1
In the context of the PAHAL (PAHAL) scheme, choose the correct answer
