राजस्थान हाईकोर्ट का GST उप-अनुबंध दायित्व पर निर्णय
स्रोत:scc-online ↗
क्यों मायने रखता है
यह निर्णय बुनियादी ढांचा परियोजनाओं में PPP मॉडलों के कर निहितार्थों को स्पष्ट करता है। यह स्थापित करता है कि सब-कॉन्ट्रेक्टिंग मुख्य रियायतग्राही (concessionaire) को GST देनदारी से मुक्त नहीं करती है और यह इस बात पर एक महत्वपूर्ण मिसाल कायम करता है कि टोल-संग्रह अधिकारों को कर-मुक्त टोल संग्रह के बजाय कब कर-योग्य वस्तु-विनिमय (barter) या प्रतिफल (consideration) माना जाए।
सारांश
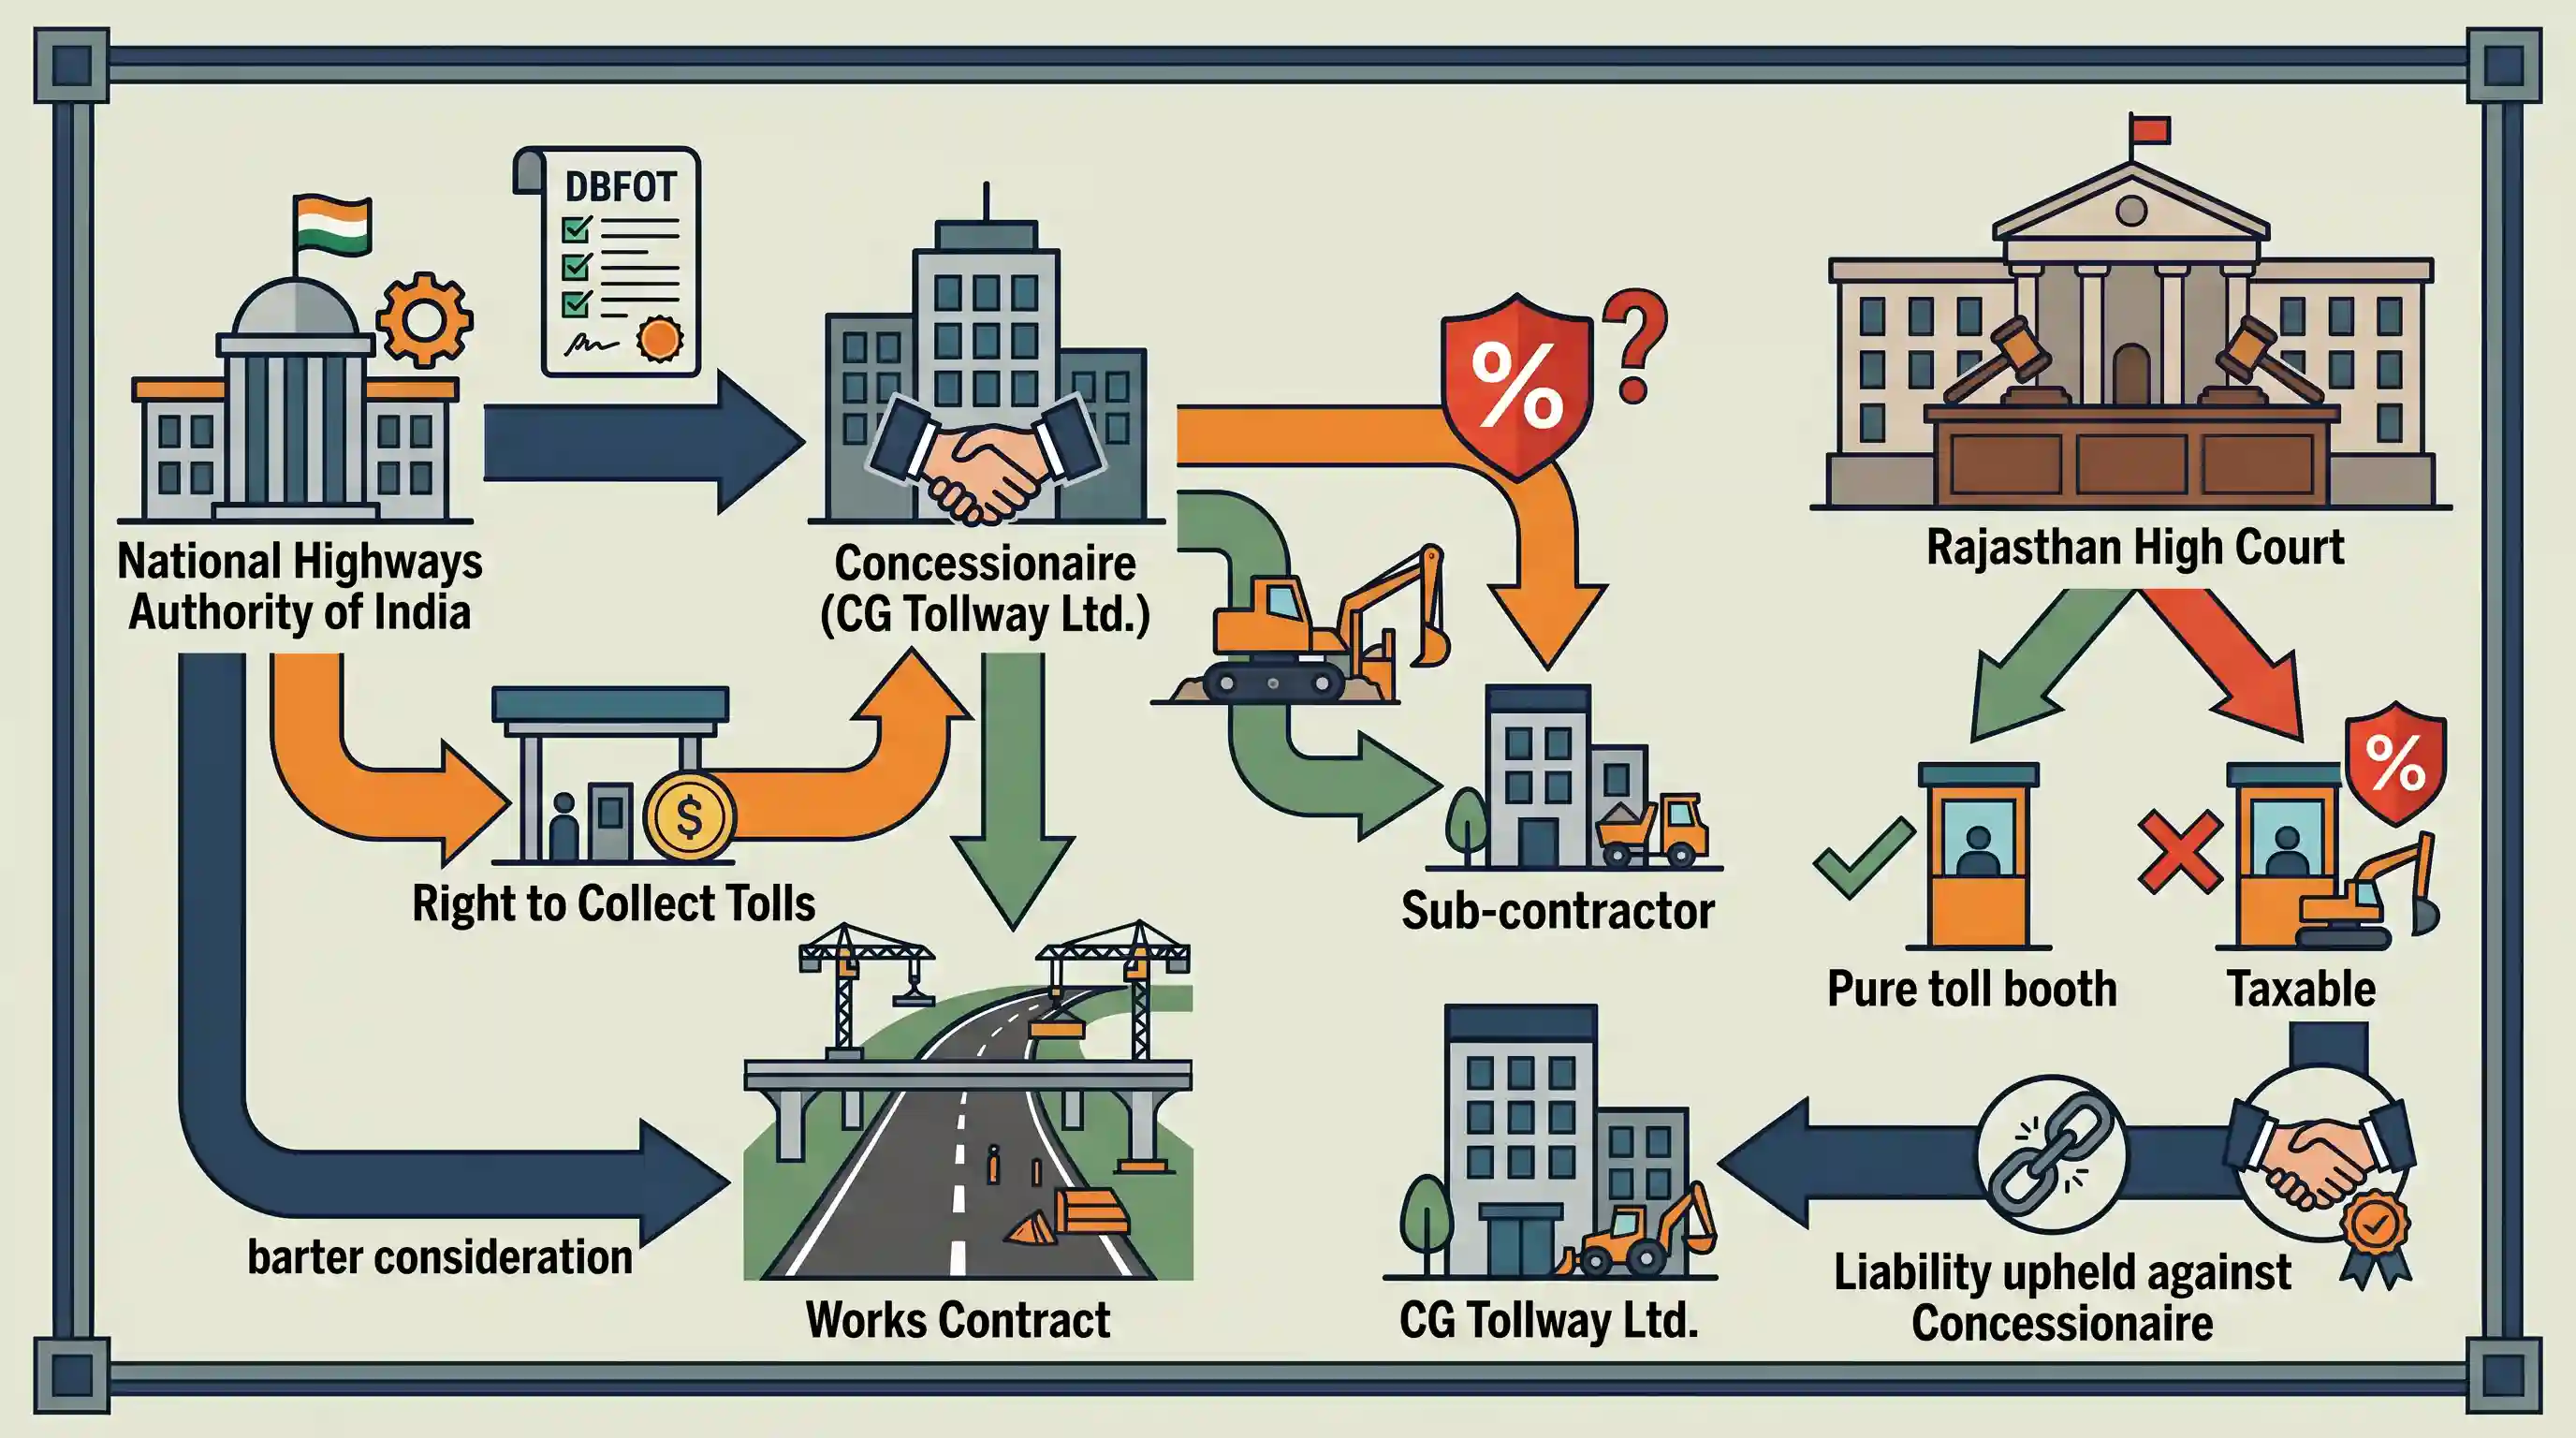
राजस्थान हाई कोर्ट (न्यायमूर्ति संदीप शाह और न्यायमूर्ति अरुण मोंगा की खंडपीठ) ने CG Tollway Ltd. के खिलाफ GST मांग को बरकरार रखा, और यह व्यवस्था दी कि NHAI के साथ DBFOT समझौते के तहत निर्माण कार्य को उप-अनुबंध (sub-contracting) पर देने से मुख्य रियायतग्राही (principal concessionaire) का कर दायित्व समाप्त नहीं होता है। अदालत ने स्पष्ट किया कि टोल एकत्र करने का अधिकार सड़क निर्माण कार्य अनुबंध के लिए वस्तु-विनिमय प्रतिफल (barter consideration) के रूप में कार्य करता है, जिससे यह CGST/RGST अधिनियमों की धारा 7 के तहत एक कर योग्य आपूर्ति (taxable supply) बन जाता है। हालांकि स्वतंत्र टोल संग्रह को छूट प्राप्त है, लेकिन बुनियादी ढांचे के निर्माण के प्रतिफल के रूप में एकत्र किया गया टोल कर योग्य है, और उप-अनुबंध करने से अनुबंध का संबंध (privity of contract) या प्राथमिक रियायतग्राही का दायित्व समाप्त नहीं होता है।
मुख्य बिंदु
- राजस्थान उच्च न्यायालय की खंडपीठ ने यह फैसला सुनाया है कि सड़क निर्माण कार्यों को उप-ठेके (sub-contract) पर देने से मुख्य ठेकेदार का GST दायित्व समाप्त नहीं होता है।
- यह मामला NH-79 के एक खंड के लिए NHAI और CG Tollway Ltd. के बीच एक DBFOT (Design, Build, Finance, Operate, and Transfer) रियायत समझौते (concession agreement) से उत्पन्न हुआ था।
- याचिकाकर्ता ने संपूर्ण भौतिक निर्माण का उप-अनुबंध (sub-contract) एक तीसरे पक्ष को दे दिया था, लेकिन प्रतिफल (consideration) के रूप में टोल वसूलने का अधिकार अपने पास सुरक्षित रखा था, और GST से छूट का दावा किया था।
- कोर्ट ने यह माना कि दो अलग-अलग लेनदेन और अनुबंध अस्तित्व में थे: एक NHAI और रियायतग्राही (concessionaire) के बीच, और दूसरा रियायतग्राही तथा उप-ठेकेदार (sub-contractor) के बीच, जिसमें NHAI और उप-ठेकेदार के बीच अनुबंध का कोई सीधा संबंध (privity of contract) नहीं था।
- अधिसूचना संख्या 12/2017 की प्रविष्टि 23-A के तहत टोल संग्रह सिम्पलिसिटर (toll collection simpliciter) को GST से छूट प्राप्त है; हालांकि, वर्क्स कॉन्ट्रैक्ट के तहत सड़कों के निर्माण के लिए वस्तु-विनिमय (barter)/प्रतिफल (consideration) के रूप में एकत्र किया गया टोल CGST Act की धारा 7 के तहत एक कर योग्य आपूर्ति है।
- न्यायालय ने कर्नाटक और गुजरात में वापस ली गईं कर आपत्तियों के संबंध में 'नकारात्मक समानता' (negative equality) पर याचिकाकर्ता के तर्क को खारिज कर दिया।
महत्वपूर्ण शब्द
केंद्रीय वस्तु एवं सेवा कर (CGST) अधिनियम, 2017

वस्तुओं और सेवाओं की अंतः-राज्यीय आपूर्ति पर केंद्र सरकार द्वारा वस्तु एवं सेवा कर (GST) के उद्ग्रहण और संग्रहण को विनियमित करने वाला भारतीय कानून।
UPSC context
GS पेपर III (अर्थव्यवस्था)। राजकोषीय संघवाद, अप्रत्यक्ष कर सुधारों और कर संग्रहण के ज्ञान का परीक्षण करता है।
अधिसूचना संख्या 12/2017-केंद्रीय कर (दर)
CGST अधिनियम के तहत एक महत्वपूर्ण अधिसूचना जो वस्तु एवं सेवा कर (GST) से छूट प्राप्त सेवा गतिविधियों की एक व्यापक सूची निर्दिष्ट करती है, जिसमें अक्सर सार्वजनिक सेवाएं और बुनियादी ढांचा शामिल होता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। कर छूट, सेवाओं के वर्गीकरण और आर्थिक क्षेत्रों पर उनके प्रत्यक्ष प्रभाव की विश्लेषणात्मक समझ का परीक्षण करता है।
भारतीय राष्ट्रीय राजमार्ग प्राधिकरण (NHAI)
NHAI अधिनियम, 1988 के तहत स्थापित एक स्वायत्त सरकारी निकाय, जो भारत में राष्ट्रीय राजमार्ग नेटवर्क के विकास, रखरखाव और प्रबंधन के लिए जिम्मेदार है।
UPSC context
GS पेपर III (बुनियादी ढांचा: सड़कें)। बुनियादी ढांचे के विकास, कनेक्टिविटी और सार्वजनिक-निजी भागीदारी (PPP) मॉडलों को संचालित करने वाले संस्थागत तंत्रों की समझ का परीक्षण करता है।
राजस्थान वस्तु एवं सेवा कर (RGST) अधिनियम, 2017
राजस्थान के भीतर वस्तुओं और सेवाओं के अंतःराज्यीय (intra-state) लेनदेन पर वस्तु एवं सेवा कर (GST) लगाने और वसूलने के लिए राजस्थान सरकार द्वारा अधिनियमित एक राज्य-स्तरीय कानून।
UPSC context
GS पेपर III (अर्थव्यवस्था)। भारत में समवर्ती दोहरे GST ढांचे के तहत राज्य कर संरचनाओं की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
भारत में DBFOT/BOT मॉडलों के तहत टोल संग्रह और टोल-प्रतिधारण (toll-retention) अधिकारों के सभी रूप GST से पूरी तरह मुक्त हैं।
जहाँ साधारण टोल संग्रह (सड़क का उपयोग करने के लिए उपयोगकर्ताओं से शुल्क लेना) को GST के तहत छूट प्राप्त है, वहीं सड़क निर्माण के बदले वस्तु-विनिमय प्रतिफल (barter consideration) के रूप में दिए गए टोल संग्रह अधिकारों को कर योग्य कार्य अनुबंध (taxable works contracts) माना जाता है।
संबंधित अवधारणाएँ
सार्वजनिक-निजी भागीदारी (PPP) का DBFOT मॉडल क्या है?
- मूल परिभाषा: एक ऐसा मॉडल जिसमें एक निजी रियायतधारक एक विशिष्ट रियायत अवधि के लिए किसी बुनियादी ढांचा परिसंपत्ति का डिजाइन, निर्माण, वित्तपोषण, संचालन और रखरखाव करता है।
- लागत वसूली: निजी डेवलपर रियायत अवधि के दौरान सीधे जनता से उपयोगकर्ता शुल्क या टोल एकत्र करके अपने निवेश और परिचालन लागत की वसूली करता है।
- स्वामित्व का हस्तांतरण: रियायत अवधि की समाप्ति पर, सुविधा का स्वामित्व और परिचालन नियंत्रण पूरी तरह से सार्वजनिक प्राधिकरण के पास वापस आ जाता है।
GST 'कार्य अनुबंध' (Works Contracts) और 'वस्तु-विनिमय' (Barter) लेन-देन को किस प्रकार मानता है?
- वर्क्स कॉन्ट्रैक्ट वर्गीकरण: CGST अधिनियम, 2017 के तहत, अचल संपत्ति के निर्माण से जुड़े वर्क्स कॉन्ट्रैक्ट को कानूनी रूप से "सेवाओं की आपूर्ति" के रूप में वर्गीकृत किया गया है।
- प्रतिफल के रूप में वस्तु-विनिमय: आपूर्ति में वस्तु-विनिमय (barter) लेनदेन शामिल हैं; सड़क निर्माण के बदले गैर-मौद्रिक प्रतिफल (जैसे टोल वसूलने का अधिकार) प्राप्त करना एक कर योग्य आपूर्ति माना जाएगा।
- संविदा का संबंध: अनुबंध कानून के अनुसार, सब-कॉन्ट्रैक्टिंग से क्लाइंट (जैसे, NHAI) और सब-कॉन्ट्रैक्टर के बीच कोई सीधा संबंध स्थापित नहीं होता है, जिससे मुख्य रियायतग्राही (principal concessionaire) की कर देनदारी बरकरार रहती है।
अंतर-विषय पैटर्न
PPP मॉडल + अप्रत्यक्ष कर देयता
गैर-मौद्रिक प्रतिफल (जैसे टोल अधिकार) के कर उपचार में अस्पष्टताएं सीधे दीर्घकालिक PPP अवसंरचना परियोजनाओं की वित्तीय व्यवहार्यता और बोली रणनीतियों को प्रभावित करती हैं।
संविदा कानून + अवसंरचना गवर्नेंस
संसर्ग का सिद्धांत (doctrine of privity) NHAI जैसे सार्वजनिक प्राधिकरणों को उप-ठेकेदारों (subcontractors) के विवादों से सुरक्षित रखता है, जिससे यह सुनिश्चित होता है कि कर और निष्पादन का दायित्व पूरी तरह से मुख्य रियायतग्राही (primary concessionaire) पर ही बना रहे।

Prelims 2026 में इस बात का परीक्षण किया जा सकता है कि DBFOT मॉडल में गैर-मौद्रिक वस्तु-विनिमय (जैसे टोल अधिकार) को GST के तहत किस प्रकार एक कर योग्य वर्क्स कॉन्ट्रैक्ट (works contract) माना जाता है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2018RPSC_PRELIMSGS1
What has been included in the scope of GST (Goods and Services Tax)?
- 2025RPSC_PRELIMSGS1
Which of the following statements is correct regarding the benefit of the 'Input Tax Credit Mechanism' in GST?
