राजस्थान उच्च न्यायालय ने ऑनलाइन अपलोड पर जीएसटी अपील में देरी को माफ किया
स्रोत:taxguru ↗
क्यों मायने रखता है
यह निर्णय ई-गवर्नेंस (डिजिटल टैक्स पोर्टल) और प्रशासनिक कानून के अंतर्संबंध को समझने के लिए महत्वपूर्ण है। यह नागरिकों को कार्यपालिका की मनमानी कार्रवाइयों से बचाने में प्राकृतिक न्याय के सिद्धांतों और उच्च न्यायालय के रिट क्षेत्राधिकार (अनुच्छेद 226) की निरंतर प्रासंगिकता को रेखांकित करता है।
सारांश
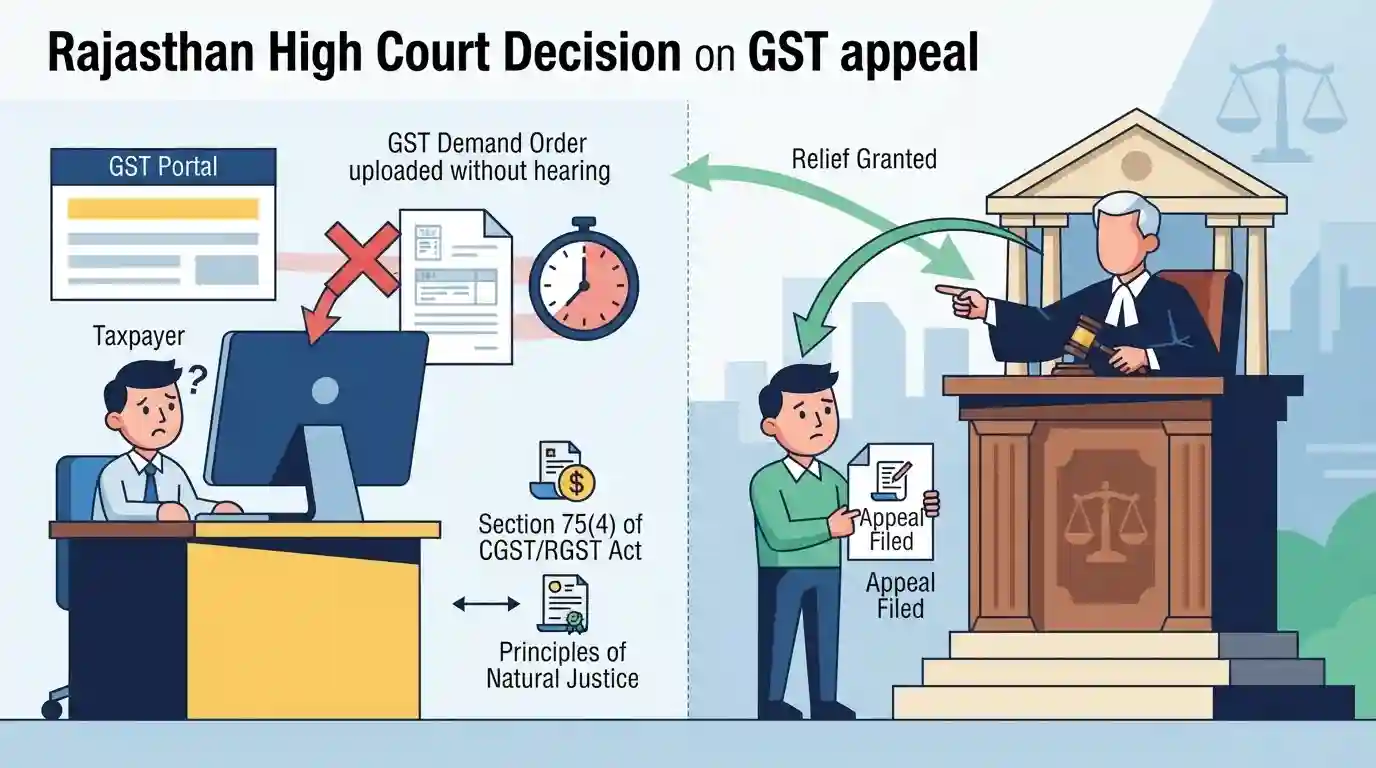
राजस्थान उच्च न्यायालय ने एक जीएसटी मांग आदेश के खिलाफ अपील दायर करने में हुए विलंब को माफ करते हुए एक करदाता को राहत प्रदान की। न्यायालय ने पाया कि आदेश को केवल जीएसटी पोर्टल पर अपलोड किया गया था और कोई व्यक्तिगत सुनवाई नहीं की गई थी, जो प्रथम दृष्टया CGST/RGST अधिनियम की धारा 75(4) और नैसर्गिक न्याय के सिद्धांतों का उल्लंघन है। यह निर्णय अनुच्छेद 226 के तहत न्यायपालिका की उस भूमिका को रेखांकित करता है जिसके तहत वह यह सुनिश्चित करती है कि डिजिटल प्रशासनिक प्रक्रियाएं किसी नागरिक के सुने जाने के मौलिक अधिकार और अपीलीय उपचार प्राप्त करने के अधिकार का अतिक्रमण न करें।
मुख्य बिंदु
- राजस्थान हाईकोर्ट ने GST मांग आदेश के खिलाफ अपील दायर करने में हुई देरी को माफ कर दिया, जिससे मामले की गुण-दोष के आधार पर सुनवाई की अनुमति मिल गई।
- याचिकाकर्ता ने तर्क दिया कि जीएसटी आदेश को बिना किसी प्रभावी संचार के केवल जीएसटी पोर्टल पर अपलोड किया गया था, जो प्राकृतिक न्याय के सिद्धांतों का उल्लंघन है।
- न्यायालय ने CGST/RGST अधिनियम, 2017 की धारा 75(4) के कथित गैर-अनुपालन पर ध्यान दिया, जो प्रतिकूल आदेश पारित किए जाने से पहले व्यक्तिगत सुनवाई का अवसर प्रदान करना अनिवार्य बनाता है।
- यह निर्णय इस बात को सुदृढ़ करता है कि सारभूत न्याय और अपील के अधिकार को डिजिटल संचार के अंतराल या प्रक्रियात्मक तकनीकीताओं के कारण बाधित नहीं किया जाना चाहिए।
महत्वपूर्ण शब्द
Central Goods and Services Tax Act, 2017

केंद्र सरकार द्वारा वस्तुओं और सेवाओं की अंतरा-राज्यीय आपूर्ति पर कर के अधिरोपण और संग्रह को विनियमित करने वाला प्राथमिक संसदीय विधान।
UPSC context
GS Paper 3 (अर्थव्यवस्था) के लिए महत्वपूर्ण, अप्रत्यक्ष कर संरचना, आर्थिक सुधारों और सहकारी संघवाद का परीक्षण।
जीएसटी परिषद
अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जो संघ और राज्यों को GST से संबंधित मुद्दों पर सिफारिशें करने के लिए जिम्मेदार है।
UPSC context
GS पेपर 2 (राजव्यवस्था) के लिए अत्यधिक प्रासंगिक, जो संवैधानिक निकायों, अंतर-राज्यीय संबंधों और सहकारी संघवाद पर केंद्रित है।
Section 75(4) of the CGST Act
A statutory safeguard mandating that a personal hearing must be granted to a taxpayer if requested, or if any adverse decision is contemplated against them.
UPSC context
GS पेपर 2 और 3 के लिए प्रासंगिक, जो प्रक्रियात्मक निष्पक्षता, ई-गवर्नेंस की सीमाओं और प्राकृतिक न्याय के वैधानिक संहिताकरण को दर्शाता है।
प्राकृतिक न्याय के सिद्धांत
प्रशासनिक या न्यायिक कार्रवाइयों में निष्पक्षता सुनिश्चित करने वाले मौलिक कानूनी सिद्धांत, जिसमें मुख्य रूप से निष्पक्ष सुनवाई का अधिकार (audi alteram partem) और पक्षपात के विरुद्ध नियम शामिल हैं।
UPSC context
Key for GS Paper 2 (Polity), testing administrative law, fundamental rights, and the prevention of arbitrary executive action.
अनुच्छेद 226
एक संवैधानिक प्रावधान जो उच्च न्यायालयों को मौलिक अधिकारों और अन्य कानूनी अधिकारों के प्रवर्तन के लिए रिट जारी करने की शक्ति प्रदान करता है, जिससे प्रशासनिक कार्रवाइयों पर न्यायिक समीक्षा सुनिश्चित होती है।
UPSC context
GS Paper 2 (Polity) के लिए महत्वपूर्ण, जो संवैधानिक उपचारों, High Court की शक्तियों और शासन में न्यायिक हस्तक्षेप का परीक्षण करता है।
राजस्थान उच्च न्यायालय
राजस्थान में सर्वोच्च न्यायिक प्राधिकरण, जो अपीलीय और रिट क्षेत्राधिकार से संपन्न है ताकि यह सुनिश्चित किया जा सके कि प्रशासनिक कार्रवाइयां—जैसे डिजिटल कर प्रक्रियाएं—नागरिकों के अधिकारों का अतिक्रमण न करें।
UPSC context
GS Paper 2 (राजव्यवस्था) के लिए प्रासंगिक, जो प्राकृतिक न्याय को बनाए रखने और कार्यपालिका के अतिरेक को रोकने में राज्य न्यायपालिका की भूमिका को दर्शाता है।
प्रारंभिक ट्रैप
यदि कोई वैकल्पिक वैधानिक अपीलीय तंत्र मौजूद है, तो कर विवादों में अनुच्छेद 226 के तहत रिट क्षेत्राधिकार का प्रयोग नहीं किया जा सकता है।
यदि मौलिक अधिकारों या प्राकृतिक न्याय (जैसे सुनवाई का अधिकार) का उल्लंघन होता है, तो वैधानिक अपीलीय तंत्र के बावजूद उच्च न्यायालय अनुच्छेद 226 का प्रयोग कर सकते हैं।
संबंधित अवधारणाएँ
भारतीय प्रशासनिक कानून में प्राकृतिक न्याय के मूल घटक क्या हैं?
- ऑडी अल्टरम पार्टम (दूसरे पक्ष को भी सुना जाए): किसी भी व्यक्ति को बिना सुने दोषी नहीं ठहराया जाना चाहिए; यह प्रतिकूल कार्रवाई से पहले उचित नोटिस और व्यक्तिगत सुनवाई का अवसर अनिवार्य करता है।
- पूर्वाग्रह के विरुद्ध नियम: पक्षपात के विरुद्ध नियम, जो यह सुनिश्चित करता है कि कोई भी प्राधिकारी या न्यायनिर्णायक अपने स्वयं के मामले में न्यायाधीश के रूप में कार्य न करे।
- तर्कसंगत निर्णय: प्राधिकरणों को प्रतिकूल निर्णयों के लिए स्पष्ट और लिखित कारण प्रदान करने चाहिए, जिससे मनमानी प्रशासनिक कार्रवाई को रोका जा सके।
उच्च न्यायालयों का रिट क्षेत्राधिकार, उच्चतम न्यायालय की तुलना में कैसा है?
- व्यापक विषय-क्षेत्र: अनुच्छेद 226 के तहत मौलिक अधिकार और सामान्य कानूनी अधिकार दोनों आते हैं, जिससे इसका दायरा अनुच्छेद 32 से अधिक व्यापक हो जाता है।
- विवेकाधीन प्रकृति: अनुच्छेद 32 स्वयं में एक मौलिक अधिकार है, जबकि अनुच्छेद 226 विवेकाधीन है, जिसका अर्थ है कि HCs इसका प्रयोग करने से इनकार कर सकते हैं।
- प्रादेशिक सीमाएँ: HCs can issue writs only within their territorial jurisdiction or if the cause of action arises within their territory.
अंतर-विषय पैटर्न
ई-गवर्नेंस बनाम प्राकृतिक न्याय
फेसलेस असेसमेंट और पोर्टल-आधारित प्रशासन की ओर बदलाव से नागरिकों के बाहर छूटने का जोखिम रहता है, जिससे डिजिटल दक्षता (ई-गवर्नेंस) और मौलिक प्रशासनिक न्याय (सुनवाई का अधिकार) के बीच सीधा टकराव पैदा होता है।
अधिकरणों में रिक्तियां और रिट का बोझ
Delayed operationalization of GST Appellate Tribunals (GSTAT) has forced taxpayers to bypass statutory appeals and heavily rely on High Courts' writ jurisdiction, overburdening constitutional courts.

वर्ष 2026 की मुख्य परीक्षा (Mains) में इस विषय पर एक प्रश्न की उम्मीद करें कि किस प्रकार 'फेसलेस' ई-गवर्नेंस पहल और पोर्टल-आधारित प्रशासन प्राकृतिक न्याय के सिद्धांतों को चुनौती देते हैं।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2018RPSC_PRELIMSGS1
What has been included in the scope of GST (Goods and Services Tax)?
- 2013RPSC_PRELIMSGS1
List-1 is matched with List-2 and the correct answer is selected using the codes given below - List-1 – List-2 Constitutional Article – Provision A. 215 1. Transfer of a judge from one High Court to another High Court B. 222 2. Power of superintendence over all courts C. 226 3. Power of the High Court to issue certain writs D. 227 4. The High Court as a court of record Code:
