राजस्थान बजट राजकोषीय संकेतक और क्षेत्रीय आवंटन
स्रोत:prsindia ↗
क्यों मायने रखता है
RPSC RAS अभ्यर्थियों के लिए राजस्थान के आर्थिक प्रदर्शन, क्षेत्रीय आवंटन प्राथमिकताओं, कर और कर-भिन्न राजस्व, राजकोषीय घाटे के लक्ष्यों और सार्वजनिक ऋण के रुझानों का मूल्यांकन करने के लिए राज्य बजट का विश्लेषण अत्यंत महत्वपूर्ण है।
सारांश
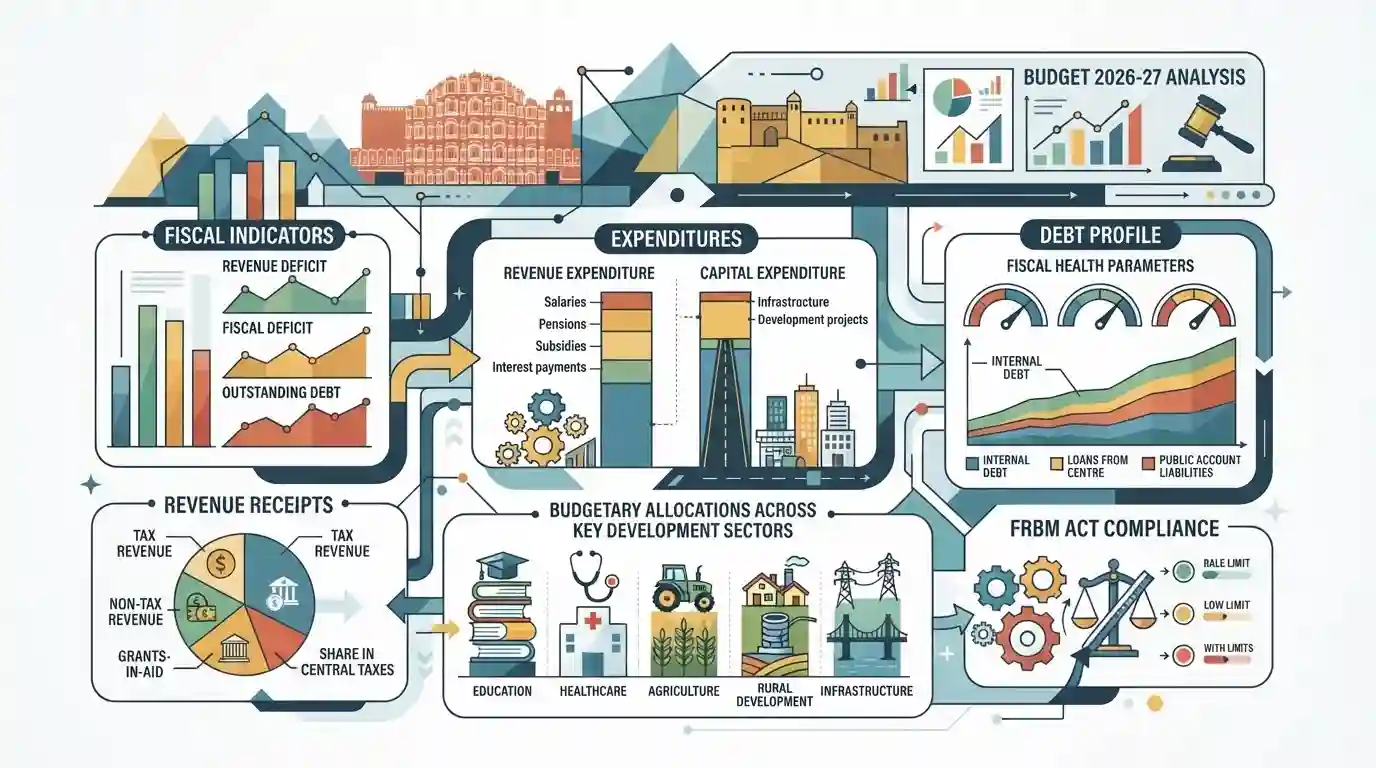
राजस्थान बजट 2026-27 के पीआरएस लेजिस्लेटिव रिसर्च (PRS Legislative Research) विश्लेषण में राज्य के राजकोषीय संकेतकों, प्रमुख विकास क्षेत्रों में बजटीय आवंटन, राजस्व प्राप्तियों, व्यय और ऋण प्रोफ़ाइल का एक व्यापक अवलोकन प्रदान किया गया है। यह राजस्थान में सार्वजनिक वित्त प्रबंधन को समझने के लिए महत्वपूर्ण राजकोषीय स्वास्थ्य मापदंडों को उजागर करता है।
मुख्य बिंदु
- राजस्थान बजट 2026-27 का विश्लेषण, जिसमें शिक्षा, स्वास्थ्य, बुनियादी ढांचा और ग्रामीण विकास जैसे प्रमुख क्षेत्रों के लिए आवंटन शामिल हैं।
- कुल प्राप्तियों, व्यय, राजकोषीय घाटे, राजस्व घाटे और सकल राज्य घरेलू उत्पाद (GSDP) के सापेक्ष बकाया ऋण सहित राज्य के वित्त का मूल्यांकन।
- राजस्थान में सार्वजनिक खर्च की गुणवत्ता का आकलन करने के लिए पूंजीगत परिव्यय और राजस्व व्यय की तुलना।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

राजस्थान में दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए राजकोषीय अनुशासन के लक्ष्य निर्धारित करने, राजकोषीय और राजस्व घाटे को सीमित करने तथा सार्वजनिक ऋण संचलन को विनियमित करने वाला एक विधायी अधिनियम।
UPSC context
RPSC RAS पेपर II (राजस्थान की अर्थव्यवस्था) और पेपर III (लोक वित्त, राजकोषीय नीति और बजटीय प्रक्रिया) के लिए महत्वपूर्ण।
PRS लेजिस्लेटिव रिसर्च
एक स्वतंत्र शोध पहल जो नीति निर्माताओं और शोधकर्ताओं की सहायता के लिए विधायी विधेयकों, सार्वजनिक नीतियों और राज्य/केंद्रीय बजटों का गैर-पक्षपातपूर्ण विश्लेषण प्रदान करती है।
UPSC context
RPSC परीक्षा के गवर्नेंस, प्रशासनिक सुधारों और राज्य की वित्तीय स्थिति के विश्लेषण के लिए डेटा के स्रोतों से जुड़े प्रश्नों के लिए प्रासंगिक।
राजस्थान सरकार
राजस्थान में शासन, लोक वित्तीय प्रबंधन, वार्षिक बजट के निर्धारण और सामाजिक-आर्थिक कल्याणकारी नीतियों के क्रियान्वयन के लिए जिम्मेदार राज्य का सर्वोच्च कार्यकारी प्राधिकारी।
UPSC context
RPSC RAS भारतीय राजव्यवस्था, प्रशासन, और राजस्थान राजव्यवस्था/अर्थव्यवस्था के पेपरों के लिए मुख्य रूप से प्रासंगिक, जो राज्य की कार्यपालिका और वित्तीय प्रशासन पर केंद्रित हैं।
संबंधित अवधारणाएँ
राजस्थान FRBM अधिनियम के तहत प्रमुख राजकोषीय संकेतक (fiscal indicators) और लक्ष्य क्या हैं?
- घाटे की सीमा: राजकोषीय घाटा GSDP के 3% तक सीमित है, जिसमें विशिष्ट केंद्रीय सिफारिशों या अप्रत्याशित आपदाओं के तहत अनुमेय छूट की अनुमति है।
- राजस्व घाटा: राजस्व घाटे को आदर्श रूप से समाप्त किया जाना चाहिए ताकि यह सुनिश्चित किया जा सके कि उधार लिए गए धन का उपयोग विशेष रूप से पूंजीगत परिसंपत्ति के निर्माण के लिए किया जाए।
- ऋण प्रोफ़ाइल: GSDP के सापेक्ष बकाया ऋण (Outstanding Debt) का क्रमिक कमी का मार्ग (progressive reduction glide path) होना चाहिए, जैसा कि क्रमिक वित्त आयोगों द्वारा निर्धारित किया गया है।
अंतर-विषय पैटर्न
राज्य वित्त और 15वें वित्त आयोग के मानक
राज्य बजट घाटे के लक्ष्य और ऋण-से-जीएसडीपी (debt-to-GSDP) अनुपात राष्ट्रीय एफआरबीएम (FRBM) अधिनियम अनुपालन मानदंडों और वित्त आयोग के राजकोषीय धन-हस्तांतरण (devolution) मानदंडों को दर्शाते हैं।

राजस्थान बजट में राजकोषीय घाटे का प्रतिशत, ऋण-से-GSDP अनुपात और शीर्ष क्षेत्रीय आवंटन RPSC RAS प्रारंभिक परीक्षा के लिए उच्च-उपज वाले (high-yield) हैं।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
