राजस्थान राज्य बजट के वित्तीय संकेतक और आवंटन का अवलोकन
स्रोत:prsindia ↗
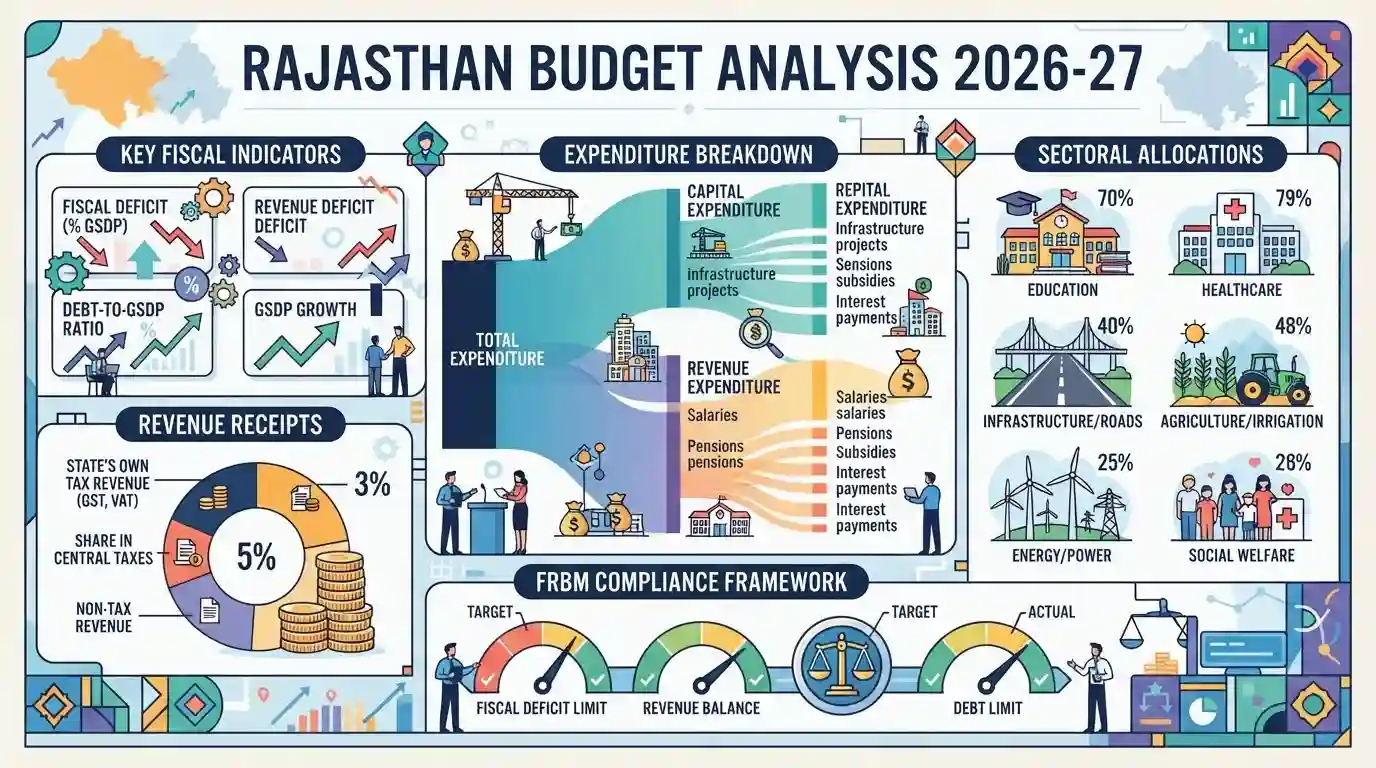
क्यों मायने रखता है
राजस्थान की राजकोषीय प्रबंधन, व्यय प्राथमिकताओं और RAS प्रारंभिक परीक्षा के अर्थशास्त्र और शासन (governance) पाठ्यक्रम से प्रासंगिक आर्थिक नीति के रुझानों को समझने के लिए अत्यंत महत्वपूर्ण।
सारांश
वित्तीय वर्ष 2026-27 के राजस्थान बजट विश्लेषण का एक अवलोकन, जिसमें प्रमुख राजकोषीय संकेतकों, क्षेत्रीय आवंटनों, राजस्व प्राप्तियों, खर्चों और राज्य FRBM ढांचे के अनुपालन का विवरण दिया गया है।
मुख्य बिंदु
- राजस्थान बजट विश्लेषण 2026-27 राज्य के सकल राज्य घरेलू उत्पाद (GSDP) के सापेक्ष कुल प्राप्तियों, व्यय, राजकोषीय घाटे और राजस्व घाटे सहित राजकोषीय संकेतकों का एक व्यापक विवरण प्रदान करता है।
- शिक्षा, स्वास्थ्य, ग्रामीण विकास और बुनियादी ढांचे जैसे प्रमुख क्षेत्रों में आवंटन राज्य के सार्वजनिक वित्त मूल्यांकन के लिए एक अनिवार्य घटक बनाते हैं।
- राज्य का कर राजस्व, गैर-कर राजस्व और केंद्रीय हस्तांतरण राजस्थान के राजकोषीय स्वास्थ्य और पूंजीगत परिव्यय के लक्ष्यों को तय करते हैं।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम, 2005

राजस्थान के राज्य वित्त के भीतर राजकोषीय अनुशासन सुनिश्चित करने, राजकोषीय घाटे को कम करने और सार्वजनिक ऋण का संधारणीय रूप से प्रबंधन करने के उद्देश्य से एक विधायी अधिनियम।
UPSC context
RPSC RAS परीक्षा (पेपर III - भारतीय और राजस्थान अर्थव्यवस्था, राज्य वित्त): राजकोषीय नीति, घाटे के लक्ष्यों और राज्य बजटीय शासन के ज्ञान का परीक्षण करती है।
PRS लेजिस्लेटिव रिसर्च
भारत में एक स्वतंत्र अनुसंधान संस्थान जो पारदर्शी और सूचवित सार्वजनिक नीति बहस को बढ़ावा देने के लिए विधायी विधेयकों, नीतियों और राज्य के बजट दस्तावेजों का विश्लेषण करता है।
UPSC context
RPSC RAS परीक्षा (लोक प्रशासन और अर्थव्यवस्था): राज्य के बजट संकेतकों, आवंटनों और राजकोषीय प्रदर्शन के संस्थागत विश्लेषण को समझने के लिए महत्वपूर्ण।
संबंधित अवधारणाएँ
राजस्थान FRBM अधिनियम, 2005 के तहत अनिवार्य मुख्य लक्ष्य क्या हैं?
- घाटे की सीमाएं: राजस्व घाटे को समाप्त करने और राजकोषीय घाटे को GSDP के निर्धारित प्रतिशत तक सीमित करने के लिए लक्षित।
- राजकोषीय रणनीति: वार्षिक बजट दस्तावेजों के साथ मध्यम अवधि की राजकोषीय नीति रणनीति विवरण (Medium-term Fiscal Policy Strategy Statement) प्रस्तुत करना अनिवार्य करता है।
- ऋण सीमाएँ: सतत ऋण प्रोफ़ाइल बनाए रखने के लिए बकाया सरकारी गारंटियों पर वैधानिक सीमाएँ निर्धारित करता है।
अंतर-विषय पैटर्न
राज्य बजट और वित्त आयोग हस्तांतरण
राज्य बजट का आवंटन अक्सर वित्त आयोग की ऊर्ध्वाधर हस्तांतरण (vertical devolution) अनुशंसाओं के अनुरूप होता है, जो राज्य-स्तरीय लोक वित्त प्रबंधन को व्यापक सहकारी संघवाद की बहसों से जोड़ता है।
FRBM अनुपालन और उप-राष्ट्रीय ऋण स्थिरता
FRBM अधिनियम का अनुपालन सीधे तौर पर ऑफ-बजट उधार और गारंटीकृत ऋण को प्रतिबंधित करता है, जो RBI की निगरानी में राज्य की राजकोषीय विवेक की सीमाओं का परीक्षण करता है।

RPSC RAS परीक्षा में सामाजिक और आर्थिक क्षेत्रों के लिए राज्य के बजट आवंटन और राजकोषीय घाटे की सीमाओं के संख्यात्मक/प्रतिशत हिस्से अक्सर पूछे जाते हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
- 2023RPSC_PRELIMSGS1
In which year did the Rajasthan government enact the Rajasthan Fiscal Responsibility and Budget Management Act?
