राजस्थान बजट राजकोषीय संकेतक और क्षेत्रीय आवंटन विश्लेषण
स्रोत:prsindia ↗
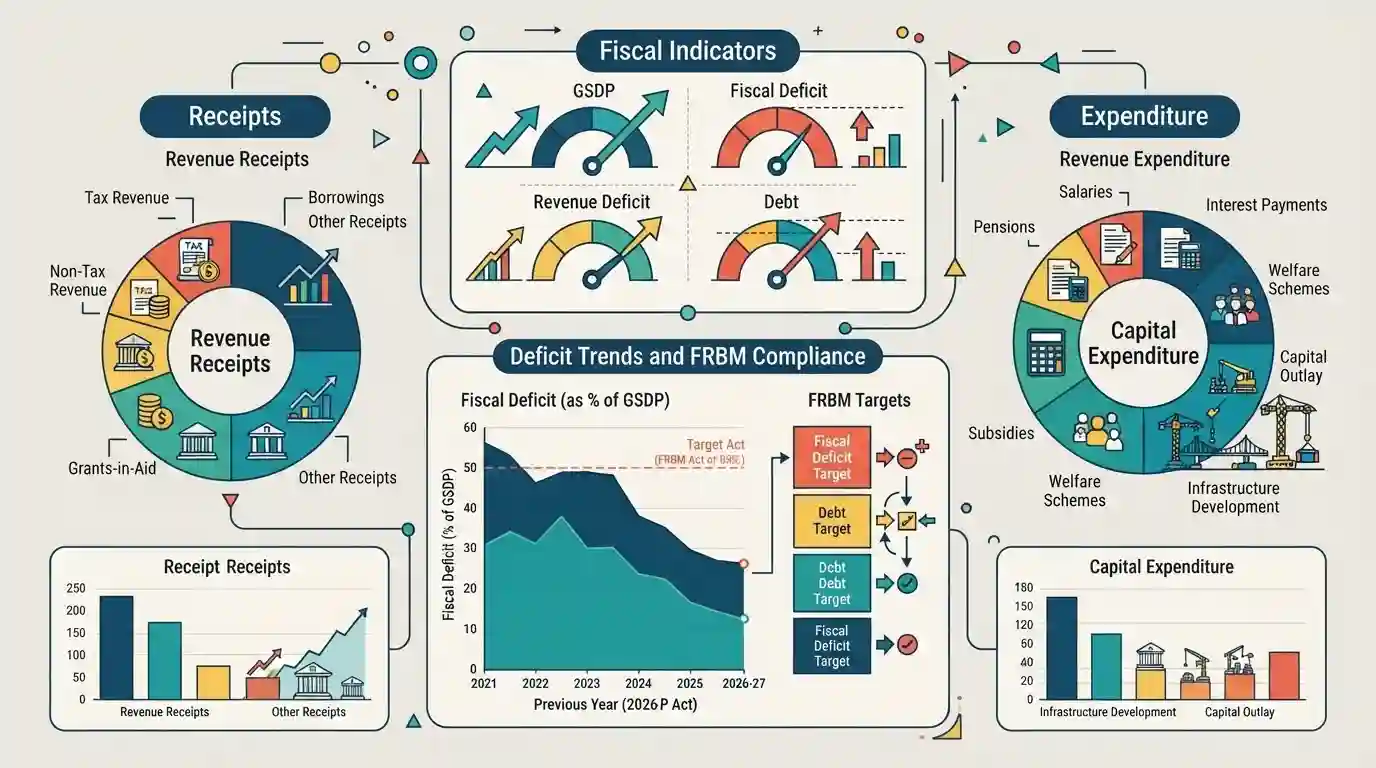
क्यों मायने रखता है
राजस्थान प्रशासनिक सेवा (RPSC RAS) परीक्षा के लिए राज्य के बजट की मुख्य विशेषताओं, राजकोषीय घाटे के लक्ष्यों, राजस्व संग्रह के रुझानों और क्षेत्रीय व्यय को समझना अत्यंत महत्वपूर्ण है, विशेष रूप से राजस्थान की अर्थव्यवस्था और लोक वित्त से जुड़े प्रश्नों के लिए।
सारांश
PRS लेजिस्लेटिव रिसर्च का यह लेख वित्तीय वर्ष 2026-27 के लिए राजस्थान के बजट का एक व्यापक विश्लेषण प्रदान करता है, जिसमें प्रमुख राजकोषीय संकेतकों, राजस्व और पूंजी प्राप्तियों, व्यय के पैटर्न, घाटे के रुझान और राज्य के FRBM ढांचे के अनुपालन का विवरण दिया गया है।
मुख्य बिंदु
- राजस्थान बजट एनालिसिस 2026-27 राज्य के वित्तीय संकेतकों पर प्रकाश डालता है, जिसमें GSDP के प्रतिशत के रूप में कुल अनुमानित प्राप्तियां, व्यय, राजकोषीय घाटा और राजस्व घाटा अनुमान शामिल हैं।
- क्षेत्रीय आवंटन के विश्लेषण से शिक्षा, स्वास्थ्य, कृषि और ग्रामीण विकास जैसे राज्य के व्यय के प्रमुख प्राथमिकता वाले क्षेत्रों का पता चलता है।
- बजट राजस्थान FRBM अधिनियम के लक्ष्यों के अनुपालन पर नज़र रखता है, जिसमें राज्य-स्तरीय ऋण स्थिरता और पूंजीगत व्यय वृद्धि पर जोर दिया गया है।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम, 2005

राजस्थान के राजस्व और राजकोषीय घाटे को क्रमिक रूप से कम करके वित्तीय अनुशासन, दीर्घकालिक व्यापक आर्थिक स्थिरता और विवेकपूर्ण ऋण प्रबंधन सुनिश्चित करने के लिए 2005 में अधिनियमित एक वैधानिक ढांचा।
UPSC context
RPSC RAS पेपर III (राजस्थान की अर्थव्यवस्था - राज्य वित्त, राजकोषीय घाटा और बजटीय प्रवृत्तियाँ)। राजकोषीय नियमों और सार्वजनिक ऋण प्रबंधन की समझ का परीक्षण करता है।
पीआरएस लेजिस्लेटिव रिसर्च
एक स्वतंत्र भारतीय शोध संगठन जो केंद्रीय और राज्य दोनों विधानमंडलों के लिए गैर-पक्षपाती विधायी विश्लेषण, नीति अनुसंधान और विस्तृत बजट ट्रैकिंग प्रदान करता है।
UPSC context
RPSC RAS / सिविल सेवा (सामान्य अध्ययन - लोक नीति, गवर्नेंस और विश्लेषणात्मक रिपोर्ट)। विश्वसनीय आर्थिक और विधายक डेटा के स्रोतों का मूल्यांकन करता है।
राजस्थान सरकार
राजस्थान राज्य सरकार की कार्यपालिका, जो संवैधानिक प्रावधानों के अनुसार राज्य की नीतियां तैयार करने, वार्षिक बजट प्रस्तुत करने और सार्वजनिक वित्त का प्रबंधन करने के लिए उत्तरदायी है।
UPSC context
RPSC RAS पेपर II और III (भारतीय और राजस्थान राजव्यवस्था एवं अर्थव्यवस्था)। यह राज्य में शासन संरचनाओं, कार्यकारी कामकाज और प्रशासनिक उत्तरदायित्व का परीक्षण करता है।
प्रारंभिक ट्रैप
राजकोषीय घाटा GSDP के 3.7% पर लक्षित है जबकि राजस्व घाटा GSDP का 1.1% अनुमानित है
अभ्यर्थियों अक्सर राजस्व घाटे को राजकोषीय घाटे से भ्रमित कर लेते हैं; यह सुनिश्चित करें कि आप वर्तमान उपभोग अंतराल और कुल उधार आवश्यकताओं के बीच अंतर स्पष्ट रखें।
संबंधित अवधारणाएँ
राजस्थान FRBM अधिनियम, 2005 के तहत अनिवार्य कोर राजकोषीय लक्ष्य क्या हैं?
- घाटे की सीमाएं: राजस्व घाटे को समाप्त करना और निर्धारित GSDP सीमाओं के भीतर राजकोषीय घाटे को बनाए रखना (आमतौर पर अनुमेय ओवर-राइड के साथ लगभग 3% से 3.5%)।
- ऋण सीमा: वित्त आयोग की सिफारिशों के अनुरूप GSDP के प्रतिशत के रूप में राज्य सरकार की कुल बकाया देनदारियों की सीमा तय करना।
- राजकोषीय पारदर्शिता: वार्षिक बजट के साथ पेश किए जाने वाले मध्यम अवधि के राजकोषीय नीति विवरणों के माध्यम से पारदर्शिता सुनिश्चित करना।
अंतर-विषय पैटर्न
क्षेत्रीय बजट और राजस्थान विजन 2030
शिक्षा और स्वास्थ्य के लिए राज्य के बजट आवंटन सीधे तौर पर राजस्थान के विजन 2030 दस्तावेज़ के तहत निगरानी किए जाने वाले मानव विकास सूचकांक (HDI) लक्ष्यों से जुड़े हैं।
FRBM अनुपालन और वित्त आयोग हस्तांतरण
ऑफ़-बजट उधार (Off-budget borrowings) और ऋण स्थिरता मेट्रिक्स (debt sustainability metrics) सीधे तौर पर राज्यों के लिए 15वें और 16वें वित्त आयोग के devolution मानदंडों से जुड़े हैं।

Rajasthan राजकोषीय घाटे के प्रतिशत, GSDP अनुपातों और FRBM Act 2005 के लक्ष्यों पर एक बहु-कथन (multi-statement) RPSC Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
- 2025RPSC_PRELIMSGS1
What subject will the Finance Commission, notified by the Ministry of Finance on December 31, 2023, not make recommendations on?
