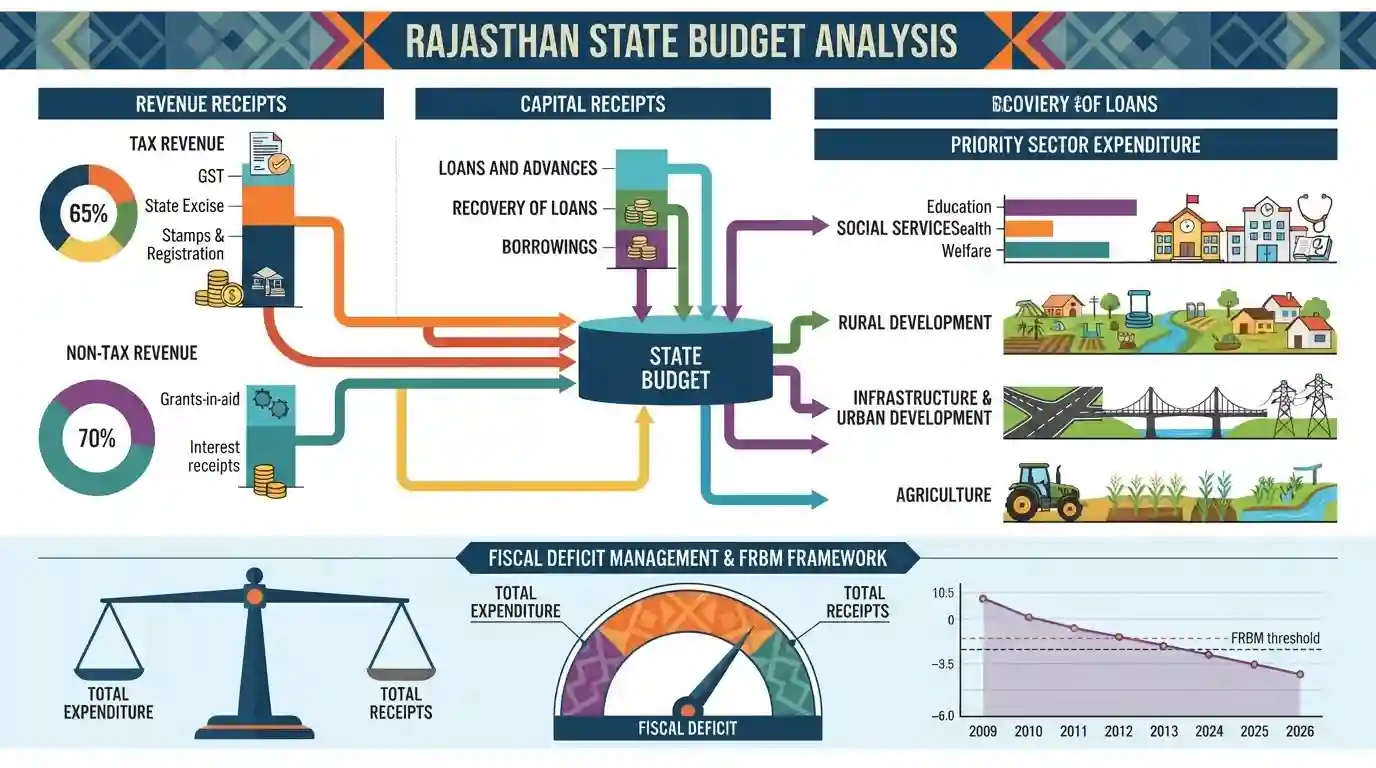
राजस्थान राज्य बजट वित्तीय प्राप्तियां और घाटा विश्लेषण
स्रोत:prsindia ↗
क्यों मायने रखता है
राजस्थान के राज्य-स्तरीय राजकोषीय स्वास्थ्य, बजट आवंटन, संसाधन जुटाने और सार्वजनिक ऋण प्रबंधन को समझने के लिए आवश्यक है, जो कि राज्य की अर्थव्यवस्था पर RPSC RAS प्रारंभिक परीक्षा के प्रश्नों में अक्सर शामिल होता है।
सारांश
राजस्थान राज्य बजट का एक विश्लेषणात्मक विवरण, जिसमें सार्वजनिक वित्त संकेतकों, राजस्व और पूंजी प्राप्तियों, व्यय प्राथमिकताओं और FRBM फ्रेमवर्क के तहत राजकोषीय घाटे के प्रबंधन पर प्रकाश डाला गया है।
मुख्य बिंदु
- राजस्थान बजट विश्लेषण राज्य के प्रमुख राजकोषीय मापदंडों, प्राप्तियों, व्यय और घाटे के लक्ष्यों को उजागर करता है।
- राज्य बजट राजस्व घाटे, GSDP के प्रतिशत के रूप में राजकोषीय घाटे, पूंजीगत परिव्यय और क्षेत्रीय आबंटन पर महत्वपूर्ण डेटा प्रदान करते हैं।
- सार्वजनिक ऋण के प्रबंधन और राजकोषीय समेकन को सुनिश्चित करने के लिए राजस्थान FRBM अधिनियम, 2005 का पालन करना महत्वपूर्ण बना हुआ है।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम, 2005

राजस्थान में राजकोषीय अनुशासन सुनिश्चित करने, राजकोषीय घाटे को कम करने और सार्वजनिक ऋण का प्रभावी ढंग से प्रबंधन करने के लिए 2005 में अधिनियमित एक विधिक ढांचा।
UPSC context
RPSC RAS के लिए प्रासंगिक (पेपर III: भारतीय और राजस्थान अर्थव्यवस्था - लोक वित्त, राजकोषीय घाटा प्रबंधन)।
PRS लेजिस्लेटिव रिसर्च
एक स्वतंत्र नीति अनुसंधान संस्थान जो राजस्थान बजट संक्षिप्त विवरणों सहित भारत में राज्य सरकारों का गैर-पक्षपाती विधायी और बजटीय विश्लेषण प्रदान करता है।
UPSC context
RPSC परीक्षाओं में आर्थिक शासन, लोक नीति विश्लेषण और राज्य-स्तरीय राजकोषीय मानदंडों को समझने के लिए आवश्यक।
राजस्थान सरकार
राजस्थान राज्य की कार्यपालिका जो राज्य की नीतियां तैयार करने, सार्वजनिक वित्त का प्रबंधन करने और वार्षिक बजट पेश करने के लिए उत्तरदायी है।
UPSC context
RPSC RAS (राजस्थान एडमिनिस्ट्रेशन एंड पब्लिक फाइनेंस) में परीक्षित कोर संवैधानिक और प्रशासनिक इकाई।
संबंधित अवधारणाएँ
राजस्थान FRBM अधिनियम, 2005 के तहत मुख्य अनिवार्य विवरण (mandatory statements) क्या हैं?
- MTFP स्टेटमेंट: मीडियम-टर्म फिस्कल पॉलिसी स्टेटमेंट (Medium-Term Fiscal Policy Statement) राजकोषीय घाटे और राजस्व घाटे सहित प्रमुख राजकोषीय संकेतकों के लिए तीन साल के रोलिंग लक्ष्य निर्धारित करता है।
- FPSS स्टेटमेंट: फिस्कल पॉलिसी स्ट्रेटजी स्टेटमेंट (Fiscal Policy Strategy Statement) आगामी वर्ष में कराधान, व्यय और उधार के संबंध में सरकार की रणनीतिक प्राथमिकताओं का विवरण देता है।
- ऋण वहनीयता: ग्रॉस स्टेट डोमेस्टिक प्रोडक्ट (GSDP) के सापेक्ष गारंटी और कुल बकाया देनदारियों पर नियम-आधारित सीमाएँ।
अंतर-विषय पैटर्न
राज्य के बजट और 15वें वित्त आयोग के मानदंड
एफआरबीएम (FRBM) ढांचे के तहत राजस्थान के पूंजीगत परिव्यय अनुपात और राजकोषीय घाटे की सीमाएं अक्सर 15वें वित्त आयोग के धन हस्तांतरण (devolution) मानदंडों और प्रदर्शन-आधारित बिजली क्षेत्र के सुधारों से जुड़ी हुई हैं।

FRBM Act के लक्ष्य और राजस्थान GSDP ऋण अनुपात RPSC आर्थिक और सामाजिक विकास के अभिकथन-कारण (assertion-reason) वाले प्रश्नों के लिए सदाबहार पसंदीदा विषय हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
- 2023RPSC_PRELIMSGS1
In which year did the Rajasthan government enact the Rajasthan Fiscal Responsibility and Budget Management Act?
