राजस्थान राज्य बजट राजकोषीय संकेतक और व्यय विश्लेषण
स्रोत:prsindia ↗
क्यों मायने रखता है
राजस्थान की वृहद-राजकोषीय स्थिति, क्षेत्रों के बीच संसाधन आवंटन और सार्वजनिक ऋण प्रबंधन को समझने के लिए आवश्यक, जो RPSC RAS प्रारंभिक परीक्षा में राज्य की अर्थव्यवस्था और बजट से जुड़े प्रश्नों में अक्सर पूछे जाते हैं।
सारांश
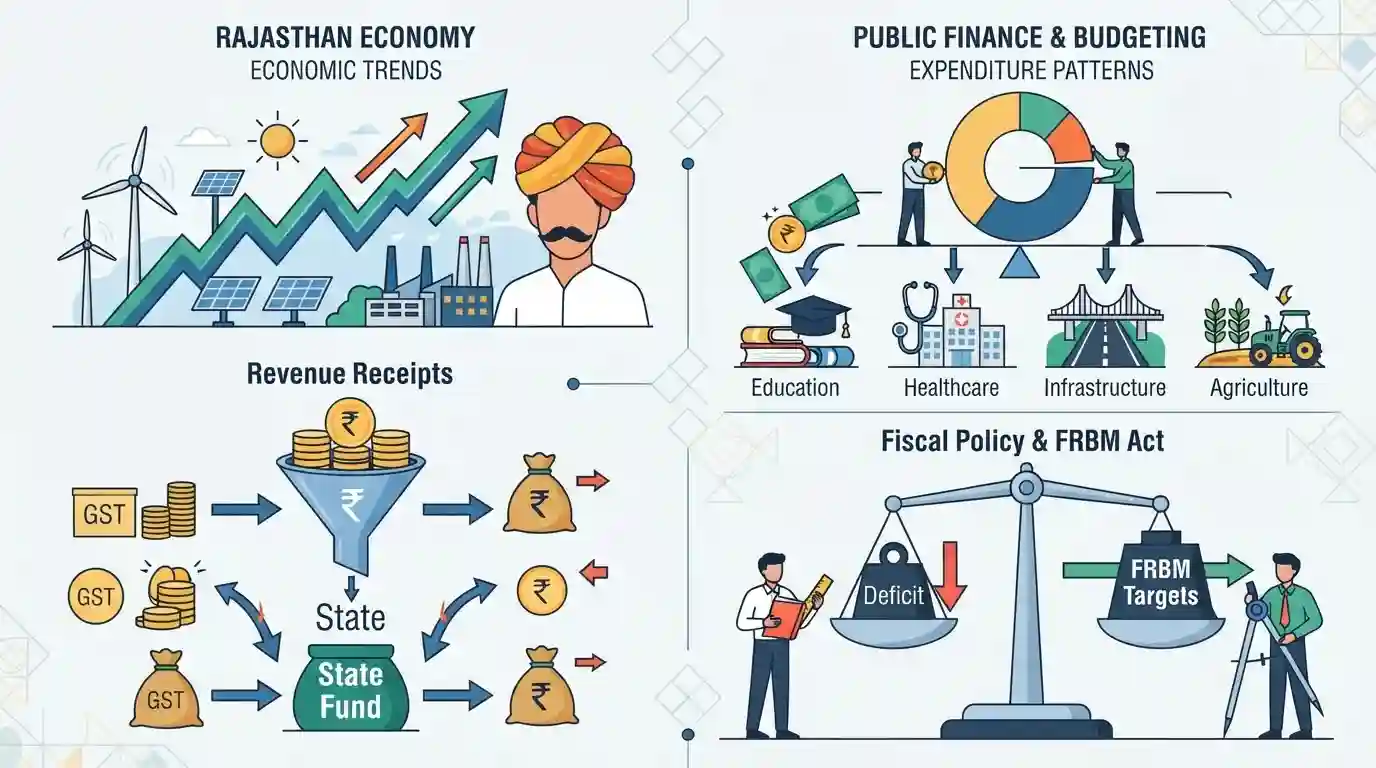
पीआरएस इंडिया (PRS India) का बजट विश्लेषण राजस्थान के बजट का एक व्यापक अवलोकन प्रदान करता है, जिसमें राज्य के FRBM ढांचे के तहत आर्थिक रुझानों, राजस्व प्राप्तियों, व्यय पैटर्न और राजकोषीय घाटे के लक्ष्यों का मूल्यांकन किया गया है।
मुख्य बिंदु
- राजस्व घाटे, राजकोषीय घाटे और पूंजीगत व्यय जैसे प्रमुख राजकोषीय संकेतकों पर ध्यान केंद्रित करते हुए राजस्थान के वार्षिक राज्य बजट का विश्लेषण।
- राज्य के कर और गैर-कर राजस्व, केंद्रीय अंतरण, और व्यय के क्षेत्रवार आवंटन (शिक्षा, स्वास्थ्य, बुनियादी ढांचा) का मूल्यांकन।
- राजकोषीय समेकन के लिए राज्य के FRBM लक्ष्यों और कुल ऋण-से-GSDP प्रक्षेपवक्र (trajectory) के अनुपालन पर नज़र रखना।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

राज्य सरकार के लिए राजकोषीय अनुशासन, विवेकपूर्ण ऋण प्रबंधन, और राजस्व तथा राज़कोषीय घाटे को कम करने के लक्ष्यों को अनिवार्य करने वाला एक विधायी ढांचा।
UPSC context
राजस्थान पब्लिक फाइनेंस एंड बजटिंग (RPSC RAS पेपर II/III) के लिए अत्यंत महत्वपूर्ण, जो राजकोषीय नीति लक्ष्यों और राज्य ऋण प्रबंधन के ज्ञान का परीक्षण करता है।
पीआरएस लेजिस्लेटिव रिसर्च
एक स्वतंत्र नीति अनुसंधान संस्थान जो विधायी और बजटीय डेटा पर नज़र रखता है, और भारत में केंद्रीय और राज्य के बजट पर व्यापक विश्लेषणात्मक संक्षिप्त विवरण प्रदान करता है।
UPSC context
प्रतियोगी सिविल सेवा परीक्षाओं में मूल्यांकित आर्थिक नीति डेटा और सार्वजनिक वित्त के रुझानों के लिए मूल्यवान स्रोत।
प्रारंभिक ट्रैप
राजस्व घाटा पूंजीगत प्राप्तियों पर पूंजीगत व्यय की अधिकता को मापता है।
एस्पिरेंट्स अक्सर यह मान लेते हैं कि राजस्व घाटे का अर्थ कुल उधार है, जबकि यह विशेष रूप से राजस्व प्राप्तियों पर राजस्व व्यय की अधिकता को मापता है, जो परिसंपत्ति सृजन को प्रभावित करता है।
संबंधित अवधारणाएँ
राजस्थान FRBM अधिनियम के तहत अनिवार्य मुख्य राजकोषीय संकेतक क्या हैं?
- राजकोषीय घाटे की सीमा: राजकोषीय घाटा: टिकाऊ उधार सुनिश्चित करने के लिए वित्त आयोग और राज्य संशोधन दिशानिर्देशों के अनुसार GSDP के सापेक्ष सीमित किया गया है।
- राजस्व शेष: राजस्व घाटा: उधारित धन का उपयोग दैनिक प्रशासनिक उपभोग के लिए न किया जाए, यह सुनिश्चित करने के लिए इसे समाप्त करने का लक्ष्य है।
- ऋण प्रक्षेपवक्र: ऋण-से-जीएसडीपी अनुपात (Debt-to-GSDP Ratio): अनियंत्रित सार्वजनिक ऋण देयता को रोकने के लिए इसे मध्यम अवधि की राजकोषीय योजना पथ के माध्यम से मॉनिटर किया जाता है।
अंतर-विषय पैटर्न
FRBM अधिनियम और राज्य राजकोषीय संघवाद
FRBM के तहत राज्य के राजकोषीय समेकन लक्ष्य, 15वें वित्त आयोग की सिफारिशों और RBI के राज्य ऋण दिशानिर्देशों के साथ तालमेल बिठाते हैं।
पूंजीगत परिप्यय और केंद्र-राज्य केपेक्स सहायता
राजस्थान के बजट में पूंजीगत व्यय (कैपेक्स) की प्राथमिकताएं राज्यों को 50 साल के ब्याज मुक्त कैपेक्स ऋणों के माध्यम से बुनियादी ढांचे के नेतृत्व वाले विकास के लिए व्यापक राष्ट्रीय प्रयासों को दर्शाती हैं।

RPSC अक्सर राज्य के FRBM लक्ष्यों, GSDP के राजकोषीय घाटे के प्रतिशत और राजस्व घाटे पर संख्यात्मक और वैचारिक (conceptual) कथन पूछता है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
- 2025RPSC_PRELIMSGS1
The correct order of decreasing contribution of different sectors in Rajasthan’s Gross Fixed Capital Formation is
