राजस्थान बजट 2026-27 राजकोषीय पैरामीटर और क्षेत्रवार आवंटन
स्रोत:prsindia ↗
क्यों मायने रखता है
RPSC RAS के अभ्यर्थियों के लिए वार्षिक बजट विश्लेषण में दर्शाए गए अनुसार राजस्थान की राज्य वित्त व्यवस्था, बजटीय आवंटन, राजस्व स्रोतों और राजकोषीय अनुशासन के संकेतकों को समझना अत्यंत महत्वपूर्ण है।
सारांश
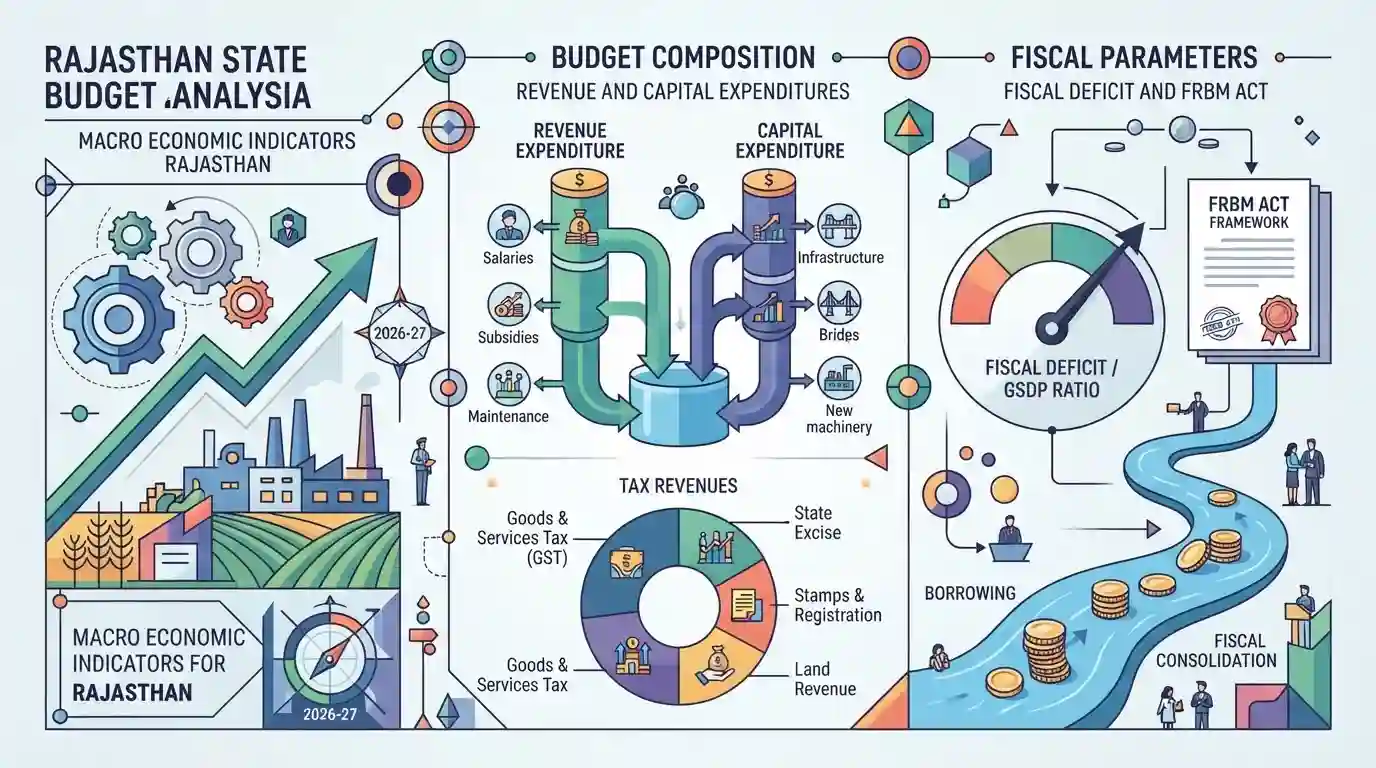
यह लेख वित्तीय वर्ष 2026-27 के लिए राजस्थान के बजट का विस्तृत विश्लेषण प्रदान करता है, जिसमें आर्थिक संकेतकों, राजस्व और पूंजीगत व्यय, कर राजस्व, और राज्य FRBM ढांचे के तहत GSDP के सापेक्ष राजकोषीय घाटे जैसे राजकोषीय मापदंडों का विवरण दिया गया है।
मुख्य बिंदु
- राजस्थान बजट विश्लेषण 2026-27 राज्य की अनुमानित प्राप्तियों, व्यय, राजकोषीय घाटे और राजस्व घाटे का एक व्यापक विवरण प्रदान करता है।
- यह राज्य के लिए क्षेत्र-वार आवंटन (जैसे शिक्षा, स्वास्थ्य, कृषि और बुनियादी ढांचा) और पूंजीगत बनाम राजस्व व्यय के पैटर्न की जांच करता है।
- यह राज्य FRBM अधिनियम द्वारा उधारी की सीमाओं और ऋण-से-GSDP अनुपात के संबंध में निर्धारित लक्ष्यों के राजस्थान के पालन को रेखांकित करता है।
महत्वपूर्ण शब्द
राजस्थान राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

राजकोषीय अनुशासन सुनिश्चित करने, सार्वजनिक ऋण को कम करने, और सकल राज्य घरेलू उत्पाद (GSDP) के सापेक्ष राजस्व तथा राजकोषीय घाटे को संधारणीय रूप से प्रबंधित करने के लिए अधिनियमित एक विधायी ढांचा।
UPSC context
RPSC पेपर III (भारतीय एवं राजस्थान अर्थव्यवस्था - राज्य लोक वित्त, बजटीय प्रवृत्तियाँ और राजकोषीय नीति)। राजकोषीय नियमों और घाटे के लक्ष्यों के ज्ञान का परीक्षण करता है।
PRS लेजिस्लेटिव रिसर्च
एक स्वतंत्र शोध संगठन जो भारत में केंद्र और राज्य सरकारों के बजट पर गैर-पक्षपातपूर्ण विधายक और बजट ट्रैकिंग, नीति विश्लेषण और विस्तृत विश्लेषणात्मक रिपोर्ट प्रदान करता है।
UPSC context
RPSC पेपर III (अर्थव्यवस्था और लोक प्रशासन)। विधायी प्रक्रियाओं, राज्य के बजट ढांचे और सार्वजनिक व्यय विश्लेषण को समझने के लिए उपयोगी संदर्भ स्रोत।
संबंधित अवधारणाएँ
राजस्थान FRBM अधिनियम के तहत कौन-से प्रमुख पैरामीटर और लक्ष्य निर्धारित किए गए हैं?
- घाटे के लक्ष्य: राजकोषीय घाटे पर अंकुश लगाने और GSDP के सापेक्ष कुल बकाया ऋण का प्रबंधन करने के लिए राज्य द्वारा निर्धारित कानूनी सीमाएँ।
- ऋण सीमाएं: सकल राज्य घरेलू उत्पाद (GSDP) के निर्धारित प्रतिशत सीमाओं के भीतर राजकोषीय घाटे को सीमित करने का आदेश देता है।
- ऋण स्थिरता: लगातार वित्तीय चक्रों में ऋण-से-GSDP अनुपात को घटते या स्थिर स्तर पर लक्षित करके दीर्घकालिक ऋण स्थिरता सुनिश्चित करता है।
राज्य बजट में राजस्व व्यय (Revenue Expenditure) और पूंजीगत व्यय (Capital Expenditure) के बीच क्या अंतर है?
- राजस्व व्यय: सरकारी विभागों के दिन-प्रतिदिन के संचालन और रखरखाव सेवाओं पर किया जाने वाला खर्च, जिससे किसी भी भौतिक संपत्ति का निर्माण नहीं होता है।
- पूंजीगत परिप्यय: सड़कें, इमारतें और बुनियादी ढांचे जैसे टिकाऊ परिसंपत्तियों के सृजन की ओर निर्देशित व्यय, जो दीर्घकालिक उत्पादक क्षमता को बढ़ावा देता है।
अंतर-विषय पैटर्न
राज्य FRBM और राष्ट्रीय राजकोषीय नियम
राज्य के FRBM लक्ष्य केंद्रीय राजकोषीय उत्तरदायित्व मानदंडों को दर्शाते हैं, जो सार्वजनिक ऋण प्रबंधन के लिए एक दो-स्तरीय जवाबदेही ढांचा तैयार करते हैं।
पूंजीगत परिप्यय बनाम केंद्रीय बुनियादी ढांचा योजनाएं
राज्य के बजट में पूंजीगत व्यय के रुझान, पीएम गति शक्ति जैसी संघीय योजनाओं के तहत बुनियादी ढांचा विकास की गति और औद्योगिक गलियारे के एकीकरण को सीधे तौर पर प्रभावित करते हैं।

राजस्थान FRBM ऋण-से-GSDP सीमाओं और पूंजीगत व्यय वृद्धि दरों को मिलाने वाले एक कथन-आधारित RPSC प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2024RPSC_PRELIMSGS1
Consider the following statements regarding fiscal deficit in 2022-23 of Rajasthan: A. Rajasthan fiscal deficit in the year 2022-23 has been 3.76 percent of GDP estimation. B. The recommended fiscal deficit presented by the F.R.B.M. Act, 2003.
- 2025RPSC_PRELIMSGS1
Consider the following statements regarding Rajasthan’s fiscal deficit: A. The actual fiscal deficit in 2022-23 was 3.76 percent of the state’s Gross Domestic Product. B. This is less than the limit approved by the F.R.B.M. Act, 2005. C. The fiscal deficit in 2022-23 was higher than in 2021-22. Choose the correct option:
