बैंकिंग क्षेत्र की परिसंपत्ति गुणवत्ता में सुधार और प्राथमिकता प्राप्त क्षेत्र को ऋण
स्रोत:इंडियन एक्सप्रेस ↗
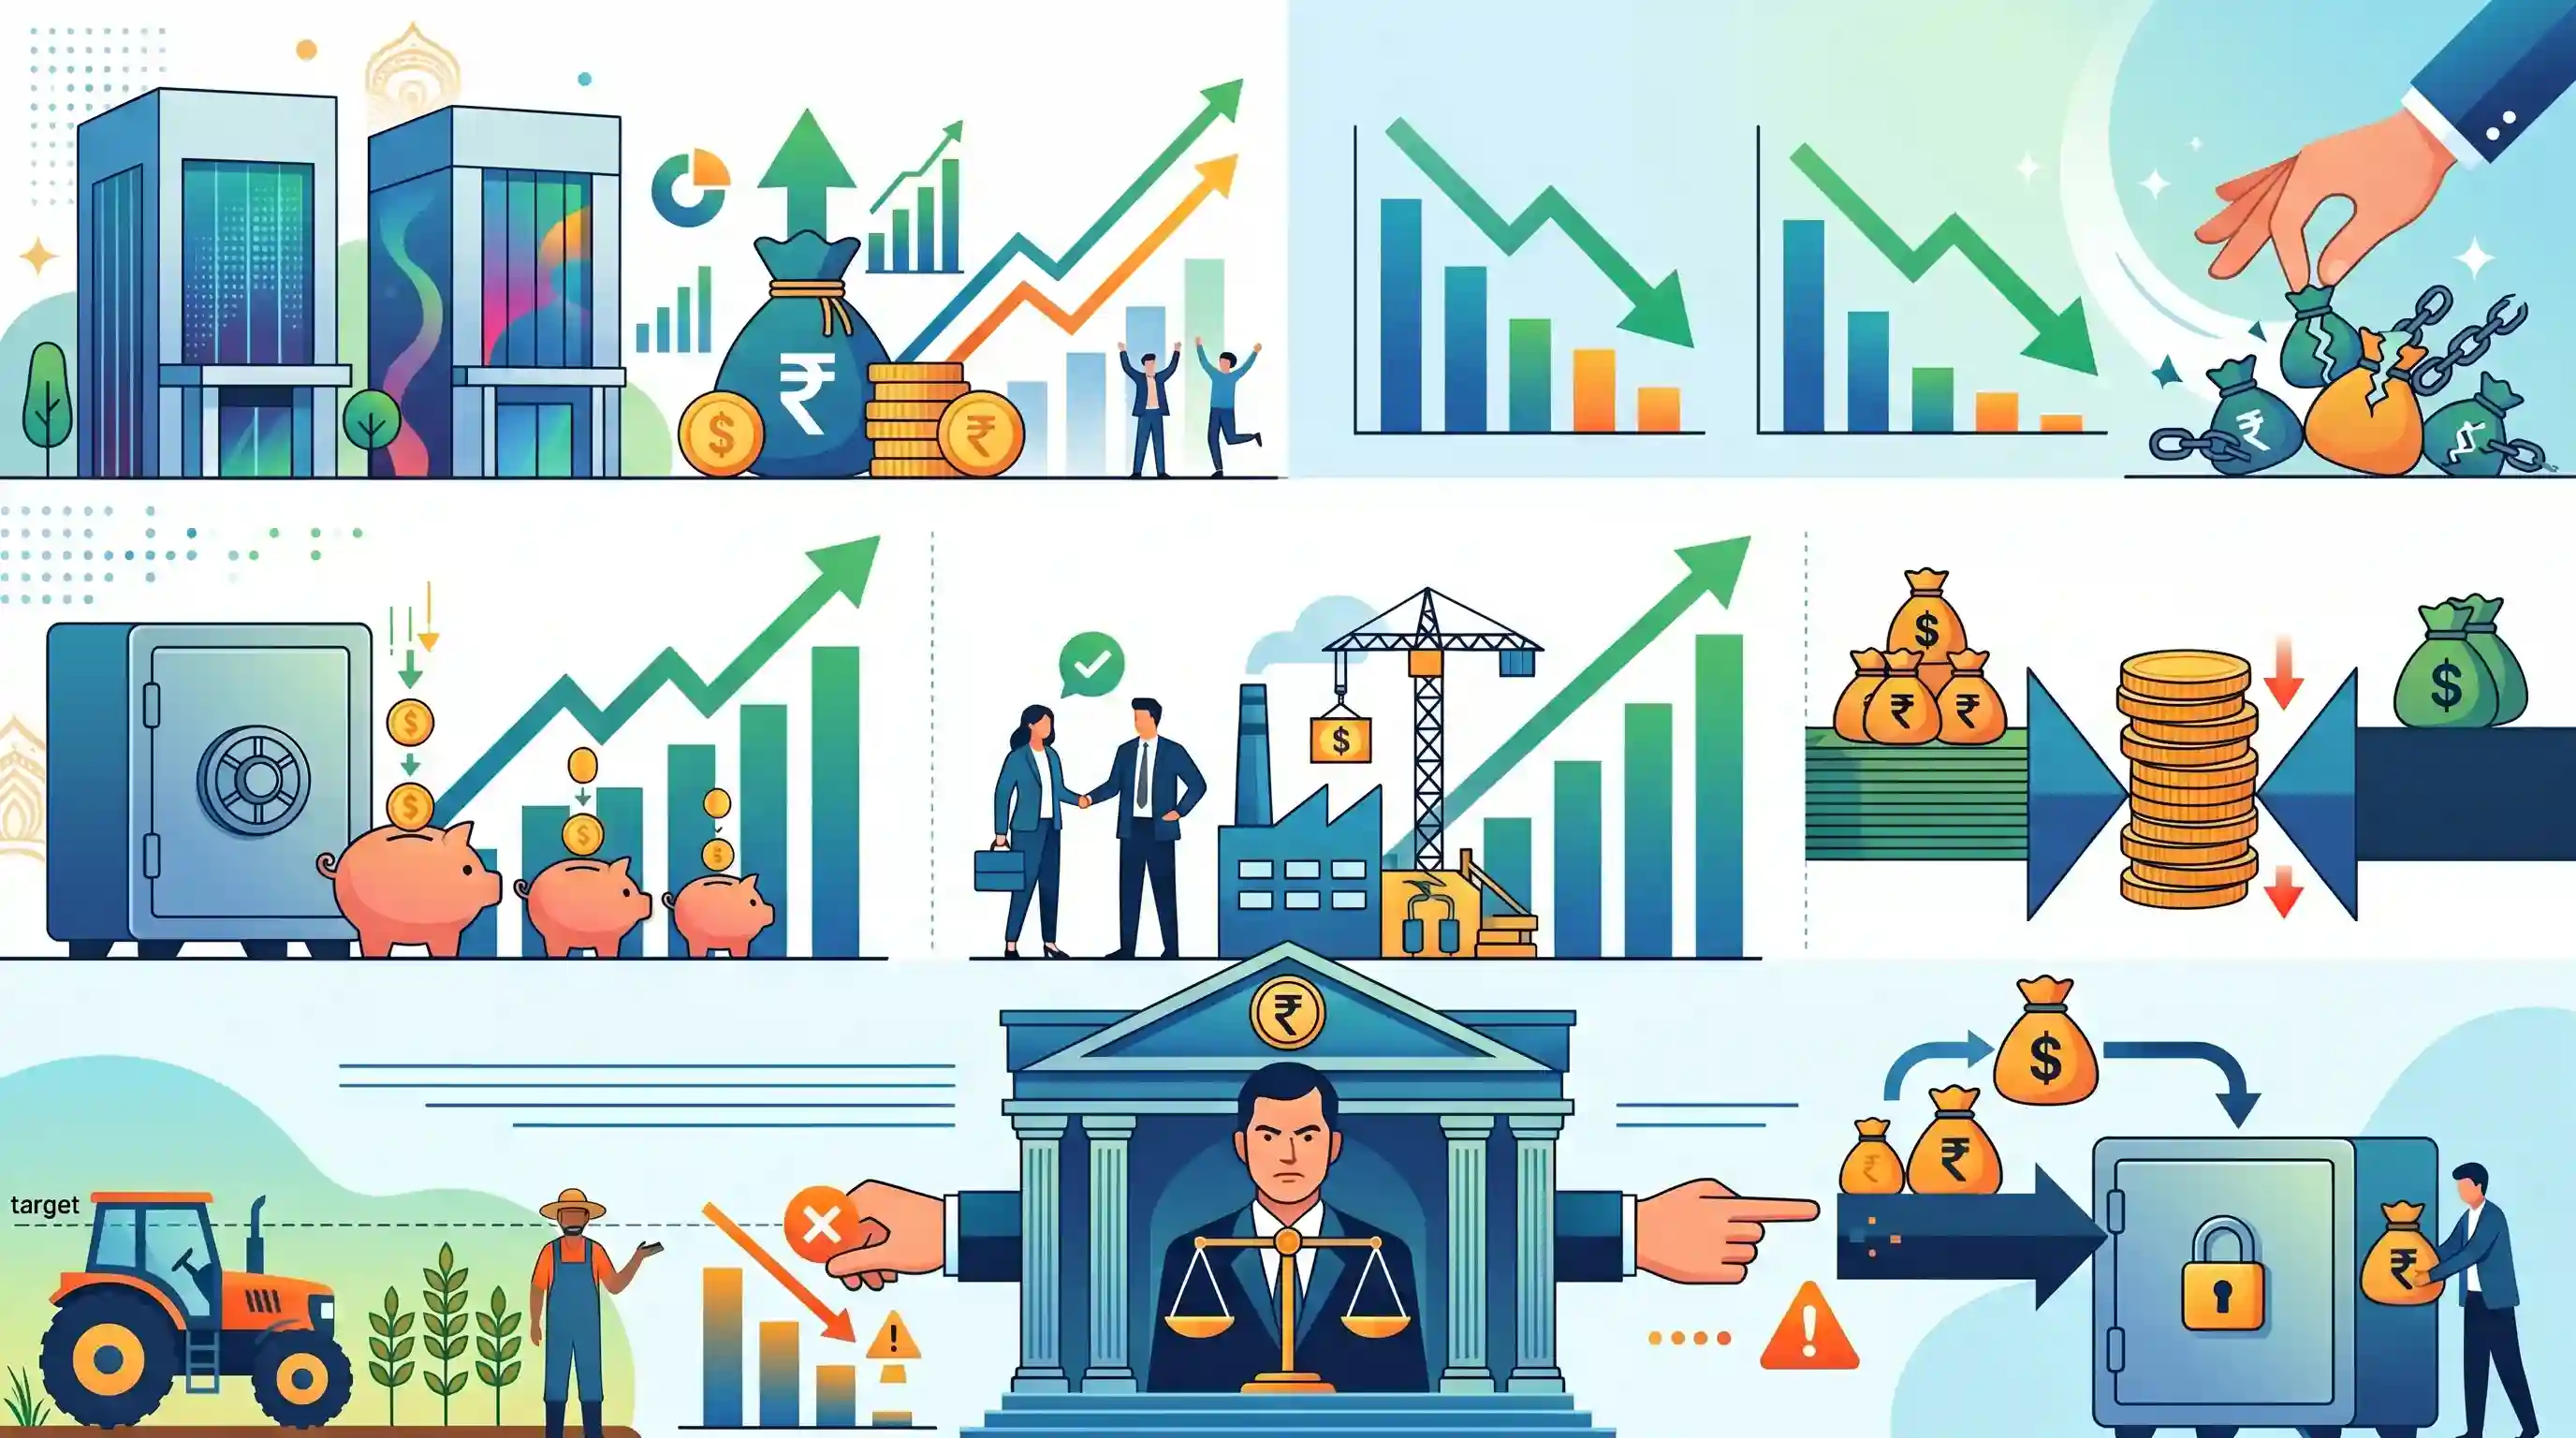
क्यों मायने रखता है
प्रमुख बैंकों के वित्तीय स्वास्थ्य, परिसंपत्ति गुणवत्ता और लाभप्रदता का आकलन करना भारत की व्यापक आर्थिक स्थिरता और ऋण वृद्धि को समझने के लिए महत्वपूर्ण है। RBI द्वारा Priority Sector Lending का सख्त प्रवर्तन ऋण के न्यायसंगत वितरण पर निरंतर नियामक फोकस को रेखांकित करता है, जो विशेष रूप से कृषि क्षेत्र को लक्षित करता है।
सारांश
ICICI बैंक और HDFC बैंक सहित प्रमुख भारतीय निजी क्षेत्र के बैंकों ने FY26 की चौथी तिमाही के लिए बेहतर वित्तीय परिणाम दर्ज किए हैं, जिसमें शुद्ध लाभ में साल-दर-साल 8-9% की वृद्धि देखी गई। एक उल्लेखनीय सकारात्मक प्रवृत्ति परिसंपत्ति गुणवत्ता (asset quality) में सुधार थी, जो घटते सकल (Gross) और शुद्ध (Net) गैर-निष्पादित परिसंपत्ति (NPA) अनुपात से स्पष्ट होती है। हालांकि ऋण और जमा वृद्धि मजबूत बनी रही, लेकिन फंड की बढ़ती लागत के कारण बैंकों को मार्जिन में मामूली गिरावट का सामना करना पड़ा। इसके अतिरिक्त, RBI द्वारा प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) मानदंडों के सख्त प्रवर्तन के कारण ICICI बैंक को अपने कृषि ऋण लक्ष्यों को पूरा न कर पाने के लिए पर्याप्त प्रावधान (provisions) करने पड़े।
मुख्य बिंदु
- ICICI बैंक और HDFC बैंक ने Q4FY26 के दौरान क्रमशः 8.7% और 8.9% की साल-दर-साल (YoY) स्टैंडअलोन शुद्ध लाभ वृद्धि दर्ज की।
- परिसंपत्ति गुणवत्ता में चौतरफा सुधार हुआ, जिसमें ICICI Bank का सकल गैर-निष्पादित परिसंपत्ति (GNPA) अनुपात घटकर 2.11% और HDFC Bank का 1.13% हो गया।
- जमा की उच्च लागत के कारण नेट इंटरेस्ट मार्जिन (NIM) पर दबाव देखा गया, जिसमें ICICI Bank का NIM एक साल पहले के 4.71% से गिरकर 4.29% रह गया।
- RBI के सख्त दिशानिर्देशों के कारण, ICICI बैंक ने प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) लक्ष्यों, विशेष रूप से लघु और सीमांत किसानों से संबंधित लक्ष्यों को पूरा करने में रही कमी के चलते 1,400 करोड़ रुपये का महत्वपूर्ण प्रावधान किया है।
- YES बैंक के शुद्ध लाभ में कई गुना उछाल देखा गया, जिसका मुख्य कारण प्रोविजनिंग आवश्यकताओं में भारी कमी और स्थिर ऋण विस्तार है।
महत्वपूर्ण शब्द
प्राथमिकता प्राप्त क्षेत्र ऋण (PSL)

RBI का एक अधिदेश जिसके तहत बैंकों के लिए ऋण का एक विशिष्ट प्रतिशत (घरेलू वाणिज्यिक बैंकों के लिए 40%) कृषि, MSMEs और कमजोर वर्गों जैसे क्षेत्रों को आवंटित करना अनिवार्य है।
UPSC context
GS Paper 3 (अर्थव्यवस्था); समावेशी विकास, कमजोर क्षेत्रों को ऋण प्रवाह और नियामक अनुपालन के लिए परीक्षण किया गया।
भारतीय रिजर्व बैंक (RBI)
1935 में स्थापित भारत का केंद्रीय बैंक और नियामक निकाय, जो बैंकिंग क्षेत्र की निगरानी करने, मौद्रिक नीति लागू करने और वित्तीय स्थिरता बनाए रखने के लिए उत्तरदायी है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); नियामक ढांचे, मुद्रास्फीति नियंत्रण और बैंकिंग पर्यवेक्षण को समझने के लिए महत्वपूर्ण।
गैर-निष्पादित परिसंपत्तियाँ (NPAs)
एक ऋण या अग्रिम जिसमें ब्याज या मूलधन का भुगतान 90 दिनों या उससे अधिक समय तक बकाया रहता है, जो यह दर्शाता है कि उस परिसंपत्ति ने आय उत्पन्न करना बंद कर दिया है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); बैंकिंग स्वास्थ्य, ट्विन बैलेंस शीट की समस्याओं और वित्तीय सुधारों से संबंधित विषयों के लिए महत्वपूर्ण।
ग्रामीण बुनियादी ढांचा विकास निधि (RIDF)
NABARD द्वारा प्रबंधित एक कोष, जिसकी स्थापना 1995-96 में की गई थी, जिसमें वाणिज्यिक बैंकों को ग्रामीण बुनियादी ढांचा परियोजनाओं के वित्तपोषण के लिए प्रायोरिटी सेक्टर लेंडिंग (Priority Sector Lending) में रहने वाली अपनी कमी को जमा करना अनिवार्य होता है।
UPSC context
GS पेपर 3 (कृषि/अर्थव्यवस्था); ग्रामीण विकास वित्तपोषण और PSL कमी आवंटन की प्रक्रिया के लिए महत्वपूर्ण।
शुद्ध ब्याज मार्जिन (NIM)
एक लाभप्रदता मानक जो ऋणों/निवेशों से अर्जित ब्याज और जमा राशियों पर दिए गए ब्याज के बीच के अंतर को दर्शाता है, जिसे अर्जन करने वाली संपत्तियों (earning assets) के प्रतिशत के रूप में व्यक्त किया जाता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); बैंक दक्षता के मूल्यांकन और मौद्रिक नीति संचरण (monetary policy transmission) के प्रभाव के लिए प्रासंगिक।
परिसंपत्ति गुणवत्ता
किसी बैंक के ऋण पोर्टफोलियो और निवेश जोखिमों का मूल्यांकन, जिसे आमतौर पर ग्रॉस (Gross) और नेट (Net) नॉन-परफॉर्मिंग एसेट्स (NPAs) के अनुपात द्वारा मापा जाता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); बैंकिंग स्थिरता, वित्तीय क्षेत्र के स्वास्थ्य और जोखिम प्रबंधन प्रथाओं के तहत परीक्षण किया गया।
प्रारंभिक ट्रैप
निजी क्षेत्र के बैंकों को PSL लक्ष्यों से छूट प्राप्त है, या वे कमी होने पर RBI को सीधे नकद जुर्माने का भुगतान करते हैं।
निजी बैंकों के लिए 40% PSL लक्ष्य को पूरा करना अनिवार्य है। लक्ष्य में होने वाली कमी RBI को भुगतान किया जाने वाला 'जुर्माना' नहीं है, बल्कि यह नाबार्ड (NABARD) के RIDF जैसे विशेष फंडों में की जाने वाली अनिवार्य जमा राशि है।
संबंधित अवधारणाएँ
प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) लक्ष्यों को पूरा करने में बैंकों के विफल होने पर क्या होता है?
- अनिवार्य अंशदान: भारतीय रिजर्व बैंक के निर्देशानुसार, बैंकों को कमी की राशि को विशिष्ट निधियों में आवंटित करना अनिवार्य है।
- RIDF आवंटन: कृषि लक्ष्यों में आई कमी के लिए सबसे सामान्य गंतव्य NABARD द्वारा प्रबंधित रूरल इंफ्रास्ट्रक्चर डेवलपमेंट फंड (RIDF) है।
- अन्य विशिष्ट फंड: अन्य श्रेणियों में कमी को SIDBI, MUDRA या नेशनल हाउसिंग बैंक (NHB) द्वारा प्रबंधित निधियों में भेजा जा सकता है।
बैंक लाभप्रदता और परिसंपत्ति गुणवत्ता के प्रमुख मेट्रिक्स क्या हैं?
- निवल ब्याज मार्जिन: ऋणों पर अर्जित ब्याज और जमा पर भुगतान किए गए ब्याज के बीच का अंतर, जिसे औसत अर्जनकारी संपत्तियों के प्रतिशत के रूप में व्यक्त किया जाता है।
- GNPA बनाम NNPA: ग्रॉस NPA कुल डिफॉल्ट किए गए ऋणों को दर्शाते हैं। नेट NPA, GNPA में से बैंक द्वारा अलग रखे गए विशिष्ट प्रावधानों (provisions) को घटाकर वास्तविक वित्तीय बोझ को दर्शाते हैं।
अंतर-विषय पैटर्न
PSL शॉर्टफॉल से ग्रामीण बुनियादी ढांचे का वित्तपोषण
PSL की कमी अप्रत्यक्ष रूप से ग्रामीण विकास को वित्तपोषित करती है। चूक करने वाले बैंकों द्वारा NABARD के RIDF में जमा की गई राशि राज्य सरकारों को ग्रामीण बुनियादी ढांचा परियोजनाओं के लिए ऋण के रूप में दी जाती है।
फंड की लागत और मौद्रिक नीति
चूंकि RBI मुद्रास्फीति से निपटने के लिए सख्त तरलता (tight liquidity) बनाए हुए है, इसलिए बैंकों को उच्च जमा दरें (higher deposit rates) देनी पड़ रही हैं, जिसके परिणामस्वरूप ऋण वृद्धि (loan growth) मजबूत होने के बावजूद नेट इंटरेस्ट मार्जिन (NIM) में कमी आई है।

लघु एवं सीमांत किसानों के लिए PSL उप-लक्ष्यों के साथ-साथ RIDF अंशदान तंत्र (contribution mechanisms) का परीक्षण करने वाले एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 1
संबद्ध PYQ · 1
- 2013PrelimsGS1
Priority Sector Lending by banks in India constitutes the lending to
