RBI माइक्रोफाइनेंस रेगुलेशंस एंड हाउसहोल्ड डेट चैलेंजिस
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह एक मुख्य GS3 आर्थिक मुद्दे को संबोधित करता है: वित्तीय समावेशन और गरीबों के लिए ऋण तक पहुँच को उपभोक्ता संरक्षण, प्रणालीगत वित्तीय स्थिरता और विनियामक कमियों (loopholes) के कारण होने वाले ऋण संकट की रोकथाम के साथ संतुलित करना।
सारांश
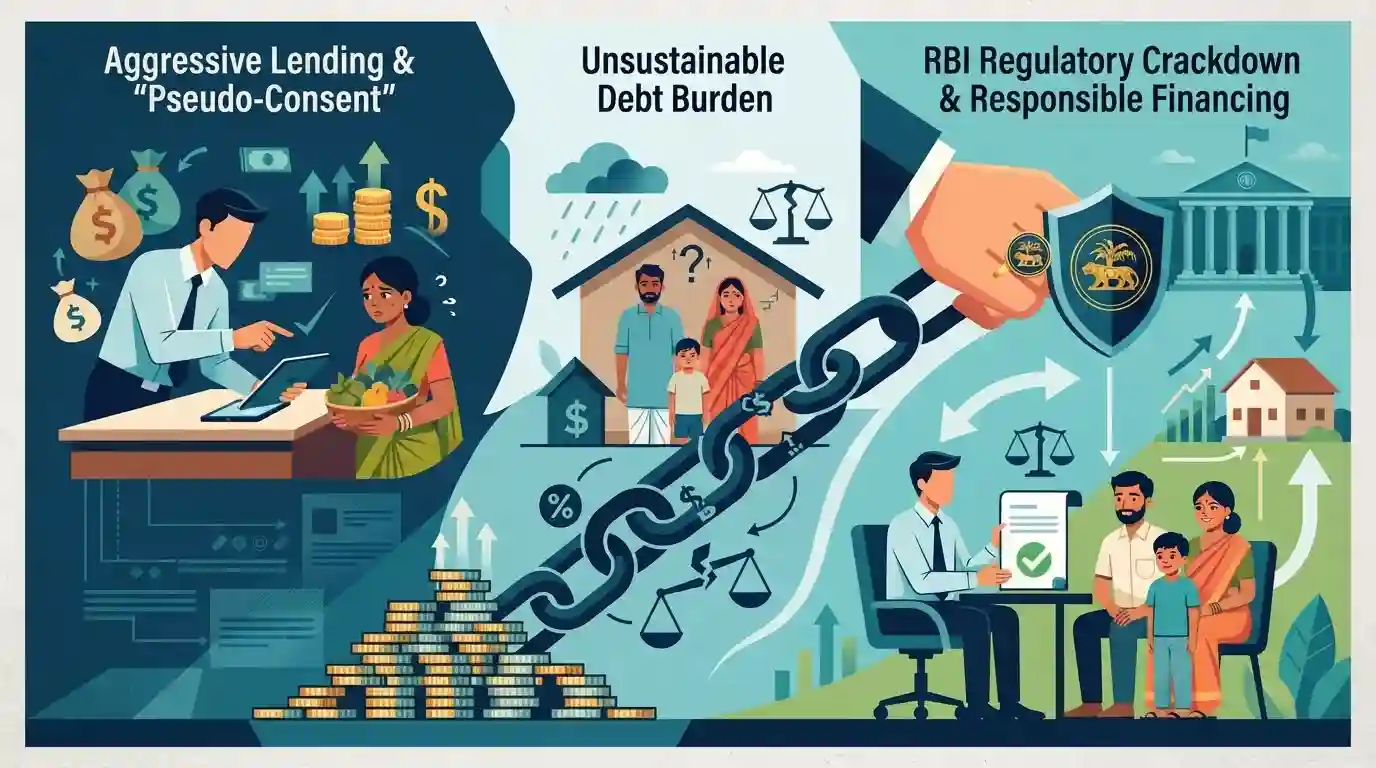
लेख सूक्ष्म वित्त (microfinance) क्षेत्र में भारतीय रिजर्व बैंक (RBI) की हालिया नियामक कार्रवाई और हस्तक्षेप का परीक्षण करता है। यह इस बात पर प्रकाश डालता है कि कैसे 'छद्म-सहमति' (pseudo-consent) और आक्रामक ऋण देने की प्रथाएं कम आय वाले और कमज़ोर परिवारों के लिए वास्तविक, असहनीय ऋण के बोझ का कारण बनती हैं, जिससे केंद्रीय बैंक को कड़े ज़िम्मेदार वित्तपोषण नियमों को लागू करने और अत्यधिक ऋणग्रस्तता (over-leveraging) से बचाव करने के लिए प्रेरित होना पड़ता है।
मुख्य बिंदु
- भारतीय रिजर्व बैंक (RBI) ने माइक्रोफाइनेंस सेक्टर में गंभीर मुद्दों को उठाया है, विशेष रूप से छद्म-सहमति (pseudo-consent), कम आय वाले कर्जदारों के अत्यधिक उत्तरोत्तर ऋण (over-leveraging), और प्रणालीगत ऋण के जाल (systemic debt traps) से संबंधित।
- ऋणदाताओं ने तेजी से डिजिटल और सूक्ष्म दबाव की रणनीतियों का उपयोग किया है, जो स्पष्ट वित्तीय साक्षरता और उचित अंडरराइटिंग की उपेक्षा करती हैं, जिसके परिणामस्वरूप कमजोर उधारकर्ता unsustainable multi-lender ऋण जमा कर रहे हैं।
- RBI के नए उपाय जिम्मेदार उधार मानदंडों पर जोर देते हैं, वित्तीय रूप से कमज़ोर वर्गों की रक्षा के लिए सूक्ष्म वित्त संस्थानों (MFIs) और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) के लिए सुरक्षा घेरे को कड़ा कर रहे हैं।
- यह स्थिति भारत के वित्तीय क्षेत्र के ढांचे के भीतर आक्रामक वित्तीय समावेशन लक्ष्यों और उपभोक्ता संरक्षण आदेशों के बीच के तनाव को रेखांकित करती है।
महत्वपूर्ण शब्द
भारतीय रिजर्व बैंक

भारत का केंद्रीय बैंकिंग संस्थान, जो मौद्रिक नीति को नियंत्रित करता है, बैंकों को विनियमित करता है, मुद्रा जारी करता है, और बैंकिंग तथा सूक्ष्म वित्त (माइक्रोफाइनेंस) क्षेत्रों में वित्तीय स्थिरता और उपभोक्ता संरक्षण सुनिश्चित करता है।
UPSC context
UPSC GS Paper III (भारतीय अर्थव्यवस्था, बैंकिंग विनियमन, मौद्रिक नीति)। केंद्रीय बैंकिंग के आदेशों, वित्तीय समावेशन और क्षेत्र विनियमन की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
माइक्रोफाइनेंस ऋणों के लिए भौतिक संपार्श्विक (physical collateral) की आवश्यकता तब होती है जब घर की वार्षिक आय ₹1.5 लाख से अधिक हो जाती है।
एस्पिरेंट्स अक्सर माइक्रोफाइनेंस आय सीमा को प्राथमिकता प्राप्त क्षेत्र को ऋण (प्रायोरिटी सेक्टर लेंडिंग) की सीमाओं के साथ भ्रमित कर लेते हैं या यह मान लेते हैं कि एक निश्चित राशि से अधिक के MFI ऋणों के लिए संपार्श्विक (कोललेटरल) की आवश्यकता होती है।
संबंधित अवधारणाएँ
भारत में सूक्ष्म वित्त संस्थानों (MFIs) को नियंत्रित करने वाले प्रमुख विनियामक पैरामीटर क्या हैं?
- आय सीमा:: ₹3 लाख तक की वार्षिक घरेलू आय वाले परिवारों को बिना किसी कोलेटरल (गिरवी) के ऋण दिया जाता है।
- FOIR कैप:: ऋण के जाल से बचाने के लिए एक परिवार की कुल मासिक ऋण चुकौती देयता को उसकी मासिक आय के 50% तक सीमित कर दिया गया है।
- ऋणदाता सीमा:: अतिरिक्त ऋणग्रस्तता (over-leveraging) को रोकने के लिए उधारकर्ता एक साथ अधिकतम तीन माइक्रो-लेंडर से ऋण ले सकते हैं।
अंतर-विषय पैटर्न
वित्तीय समावेशन बनाम उपभोक्ता संरक्षण दुविधा
आक्रामक वित्तीय समावेशन लक्ष्यों और विवेकपूर्ण उपभोक्ता संरक्षण के बीच का यह टकराव प्राथमिकता क्षेत्र ऋण (priority sector lending) और डिजिटल ऋण ऐप कार्रवाई पर हुई पिछली बहसों को दर्शाता है।

RBI के माइक्रोज़ाइन गार्डरेल्स (FOIR, आय सीमा) बनाम अत्यधिक ऋणग्रस्तता (over-leveraging) का बहु-कथनात्मक (multi-statement) प्रीलिम्स प्रश्न में परीक्षण किए जाने की संभावना है।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2026PrelimsGS1
Which one of the following correctly represents the three key sub-indices of the Financial Inclusion Index (FI-Index) of the Reserve Bank of India (RBI) ?
