राज्य वित्त, राजकोषीय विवेक और लोकलुभावन व्यय
स्रोत:इंडियन एक्सप्रेस ↗
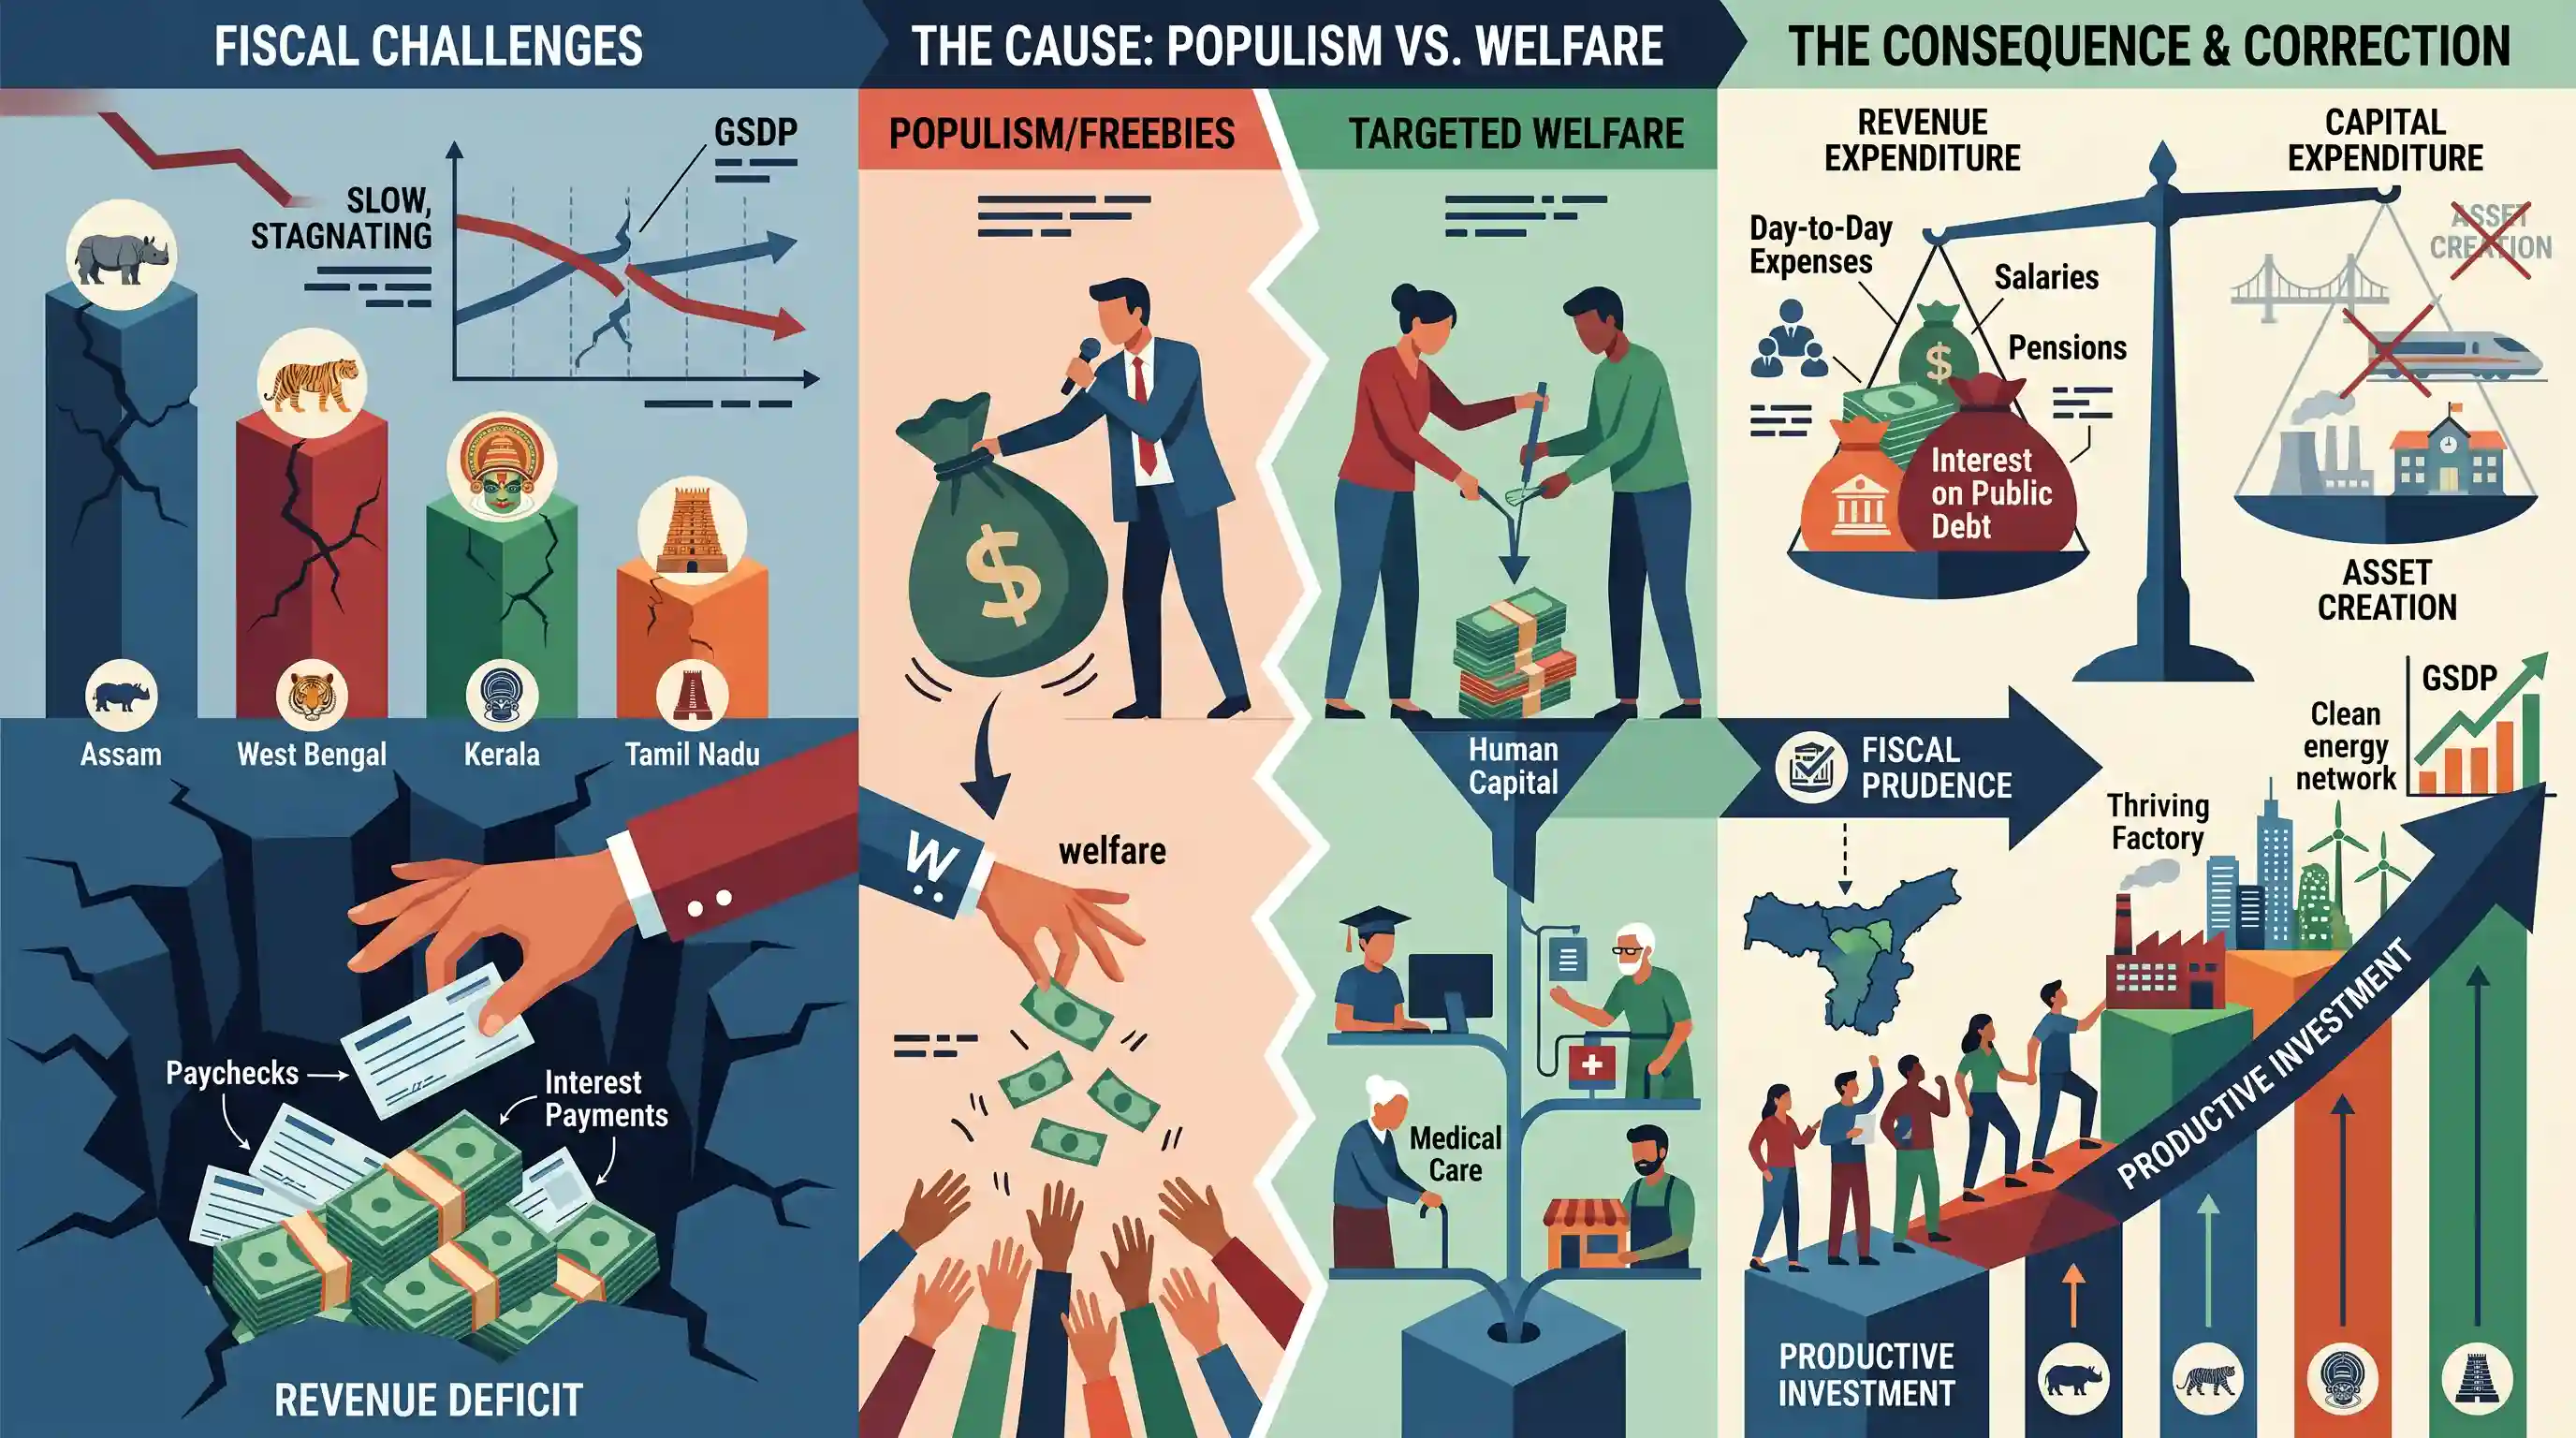
क्यों मायने रखता है
राज्य-स्तरीय राजकोषीय स्वास्थ्य भारत की समष्टि आर्थिक (macroeconomic) स्थिरता की आधारशिला है। लोक-लुभावन राजस्व व्यय (जैसे नकद हस्तांतरण) और उत्पादक पूंजीगत व्यय के बीच के संतुलन (trade-offs) को समझना गवर्नेंस के मूल्यांकन, कल्याणकारी मॉडलों की स्थिरता और FRBM अधिनियम (अनुच्छेद 293) जैसे वैधानिक ढांचों की आवश्यकता के लिए महत्वपूर्ण है।
सारांश
यह संपादकीय हाल के चुनावों के बाद असम, पश्चिम बंगाल, केरल और तमिलनाडु की सरकारों के सामने आने वाली आर्थिक चुनौतियों का विश्लेषण करता है। यह राजकोषीय गिरावट के एक सामान्य पैटर्न को रेखांकित करता है, जिसकी विशेषता धीमी GSDP वृद्धि, बढ़ता कर्ज का स्तर और निरंतर राजस्व घाटा है। मुख्य मुद्दा लोकलुभावन उपायों, विशेष रूप से बिना शर्त नकद हस्तांतरण (unconditional cash transfers) पर बढ़ती निर्भरता से उत्पन्न होता है, जो राज्यों को दैनिक राजस्व व्यय (जैसे वेतन और ब्याज भुगतान) के वित्तपोषण के लिए उधार लेने को मजबूर करता है। यह प्रवृत्ति संपत्ति निर्माण और बुनियादी ढांचे के लिए आवश्यक महत्वपूर्ण पूंजीगत व्यय को बाधित (crowd out) करती है, जिससे दीर्घकालिक आर्थिक विकास अवरुद्ध होता है। यह लेख व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए इन राज्यों द्वारा राजकोषीय विवेक और उत्पादक निवेश के पक्ष में अस्थिर लोकलुभावनवाद को त्यागने की तत्काल आवश्यकता पर बल देता है।
मुख्य बिंदु
- चुनावों के बाद चार राज्य (असम, पश्चिम बंगाल, तमिलनाडु और केरल) सुस्त GSDP वृद्धि और बढ़ते कर्ज के कारण गंभीर राजकोषीय दबाव का सामना कर रहे हैं।
- इस वित्तीय दबाव का एक मुख्य कारण लक्षित कल्याण या परिसंपत्ति निर्माण के बजाय लोकलुभावन, बिना शर्त नकद हस्तांतरण पर बढ़ती निर्भरता है।
- इन राज्यों में राजस्व घाटे का अर्थ है कि सरकारें केवल वेतन, पेंशन और बढ़ते ब्याज भुगतान जैसे दैनिक खर्चों को पूरा करने के लिए ऋण ले रही हैं।
- पूंजीगत व्यय की कमी दीर्घकालिक अवसंरचना और आर्थिक विकास को बाधित करती है, जिससे निम्न विकास और उच्च ऋण का एक दुष्चक्र पैदा होता है।
- इन राज्यों के लिए राजकोषीय विवेक की ओर रुख करने की तत्काल आवश्यकता है, ताकि आवश्यक जनकल्याण को सतत आर्थिक प्रबंधन और उत्पादक निवेश के साथ संतुलित किया जा सके।
प्रारंभिक ट्रैप
बढ़ता हुआ राजस्व घाटा यह दर्शाता है कि सरकार बुनियादी ढांचे और संपत्ति सृजन के वित्तपोषण के लिए भारी मात्रा में ऋण ले रही है।
राजस्व घाटे का सीधा अर्थ है कि राजस्व प्राप्तियां, राजस्व व्यय (वेतन, पेंशन, मुफ्त उपहार) से कम हैं। यह दर्शाता है कि उधार ली गई राशि का उपयोग दैनिक उपभोग के लिए किया जा रहा है, न कि परिसंपत्ति सृजन के लिए।
संबंधित अवधारणाएँ
पूंजीगत व्यय (CapEx) और राजस्व व्यय (RevEx) के बीच क्या अंतर है?
- परिसंपत्ति निर्माण: CapEx या तो भौतिक/वित्तीय परिसंपत्तियों का निर्माण करता है या सरकारी देनदारियों को कम करता है। RevEx इनमें से कुछ भी नहीं करता है।
- गुणक प्रभाव: CapEx का व्यापक आर्थिक गुणक (macroeconomic multiplier) उच्च होता है, जो दीर्घकालिक आर्थिक विकास को गति देता है। RevEx मुख्य रूप से अल्पकालिक उपभोग को प्रोत्साहित करता है।
- प्रमुख उदाहरण: CapEx में बुनियादी ढांचा व्यय और ऋण पुनर्भुगतान शामिल है। RevEx में वेतन, पेंशन, ब्याज भुगतान और बिना शर्त नकद हस्तांतरण शामिल हैं।
भारत में राज्य उधारी को संरचनात्मक रूप से कैसे विनियमित किया जाता है?
- संवैधानिक सीमाएं: अनुच्छेद 293(3) के तहत, यदि कोई पिछला केंद्रीय ऋण बकाया है, तो राज्य केंद्र की सहमति के बिना ऋण नहीं ले सकते।
- बाह्य ऋण: राज्य विदेशी देशों या अंतरराष्ट्रीय संस्थानों से सीधे ऋण नहीं ले सकते; बाहरी ऋण केंद्र के माध्यम से प्राप्त किया जाता है।
- FRBM अधिदेश: राज्य वित्त आयोग की सिफारिशों के अनुरूप अपने स्वयं के FRBM अधिनियम अधिनियमित करते हैं, जो आमतौर पर राजकोषीय घाटे को GSDP के 3% तक सीमित करते हैं।
अंतर-विषय पैटर्न
राजकोषीय संघवाद बनाम केंद्रीय सीमाएँ
बजट-बाह्य देनदारियों (जैसे लोक-लुभावन योजनाओं) पर राज्यों की उधारी को नियंत्रित करने के लिए केंद्र द्वारा अनुच्छेद 293(3) का उपयोग अक्सर केंद्र-राज्य घर्षण पैदा करता है, जो GS3 Economy को GS2 Federalism से जोड़ता है।
राज्य ऋण प्रबंधक के रूप में RBI की भूमिका
RBI राज्य सरकारों के लिए बैंकर और ऋण प्रबंधक के रूप में कार्य करता है। इसकी वार्षिक रिपोर्ट अक्सर चेतावनी देती हैं कि किस प्रकार गैर-योग्यता वाली मुफ्त सुविधाएं (non-merit freebies) राज्यों के वास्तविक ऋण को छिपाती हैं और समष्टि आर्थिक स्थिरता (macroeconomic stability) पर दबाव डालती हैं।

GS3 मुख्य परीक्षा में राज्य-स्तरीय बिना शर्त नकद हस्तांतरण को पूँजीगत व्यय (CapEx) के क्राउडिंग आउट और मैक्रोइकोनॉमिक अस्थिरता से जोड़ने वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2018PrelimsGS1
Consider the following statements: 1. The Fiscal Responsibility and Budget Management (FRBM) Review Committee Report has recommended a debt to GDP ratio of 60% for the general (combined) government by 2023, comprising 40% for the Central Government and 20% for the State Governments. 2. The Central Government has domestic liabilities of 21% of GDP as compared to that of 49% of GDP of the State Governments. 3. As per the Constitution of India, it is mandatory for a State to take the Central Government's consent for raising any loan if the former owes any outstanding liabilities to the latter. Which of the statements given above is/are correct?
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
