TDS प्रणाली की संवैधानिक वैधता और कर प्रशासन
स्रोत:द हिंदू ↗
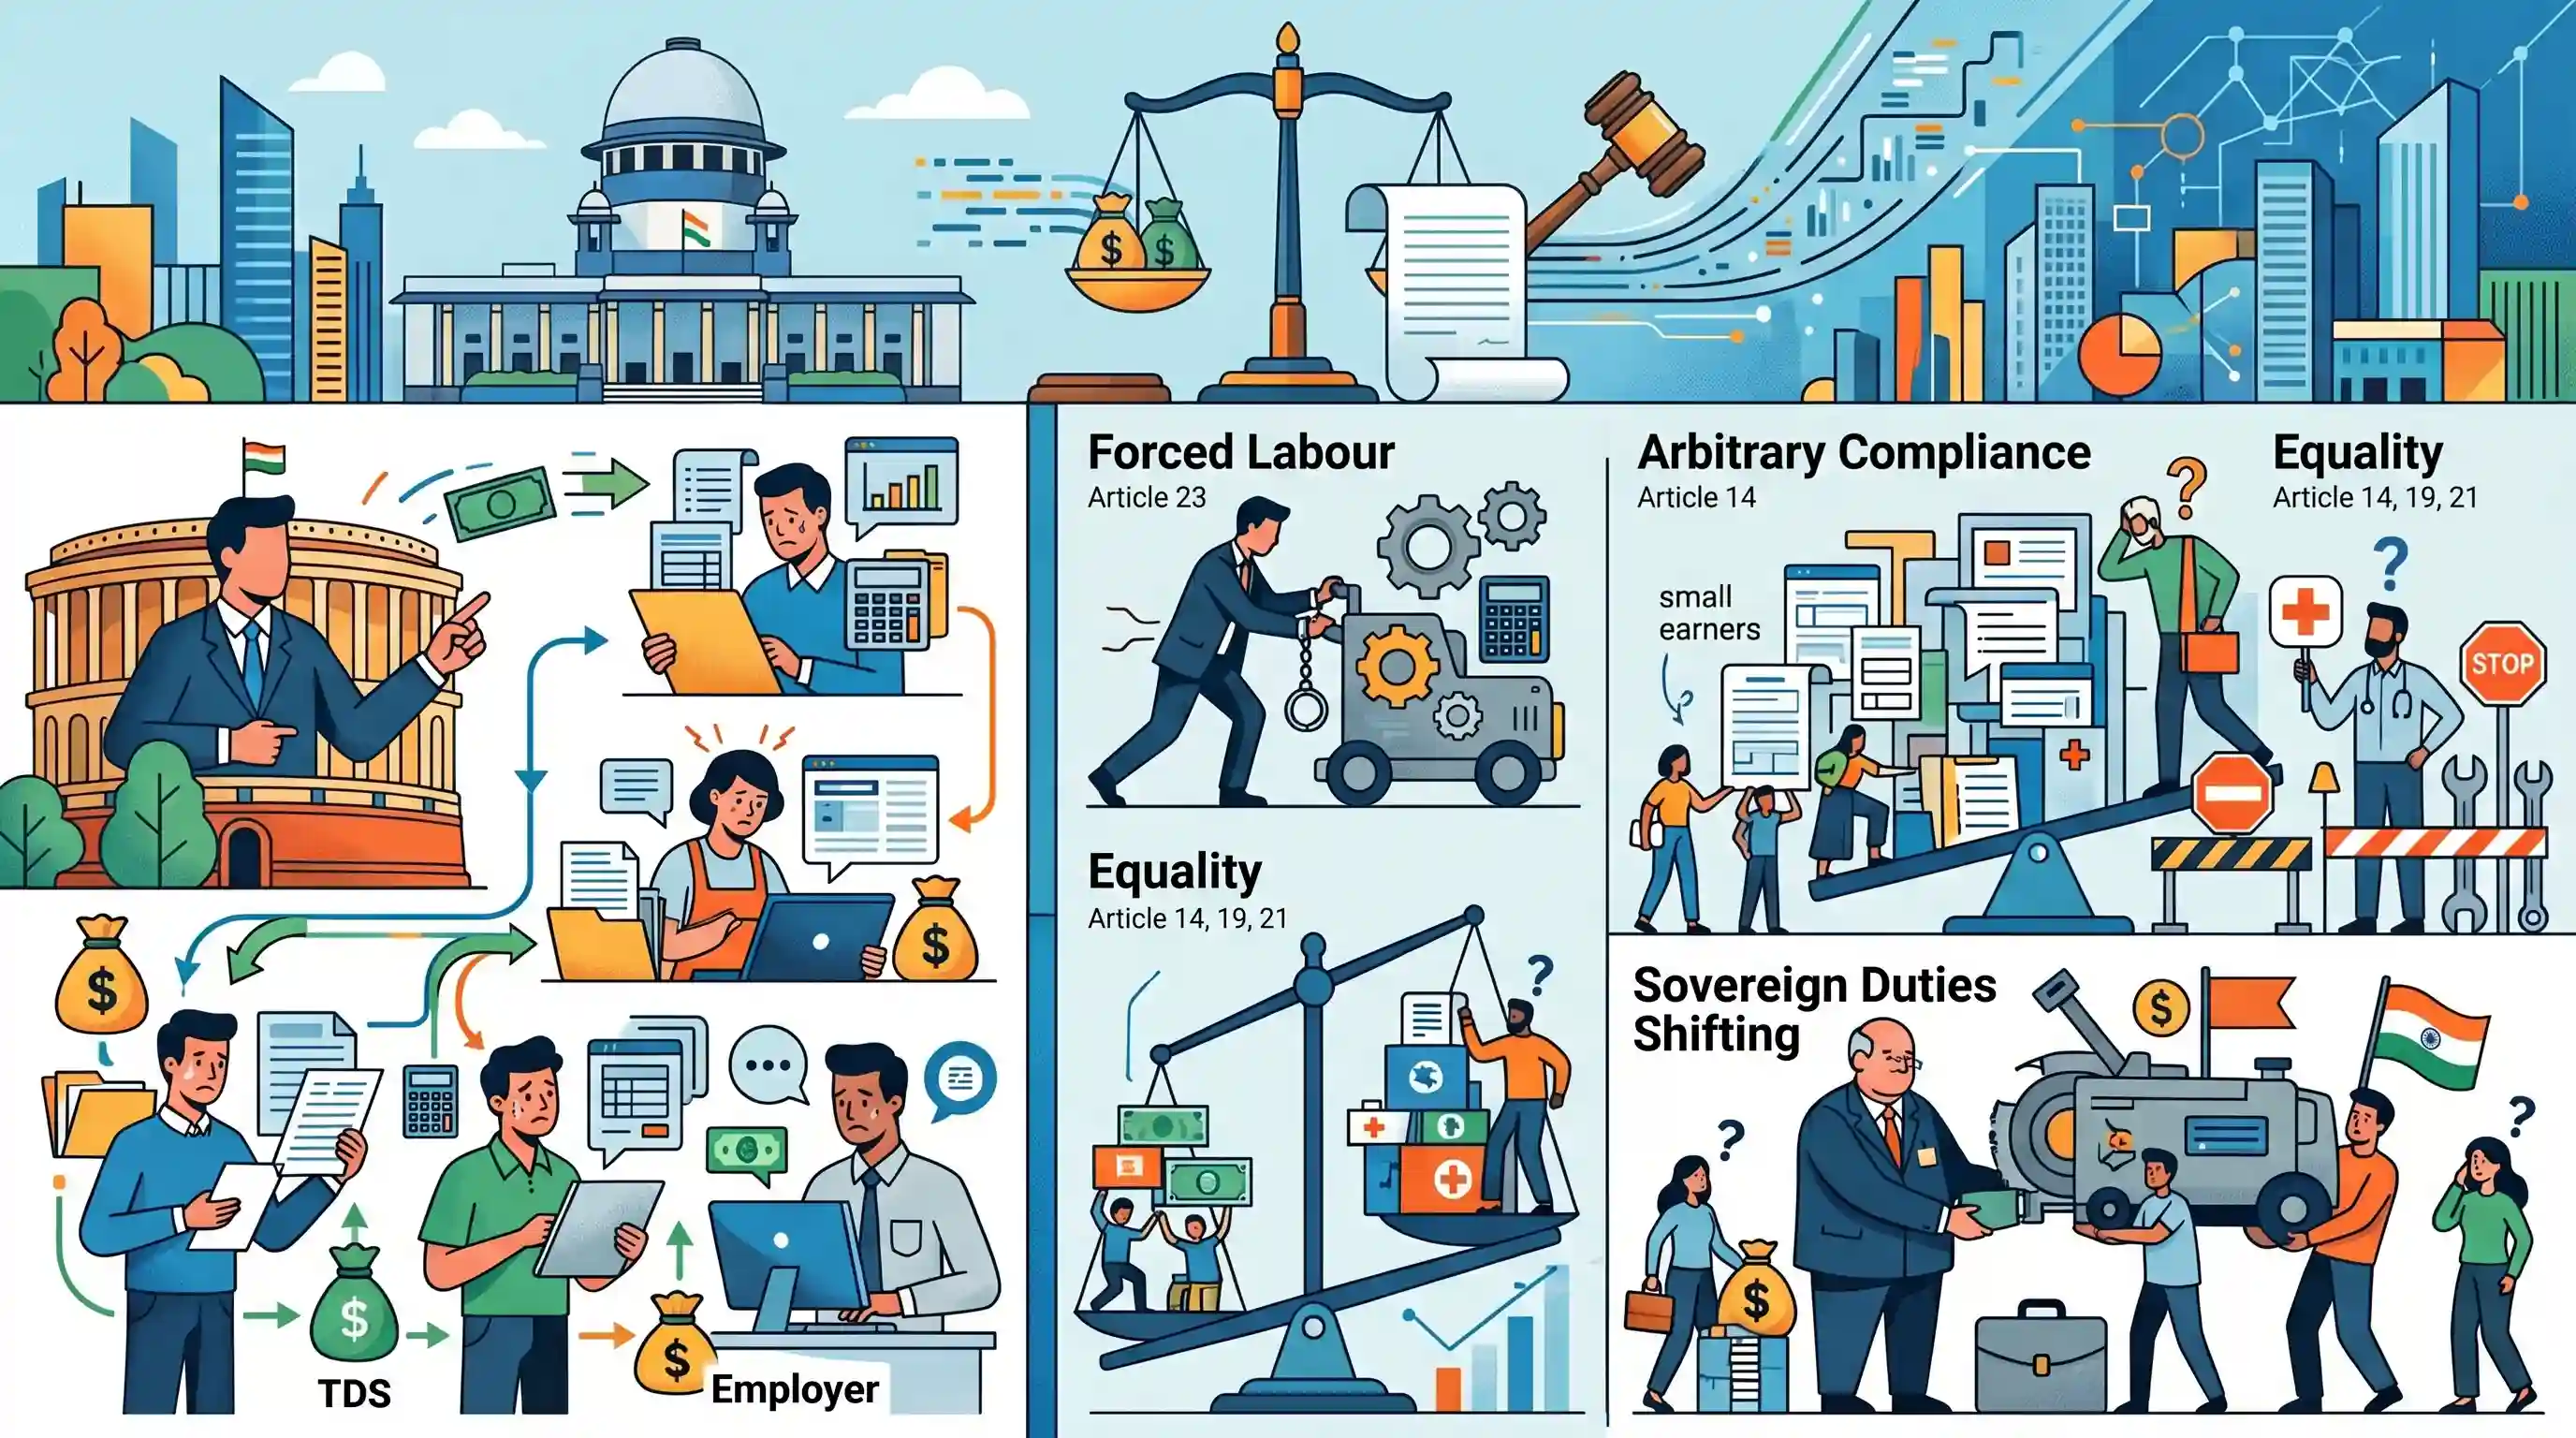
क्यों मायने रखता है
यह याचिका निजी संस्थाओं को कर संग्रह के कर्तव्यों को सौंपने की राज्य की शक्ति की सीमाओं से संबंधित नवीन संवैधानिक प्रश्न उठाती है। यदि सर्वोच्च न्यायालय 'जबरन श्रम' (forced labour) और मौलिक अधिकारों के उल्लंघन से संबंधित इन तर्कों पर विचार करता है, तो यह भारत के प्रत्यक्ष कर प्रशासन और अनुपालन ढांचे को महत्वपूर्ण रूप से प्रभावित कर सकता है।
सारांश
उच्चतम न्यायालय में दायर एक जनहित याचिका (PIL) में स्रोत पर कर कटौती (TDS) प्रणाली को समाप्त करने की मांग की गई है, जिसमें तर्क दिया गया है कि यह कई संवैधानिक मौलिक अधिकारों का उल्लंघन करती है। याचिकाकर्ता का दावा है कि बिना किसी मुआवजे के निजी नागरिकों को सरकार के लिए कर संग्रहकर्ता के रूप में कार्य करने के लिए मजबूर करना अनुच्छेद 23 के तहत 'बलात श्रम' के समान है। इसके अलावा, याचिका में कहा गया है कि TDS ढांचा मनमाना अनुपालन बोझ डालता है, जो समानता के अधिकार (अनुच्छेद 14), पेशा अपनाने के अधिकार (अनुच्छेद 19), और जीवन एवं स्वतंत्रता के अधिकार (अनुच्छेद 21) का उल्लंघन करता है, जबकि यह कम आय वाले लोगों को असमान रूप से प्रभावित करता है और संप्रभु कर्तव्यों को निजी संस्थाओं पर स्थानांतरित करता है।
मुख्य बिंदु
- आयकर अधिनियम के तहत स्रोत पर कर कटौती (TDS) प्रणाली को समाप्त करने की मांग करते हुए सुप्रीम कोर्ट में एक जनहित याचिका (PIL) दायर की गई है।
- याचिकाकर्ता का तर्क है कि TDS प्रणाली मनमानी है और मौलिक अधिकारों, विशेष रूप से अनुच्छेद 14, 19, 21 और 23 का उल्लंघन करती है।
- मुख्य तर्क यह दावा करता है कि निजी व्यक्तियों और संस्थाओं को बिना किसी मुआवजे के राज्य की ओर से कर एकत्र करने के लिए अनिवार्य करना अनुच्छेद 23 के तहत 'बलात श्रम' (forced labour) के समान है।
- जनहित याचिका (PIL) का तर्क है कि यह प्रणाली आर्थिक रूप से कमजोर वर्गों को असमान रूप से प्रभावित करती है और आम नागरिकों पर भारी अनुपालन लागत और जुर्माना थोपती है।
महत्वपूर्ण शब्द
स्रोत पर कर कटौती (TDS)

एक ऐसी व्यवस्था जहाँ कर का संग्रह स्रोत (जैसे वेतन, किराया आदि) पर किया जाता है। भुगतानकर्ता (deductor) एक निर्धारित प्रतिशत की कटौती करता है और इसे प्राप्तकर्ता (deductee) की ओर से सरकार के पास जमा कर देता है।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था (प्रत्यक्ष कराधान); कर अनुपालन तंत्र और सरकार के लिए राजस्व स्थिरता को समझने के लिए प्रासंगिक।
अनुच्छेद 23
'शोषण के विरुद्ध अधिकार' के तहत एक मौलिक अधिकार जो मानव दुर्व्यापार और बिना भुगतान के 'बेगार' (बलात् श्रम) को प्रतिबंधित करता है, जिसमें कानूनी या आर्थिक विवशता के तहत किया गया कार्य भी शामिल है।
UPSC context
GS Paper 2: भारतीय संविधान (मौलिक अधिकार); आधुनिक प्रशासनिक संदर्भों में 'बलात श्रम' की व्यापक व्याख्या का परीक्षण करता है।
जनहित याचिका (PIL)
'जनहित' के संरक्षण के लिए न्यायालय में शुरू की गई विधिक कार्रवाई। यह किसी भी नागरिक को उन लोगों के अधिकारों के उल्लंघन के लिए न्यायिक निवारण प्राप्त करने की अनुमति देता है जो स्वयं न्यायालय तक पहुँचने में असमर्थ हैं।
UPSC context
GS पेपर 2: न्यायपालिका; न्यायिक सक्रियता और वंचित या व्यापक समूहों के संवैधानिक अधिकारों की रक्षा के लिए प्रमुख तंत्र।
आयकर अधिनियम, 1961
भारत में प्रत्यक्ष कर लगाने, उन्हें प्रशासित करने और वसूलने के लिए अधिनियमित एक आधारभूत कानून। यह आय की गणना, छूट, कटौती (जैसे TDS) और गैर-अनुपालन के लिए दंडात्मक प्रावधानों के नियम निर्धारित करता है।
UPSC context
GS पेपर 3: अर्थव्यवस्था (राजकोषीय नीति); भारत के प्रत्यक्ष कर शासन का वैधानिक आधार और कर सरलीकरण पर हालिया चर्चाएँ।
भारतीय विधि आयोग
सरकार द्वारा एक निश्चित कार्यकाल के लिए स्थापित एक कार्यकारी निकाय (न तो सांविधिक और न ही संवैधानिक), जो कानूनी शोध करने और विधि एवं न्याय मंत्रालय को कानूनी सुधारों पर सलाह देने का कार्य करता है।
UPSC context
GS पेपर 2: शासन व्यवस्था (कार्यकारी निकाय); कानूनी सुधारों, पुराने कानूनों की समीक्षा करने और कानूनों की संवैधानिक वैधता पर सलाह देने के लिए महत्वपूर्ण।
अनुच्छेद 14
यह गारंटी देता है कि राज्य भारत के राज्य क्षेत्र के भीतर किसी भी व्यक्ति को 'विधि के समक्ष समानता' या 'विधियों के समान संरक्षण' से वंचित नहीं करेगा, जो राज्य की मनमानी कार्रवाई को प्रतिबंधित करता है।
UPSC context
GS पेपर 2: भारतीय संविधान; उन कानूनों के खिलाफ तर्कों के केंद्र में है जो नागरिकों के विशिष्ट वर्गों पर असंगत या मनमाना बोझ डालते हैं।
प्रारंभिक ट्रैप
अनुच्छेद 23 राज्य को किसी भी परिस्थिति में नागरिकों से किसी भी प्रकार की अनिवार्य, अवैतनिक सेवा की मांग करने से कड़ाई से प्रतिबंधित करता है।
गलत। अनुच्छेद 23(2) स्पष्ट रूप से राज्य को सार्वजनिक उद्देश्यों के लिए अनिवार्य सेवा लागू करने की अनुमति देता है, बशर्ते कि वह धर्म, मूलवंश, जाति या वर्ग के आधार पर भेदभाव न करे।
संबंधित अवधारणाएँ
बलात् श्रम के संबंध में अनुच्छेद 23 का दायरा और अपवाद क्या हैं?
- बेगार की परिभाषा: बिना पारिश्रमिक के अनिवार्य कार्य। अनुच्छेद 23 राज्य और निजी संस्थाओं, दोनों द्वारा किए जाने वाले शोषण से व्यक्तियों की रक्षा करने के लिए इसे प्रतिबंधित करता है।
- राज्य अपवाद: अनुच्छेद 23(2) राज्य को सार्वजनिक उद्देश्यों के लिए अनिवार्य सेवा लागू करने की अनुमति देता है, जिससे अवैतनिक श्रम पर लगा निषेध पूर्ण नहीं रह जाता है।
भारत में कराधान को नियंत्रित करने वाले प्रमुख संवैधानिक सिद्धांत क्या हैं?
- विधि का प्राधिकार: अनुच्छेद 265 यह अनिवार्य करता है कि कानून के अधिकार के बिना कोई भी कर न तो लगाया जाएगा और न ही वसूला जाएगा, जिससे राज्य द्वारा संसाधनों के निष्कर्षण पर संसदीय निगरानी सुनिश्चित होती है।
- संवैधानिक सीमाएं: करों को अनुच्छेद 14 (समानता) का उल्लंघन नहीं करना चाहिए और धन के संकेंद्रण को रोकने के लिए इन्हें DPSP के अनुच्छेद 39(c) के अनुरूप होना चाहिए।
अंतर-विषय पैटर्न
आर्थिक नीति की न्यायिक समीक्षा
SC पारंपरिक रूप से आर्थिक नीति (जैसे TDS फ्रेमवर्क) में उच्च संयम बरतता है। टैक्स कोड को चुनौती देने वाली PIL भारत में न्यायिक समीक्षा (judicial review) और विधायी कार्यक्षेत्र के बीच की सीमाओं का परीक्षण करती हैं।
औपचारिकरण के उपकरण के रूप में TDS
TDS केवल राजस्व के बारे में नहीं है; यह वित्तीय गतिविधियों (financial trails) को ट्रैक करता है, जो सीधे तौर पर GS2 के संवैधानिक अधिकारों को कर आधार को व्यापक बनाने, कर चोरी रोकने और अर्थव्यवस्था को औपचारिक बनाने जैसे GS3 के उद्देश्यों के साथ जोड़ता है।

प्रीलिम्स में अनुच्छेद 23 (अनिवार्य सार्वजनिक सेवा) के सटीक अपवादों का परीक्षण करने वाले एक कथन की अपेक्षा करें, जिसे आर्थिक या टैक्स संदर्भ में प्रस्तुत किया जा सकता है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2024PrelimsGS1
Under which of the following Articles of the Constitution of India, has the Supreme Court of India placed the Right to Privacy ?
- 2021PrelimsGS1
What is the position of the Right to Property in India?
- 2025PrelimsGS1
Consider the following statements : Statement I: In India, income from allied agricultural activities like poultry farming and wool rearing in rural areas is exempted from any tax. Statement II: In India, rural agricultural land is not considered a capital asset under the provisions of the Income-tax Act, 1961. Which one of the following is correct in respect of the above statements?
- 2025PrelimsGS1
With reference to the Government of India, consider the following information: Organization Some of its functions It works under I. Directorate of Enforcement Enforcement of the Fugitive Economic Offenders Act, 2018 Internal Security Division-I, Ministry of Home Affairs II. Directorate of Revenue Intelligence Enforces the Provisions of the Customs Act, 1962 Department of Revenue, Ministry of Finance III. Directorate General of Systems and Data Management Carrying out big data analytics to assist tax officers for better policy and nabbing tax evaders Department of Revenue, Ministry of Finance In how many of the above rows is the information correctly matched?
