अगली पीढ़ी के जीएसटी प्रक्रिया सुधार और अनुपालन उपाय
स्रोत:पीआईबी ↗
क्यों मायने रखता है
भारत के अप्रत्यक्ष कराधान ढांचे, राजकोषीय संघवाद, और व्यापार सुगमता (ease of doing business) तथा अनुपालन दक्षता (compliance efficiency) में सुधार के उपायों का विश्लेषण करने वाले उम्मीदवारों के लिए जीएसटी में आगामी संरचनात्मक और प्रक्रियागत सुधारों को समझना अत्यंत महत्वपूर्ण है।
सारांश
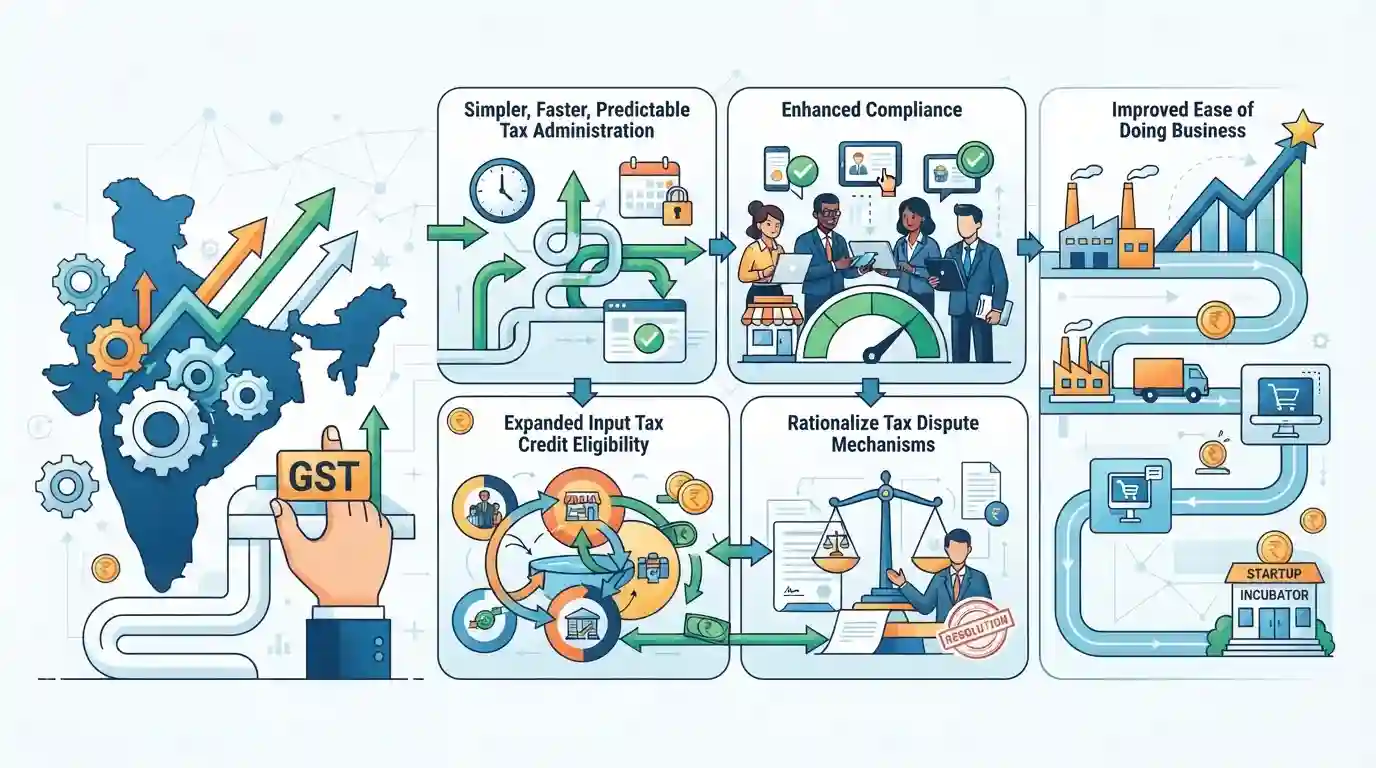
पीआईबी पृष्ठभूमि नोट जीएसटी परिषद द्वारा अनुशंसित अगली पीढ़ी के जीएसटी प्रक्रिया सुधारों की रूपरेखा तैयार करता है, जिसका उद्देश्य एक सरल, तेज और अधिक अनुमानित कर प्रशासन स्थापित करना, अनुपालन को बढ़ाना, इनपुट टैक्स क्रेडिट पात्रता का विस्तार करना, कर विवाद तंत्र को युक्तिसंगत बनाना और भारत में व्यापार सुगमता (ईज ऑफ डूइंग बिजनेस) में सुधार करना है।
मुख्य बिंदु
- 57वीं GST काउंसिल की बैठक में पंजीकरण (registration), रिटर्न, रिफंड, इनपुट टैक्स क्रेडिट (ITC) और विवाद समाधान (dispute resolution) के सरलीकरण पर केंद्रित अगली पीढ़ी के प्रक्रिया सुधारों (next-generation process reforms) की सिफारिश की गई।
- पंजीकरण और रद्दीकरण प्रक्रियाएँ मानवीय हस्तक्षेप को कम करने और व्यवसाय करने में सुगमता (ease of doing business) को बढ़ाने के लिए स्वचालित और सिस्टम-आधारित स्वीकृतियों की ओर बढ़ रही हैं।
- पूंजीगत वस्तुओं और इनपुट सेवाओं के लिए ITC पात्रता का विस्तार, साथ ही अवरुद्ध ITC पर प्रतिबंधों में ढील, का उद्देश्य कार्यशील पूंजी की बाधाओं को कम करना है।
- अपराधीकरण की समाप्ति के उपायों में अभियोजन की सीमा को ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करना और विश्वास-आधारित कर व्यवस्था को बढ़ावा देने के लिए गिरफ्तारी की कुछ शक्तियों को वापस लेना शामिल है।
प्रारंभिक ट्रैप
केंद्रीय वित्त मंत्रालय ने राज्यों से परामर्श किए बिना सीधे अगली पीढ़ी के जीएसटी प्रक्रिया सुधारों को लागू किया।
अभ्यर्थी अक्सर GST काउंसिल के फैसलों को केंद्रीय वित्त मंत्रालय के कार्यकारी आदेश समझ लेते हैं, और अनुच्छेद 279A के तहत इसकी संवैधानिक स्थिति को नजरअंदाज कर देते हैं जहाँ राज्यों के पास दो-तिहाई मतदान भार होता है।
संबंधित अवधारणाएँ
वस्तु एवं सेवा कर परिषद (GST Council) के संवैधानिक प्रावधान और संरचना क्या हैं?
- संवैधानिक आधार: संविधान के अनुच्छेद 279A के तहत गठित, जिसे 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से जोड़ा गया था।
- गठन: केंद्रीय वित्त मंत्री की अध्यक्षता में, जिसमें सदस्य के रूप में राज्यों के वित्त/कराधान मंत्री शामिल हैं।
- वोटिंग वेट: केंद्र के मत का भार एक-तिहाई होता है, और सभी राज्यों के कुल मतों का भार डाले गए कुल मतों का दो-तिहाई होता है।
- निर्णय नियम: निर्णयों के लिए उपस्थित और मतदान करने वाले सदस्यों के भारित मतों के कम से कम तीन-चौथाई बहुमत की आवश्यकता होती है।
अंतर-विषय पैटर्न
GST सुधार और ईज ऑफ डूइंग बिजनेस
पंजीकरण को सरल बनाना, रिफंड को स्वचालित करना, और अभियोजन सीमा को बढ़ाना सीधे तौर पर अनुपालन बोझ को लक्षित करते हैं, जो भारत की ईज ऑफ डूइंग बिजनेस रैंकिंग और मेक इन इंडिया के तहत विनिर्माण प्रतिस्पर्धात्मकता में योगदान देता है।
सहकारी संघवाद और जीएसटी परिषद
जीएसटी परिषद अनुच्छेद 279A के तहत सहकारी संघवाद के सिद्धांतों पर काम करती है, जो राज्य के राजस्व क्षतिपूर्ति की जरूरतों को राष्ट्रीय बाजार के एकीकरण के साथ संतुलित करती है।

GST काउंसिल की सिफारिशें + अभियोजन सीमा में वृद्धि + ITC का युक्तिकरण (rationalization) की प्रीलिम्स में विश्लेषणात्मक बयानों (analytical statements) के माध्यम से जाँच किए जाने की संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
