प्रधानमंत्री जन धन योजना और महिलाओं का आर्थिक सशक्तीकरण
स्रोत:पीआईबी ↗
क्यों मायने रखता है
वित्तीय समावेशन UPSC पाठ्यक्रम में एक बुनियादी विषय है, जो GS पेपर 3 (अर्थव्यवस्था और समावेशी विकास) और GS पेपर 2 (कल्याणकारी योजनाएं और लैंगिक सशक्तिकरण) दोनों को कवर करता है। यह महत्वपूर्ण मूल्यांकन इस बात पर प्रकाश डालता है कि कैसे एक मजबूत सामाजिक सुरक्षा और सूक्ष्म-ऋण ढांचा तैयार करने के लिए बुनियादी बैंकिंग सेवाओं का विस्तार किया जा सकता है, जिससे यह मुख्य परीक्षा (Mains) के विश्लेषणात्मक उत्तरों के लिए महत्वपूर्ण सामग्री और प्रारंभिक परीक्षा (Prelims) के लिए ठोस तथ्यात्मक विवरण प्रदान करता है।
सारांश
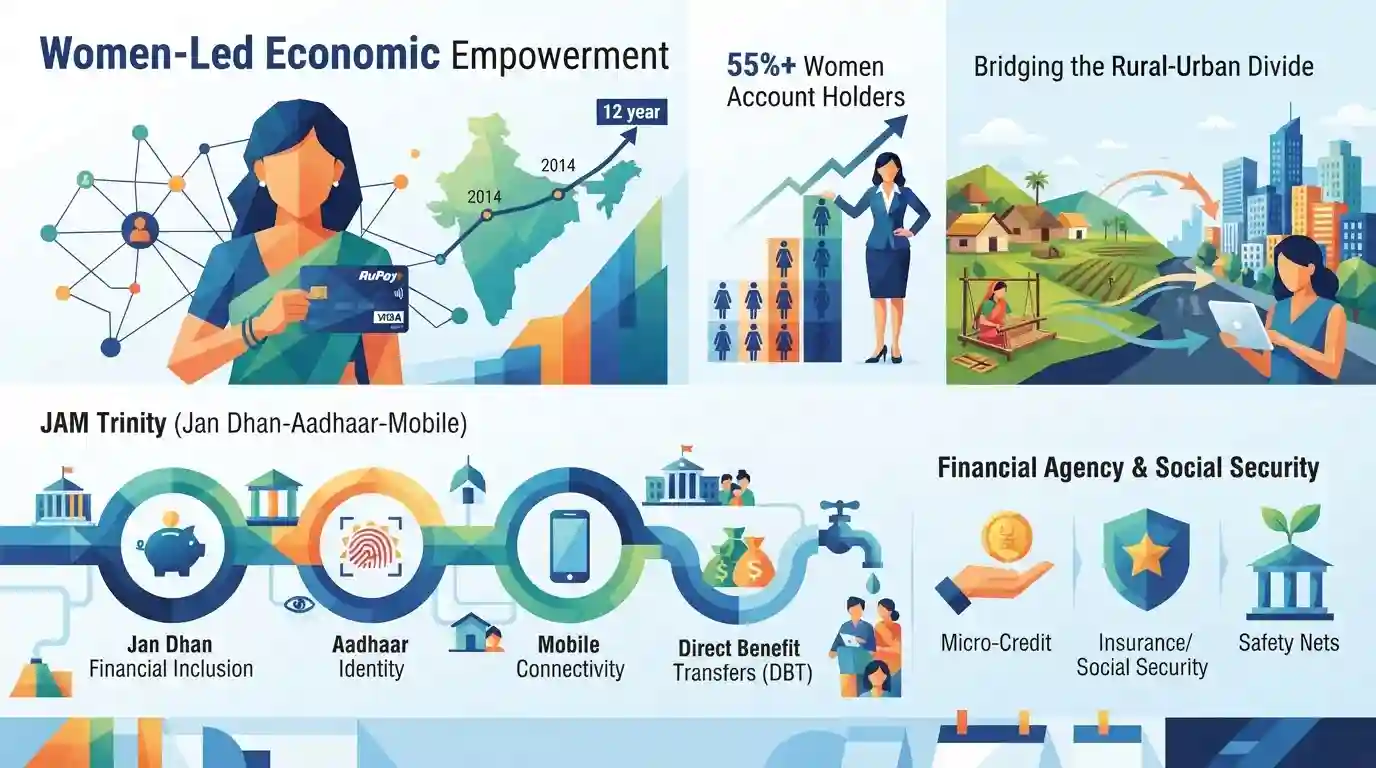
केंद्रीय महिला एवं बाल विकास मंत्री, श्रीमती अन्नपूर्णा देवी ने प्रधानमंत्री जन-धन योजना (PMJDY) के 12 वर्षों के मील के पत्थर की सराहना की और महिलाओं के नेतृत्व वाले आर्थिक सशक्तिकरण को बढ़ावा देने में इसकी सफलता पर प्रकाश डाला। 28 अगस्त, 2014 को शुरू की गई यह योजना मात्र वित्तीय समावेशन से आगे बढ़कर महिलाओं को सक्रिय रूप से सशक्त बनाने की दिशा में बढ़ चुकी है, जो अब 55% से अधिक खातों की धारक हैं। ग्रामीण-शहरी विभाजन को पाटकर (ग्रामीण/अर्ध-शहरी क्षेत्रों में दो-तिहाई खातों के साथ) और निर्बाध व रिसाव-मुक्त प्रत्यक्ष लाभ हस्तांतरण (DBT) के लिए JAM (जनधन-आधार-मोबाइल) ट्रिनिटी का लाभ उठाकर, PMJDY ने देश के सबसे कमजोर वर्गों के लिए वित्तीय एजेंसी (financial agency) को संस्थागत रूप दिया है, जो सुरक्षा तंत्र (safety nets), सूक्ष्म ऋण और सामाजिक सुरक्षा के लिए एक प्रवेश द्वार के रूप में कार्य कर रहा है।
मुख्य बिंदु
- प्रधानमंत्री जन-धन योजना (PMJDY) ने 28 अगस्त, 2026 को अपने कार्यान्वयन के 12 वर्ष पूरे कर लिए, जो बुनियादी वित्तीय समावेशन से वास्तविक महिला-नेतृत्व वाले आर्थिक सशक्तिकरण की ओर एक बदलाव को चिह्नित करता है।
- कुल जन धन खातों में से 55% से अधिक खाते महिलाओं के पास हैं, जो उन्हें घरेलू वित्तीय संसाधनों तक सीधी पहुंच और नियंत्रण प्रदान करते हैं, जिससे उनकी आर्थिक एजेंसी को बढ़ावा मिलता है।
- लगभग 66-67% PMJDY खाते ग्रामीण और अर्ध-शहरी क्षेत्रों में स्थित हैं, जिससे औपचारिक बैंकिंग बुनियादी ढांचे में स्थानिक असमानता कम हो रही है।
- आधार और मोबाइल फोन (JAM ट्रिनिटी) के साथ एकीकृत, PMJDY ने लक्षित लाभार्थियों, विशेष रूप से महिलाओं के हाथों में सीधे पारदर्शी और रिसाव-मुक्त प्रत्यक्ष लाभ अंतरण (DBT) को सक्षम बनाया है।
- PMJDY खाते शून्य-शेष आवश्यकता वाले बुनियादी बचत बैंक जमा (BSBD) खाते हैं, जो ₹2 लाख के अंतर्निहित दुर्घटना बीमा कवर (28 अगस्त, 2018 के बाद खोले गए खातों के लिए) के साथ एक रुपे (RuPay) डेबिट कार्ड प्रदान करते हैं।
- यह योजना ₹10,000 तक की ओवरड्राफ्ट (OD) सुविधा प्रदान करती है, जिसमें परिवार की महिला मुखिया को प्राथमिकता दी जाती है, जो एक माइक्रो-क्रेडिट कुशन के रूप में कार्य करती है।
- PMJDY व्यापक सामाजिक सुरक्षा कार्यक्रमों के लिए एक महत्वपूर्ण प्रवेश द्वार के रूप में कार्य करता है, जिसमें PMJJBY (जीवन बीमा), PMSBY (दुर्घटना बीमा) और अटल पेंशन योजना (पेंशन) शामिल हैं।
- 'बीसी सखियों' (महिला बिजनेस कॉरेस्पोंडेंट) की तैनाती ने ग्रामीण बैंकिंग सेवाओं के वितरण में क्रांतिकारी बदलाव लाया है, जो घर-द्वार पर सेवाएं प्रदान कर रही हैं और महिलाओं के बीच स्थानीय सूक्ष्म-उद्यमशीलता को बढ़ावा दे रही हैं।
महत्वपूर्ण शब्द
प्रधानमंत्री जन-धन योजना

भारत का राष्ट्रीय वित्तीय समावेशन मिशन, जिसे 2014 में शुरू किया गया था, बैंक रहित वयस्कों को शून्य-शेष बुनियादी बचत खाते, ₹2 लाख के दुर्घटना बीमा के साथ RuPay डेबिट कार्ड, ₹10,000 तक की ओवरड्राफ्ट सुविधा और सामाजिक सुरक्षा से सीधा जुड़ाव प्रदान करता है।
UPSC context
GS पेपर III (समावेशी विकास/वित्तीय समावेशन)। डिजिटल वित्तीय अवसंरचना, लैंगिक-समावेशी विकास और प्रत्यक्ष कल्याण वितरण मॉडल की समझ का परीक्षण करता है।
प्रधानमंत्री जीवन ज्योति बीमा योजना
वर्ष 2015 में शुरू की गई एक सरकार समर्थित, नवीकरणीय एक-वर्षीय टर्म जीवन बीमा योजना, जो ₹436 के वार्षिक प्रीमियम पर किसी भी कारण से होने वाली मृत्यु के लिए ₹2 लाख का कवर प्रदान करती है और यह 18–50 वर्ष की आयु के बैंक खाताधारकों के लिए उपलब्ध है।
UPSC context
GS पेपर II (सामाजिक न्याय/कल्याणकारी योजनाएं)। अनौपचारिक कार्यबल के लिए वित्तीय सुरक्षा प्रणालियों और कम लागत वाले जीवन बीमा की पहुंच के ज्ञान का परीक्षण करता है।
प्रधानमंत्री सुरक्षा बीमा योजना
वर्ष 2015 में शुरू की गई एक सरकार-समर्थित, नवीकरणीय एक-वर्षीय व्यक्तिगत दुर्घटना बीमा योजना, जो मात्र ₹20 के न्यूनतम वार्षिक प्रीमियम पर दुर्घटनाजनित मृत्यु/पूर्ण विकलांगता के लिए ₹2 लाख और आंशिक विकलांगता के लिए ₹1 लाख का कवर प्रदान करती है।
UPSC context
GS पेपर II (सामाजिक न्याय/कल्याणकारी योजनाएं)। असंगठित क्षेत्र के श्रमिकों के लिए जोखिम न्यूनीकरण संरचनाओं और किफायती सामाजिक सुरक्षा सुरक्षा-जाल (safety nets) का परीक्षण करता है।
अटल पेंशन योजना
2015 में शुरू की गई और PFRDA द्वारा विनियमित एक सरकार समर्थित पेंशन योजना, जो 18–40 वर्ष की आयु के असंगठित क्षेत्र के श्रमिकों को 60 वर्ष की आयु प्राप्त करने के बाद ₹1,000–₹5,000 की गारंटीकृत मासिक पेंशन प्रदान करती है।
UPSC context
GS पेपर II (सामाजिक न्याय/कल्याणकारी योजनाएं)। असंगठित क्षेत्र में वृद्धावस्था पेंशन संरचनाओं, वित्तीय नियोजन और सेवानिवृत्ति सुरक्षा का परीक्षण करता है।
प्रधानमंत्री मातृ वंदना योजना
2017 में शुरू की गई एक केंद्र प्रायोजित सशर्त नकद हस्तांतरण योजना, जो गर्भवती और स्तनपान कराने वाली माताओं को उनके पहले बच्चे के लिए ₹5,000 का नकद प्रोत्साहन प्रदान करती है ताकि मजदूरी के नुकसान की आंशिक भरपाई की जा सके और पोषण को बढ़ावा दिया जा सके।
UPSC context
जीएस पेपर II (स्वास्थ्य/कल्याणकारी योजनाएं)। मातृ स्वास्थ्य हस्तक्षेपों, प्रत्यक्ष लाभ हस्तांतरण की प्रभावकारिता और NFSA 2013 के तहत पोषण संबंधी नीतियों का परीक्षण करता है।
महिला एवं बाल विकास मंत्रालय
भारत सरकार का प्रमुख मंत्रालय जो नीतियां तैयार करने, कानूनों को लागू करने और देश भर में जेंडर-बजटिंग तथा बाल कल्याण कार्यक्रमों के समन्वय के लिए जिम्मेदार है।
UPSC context
GS पेपर II (शासन/कल्याण)। महिलाओं और बच्चों के लिए डिज़ाइन किए गए संस्थागत ढांचों, नीतिगत समन्वय और लैंगिक रूप से समावेशी योजनाओं का परीक्षण करता है।
प्रारंभिक ट्रैप
सभी जन धन खातों को खोलने पर ₹2 लाख का फ्लैट, बिना किसी शर्त के दुर्घटना बीमा कवर मिलता है।
₹2 लाख का कवर केवल 28 अगस्त, 2018 के बाद खोले गए खातों पर लागू होता है, और इसके लिए दुर्घटना से पहले 90 दिनों के भीतर एक सफल लेनदेन होना आवश्यक है।
संबंधित अवधारणाएँ
बुनियादी बचत बैंक जमा (BSBD) खाते की मुख्य विशेषताएं क्या हैं?
- शून्य शेष: खाता खोलने या बनाए रखने के लिए किसी न्यूनतम शेष राशि की आवश्यकता नहीं है।
- निकासी सीमा: खाताधारकों को एक महीने में अधिकतम चार बार नकद निकासी की अनुमति है।
- कोई शुल्क नहीं: बैंक निष्क्रिय BSBD खातों के गैर-संचालन या उन्हें सक्रिय करने के लिए कोई शुल्क नहीं ले सकते हैं।
भारत में बिजनेस कॉरेस्पोंडेंट (BC) मॉडल कैसे कार्य करता है?
- परिभाषा: BCs बैंक-अधिकृत रिटेल एजेंट हैं जो बैंकिंग सुविधा से वंचित या कम बैंकिंग सुविधा वाले ग्रामीण क्षेत्रों में बुनियादी बैंकिंग सेवाएं प्रदान करते हैं।
- अनुमत सेवाएं: वे जमा, नकद निकासी, प्रेषण हस्तांतरण की सुविधा प्रदान करते हैं और सूक्ष्म-ऋण आवेदनों को संसाधित करते हैं।
- प्रमुख कर्ता: NGOs, सूक्ष्म वित्त संस्थान और व्यक्तिगत स्वयं सहायता समूह के सदस्य (जैसे बैंक सखी) BCs के रूप में कार्य कर सकते हैं।
अंतर-विषय पैटर्न
JAM ट्रिनिटी और राजकोषीय सुदृढ़ीकरण
प्रत्यक्ष लाभ अंतरण (DBT) के लिए आधार से जुड़े जन धन खातों का उपयोग करने से मध्यस्थों की भूमिका न्यूनतम हो जाती है, जिससे प्रशासनिक रिसाव में काफी कमी आती है और सरकार के राजकोषीय घाटे को सुव्यवस्थित करने में मदद मिलती है।
वित्तीय समावेशन और लैंगिक एजेंसी
PMJDY के तहत 55% से अधिक महिला खाता स्वामित्व, महिलाओं की वित्तीय स्वतंत्रता को संस्थागत रूप देने और परिवार के भीतर निर्णय लेने की गतिशीलता को बदलने पर GS-1 और GS-2 की बहसों से सीधे तौर पर जुड़ता है।

बहु-कथन वाले प्रश्न PMJDY के 2018 के बाद के संरचनात्मक बदलाव के साथ-साथ इसकी विशिष्ट शर्तों (ओवरड्राफ्ट सीमा, आयु मानदंड) का परीक्षण कर सकते हैं।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2016MainsGS3
Pradhan Mantri Jan-Dhan Yojana (PMJDY) is necessary for bringing unbanked to the institutional finance fold. Do you agree with this for financial inclusion of the poorer section of the Indian society? Give arguments to justify your opinion.
- 2024PrelimsGS1
With reference to the Pradhan Mantri Jan Dhan Yojana (PMJDY), which of the following statements is/are correct? 1. The scheme aims to open bank accounts for unbanked households. 2. There is a minimum balance requirement for accounts opened under this scheme. 3. Beneficiaries get a Rupay Debit Card with an inbuilt accident insurance cover. Select the correct answer using the code given below.
- 2015PrelimsGS1
'Pradhan Mantri Jan-Dhan Yojana' has been launched for
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
