SIDBI और क्षेत्रीय ग्रामीण बैंकों ने MSME सह-ऋण ढांचे का विस्तार किया
स्रोत:पीआईबी ↗
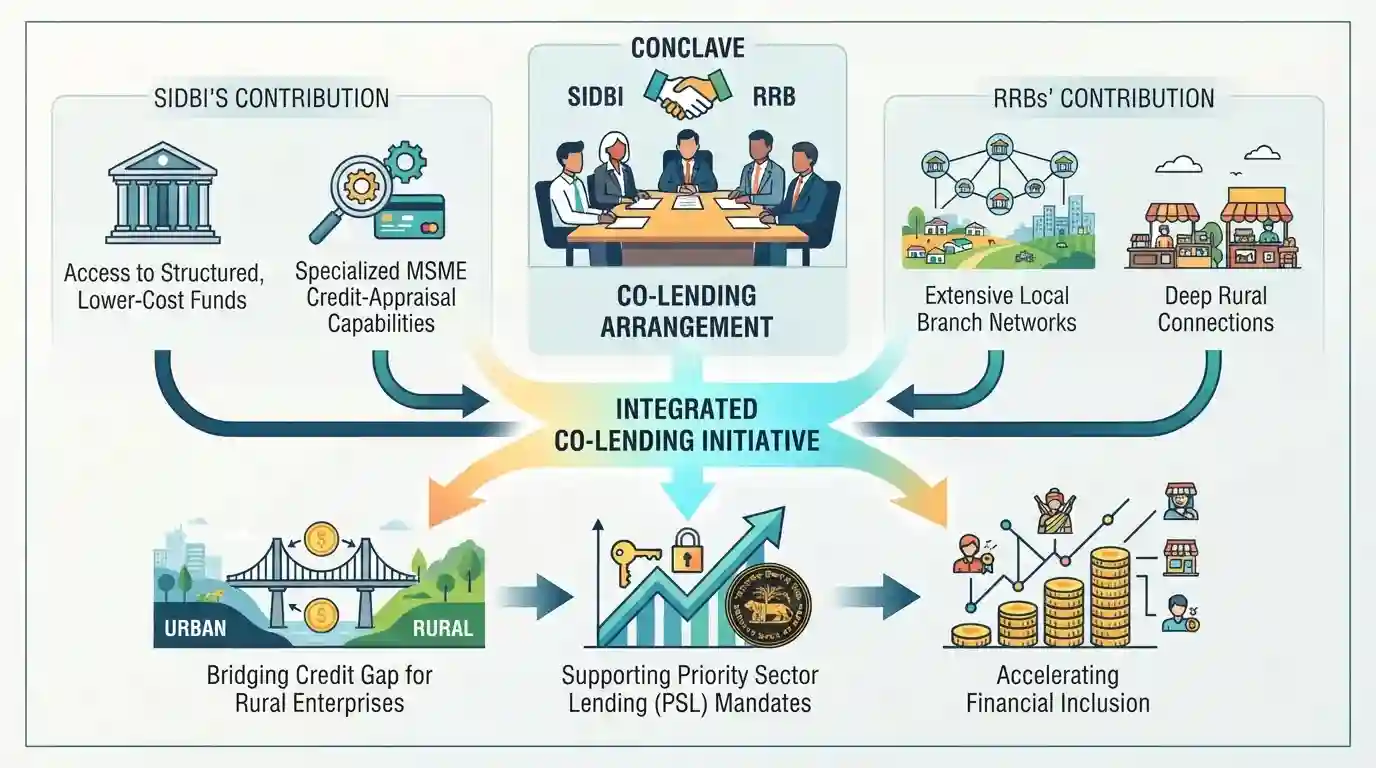
क्यों मायने रखता है
UPSC अक्सर भारत की बैंकिंग प्रणाली के परिचालन ढांचे, MSME ऋण बाधाओं और वित्तीय समावेशन रणनीतियों का परीक्षण करता है। यह समझना कि SIDBI जैसे शीर्ष संस्थान जोखिम को कम करने और प्राथमिकता प्राप्त क्षेत्र (Priority Sector) के लक्ष्यों को प्राप्त करने के लिए क्षेत्रीय संस्थाओं (RRBs) के साथ सह-ऋण मॉडल (co-lending models) का उपयोग कैसे करते हैं, मुख्य परीक्षा GS3 (संसाधनों का संग्रहण - Mobilization of Resources) और प्रारंभिक परीक्षा (Prelims) के अर्थव्यवस्था संबंधी प्रश्नों के लिए अत्यंत महत्वपूर्ण है।
सारांश
भारतीय लघु उद्योग विकास बैंक (SIDBI) ने अपने MSME सह-ऋण (co-lending) व्यवस्था के विस्तार पर चर्चा करने के लिए क्षेत्रीय ग्रामीण बैंकों (RRBs) के प्रमुखों के साथ एक सम्मेलन आयोजित किया। संरचित, कम लागत वाले फंडों तक SIDBI की पहुंच और विशिष्ट MSME क्रेडिट-मूल्यांकन क्षमताओं को RRBs के व्यापक स्थानीय शाखा नेटवर्क के साथ एकीकृत करके, इस पहल का उद्देश्य ग्रामीण और अर्ध-शहरी उद्यमों के लिए ऋण के अंतर (credit gap) को पाटना है। यह सह-ऋण ढांचा सूक्ष्म, लघु और मध्यम उद्यमों को लक्षित ऋण वितरण सुनिश्चित करके वित्तीय समावेशन को गति देता है और भारतीय रिजर्व बैंक (RBI) के प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) अधिदेशों का समर्थन करता है।
मुख्य बिंदु
- SIDBI ने क्षेत्रीय ग्रामीण बैंकों (RRBs) के प्रमुखों के लिए उनके MSME सह-ऋण (co-lending) व्यवस्था को बढ़ावा देने और उसका विस्तार करने के लिए एक कॉन्क्लेव का आयोजन किया।
- यह साझेदारी RRBs के गहन ग्रामीण और अर्ध-शहरी शाखा नेटवर्क के साथ-साथ SIDBI की विशिष्ट MSME अंडरराइटिंग विशेषज्ञता और पूंजी पूल का लाभ उठाती है।
- सह-ऋण (Co-lending) MSME क्षेत्र में ऋण के अंतर को दूर करने में मदद करता है, जिससे अंतिम छोर तक वित्तीय समावेशन सक्षम होता है और ग्रामीण औद्योगीकरण को बढ़ावा मिलता है।
- यह पहल सूक्ष्म और लघु उद्यमों के लिए ऋण प्रवाह को सुव्यवस्थित करके सीधे तौर पर RBI के प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) उद्देश्यों के अनुरूप है।
महत्वपूर्ण शब्द
प्राथमिकता प्राप्त क्षेत्र को ऋण (PSL)

RBI का एक अनिवार्य ढांचा जिसके तहत बैंकों के लिए अपने ऋण का एक निश्चित प्रतिशत—जैसे वाणिज्यिक बैंकों के लिए 40% और RRBs के लिए 75%—कृषि, MSMEs, आवास और कमजोर वर्गों जैसे महत्वपूर्ण लेकिन ऋण-बाधित क्षेत्रों को आवंटित करना आवश्यक होता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था) और प्रीलिम्स के लिए महत्वपूर्ण। वित्तीय समावेशन, RBI के अधिदेशों और ग्रामीण ऋण वितरण तंत्र के ज्ञान का परीक्षण करता है।
RBI को-लेंडिंग मॉडल (CLM)
RBI का एक ढांचा जो बैंकों और गैर-बैंकिंग वित्तीय कंपनियों (NBFCs) को संयुक्त रूप से ऋण स्वीकृत (originate) करने और उन्हें वित्तपोषित करने की अनुमति देता है। यह मॉडल बैंक की कम लागत वाली पूंजी (जो 80% तक का जोखिम उठाती है) को NBFC की व्यापक जमीनी स्तर की पहुंच के साथ जोड़ता है।
UPSC context
GS पेपर 3 (बैंकिंग) के लिए महत्वपूर्ण। यह ऋण वितरण नवाचारों, MSME वित्तपोषण और बैंकिंग क्षेत्र में संरचनात्मक सुधारों की समझ का मूल्यांकन करता है।
Small Industries Development Bank of India (SIDBI)
1990 में स्थापित एक सांविधिक निकाय, जो सूक्ष्म, लघु और मध्यम उद्यमों (MSMEs) के संवर्धन, वित्तपोषण और विकास के लिए भारत के प्रमुख वित्तीय संस्थान के रूप में कार्य करता है। यह MSME ऋण अंतराल को पाटने के लिए प्रत्यक्ष ऋण, पारिस्थितिकी तंत्र सहायता और पुनर्वित्त प्रदान करता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था) के लिए प्रासंगिक। इसके सांविधिक दर्जे, स्वामित्व और संस्थागत MSME सहायता में इसकी भूमिका के संबंध में प्रीलिम्स में अक्सर प्रश्न पूछे जाते हैं।
क्षेत्रीय ग्रामीण बैंक (RRBs)
ग्रामीण क्षेत्रों को सेवाएं प्रदान करने के लिए RRB अधिनियम, 1976 के तहत स्थापित अनुसूचित वाणिज्यिक बैंक। इनका स्वामित्व संयुक्त रूप से केंद्र सरकार (50%), प्रायोजक बैंकों (35%) और संबंधित राज्य सरकारों (15%) के पास होता है।
UPSC context
GS Paper 3 (समावेशी विकास) के लिए अत्यंत महत्वपूर्ण। ग्रामीण ऋण संरचना, स्वामित्व संरचना और उनके सख्त 75% प्राथमिकता प्राप्त क्षेत्र ऋण (Priority Sector Lending) लक्ष्य के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
क्षेत्रीय ग्रामीण बैंक (RRBs) अनुसूचित वाणिज्यिक बैंकों पर लागू होने वाले मानक 40% प्राथमिकता प्राप्त क्षेत्र ऋण (Priority Sector Lending) लक्ष्य के अधीन हैं।
RRBs को अपने ANBC का 75% प्राथमिकता प्राप्त क्षेत्रों के लिए लक्षित करने का अधिदेश दिया गया है, जो उनके मूल विकासात्मक और ग्रामीण अधिदेश को दर्शाता है।
संबंधित अवधारणाएँ
क्षेत्रीय ग्रामीण बैंकों (RRBs) का विनियामक और स्वामित्व ढांचा क्या है?
- उत्पत्ति और विनियमन: नरसिम्हन कार्य समूह की सिफारिशों के आधार पर 1975 में स्थापित; RBI द्वारा विनियमित और NABARD द्वारा पर्यवेक्षित।
- स्वामित्व विभाजन: वैधानिक रूप से केंद्र सरकार (50%), प्रायोजक बैंक (35%) और संबंधित राज्य सरकार (15%) के बीच विभाजित।
- PSL अधिदेश: अपने समायोजित शुद्ध बैंक ऋण (ANBC) का 75% प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) के लिए आवंटित करना अनिवार्य है।
को-लेंडिंग अरेंजमेंट (CLA) फ्रेमवर्क क्या है?
- मूल उद्देश्य: A model designed to leverage the low-cost funds of banks alongside the last-mile reach of partner originators (NBFCs/RRBs).
- जोखिम प्रतिधारण: CLA 2025 निर्देशों के तहत, भागीदार मूल इकाई को प्रत्येक ऋण का न्यूनतम 10% हिस्सा अपने पास रखना होगा।
- आस्ति वर्गीकरण: यदि एक भागीदार किसी उधारकर्ता को SMA/NPA के रूप में वर्गीकृत करता है, तो प्रणाली की स्थिरता की रक्षा के लिए दूसरे भागीदार को भी अपने वर्गीकरण को संरेखित करना होगा।
अंतर-विषय पैटर्न
ग्रामीण बैंकिंग में सहकारी संघवाद
50:35:15 का RRB इक्विटी विभाजन एक त्रिपक्षीय सहकारी संघीय मॉडल को दर्शाता है, जहाँ वाणिज्यिक बैंकिंग दक्षता का मेल स्थानीय क्षेत्रीय लोक नीति से होता है।
सह-ऋण और प्रणालीगत जोखिम का संचरण
जबकि सह-ऋण (co-lending) ऋण तक पहुँच को बेहतर बनाता है, साझेदारों के बीच अनिवार्य NPA संरेखण यह सुनिश्चित करता है कि स्थानीयकृत ग्रामीण परिसंपत्ति गुणवत्ता के तनाव की तुरंत पहचान की जाए।

2025 के को-लेंडिंग (Co-Lending) फ्रेमवर्क के तहत विभेदित PSL लक्ष्य और जोखिम-साझाकरण मानदंड UPSC Prelims के लिए अत्यधिक संभावित विषय हैं।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2013PrelimsGS1
Priority Sector Lending by banks in India constitutes the lending to
- 2023PrelimsGS1
Consider the following statements with reference to India: 1. According to the 'Micro, Small and Medium Enterprises Development (MSMED) Act, 2006', the 'medium enterprises' are those with investments in plant and machinery between ₹ 15 crore and ₹ 25 crore. 2. All bank loans to the Micro, Small and Medium Enterprises qualify under the priority sector. Which of the statements given above is/are correct?
- 2011PrelimsGS1
In India, which of the following have the highest share in the disbursement of credit to agriculture and allied activities?
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
