भारत में राजकोषीय संघवाद और खनिज कराधान सुधार
स्रोत:पीआईबी ↗
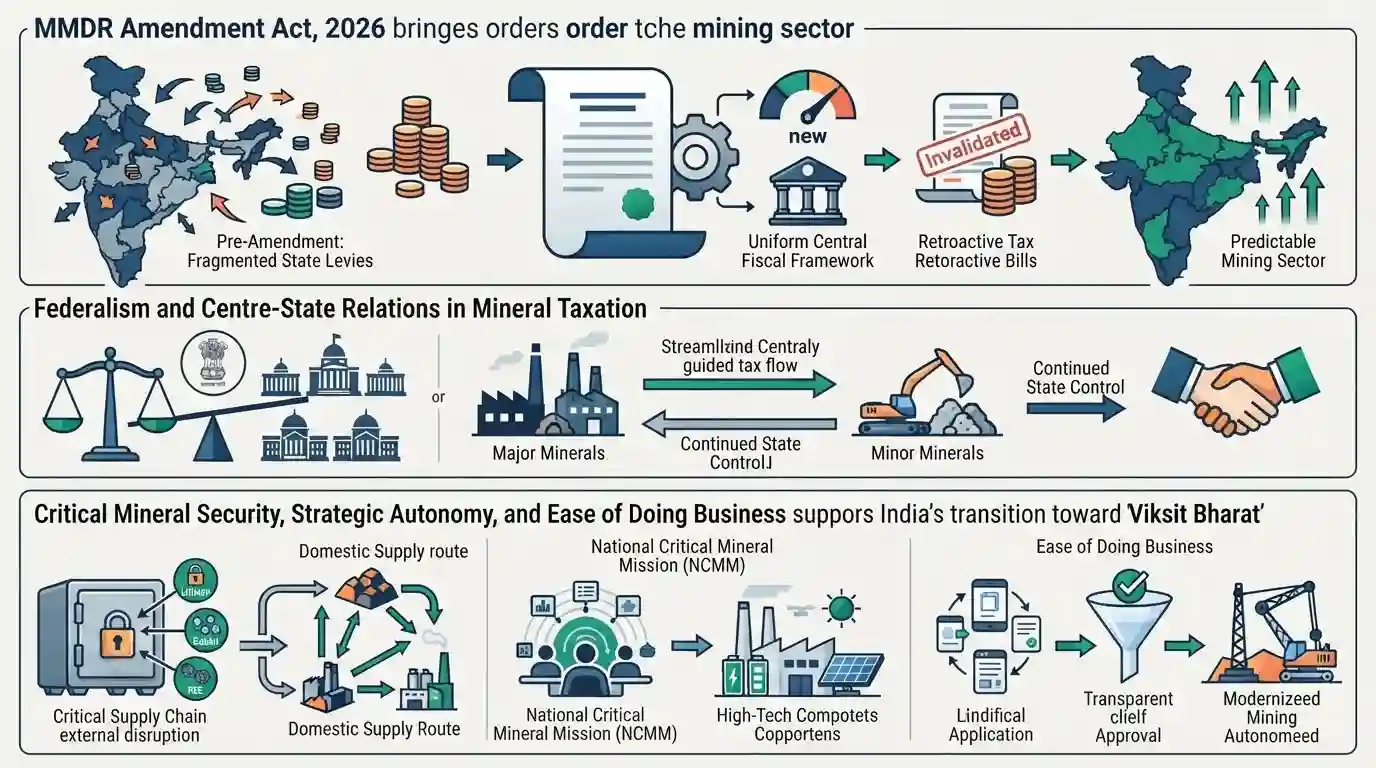
क्यों मायने रखता है
खनिज अधिकारों पर केंद्र और राज्यों के बीच कराधान शक्तियों का विभाजन भारत में एक प्रमुख संवैधानिक और संघीय मुद्दा है (जो अक्सर खनिज कराधान पर सुप्रीम कोर्ट के ऐतिहासिक निर्णयों से जुड़ता रहा है)। यह विधायी संशोधन आंतरिक बाजार के विखंडन को रोकने, डाउनस्ट्रीम लागत को नियंत्रित करने और महत्वपूर्ण खनिजों की आपूर्ति श्रृंखला को सुरक्षित करने के लिए खनिज शुल्कों पर नियामक प्राधिकरण को केंद्रीकृत करके भारत के सहकारी संघवाद और राजकोषीय ढांचे को सीधे तौर पर एक नया आकार देता है।
सारांश
खान और खनिज (विकास और विनियमन) (MMDR) संशोधन अधिनियम, 2026 भारत के खनन क्षेत्र के लिए एक पूर्वानुमेय, समान और केंद्र-निर्देशित राजकोषीय ढांचे की शुरुआत करता है। यह राज्य सरकारों को खनिज अधिकारों और खनिज-युक्त भूमि पर एकतरफा रूप से नए लेवी या उपकर लगाने से रोकता है (एक नई धारा 9D के माध्यम से), और लंबित भूतलक्षी कर मांगों को अमान्य करता है। यह सुधार राज्य-कर के उस उच्च और खंडित बोझ का समाधान करता है, जिसने आयात की तुलना में घरेलू खनन को अत्यधिक महंगा बना दिया था और महत्वपूर्ण खनिज सुरक्षा को खतरे में डाल दिया था। उप-खनिजों (minor minerals) पर राज्य के नियंत्रण की रक्षा करते हुए और मुख्य खनिजों की नीलामी के राजस्व में उनके मौजूदा हिस्से को बरकरार रखते हुए, यह अधिनियम निवेश, ऊर्जा सुरक्षा और विनिर्माण को मजबूत करने का प्रयास करता है, जो भारत को 'विकसित भारत' की ओर अग्रसर होने में सहायता प्रदान करता है।
मुख्य बिंदु
- MMDR संशोधन अधिनियम, 2026 खनिज अधिकारों और खनिज-युक्त भूमि पर नए कर लगाने की राज्य सरकारों की शक्ति को सीमित करके एक समान राजकोषीय ढांचा स्थापित करता है, जब तक कि वे केंद्र सरकार द्वारा निर्धारित शर्तों के अनुरूप न हों।
- एक नई जोड़ी गई धारा 9D खनिज की मात्रा, मूल्य, रॉयल्टी या अन्य मानदंडों के आधार पर राज्य द्वारा लगाए जाने वाले किसी भी कर, उपकर या लेवी को प्रतिबंधित करती है, सिवाय उन शर्तों/प्रतिबंधों के जो केंद्र द्वारा निर्धारित की गई हों।
- यह अधिनियम संशोधन से पहले राज्यों द्वारा उठाई गई सभी लंबित और भुगतान न की गई पूर्वव्यापी कर मांगों को अमान्य करता है, हालांकि पहले से एकत्र/जमा की जा चुकी राशि गैर-वापसी योग्य रहेगी।
- MMDR अधिनियम की धारा 13 के तहत नियम बनाने की शक्ति में संशोधन किया गया है, जो केंद्र सरकार को राज्य-स्तरीय खनिज लेवी के लिए नियम और शर्तें निर्धारित करने का अधिकार प्रदान करता है।
- यह सुधार 14 अलग-अलग राज्य करों और शुल्कों (जैसे रॉयल्टी, डेड रेंट, DMF, ट्रांजिट शुल्क और भूमि कर) के संचयी बोझ को लक्षित करता है, जिसने घरेलू निष्कर्षण लागत को बढ़ा दिया था और जिसके कारण उपयोगकर्ता उद्योगों को आयात पर अत्यधिक निर्भर होना पड़ा था।
- रणनीतिक रूप से महत्वपूर्ण खनिजों (जैसे, ग्रेफाइट और यूरेनियम) पर उच्च राज्य लेवी ने घरेलू खनन को आर्थिक रूप से अव्यवहार्य बना दिया, जिससे महत्वपूर्ण खनिज और ऊर्जा सुरक्षा लक्ष्य खतरे में पड़ गए।
- राज्यों के वित्तीय हित सुरक्षित हैं: राज्यों को अभी भी खनन राजस्व का लगभग 90% प्राप्त होता है, जो प्रतिस्पर्धी नीलामी प्रीमियम प्रणाली के कारण 2014 से 354% बढ़ा है। इसके अतिरिक्त, लगभग 50 गौण खनिजों (जैसे रेत, बजरी, ग्रेनाइट) का विनियमन पूरी तरह से राज्यों के नियंत्रण में है।
- बैकग्राउंडर 2014 से पिछले एक दशक के प्रमुख सुधारों को रेखांकित करता है, जिसमें अनिवार्य प्रतिस्पर्धी ई-नीलामी, जनवरी 2025 में राष्ट्रीय महत्वपूर्ण खनिज मिशन (NCMM) का शुभारंभ, अर्जेंटीना में KABIL द्वारा विदेशी सोर्सिंग, और DMFs/PMKKKY के माध्यम से स्थानीय विकास वित्तपोषण शामिल हैं।
महत्वपूर्ण शब्द
खान और खनिज (विकास और विनियमन) संशोधन अधिनियम, 2026

संसद का एक अधिनियम जो एक समान खनिज कराधान ढांचा स्थापित करने, खनिज-युक्त भूमि पर राज्य के लेवी को सीमित करने और पट्टाधारकों को मौजूदा पट्टों में खनिजों को जोड़ने की अनुमति देने के लिए 1957 के अधिनियम में संशोधन करता है।
UPSC context
GS पेपर II (संघवाद) और GS पेपर III (खनन क्षेत्र)। संसाधन कराधान पर विधायी शक्तियों का परीक्षण करता है।
राष्ट्रीय क्रिटिकल मिनरल मिशन (NCMM)
भारत की आपूर्ति श्रृंखलाओं को सुरक्षित करने, घरेलू अन्वेषण और पुनर्चक्रण को बढ़ावा देने तथा स्वच्छ ऊर्जा के लिए आवश्यक महत्वपूर्ण खनिजों के विदेशी अधिग्रहण को सुगम बनाने के लिए वर्ष 2025 में शुरू की गई एक रणनीतिक पहल।
UPSC context
GS पेपर III (अवसंरचना और ऊर्जा सुरक्षा)। आत्मनिर्भरता और हरित ऊर्जा संक्रमण रणनीतियों का परीक्षण करता है।
प्रधानमंत्री खनिज क्षेत्र कल्याण योजना (PMKKKY)
खनन प्रभावित जिलों के लोगों के लिए कल्याणकारी परियोजनाओं को निष्पादित करने और सतत आजीविका सुनिश्चित करने हेतु जिला खनिज फाउंडेशन (District Mineral Foundations) द्वारा अर्जित धनराशि का उपयोग करके कार्यान्वित की जाने वाली एक विकासात्मक योजना।
UPSC context
जीएस पेपर II (कल्याणकारी योजनाएं) और जीएस पेपर III। समावेशी विकास और जनजातीय-कल्याण शासन का परीक्षण करता है।
जिला खनिज फाउंडेशन (DMFs)
MMDR अधिनियम के तहत खनन प्रभावित जिलों में स्थापित गैर-लाभकारी वैधानिक ट्रस्ट, जो प्रभावित स्थानीय समुदायों के लाभ और विकास के लिए खनन-रॉयल्टी योगदान का उपयोग करते हैं।
UPSC context
जीएस पेपर II (विकेंद्रीकरण और सामाजिक न्याय)। स्थानीय स्तर के संसाधन प्रबंधन और विकेंद्रीकृत नियोजन का परीक्षण करता है।
खनिज बिदेश इंडिया लिमिटेड (KABIL)
खान मंत्रालय के तहत NALCO, HCL और MECL की एक संयुक्त उद्यम कंपनी, जिसे विदेशों में रणनीतिक और महत्वपूर्ण खनिजों के अधिग्रहण, अन्वेषण, विकास और प्रसंस्करण का कार्य सौंपा गया है।
UPSC context
GS पेपर III (ऊर्जा सुरक्षा)। भारत की अंतर्राष्ट्रीय संसाधन कूटनीति और महत्वपूर्ण खनिज सोर्सिंग का परीक्षण करता है।
राष्ट्रीय खनिज अन्वेषण और विकास ट्रस्ट (NMEDT)
पूरे भारत में क्षेत्रीय और विस्तृत खनिज अन्वेषण गतिविधियों को बढ़ावा देने, वित्तपोषित करने और उनमें तेजी लाने के लिए MMDR अधिनियम के तहत स्थापित एक सांविधिक गैर-लाभकारी ट्रस्ट (NMET भी)।
UPSC context
GS पेपर III (आर्थिक विकास/संसाधन)। प्राकृतिक संसाधनों की खोज के लिए संस्थागत ढांचे का परीक्षण करता है।
भारतीय भूवैज्ञानिक सर्वेक्षण (GSI)
1851 में स्थापित, GSI खान मंत्रालय के तहत भारत की प्रमुख राष्ट्रीय भू-वैज्ञानिक एजेंसी है, जो भू-वैज्ञानिक मानचित्रण, संसाधन मूल्यांकन और पृथ्वी विज्ञान अनुसंधान के लिए जिम्मेदार है।
UPSC context
GS पेपर I और III (भूगोल/संसाधन)। प्रमुख वैज्ञानिक और अन्वेषण निकायों की भूमिकाओं का परीक्षण करता है।
प्रारंभिक ट्रैप
MMDR संशोधन अधिनियम, 2026 राज्य सरकारों को गौण खनिजों पर उनके प्रशासनिक और नियम-निर्माण के अधिकार क्षेत्र से वंचित करता है।
2026 का संशोधन धारा 9D के तहत प्रमुख/महत्वपूर्ण खनिजों पर राज्यों के एकतरफा करों/उपकरों को लक्षित करता है, लेकिन यह स्पष्ट रूप से गौण खनिजों के विनियमन, लाइसेंसिंग और नियम बनाने की शक्ति को पूरी तरह से राज्य के नियंत्रण में ही रखता है।
संबंधित अवधारणाएँ
संविधान खानों और खनिजों पर विधायी शक्तियों का वितरण किस प्रकार करता है?
- संघ सूची की प्रविष्टि 54: संसद को खानों और खनिज विकास को उस सीमा तक विनियमित करने के लिए सशक्त बनाता है जिसे कानून द्वारा लोकहित में घोषित किया गया हो।
- राज्य सूची की प्रविष्टि 23: राज्यों को खानों और खनिज विकास पर क्षेत्राधिकार देता है, लेकिन इसे स्पष्ट रूप से संघ सूची की प्रविष्टि 54 की सीमाओं के अधीन करता है।
- राज्य सूची की प्रविष्टि 50: राज्यों को खनिज अधिकारों पर कर लगाने की अनुमति देता है, लेकिन स्पष्ट रूप से इस शक्ति को संसद द्वारा कानून द्वारा लगाई गई किसी भी सीमा के अधीन करता है।
मुख्य और गौण खनिजों के बीच विनियामक अंतर क्या है?
- घोषणा की शक्ति: MMDR अधिनियम की धारा 3(e) के तहत केंद्र सरकार के पास किसी भी खनिज को 'गौण खनिज' के रूप में अधिसूचित करने का एकमात्र अधिकार सुरक्षित है।
- राज्य डोमेन: राज्य सरकारों के पास नियम बनाने, रॉयल्टी तय करने और गौण खनिजों (जैसे रेत, बजरी, मिट्टी) के निष्कर्षण को विनियमित करने के पूर्ण अधिकार हैं।
- मुख्य खनिज: मुख्य रूप से केंद्रीय नियमों और वर्गीकरण द्वारा शासित, हालांकि राज्य सरकारें नीलामी आयोजित करती हैं और राजस्व एकत्र करती हैं।
अंतर-विषय पैटर्न
राजकोषीय संघवाद बनाम संसाधन राष्ट्रवाद
यह संसाधनों के समान मूल्य निर्धारण के केंद्र के प्रयास और सूची II की प्रविष्टि 50 के तहत राज्यों की संप्रभु कराधान शक्तियों के बीच संवैधानिक टकराव का विश्लेषण करता है।
महत्वपूर्ण खनिज और हरित ऊर्जा संक्रमण
घरेलू खनन राजकोषीय सुधारों को भारत की स्वच्छ तकनीक आकांक्षाओं से जोड़ता है, और यह दर्शाता है कि खनिज लागत संरचनाएं स्थानीय लिथियम-आयन बैटरी और सौर विनिर्माण को किस प्रकार प्रभावित करती हैं।

मुख्य बनाम गौण खनिजों पर धारा 9D की सीमाओं के साथ प्रविष्टि 50 (सूची II) के कराधान अधिकारों की तुलना करने वाले बहु-कथन वाले प्रश्नों की अत्यधिक संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025PrelimsGS1
Consider the following statements : I. India has joined the Minerals Security Partnership as a member. II. India is a resource-rich country in all the 30 critical minerals that it has identified. III. The Parliament in 2023 has amended the Mines and Minerals (Development and Regulation) Act, 1957 empowering the Central Government to exclusively auction mining lease and composite license for certain critical minerals. Which of the statements given above are correct?
- 2025PrelimsGS1
Consider the following statements : Statement I: In India, State Governments have no power for making rules for grant of concessions in respect of extraction of minor minerals even though such minerals are located in their territories. Statement II: In India, the Central Government has the power to notify minor minerals under the relevant law. Which one of the following is correct in respect of the above statements?
- 2026PrelimsGS1
Which of the following statements about Rare Earth Elements (REEs) and Critical Minerals is/are correct ? 1. Modern technological innovations including Artificial Intelligence, robotics and space exploration extensively utilise Rare Earth Elements (REEs). 2. China has the highest share in mining of REEs followed by India. 3. The Government of India launched the National Critical Mineral Mission (NCMM) in 2025 to establish a robust framework for self-reliance in the critical mineral sector. 4. Rare Earth Elements are a set of 13 metallic elements. Select the answer using the code given below :
- 2016PrelimsGS1
What is/are the purpose/purposes of 'District Mineral Foundations' in India? 1. Promoting mineral exploration activities in mineral-rich districts 2. Protecting the interests of the persons affected by mining operations 3. Authorizing State Governments to issue licences for mineral exploration Select the correct answer using the code given below.
- 2019PrelimsGS1
With reference to the management of minor minerals in India, consider the following statements: 1. Sand is a 'minor mineral' according to the prevailing law in the country. 2. State Governments have the power to grant mining leases of minor minerals, but the powers regarding the formation of rules related to the grant of minor minerals lie with the Central Government. 3. State Governments have the power to frame rules to prevent illegal mining of minor minerals. Which of the statements given above is/are correct?
