प्राथमिकता प्राप्त क्षेत्र ऋण सुधार और सार्वजनिक क्षेत्र का बैंकिंग
स्रोत:पीआईबी ↗
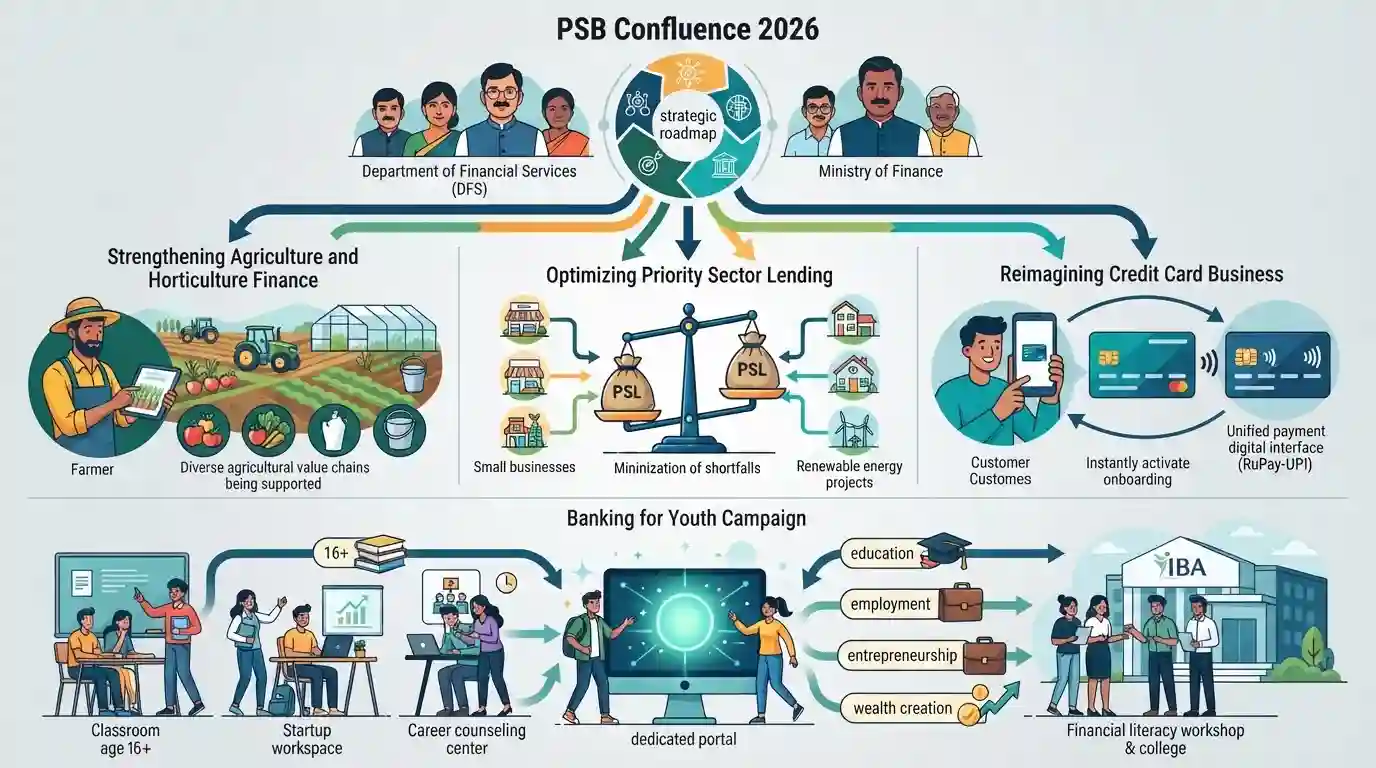
क्यों मायने रखता है
यह समागम सार्वजनिक क्षेत्र के बैंकों के लिए सरकार की रणनीतिक दिशा पर महत्वपूर्ण अपडेट प्रदान करता है, विशेष रूप से प्राथमिकता प्राप्त क्षेत्र को ऋण (Priority Sector Lending), कृषि मूल्य श्रृंखला वित्तपोषण और युवाओं के लिए वित्तीय समावेशन के संबंध में। ये GS पेपर 3 (भारतीय अर्थव्यवस्था) के तहत मुख्य विषय हैं और उम्मीदवारों को चल रहे बैंकिंग क्षेत्र के सुधारों तथा डिजिटल वित्तीय एकीकरण (RuPay-UPI) को समझने में मदद करते हैं।
सारांश
वित्त मंत्रालय के तहत वित्तीय सेवा विभाग (DFS) द्वारा आयोजित 'PSB कॉन्फ्लुएंस 2026', सात प्रमुख विषयों पर सार्वजनिक क्षेत्र के बैंकों (PSBs) और सार्वजनिक वित्तीय संस्थानों (PFIs) के लिए व्यावहारिक रणनीतियों के साथ संपन्न हुआ। दूसरे दिन का ध्यान कृषि और बागवानी मूल्य श्रृंखलाओं के वित्तपोषण को मजबूत करने, लक्ष्य की कमियों को न्यूनतम करके प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) को अनुकूलित करने और डिजिटल ऑनबोर्डिंग एवं RuPay-UPI एकीकरण के माध्यम से क्रेडिट कार्ड व्यवसाय को पुनर्कल्पित करने पर केंद्रित था। इसके अतिरिक्त, भारतीय बैंक संघ (IBA) द्वारा समन्वित एक राष्ट्रव्यापी 'बैंकिंग फॉर यूथ कैंपेन' की घोषणा की गई। 2 अक्टूबर, 2026 को शुरू होने वाला यह अभियान एक समर्पित पोर्टल और शैक्षणिक परिसरों में भौतिक पहुंच के माध्यम से 16 वर्ष से अधिक आयु के व्यक्तियों को लक्षित करेगा, जिसका उद्देश्य शिक्षा, रोजगार, उद्यमिता और संपत्ति सृजन में उनकी वित्तीय आवश्यकताओं को सहायता प्रदान करना है।
मुख्य बिंदु
- वित्तीय सेवा विभाग (DFS) ने सार्वजनिक क्षेत्र के बैंकों (PSBs) और सार्वजनिक वित्तीय संस्थानों (PFIs) के लिए दो दिवसीय 'PSB Confluence 2026' का आयोजन किया, ताकि बैंकिंग विकास के अगले चरण के लिए महत्वपूर्ण सात विषयों पर विचार-विमर्श किया जा सके।
- प्रमुख विषयों में कृषि और बागवानी मूल्य श्रृंखला अवसंरचना (FPOs, भंडारण और लॉजिस्टिक्स सहित) को सुदृढ़ करना, तथा कमियों को न्यूनतम करके और उत्पादक ऋण प्रवाह सुनिश्चित करके प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) को अनुकूलित करना शामिल था।
- क्रेडिट कार्ड व्यवसाय की पुनर्कल्पना करने की रणनीतियों पर विचार किया गया, जिसमें डिजिटल ऑनबोर्डिंग, क्रॉस-सेलिंग और RuPay-UPI एकीकरण का लाभ उठाने पर ध्यान केंद्रित किया गया।
- एक प्रमुख पहल, 'बैंकिंग फॉर यूथ कैंपेन' की घोषणा की गई। इंडियन बैंक्स एसोसिएशन (IBA) द्वारा समन्वित, यह महीना भर चलने वाला अभियान 2 अक्टूबर, 2026 से शुरू होगा।
- युवा अभियान 16 वर्ष से अधिक आयु के नागरिकों को लक्षित करता है, जिसमें शिक्षा, रोजगार और उद्यमिता के संबंध में उनकी वित्तीय यात्रा में सहायता के लिए एक साझा ऑनलाइन पोर्टल/ऐप और शैक्षणिक व कौशल संस्थानों में भौतिक आउटरीच शामिल है।
महत्वपूर्ण शब्द
प्राथमिकता प्राप्त क्षेत्र ऋण (PSL)

भारतीय रिज़र्व बैंक (RBI) द्वारा अनिवार्य एक नियामक ढांचा जिसके तहत बैंकों को कृषि, MSMEs, शिक्षा, आवास और कमजोर वर्गों जैसे आवश्यक और वंचित क्षेत्रों के लिए ऋण का एक निर्दिष्ट प्रतिशत आवंटित करना आवश्यक होता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); ऋण वितरण तंत्र, वित्तीय समावेशन रणनीतियों और कृषि क्षेत्र के वित्तपोषण का परीक्षण करता है।
युवाओं के लिए बैंकिंग अभियान
2 अक्टूबर 2026 को शुरू होने वाला एक महीने का डिजिटल और फिजिकल आउटरीच अभियान, जो 16 वर्ष से अधिक आयु के नागरिकों को लक्षित करता है, और जिसका उद्देश्य कैंपस से लेकर करियर तक दीर्घकालिक बैंकिंग संबंध बनाना तथा वित्तीय साक्षरता को बढ़ावा देना है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); वित्तीय साक्षरता पहलों, युवा जनसांख्यिकीय सशक्तिकरण योजनाओं और वित्तीय समावेशन नीतियों का परीक्षण करता है।
भारतीय बैंक संघ (IBA)
भारत में बैंकों और वित्तीय संस्थानों का एक प्रमुख स्वैच्छिक संघ और प्रतिनिधि निकाय, जिसकी स्थापना 1946 में की गई थी, जो बैंकिंग प्रथाओं को मानकीकृत करने, उद्योग की नीतियों में समन्वय करने और मजबूत वित्तीय प्रणालियों को बढ़ावा देने के लिए कार्य करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); बैंकिंग सुधारों और वेतन वार्ता में प्रमुख संस्थागत संघों की भूमिकाओं का परीक्षण करता है।
यूनिफाइड पेमेंट्स इंटरफेस (UPI)
भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा विकसित एक वास्तविक समय की त्वरित भुगतान प्रणाली, जो एक ही मोबाइल एप्लीकेशन के माध्यम से निर्बाध अंतर-बैंक पीयर-टू-पीयर (peer-to-peer) और पीयर-टू-मर्चेंट लेनदेन की सुविधा प्रदान करती है।
UPSC context
GS पेपर III (विज्ञान एवं प्रौद्योगिकी/अर्थव्यवस्था); डिजिटल सार्वजनिक अवसंरचना, फिनटेक विकास और कैशलेस अर्थव्यवस्था संबंधी पहलों का परीक्षण करता है।
रुपे
भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा 2012 में लॉन्च किया गया भारत का स्वदेशी, ओपन-लूप कार्ड भुगतान नेटवर्क, जो Visa और Mastercard जैसे अंतर्राष्ट्रीय कार्ड नेटवर्क के एक कम लागत वाले, सुरक्षित घरेलू विकल्प के रूप में कार्य करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था); स्वदेशी वित्तीय प्रौद्योगिकी, डिजिटल भुगतान प्रणालियों और वित्तीय समावेशन तंत्रों का परीक्षण करता है।
सार्वजनिक क्षेत्र के बैंक (PSBs)
भारत में सरकारी स्वामित्व वाले वाणिज्यिक बैंक जहाँ बहुसंख्यक हिस्सेदारी (51% या अधिक) केंद्रीय वित्त मंत्रालय या राज्य की संस्थाओं के पास होती है, जो राष्ट्रीय विकास में महत्वपूर्ण भूमिका निभाते हैं।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था - बैंकिंग); सरकारी स्वामित्व, NPA प्रबंधन और बैंकिंग क्षेत्र के सुधारों का परीक्षण करता है।
वित्तीय सेवा विभाग (DFS)
वित्त मंत्रालय के अधीन एक प्रमुख विभाग जो भारत में बैंकिंग, बीमा, पेंशन सुधारों और सार्वजनिक वित्तीय प्रणालियों से संबंधित नीतियां तैयार करने और संस्थानों की निगरानी के लिए जिम्मेदार है।
UPSC context
GS पेपर II (गवर्नेंस/कार्यपालिका संरचना); आर्थिक नीतियों, नियामक निकायों और बैंकिंग सुधारों को आकार देने वाले संस्थागत तंत्रों का परीक्षण करता है।
प्रारंभिक ट्रैप
इंडियन बैंक्स एसोसिएशन (IBA) बैंकिंग विनियमन अधिनियम के तहत स्थापित एक सांविधिक नियामक निकाय है।
IBA 1946 में स्थापित बैंक प्रबंधनों का एक स्वैच्छिक संघ है; इसके पास कोई वैधानिक या नियामक शक्तियां नहीं हैं, जो केवल RBI के पास निहित हैं।
संबंधित अवधारणाएँ
क्या होता है जब बैंक प्राथमिकता प्राप्त क्षेत्र ऋण (PSL) लक्ष्यों को पूरा करने में विफल रहते हैं?
- RIDF आवंटन: वाणिज्यिक बैंकों को अपने लक्ष्य की कमी को मुख्य रूप से नाबार्ड (NABARD) द्वारा प्रबंधित ग्रामीण अवसंरचना विकास कोष (RIDF) में जमा करना अनिवार्य है।
- वैकल्पिक कोष: RBI के दिशानिर्देशों के आधार पर, कमियों को SIDBI, NHB या MUDRA जैसे अन्य वित्तीय संस्थानों की ओर भी निर्देशित किया जा सकता है।
- ब्याज जुर्माना: इन जमाओं पर ब्याज दर RBI द्वारा निर्धारित की जाती है और वित्तीय हतोत्साहन के रूप में कार्य करने के लिए यह आमतौर पर कम होती है।
RBI के वित्तीय समावेशन सूचकांक (FI-Index) की संरचना कैसी है?
- तीन पैरामीटर: यह तीन मापदंडों के तहत समावेशन को दर्शाता है: पहुंच (35% भारांश), उपयोग (45% भारांश) और गुणवत्ता (20% भारांश)।
- सूचकांक का दायरा: यह सूचकांक 0 (पूर्ण वित्तीय अपवर्जन) से 100 (पूर्ण वित्तीय समावेशन) के पैमाने का उपयोग करता है।
- कोई आधार वर्ष नहीं: विशिष्ट रूप से, इस सूचकांक को बिना किसी आधार वर्ष के तैयार किया गया है, जो समय के साथ सभी हितधारकों के संचयी विकास को दर्शाता है।
अंतर-विषय पैटर्न
RuPay-UPI + क्रेडिट-संचालित उपभोग
क्रेडिट कार्ड को UPI से जोड़ना डिजिटल भुगतान को जमा-समर्थित लेनदेन से क्रेडिट-संचालित उपभोग की ओर स्थानांतरित करता है, जिससे GS3 के तहत घरेलू बचत और खुदरा मुद्रास्फीति के पैटर्न प्रभावित होते हैं।
PSL कमी + कृषि-लॉजिस्टिक्स अवसंरचना
बागवानी मूल्य श्रृंखलाओं और FPOs की ओर PSL क्रेडिट को निर्देशित करने से लॉजिस्टिक्स बाधाओं और फसल कटाई के बाद होने वाले नुकसान का समाधान होता है, जिन्हें GS3 कृषि अर्थव्यवस्था पाठ्यक्रम में रेखांकित किया गया है।

वित्तीय समावेशन पर बहु-कथन वाले प्रश्न RBI के FI-Index भारांशों को IBA और PSL लक्ष्यों की संरचनात्मक प्रकृति के साथ मिला सकते हैं।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2013PrelimsGS1
Priority Sector Lending by banks in India constitutes the lending to
- 2018PrelimsGS1
With reference to the governance of public sector banking in India, consider the following statements: 1. Capital infusion into public sector banks by the Government of India has steadily increased in the last decade. 2. To put the public sector banks in order, the merger of associate banks with the parent State Bank of India has been affected. Which of the statements given above is/are correct?
- 2019PrelimsGS1
The Chairmen of public sector banks are selected by the
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
