खान और खनिज संशोधन विधेयक और राजकोषीय संघवाद प्रभाव
स्रोत:पीआईबी ↗
क्यों मायने रखता है
यह लेख सहकारी संघवाद, विधायी नीति और संसाधन अर्थशास्त्र के एक महत्वपूर्ण अंतर्संबंध पर प्रकाश डालता है। राष्ट्रीय आर्थिक सामंजस्य (₹10.12 lakh crore के आयात बिल को कम करना) और खनिज कराधान पर राज्यों की संप्रभुता के बीच संतुलन भारतीय राजव्यवस्था में एक केंद्रीय बहस है (विशेष रूप से राज्यों के खनिज कर अधिकारों पर सुप्रीम कोर्ट के हालिया ऐतिहासिक फैसलों के बाद)। यह केस स्टडी GS-2 (संघवाद) और GS-3 (बुनियादी ढांचा/ऊर्जा सुरक्षा/आर्थिक विकास) के लिए एक उत्कृष्ट सामग्री है।
सारांश
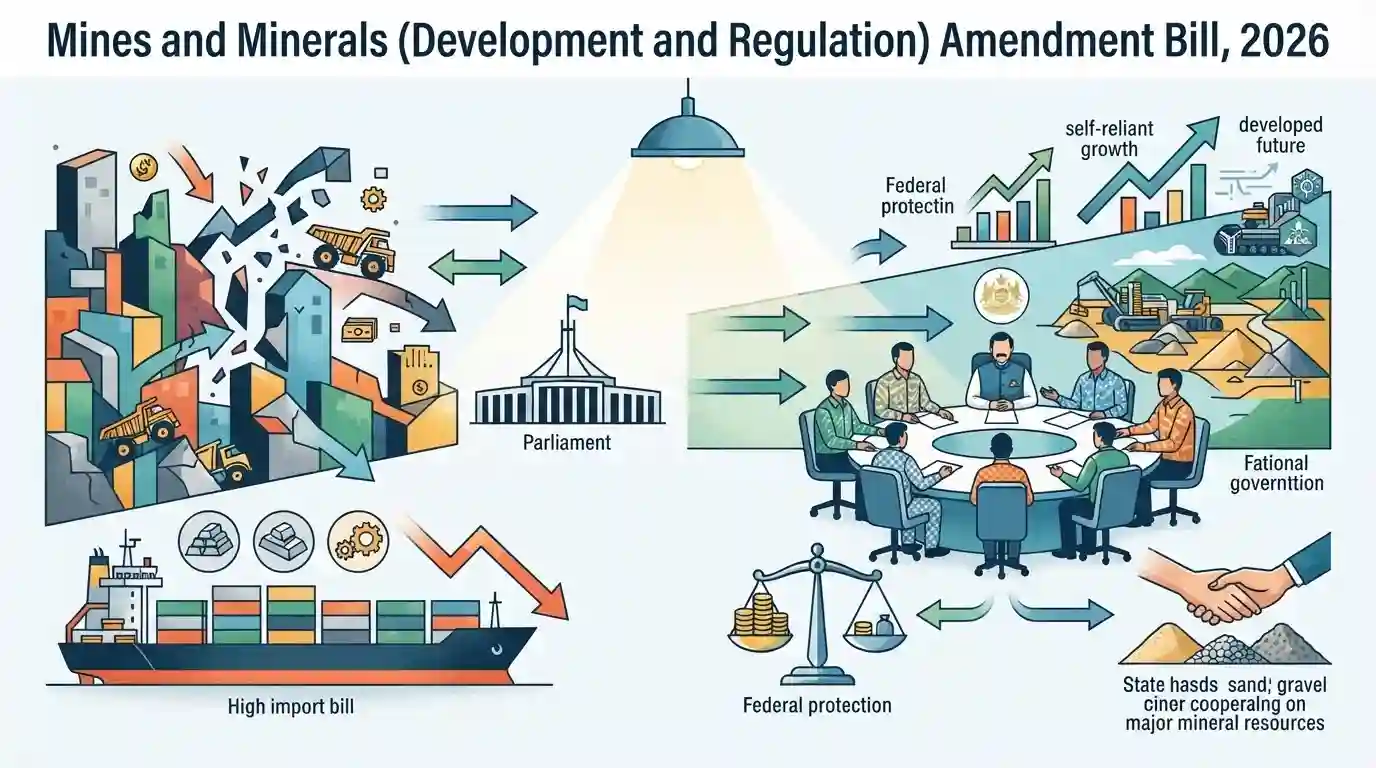
13 अगस्त, 2026 को संसद द्वारा पारित खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026, भारत के प्रमुख खनिज क्षेत्र में दीर्घकालिक राजकोषीय स्थिरता और पूर्वानुमेयता लाने का प्रयास करता है ताकि खनन निवेश को प्रोत्साहित किया जा सके और आत्मनिर्भर भारत तथा विकसित भारत 2047 के लक्ष्यों को आगे बढ़ाया जा सके। यह कानून उन प्रमुख प्रणालीगत चिंताओं को संबोधित करता है जहां अनियंत्रित और असमान राज्य-स्तरीय शुल्क घरेलू बाजार को खंडित करते हैं और भारत के भारी खनिज आयात बिल को बढ़ाते हैं (जो वित्तीय वर्ष 2025-26 में ₹10.12 लाख करोड़ तक पहुंच गया था)। महत्वपूर्ण रूप से, यह विधेयक संघीय राजकोषीय ढांचे की रक्षा करता है; राज्यों को खनन राजस्व का लगभग 90% प्राप्त होना जारी रहेगा और वे गौण खनिजों के विनियमन तथा कराधान पर पूर्ण नियंत्रण बनाए रखेंगे।
मुख्य बिंदु
- खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026 को 13 अगस्त, 2026 को संसद द्वारा पारित किया गया था, ताकि भारत के प्रमुख खनिज क्षेत्र में स्थिरता, पूर्वानुमेयता और राजकोषीय निश्चितता लाई जा सके।
- यह विधेयक संघीय ढांचे को बनाए रखता है; यह भूमि और खनिजों पर राज्यों के अधिकारों को नहीं छीनता है, और न ही यह गौण खनिजों को विनियमित करने तथा उन पर कर लगाने के उनके अधिकार को प्रभावित करता है।
- कुल खनन राजस्व और वैधानिक भुगतानों का लगभग 90% सीधे राज्य सरकारों को प्राप्त होता है, यह अनुपात 2026 के संशोधन के बाद भी अपरिवर्तित बना हुआ है।
- FY 2015-16 और FY 2025-26 के बीच, प्रमुख खनन राज्यों ने खनन कार्यों से ₹5 लाख करोड़ से अधिक एकत्र किए (जिसमें अकेले FY 2020-21 और FY 2025-26 के बीच नीलामी प्रीमियम से ही ₹96,000+ करोड़ शामिल हैं), जबकि इसके मुकाबले केंद्र को केवल ₹82,000 करोड़ प्राप्त हुए।
- वर्तमान में, राज्य प्रमुख खनिजों पर लगभग 14 विभिन्न कर और शुल्क (जैसे रॉयल्टी, नीलामी प्रीमियम, डेड रेंट, ट्रांजिट शुल्क और जिला खनिज फाउंडेशन योगदान) लगाते हैं।
- राज्य कराधान में अनियंत्रित क्षेत्रीय असमानताएं घरेलू लागत को बढ़ाती हैं और स्थानीय खनिजों को गैर-प्रतिस्पर्धी बनाती हैं, जिससे आयात को बढ़ावा मिलता है (जो वित्त वर्ष 2025-26 में ₹10.12 लाख करोड़ रहा) और राष्ट्रीय राजकोष पर दबाव पड़ता है।
महत्वपूर्ण शब्द
खान और खनिज (विकास और विनियमन) संशोधन विधेयक, 2026

2026 का एक कानून जिसका उद्देश्य खनिज अधिकारों और भूमि पर अनियंत्रित राज्य-स्तरीय शुल्कों को सीमित करके भारत के खनिज क्षेत्र के लिए एक समान राजकोषीय ढांचा तैयार करना है, जिससे पूर्वानुमेय निवेश को बढ़ावा दिया जा सके।
UPSC context
GS-2 और GS-3: संघवाद, केंद्र-राज्य वित्तीय संबंधों और भारत के खनन क्षेत्र में सुधारों का परीक्षण करता है।
खान और खनिज (विकास और विनियमन) अधिनियम, 1957 (MMDR अधिनियम)
भारत में खनिजों के विकास, विनियमन और निष्कर्षण को संचालित करने वाला प्रमुख सांविधिक ढांचा। यह खनन आवंटन, पट्टे और रॉयल्टी पर संघीय और राज्य क्षेत्राधिकार स्थापित करता है।
UPSC context
GS-2 और GS-3: संसाधन प्रबंधन के लिए बुनियादी कानून, खनिज नीतियों और नियामक ढांचों के संबंध में अक्सर परीक्षण किया जाता है।
जिला खनिज फाउंडेशन (DMF)
खनन प्रभावित जिलों में MMDR अधिनियम के तहत स्थापित एक वैधानिक गैर-लाभकारी ट्रस्ट। खननकर्ताओं द्वारा वित्तपोषित, यह स्थानीय समुदायों और पर्यावरण की रक्षा करने तथा उन्हें लाभ पहुँचाने के लिए कल्याणकारी और विकासात्मक परियोजनाओं को लागू करता है।
UPSC context
GS-2 और प्रीलिम्स: जनजातीय कल्याण, खनन के प्रभावों, समावेशी विकास और स्थानीय शासन के लिए अत्यधिक महत्वपूर्ण।
आत्मनिर्भर भारत
A flagship government initiative aimed at making India self-reliant across economic sectors by reducing import dependency, strengthening domestic supply chains, and boosting domestic manufacturing.
UPSC context
GS-3: औद्योगिक नीतियों, व्यापार रणनीतियों और स्वदेशी संसाधन प्रबंधन के लिए महत्वपूर्ण।
विकसित भारत 2047
वर्ष 2047 में देश की स्वतंत्रता की 100वीं वर्षगांठ तक इसे एक पूर्ण विकसित राष्ट्र के रूप में परिवर्तित करने का भारत सरकार का समग्र दृष्टिकोण और रोडमैप।
UPSC context
GS-2 और निबंध: दीर्घकालिक राष्ट्रीय विकासात्मक लक्ष्यों और रणनीतिक सार्वजनिक नीति नियोजन के विश्लेषण के लिए अत्यंत महत्वपूर्ण।
प्रारंभिक ट्रैप
राज्य सरकारों के पास अपने अधिकार क्षेत्र के तहत किसी खनिज को 'गौण खनिज' के रूप में वर्गीकृत और अधिसूचित करने की अनन्य शक्ति है।
MMDR अधिनियम की धारा 3(e) के तहत, केवल केंद्र सरकार के पास किसी खनिज को 'गौण खनिज' (minor mineral) के रूप में अधिसूचित और घोषित करने की वैधानिक शक्ति है। एक बार घोषित होने के बाद, राज्यों के पास केवल नियामकीय और नियम-निर्माण का प्राधिकार होता है।
संबंधित अवधारणाएँ
संविधान खनिज विकास और कराधान पर शक्तियों का वितरण किस प्रकार करता है?
- संघ सूची की प्रविष्टि 54: प्रविष्टि 54 के तहत, संसद खानों और खनिज विकास को उस सीमा तक विनियमित करती है जिसे कानून द्वारा लोकहित में घोषित किया गया हो।
- State List Entry 23: राज्यों को खानों को विनियमित करने की शक्ति प्रदान करता है, लेकिन स्पष्ट रूप से इस अधिकार को संघ सूची (प्रविष्टि 54) के प्रावधानों के 'अधीन' करता है।
- राज्य सूची की प्रविष्टि 50: राज्यों को खनिज अधिकारों पर कर लगाने के लिए सशक्त बनाता है, लेकिन स्पष्ट रूप से इस कराधान शक्ति को संसद द्वारा कानून द्वारा लगाए गए किसी भी प्रतिबंध के अधीन करता है।
भारत में मुख्य और गौण खनिजों के बीच नियामक विभाजन क्या है?
- अधिसूचना प्राधिकारी: केंद्र सरकार के पास धारा 3(e) के तहत किसी खनिज को 'लघु' (जैसे- रेत, बजरी, इमारती पत्थर) के रूप में अधिसूचित करने का एकमात्र अधिकार है।
- राज्य नियम-निर्माण: राज्य सरकारों के पास गौण खनिजों की रियायतों, रॉयल्टी और अवैध खनन को रोकने के लिए नियम बनाने की पूर्ण शक्ति है।
- राजस्व और शासन: मुख्य खनिज मुख्य रूप से केंद्रीय नियमों द्वारा शासित होते हैं, हालांकि राज्य उत्पन्न राजस्व और नीलामी प्रीमियम का लगभग 90% एकत्र करते हैं।
अंतर-विषय पैटर्न
न्यायिक संघवाद बनाम विधायी ओवरराइड
2026 का संशोधन सीधे तौर पर सुप्रीम कोर्ट के 2024 के ऐतिहासिक फैसले द्वारा राज्यों के लिए प्रशस्त की गई राजकोषीय गुंजाइश को सीमित करता है, जो संसाधन संघवाद को लेकर चल रही संस्थागत खींचतान को रेखांकित करता है।
खनिज कराधान और साझा बाजार की गतिशीलता
By capping uncoordinated state levies, the Centre aims to integrate the domestic mineral market, mirroring the fiscal-neutrality logic of the Goods and Services Tax (GST).

The constitutional friction between State List Entry 50 and Union List Entry 54 over mineral taxation will dominate GS-2/GS-3 in 2026.
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2016PrelimsGS1
What is/are the purpose/purposes of 'District Mineral Foundations' in India? 1. Promoting mineral exploration activities in mineral-rich districts 2. Protecting the interests of the persons affected by mining operations 3. Authorizing State Governments to issue licences for mineral exploration Select the correct answer using the code given below.
- 2019PrelimsGS1
With reference to the management of minor minerals in India, consider the following statements: 1. Sand is a 'minor mineral' according to the prevailing law in the country. 2. State Governments have the power to grant mining leases of minor minerals, but the powers regarding the formation of rules related to the grant of minor minerals lie with the Central Government. 3. State Governments have the power to frame rules to prevent illegal mining of minor minerals. Which of the statements given above is/are correct?
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2021MainsGS1
Despite India being one of the countries of the Gondwanaland, its mining industry contributes much less to its Gross Domestic Product (GDP) in percentage. Discuss.
