सरकार ने यूपीआई भुगतान शुल्क और विनियामक ढांचे को स्पष्ट किया
स्रोत:पीआईबी ↗
क्यों मायने रखता है
यह मुद्दा भारत के डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) से जुड़ी मुख्य बहस को रेखांकित करता है—जिसमें व्यापक वित्तीय समावेशन के लक्ष्य और वित्तीय रूप से व्यावहारिक व आत्मनिर्भर प्रौद्योगिकी पारिस्थितिकी तंत्र की आवश्यकता के बीच संतुलन बनाना शामिल है। यह डिजिटल अर्थव्यवस्था, बुनियादी ढांचा वित्तपोषण और साइबर सुरक्षा पर GS Paper 3 के प्रश्नों के साथ-साथ भुगतान प्रणालियों के अर्थशास्त्र (जैसे MDR) और विधायी ढांचे (PSS Act) पर Prelims के प्रश्नों के लिए अत्यधिक प्रासंगिक है।
सारांश
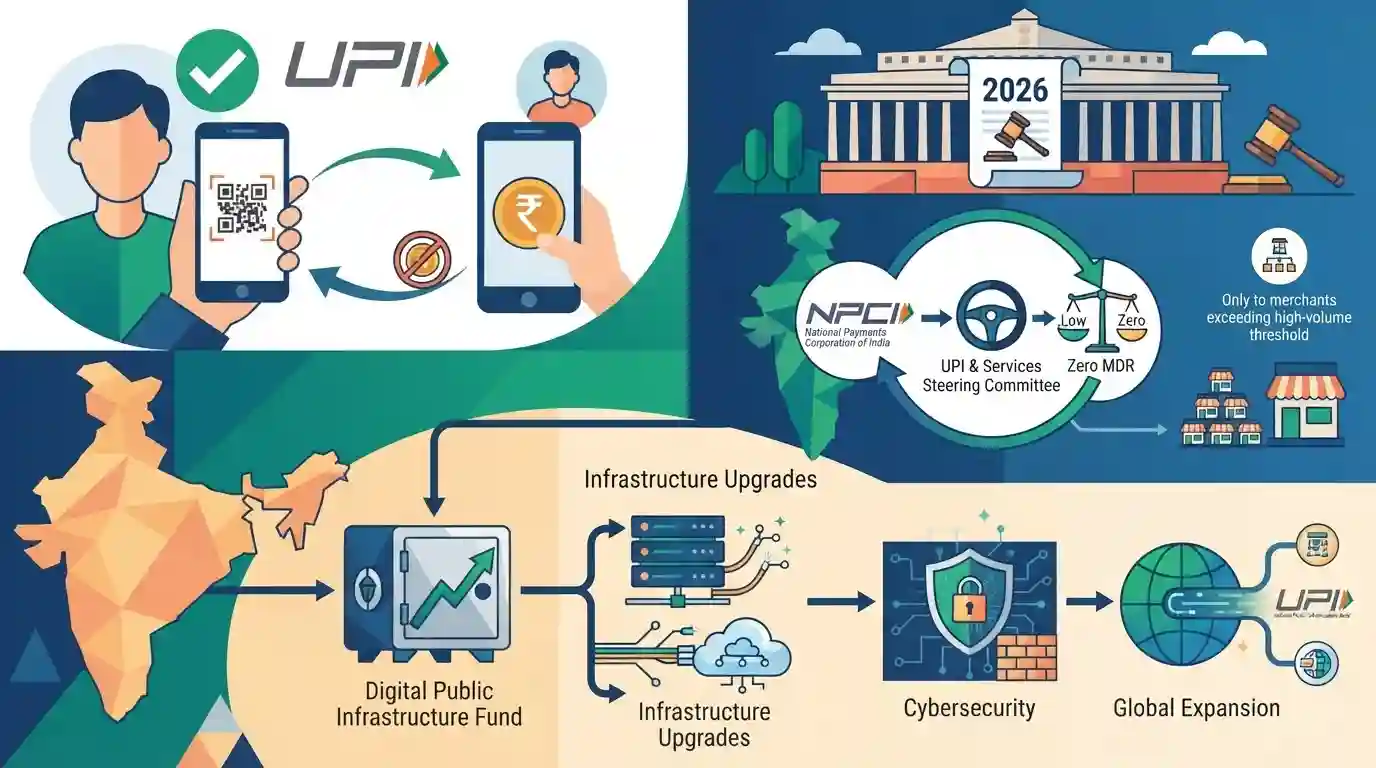
वित्त मंत्रालय ने स्पष्ट किया है कि UPI भुगतान करने वाले उपयोगकर्ताओं पर कोई शुल्क नहीं लगाया जाएगा, और सभी पर्सन-टू-पर्सन (P2P) ट्रांसफर मुफ्त रहेंगे। कराधान और अन्य कानून (संशोधन) विधेयक, 2026 के माध्यम से, सरकार भुगतान और निपटान प्रणाली अधिनियम, 2007 की धारा 10A में संशोधन कर रही है। यह संशोधन NPCI के नेतृत्व वाली "UPI और सेवा संचालन समिति" (UPI and Services Steering Committee) को एक विशिष्ट लेनदेन सीमा से अधिक होने वाले व्यापारियों के लिए संभावित रूप से मामूली मर्चेंट डिस्काउंट रेट (MDR) शुरू करने में सक्षम बनाता है। अधिकांश व्यापारियों को MDR से छूट मिलती रहेगी, जिसे कार्ड MDR की तुलना में कम रखा जाएगा। इस नीतिगत बदलाव का उद्देश्य भारत के डिजिटल सार्वजनिक बुनियादी ढांचे (digital public infrastructure) के लिए एक आत्मनिर्भर राजस्व मॉडल स्थापित करना है, जो सरकारी सब्सिडी पर निर्भरता को कम करते हुए महत्वपूर्ण बुनियादी ढांचे के उन्नयन, साइबर सुरक्षा और वैश्विक विस्तार के लिए धन जुटाएगा।
मुख्य बिंदु
- UPI उपयोगकर्ता भुगतान और पर्सन-टू-पर्सन (P2P) लेनदेन पूरी तरह से निःशुल्क बने हुए हैं।
- कराधान और अन्य कानून (संशोधन) विधेयक, 2026 नियामक लचीलापन प्रदान करने के लिए भुगतान और निपटान प्रणाली अधिनियम, 2007 की धारा 10A में संशोधन करता है।
- NPCI के नेतृत्व वाली 'UPI एंड सर्विसेज स्टीयरिंग कमेटी' एक विशिष्ट लेनदेन सीमा से ऊपर के व्यापारियों पर मामूली मर्चेंट डिस्काउंट रेट (MDR) लागू करने पर निर्णय लेगी।
- अधिकांश व्यापारियों को MDR से छूट मिलती रहेगी, और लागू होने वाली कोई भी दर डेबिट और क्रेडिट कार्ड MDR की तुलना में काफी कम होगी।
- इस संशोधन का उद्देश्य UPI के लिए एक आत्मनिर्भर राजस्व मॉडल सुनिश्चित करना है ताकि साइबर सुरक्षा, बुनियादी ढांचे के उन्नयन और धोखाधड़ी की रोकथाम के लिए वित्तपोषण किया जा सके, जिससे सरकारी सब्सिडी पर निर्भरता कम हो सके।
- जुलाई 2026 में, UPI ने ₹29.9 लाख करोड़ मूल्य के 2,366 करोड़ लेनदेन दर्ज किए और यह 11 विदेशी देशों में लाइव है।
महत्वपूर्ण शब्द
यूनिफाइड पेमेंट्स इंटरफेस (UPI)

भारतीय राष्ट्रीय भुगतान निगम (NPCI) द्वारा विकसित एक रियल-टाइम डिजिटल भुगतान प्रणाली। यह मोबाइल एप्लीकेशन के माध्यम से त्वरित, अंतर-संचालनीय (interoperable) पीयर-टू-पीयर और पीयर-टू-मर्चेंट अंतर-बैंक ट्रांसफर को सक्षम बनाता है, जो भारत के डिजिटल पब्लिक इंफ्रास्ट्रक्चर (Digital Public Infrastructure) को आधार प्रदान करता है।
UPSC context
जीएस पेपर III (अर्थव्यवस्था)। वित्तीय समावेशन, डिजिटल पब्लिक इंफ्रास्ट्रक्चर और भुगतान नेटवर्क की अंतर-संचालनीयता (interoperability) के ज्ञान का परीक्षण करता है।
भुगतान और निपटान प्रणाली अधिनियम (PSS Act), 2007
भारत में भुगतान प्रणालियों को विनियमित और पर्यवेक्षित करने के लिए अधिनियमित एक विधायी ढांचा। यह भारतीय रिज़र्व बैंक (RBI) को डिजिटल लेनदेन नेटवर्क की निगरानी करने, उन्हें अधिकृत करने और उनके लिए मानक स्थापित करने के लिए एकमात्र प्राधिकरण के रूप में नामित करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। डिजिटल भुगतान के वैधानिक समर्थन और RBI की नियामक शक्तियों से संबंधित प्रश्नों के लिए महत्वपूर्ण।
भारतीय राष्ट्रीय भुगतान निगम (NPCI)
RBI और IBA द्वारा 2008 में स्थापित एक गैर-लाभकारी अम्ब्रेला संगठन। PSS Act के तहत कार्य करते हुए, यह कैशलेस अर्थव्यवस्था को बढ़ावा देने के लिए UPI और RuPay जैसी रिटेल भुगतान और निपटान प्रणालियों का प्रबंधन करता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। भारत की डिजिटल अर्थव्यवस्था और कैशलेस पहलों को संचालित करने वाले प्रमुख संस्थानों के संदर्भ में अक्सर प्रश्न पूछे जाते हैं।
कराधान और अन्य विधियां (संशोधन) विधेयक, 2026
PSS अधिनियम, 2007 की धारा 10A में संशोधन करने वाला एक विधेयक, जो पूर्ण शून्य-शुल्क ढांचे को हटाने के लिए है। यह उच्च-मात्रा वाले UPI लेनदेन पर एक लक्षित मर्चेंट डिस्काउंट रेट (MDR) लागू करने को सक्षम बनाता है।
UPSC context
GS पेपर II और III। विधायी अपडेट और डिजिटल सार्वजनिक वस्तुओं के लिए स्व-टिकाऊ राजस्व मॉडल से संबंधित समसामयिकी का परीक्षण करता है।
UPI और सर्विसेज स्टीयरिंग कमेटी
NPCI के नेतृत्व वाली एक समिति, जिसे हालिया विधायी परिवर्तनों द्वारा निर्दिष्ट लेनदेन सीमाओं से अधिक लेनदेन करने वाले व्यापारियों के लिए एक मामूली मर्चेंट डिस्काउंट रेट (MDR) को विनियमित करने और संभावित रूप से लागू करने के लिए सशक्त किया गया है।
UPSC context
GS Paper III. डिजिटल फाइनेंस में गवर्नेंस फ्रेमवर्क को रेखांकित करता है, जो यूजर अडॉप्शन के साथ पेमेंट इंफ्रास्ट्रक्चर की स्थिरता को संतुलित करने वाले निकायों के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
PSS अधिनियम में हालिया संशोधन बैंकों को उच्च मूल्य वाले P2P UPI लेनदेन के लिए अंतिम उपयोगकर्ताओं से शुल्क वसूलने की अनुमति देता है।
P2P ट्रांसफर और यूजर भुगतान 100% मुफ्त रहेंगे। यह संशोधन केवल उच्च-मात्रा वाले व्यापारियों के लिए एक मामूली मर्चेंट डिस्काउंट रेट (MDR) सक्षम करता है, उपभोक्ताओं के लिए कभी नहीं।
संबंधित अवधारणाएँ
मर्चेंट डिस्काउंट रेट (MDR) क्या है और इसका भुगतान कौन करता है?
- परिभाषा: ग्राहकों द्वारा क्रेडिट/डेबिट कार्ड या डिजिटल माध्यमों के जरिए किए गए भुगतानों को प्रोसेस करने के लिए बैंक द्वारा मर्चेंट से लिया जाने वाला शुल्क।
- घटक: यह शुल्क आमतौर पर एक्वायरिंग बैंक (मर्चेंट का बैंक), जारीकर्ता बैंक (ग्राहक का बैंक) और भुगतान नेटवर्क (जैसे, Visa, NPCI) के बीच विभाजित किया जाता है।
- बोझ: कानूनी रूप से, इसे व्यापारी द्वारा व्यवसाय संचालन की लागत के रूप में वहन किया जाता है, न कि खुदरा ग्राहक से सीधे शुल्क के रूप में वसूला जाता है।
NPCI की संरचना और अधिदेश क्या है?
- उत्पत्ति: खुदरा भुगतान और निपटान प्रणालियों के संचालन के लिए भुगतान और निपटान प्रणाली अधिनियम, 2007 के तहत RBI और इंडियन बैंक्स एसोसिएशन (IBA) द्वारा स्थापित।
- स्थिति: इसे कंपनी अधिनियम 1956 की धारा 25 (अब अधिनियम 2013 की धारा 8) के प्रावधानों के तहत एक "गैर-लाभकारी" (Not for Profit) कंपनी के रूप में निगमित किया गया है।
- परिचालन: प्रमुख बैंकों के एक कंसोर्टियम द्वारा प्रवर्तित; यह UPI, RuPay, IMPS, FASTag और AePS जैसे प्लेटफॉर्मों का संचालन करता है।
अंतर-विषय पैटर्न
DPI निर्यात और सॉफ्ट पावर कूटनीति
एक आत्मनिर्भर UPI मॉडल को वित्तपोषित करना, सॉफ्ट पावर के एक उपकरण के रूप में ग्लोबल साउथ को डिजिटल पब्लिक इंफ्रास्ट्रक्चर (DPI) निर्यात करने के भारत के विदेश नीति के लक्ष्य का प्रत्यक्ष रूप से समर्थन करता है।
शून्य MDR बनाम बैंकिंग व्यवहार्यता
यह बदलाव 'Zero MDR' व्यवस्था (जिसने वित्तीय समावेशन को बढ़ावा दिया) और बैंकिंग लाभप्रदता (बैंकों को डिजिटल इंफ्रास्ट्रक्चर की लागत वसूलने में संघर्ष करना पड़ रहा था) के बीच लंबे समय से चले आ रहे टकराव को हल करता है।

PSS Act 2007 पर एक बहु-कथनीय प्रश्न पूछे जाने की संभावना है, जो P2P बनाम P2M MDR नियमों और इस अधिनियम के तहत NPCI की सटीक कानूनी स्थिति के बीच तुलना करता हो।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2026PrelimsGS1
Which one of the following statements about Unified Payments Interface (UPI) and Central Bank Digital Currency (Digital Rupee) is not correct ?
- 2017PrelimsGS1
Which of the following is a most likely consequence of implementing the 'Unified Payments Interface (UPI)'?
- 2025PrelimsGS1
Consider the following countries : I. United Arab Emirates II. France III. Germany IV. Singapore V. Bangladesh How many countries amongst the above are there other than India where international merchant payments are accepted under UPI?
- 2018PrelimsGS1
Which one of the following best describes the term "Merchant Discount Rate" sometimes seen in news?
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
