प्रत्यक्ष कर प्रशासन सुधार और उत्तरदायी शासन
स्रोत:पीआईबी ↗
क्यों मायने रखता है
यह भारत के आधुनिक प्रत्यक्ष कर ढांचे के बुनियादी स्तंभों, विशेष रूप से आयकर अधिनियम 2025 की ऐतिहासिक शुरुआत और कर प्रशासन में AI/Data Analytics के एकीकरण को रेखांकित करता है, जो संसाधन जुटाने और तकनीकी हस्तक्षेपों के संबंध में GS-3 Economy की तैयारी के लिए अत्यंत महत्वपूर्ण है।
सारांश
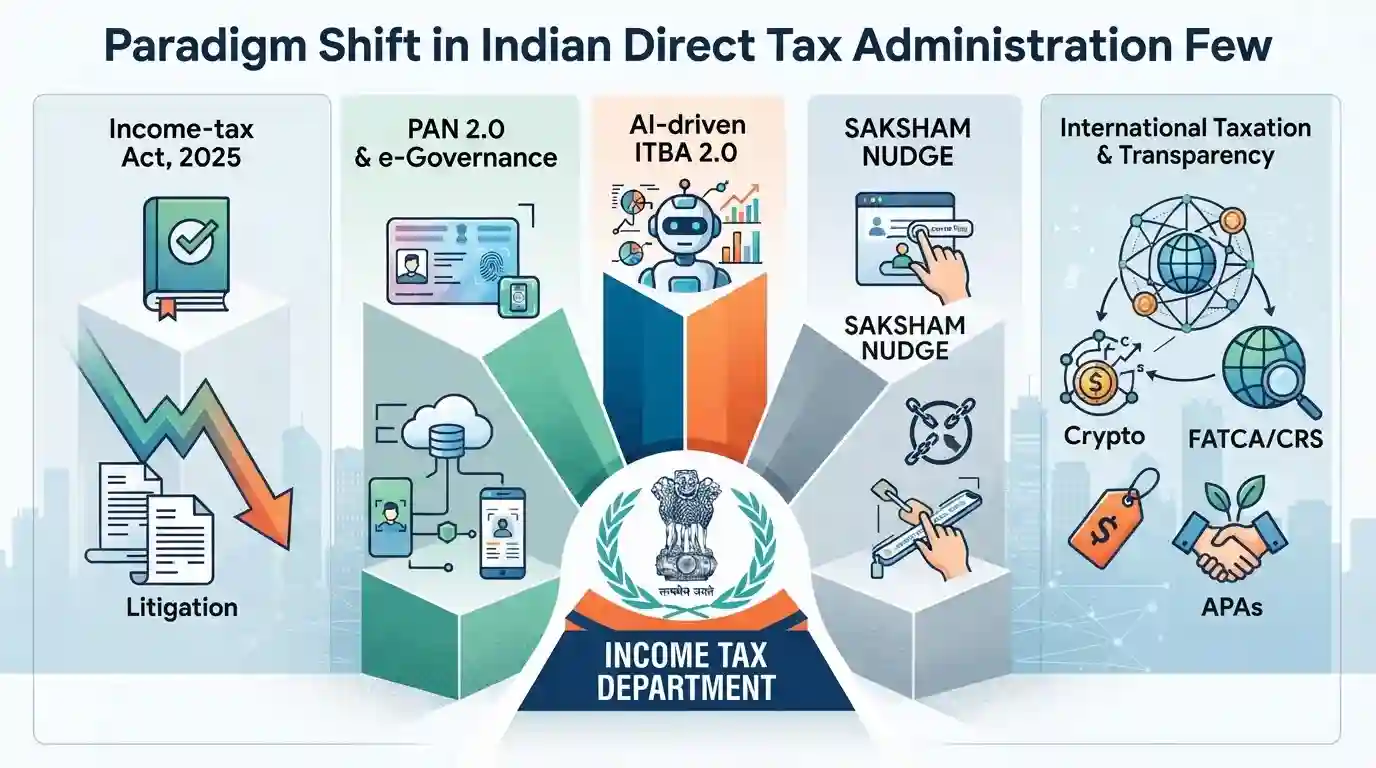
165वें आयकर दिवस के अवसर पर, वित्त मंत्री निर्मला सीतारमण ने उत्तरदायी कर प्रशासन के '5Rs' पर आधारित प्रत्यक्ष कर प्रशासन में एक युगांतरकारी बदलाव को रेखांकित किया। इस दिशा में एक ऐतिहासिक कदम आयकर अधिनियम, 2025 (Income-tax Act, 2025) की शुरुआत है, जिसे कर कानूनों को सरल बनाने और मुकदमों को कम करने के लिए तैयार किया गया है। इस विधायी बदलाव के साथ-साथ PAN 2.0, AI-संचालित ITBA 2.0 और SAKSHAM NUDGE फ्रेमवर्क जैसे बड़े तकनीकी अपग्रेड शामिल हैं, जो ध्यान को दंडात्मक प्रवर्तन से हटाकर स्वैच्छिक अनुपालन (voluntary compliance) पर केंद्रित करते हैं। इसके अलावा, एक मजबूत, पारदर्शी और करदाता-केंद्रित इकोसिस्टम बनाने के लिए Crypto Asset Reporting Obligations, FATCA, CRS और Advance Pricing Agreements (APAs) के माध्यम से अंतर्राष्ट्रीय कराधान क्षमताओं को और मजबूत किया जा रहा है।
मुख्य बिंदु
- वित्त मंत्री ने 165वें आयकर दिवस पर 'उत्तरदायी कर प्रशासन के 5R' (5Rs of responsive tax governance): Recognise, Respond, Redress, Reflect और Reform की रूपरेखा प्रस्तुत की।
- एक अत्यंत महत्वपूर्ण सुधार आयकर अधिनियम, 2025 का आगामी कार्यान्वयन है, जो 1961 के अधिनियम का स्थान लेगा, जिसका उद्देश्य भाषा को सरल बनाना और मुकदमेबाजी को काफी कम करना है।
- तकनीकी प्रगति में करदाताओं की सुगमता के लिए PAN 2.0 और AI एवं डेटा एनालिटिक्स के माध्यम से आंतरिक विभागीय दक्षता को बढ़ावा देने के लिए ITBA 2.0 शामिल हैं।
- 'सक्षम नज़ (SAKSHAM NUDGE) फ्रेमवर्क' दंडात्मक प्रवर्तन के बजाय सक्रिय अनुपालन संबंधी नज़ (proactive compliance nudges) पर ध्यान केंद्रित करता है।
- अंतर्राष्ट्रीय स्तर पर, भारत सूचना के स्वचालित आदान-प्रदान (Automatic Exchange of Information) नेटवर्क का विस्तार कर रहा है, क्रिप्टो एसेट रिपोर्टिंग दायित्वों (Crypto Asset Reporting Obligations) को लागू कर रहा है, और FATCA तथा CRS फ्रेमवर्क का उपयोग कर रहा है।
- कॉर्पोरेट कर विवादों को कम करने के लिए, सरकार अग्रिम मूल्य निर्धारण समझौतों (APAs) की ओर रुख कर रही है और कर गवर्नेंस में एक सहयोगात्मक दृष्टिकोण को बढ़ावा दे रही है।
महत्वपूर्ण शब्द
आयकर अधिनियम, 2025

1961 के अधिनियम को प्रतिस्थापित करने वाला एक ऐतिहासिक प्रत्यक्ष कर कानून (1 अप्रैल, 2026 से प्रभावी)। यह धाराओं की संख्या को घटाकर 536 करके और एक एकीकृत 'Tax Year' की अवधारणा पेश करके कर प्रशासन को सुव्यवस्थित करता है।
UPSC context
GS पेपर III (भारतीय अर्थव्यवस्था)। प्रत्यक्ष कर सुधारों, प्रशासनिक सरलीकरण और व्यापार सुगमता (ease of doing business) का परीक्षण करता है।
पैन 2.0 परियोजना
आयकर विभाग की एक ई-गवर्नेंस पहल, जिसका उद्देश्य PAN/TAN सेवाओं को एक एकल पेपरलेस प्लेटफॉर्म में एकीकृत करना, डायनेमिक QR कोड पेश करना और PAN को एक सार्वभौमिक व्यावसायिक पहचानकर्ता (universal business identifier) के रूप में स्थापित करना है।
UPSC context
GS पेपर III (ई-गवर्नेंस)। डिजिटल सार्वजनिक अवसंरचना, वित्तीय प्रणालियों के आधुनिकीकरण और कर अनुपालन के डिजिटलीकरण का परीक्षण करता है।
सक्षम नज (NUDGE) फ्रेमवर्क
आयकर विभाग की एक AI-संचालित अनुपालन पहल, जो डेटा एनालिटिक्स और व्यावहारिक अंतर्दृष्टि (behavioral insights) का उपयोग करके करदाताओं को तत्काल दंडात्मक कार्रवाई के बजाय अद्यतन रिटर्न (updated returns) के माध्यम से स्वेच्छा से अपनी कम घोषित आय को सुधारने के लिए प्रेरित करती है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। यह लोक नीति में व्यवहारगत बदलाव (behavioral nudging), स्वैच्छिक कर अनुपालन और प्रौद्योगिकी-आधारित प्रवर्तन का परीक्षण करता है।
ITBA 2.0 (आयकर बिजनेस एप्लीकेशन 2.0)
आयकर अधिकारियों द्वारा दैनिक कार्यों को निष्पादित करने, ऑडिट करने, अपीलों को संसाधित करने और फेसलेस कर निर्धारण को कुशलतापूर्वक सुगम बनाने के लिए आंतरिक रूप से उपयोग किया जाने वाला अपग्रेड किया गया, माइक्रोसर्विसेज-आधारित कोर आईटी एप्लिकेशन।
UPSC context
GS Paper II (ई-गवर्नेंस)। प्रशासनिक डिजिटलीकरण, फेसलेस कर निर्धारण और संस्थागत सुधारों में आईटी (IT) की भूमिका का परीक्षण करता है।
अग्रिम मूल्य निर्धारण समझौते (APAs)
एक औपचारिक तंत्र जिसके तहत करदाता और कर अधिकारी सीमा-पार लेनदेन के लिए ट्रांसफर प्राइसिंग पद्धति को पहले से निर्धारित कर लेते हैं, जिससे कर निश्चितता मिलती है और अंतर्राष्ट्रीय ट्रांसफर प्राइसिंग विवादों से बचा जा सकता है।
UPSC context
GS Paper III (अर्थव्यवस्था)। अंतर्राष्ट्रीय कराधान, ट्रांसफर प्राइसिंग, विवाद समाधान तंत्र और वैश्विक निवेश सुगमीकरण का परीक्षण करता है।
क्रिप्टो परिसंपत्ति रिपोर्टिंग दायित्व
वैधानिक अधिदेश (G20 के क्रिप्टो-एसेट रिपोर्टिंग फ्रेमवर्क के अनुरूप) जिनके तहत आभासी संपत्ति सेवा प्रदाताओं के लिए कर अधिकारियों को लेनदेन संबंधी डेटा की रिपोर्ट करना आवश्यक है, जिससे कर अनुपालन और वैश्विक वित्तीय पारदर्शिता को बढ़ावा मिलता है।
UPSC context
GS पेपर III (अर्थव्यवस्था/डिजिटल परिसंपत्तियां)। यह वर्चुअल डिजिटल परिसंपत्ति कराधान, अंतर्राष्ट्रीय कर समन्वय और मनी लॉन्ड्रिंग रोधी उपायों का परीक्षण करता है।
प्रारंभिक ट्रैप
आयकर अधिनियम 2025 वित्तीय वर्ष और निर्धारण वर्ष के बीच के पारंपरिक अंतर को बरकरार रखता है।
2025 का अधिनियम पारंपरिक वित्तीय वर्ष (FY) और निर्धारण वर्ष (AY) का एक एकल, एकीकृत 'कर वर्ष' (Tax Year) में विलय करके भारतीय कराधान को मौलिक रूप से परिवर्तित करता है।
संबंधित अवधारणाएँ
अग्रिम मूल्य निर्धारण समझौता (APA) क्या है?
- आर्म्स लेंथ प्राइस (Arm's Length Price): करदाता और कर प्राधिकरण के बीच एक समझौता जो MNCs के भविष्य के अंतर्राष्ट्रीय लेनदेन के लिए ट्रांसफर प्राइसिंग पद्धति या आर्म्स लेंथ प्राइस निर्धारित करता है।
- अवधि और रोलबैक: यह भविष्य के लगातार 5 वर्षों तक के लिए वैध है, जिसमें एक वैकल्पिक 4-वर्षीय रोलबैक प्रावधान शामिल है, जो अधिकतम 9 वर्षों की पूर्ण कर निश्चितता प्रदान करता है।
- प्राथमिक लक्ष्य: ट्रांसफर प्राइसिंग विवादों पर अंकुश लगाने, एक गैर-प्रतिकूल कर व्यवस्था को बढ़ावा देने और मनमाने बेस इरोजन एंड प्रॉफिट शिफ्टिंग (BEPS) आकलन को रोकने के लिए।
वैश्विक कराधान में FATCA और CRS क्या हैं?
- FATCA: एक अमेरिकी कानून जिसके तहत विदेशी वित्तीय संस्थानों के लिए अमेरिकी व्यक्तियों द्वारा धारित परिसंपत्तियों की रिपोर्ट करना आवश्यक है, जिसे एक द्विपक्षीय अंतर-सरकारी समझौते (IGA) के माध्यम से भारत में लागू किया गया है।
- CRS: कॉमन रिपोर्टिंग स्टैंडर्ड (Common Reporting Standard) भागीदार क्षेत्राधिकारों के बीच वित्तीय खाता जानकारी के स्वचालित आदान-प्रदान (AEOI) के लिए OECD द्वारा विकसित एक वैश्विक ढांचा है।
- उद्देश्य: दोनों तंत्रों का उद्देश्य प्रणालीगत और स्वचालित डेटा साझाकरण के माध्यम से ऑफशोर कर अपवंचन, राउंड-ट्रिपिंग और अवैध वित्तीय प्रवाह से निपटना है।
अंतर-विषय पैटर्न
शासन में नज़ थ्योरी
'सक्षम नज' (SAKSHAM NUDGE) फ्रेमवर्क कराधान में व्यवहारवादी अर्थशास्त्र (Behavioral Economics) को लागू करता है, जो पिछले आर्थिक सर्वेक्षणों में रेखांकित किए गए 'गिव इट अप' (Give It Up) एलपीजी अभियान और 'स्वच्छ भारत' जैसे पूर्ववर्ती नीतिगत अनुप्रयोगों को प्रतिध्वनित करता है।
क्रिप्टो परिसंपत्तियां और अंतर्राष्ट्रीय विनियमन
क्रिप्टो परिसंपत्तियों पर कर रिपोर्टिंग दायित्वों का विस्तार करना, अंतर्राष्ट्रीय मनी लॉन्ड्रिंग से निपटने के लिए G20 द्वारा समर्थित क्रिप्टो-एसेट रिपोर्टिंग फ्रेमवर्क (CARF) और FATF के 'ट्रैवल रूल' के अनुरूप है।

FY/AY से एकल 'Tax Year' में संरचनात्मक बदलाव और Common Business Identifier के रूप में PAN 2.0 की भूमिका, 2026 Prelims के लिए प्रमुख संभावित विषय हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
