आयकर विधेयक 2025 और प्रत्यक्ष कर सुधार
स्रोत:द हिंदू ↗
क्यों मायने रखता है
आयकर अधिनियम में व्यापक बदलाव भारत के आर्थिक सुधारों का एक मुख्य घटक हैं, जो GS3 (प्रत्यक्ष कर सुधार) और GS2 (महत्वपूर्ण विधानों की जांच में संसदीय समितियों की भूमिका) से संबंधित हैं। 'कर वर्ष' (tax year) अपनाने और वैधानिक जटिलताओं को कम करने के पीछे के तर्क को समझना अनुपालन की सुगमता और शासन के विश्लेषण के लिए अत्यंत महत्वपूर्ण है।
सारांश
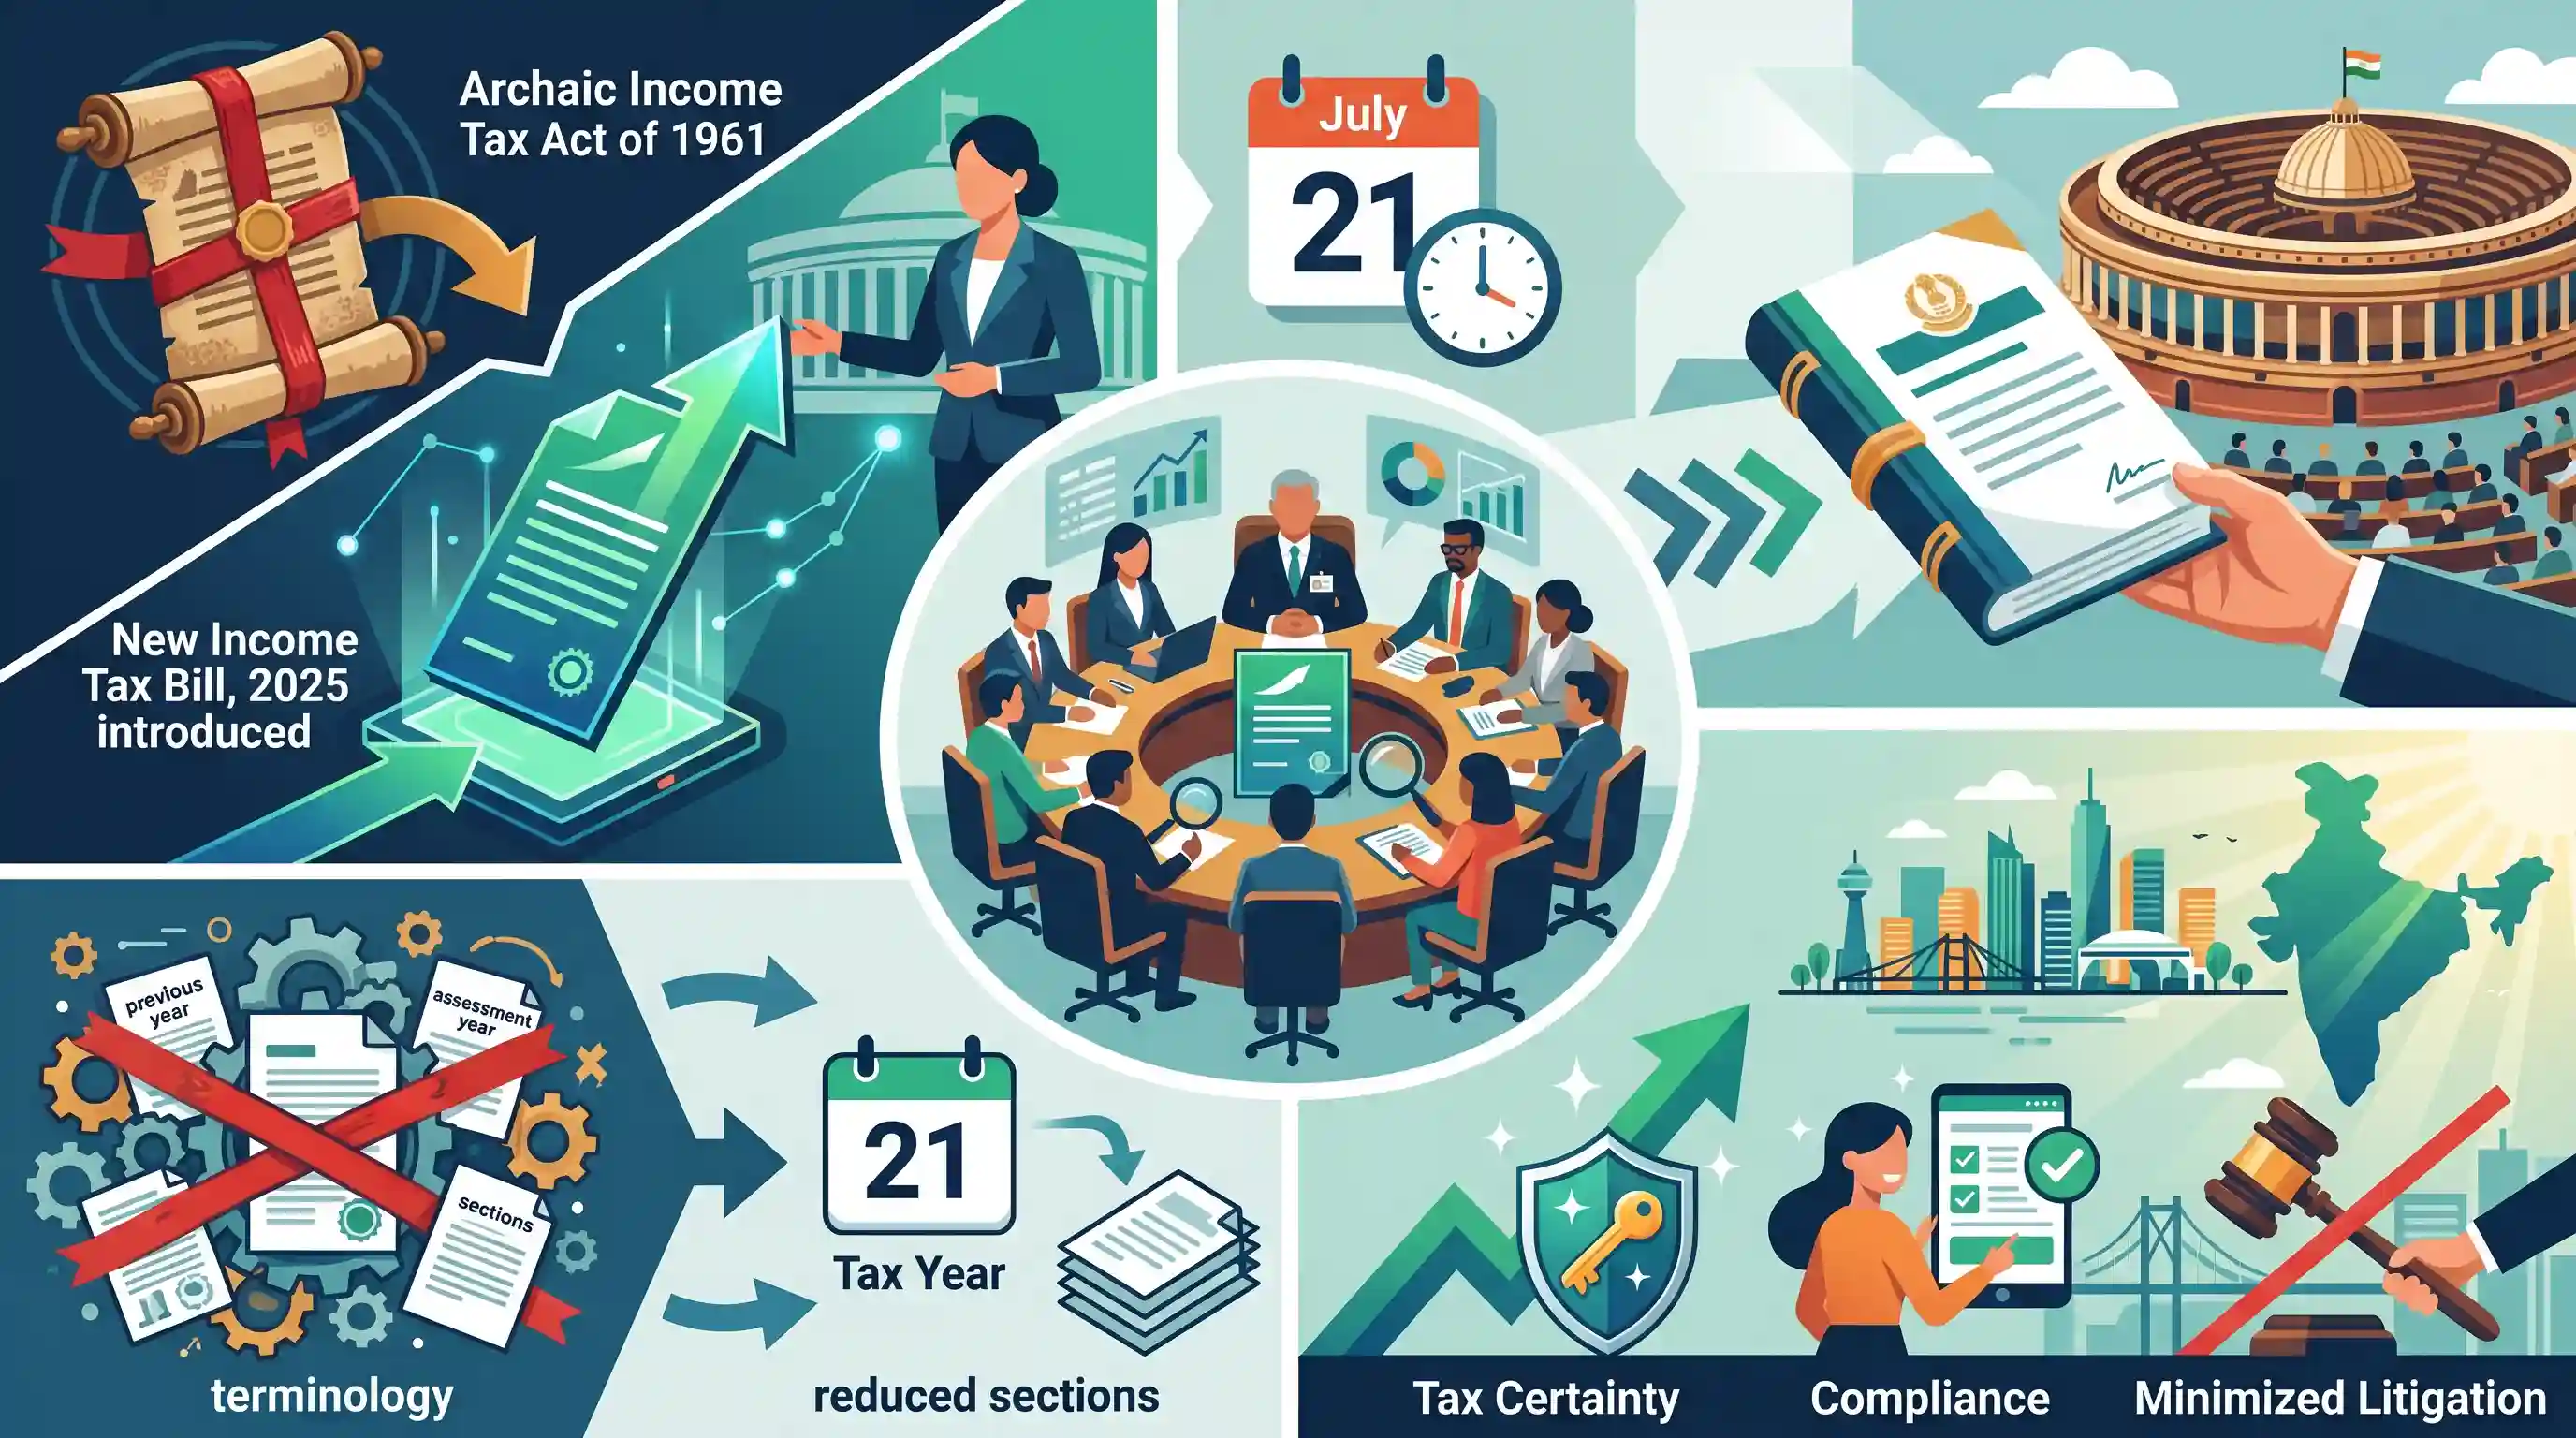
बैजयंत पांडा की अध्यक्षता वाली एक संसदीय प्रवर समिति (Parliamentary Select Committee) 21 जुलाई को लोक सभा में नए आयकर विधेयक, 2025 (Income Tax Bill, 2025) पर अपनी रिपोर्ट प्रस्तुत करने वाली है। वित्त मंत्री निर्मला सीतारमण द्वारा पेश किया गया यह कानून, पुराने आयकर अधिनियम, 1961 को प्रतिस्थापित कर भारत के प्रत्यक्ष कर ढांचे में एक बड़े बदलाव का प्रतिनिधित्व करता है। धाराओं की संख्या में उल्लेखनीय कटौती और कर शब्दावली को सरल बनाकर—जैसे 'गत वर्ष' (previous year) और 'निर्धारण वर्ष' (assessment year) को एक एकल 'कर वर्ष' (tax year) से बदलकर—यह विधेयक कर निश्चितता बढ़ाने, अनुपालन में सुधार करने और मुकदमेबाजी को कम करने का लक्ष्य रखता है।
मुख्य बिंदु
- नया Income Tax Bill, 2025 भारत में प्रत्यक्ष कराधान को सरल बनाने के लिए 64 साल पुराने Income Tax Act, 1961 को प्रतिस्थापित करने का लक्ष्य रखता है।
- बैजयंत पांडा की अध्यक्षता वाली लोक सभा की एक 31-सदस्यीय प्रवर समिति (Select Committee) 21 जुलाई तक इस विधेयक पर अपनी रिपोर्ट पेश करने वाली है।
- सरलीकृत विधेयक धाराओं की संख्या को 819 से घटाकर 536 करता है, अध्यायों को 47 से घटाकर 23 करता है, और शब्दों की संख्या को आधा कर 2.6 लाख कर देता है।
- यह 'कर वर्ष' (1 अप्रैल से 31 मार्च) की अवधारणा पेश करता है, जो प्रभावी रूप से 'पिछले वर्ष' (previous year) और 'निर्धारण वर्ष' (assessment year) की पुरानी अवधारणाओं को समाप्त करता है।
- इस सुधार का उद्देश्य अधिक कर निश्चितता प्रदान करना, करदाताओं के लिए भाषा को सरल बनाना और मुकदमों (litigation) के दायरे को काफी कम करना है।
महत्वपूर्ण शब्द
आयकर विधेयक, 2025

भारत के प्रत्यक्ष कर ढांचे (direct tax regime) में व्यापक सुधार के लिए 1961 के अधिनियम को प्रतिस्थापित करने वाला प्रस्तावित विधेयक। इसका उद्देश्य शब्दावली को सरल बनाना, धाराओं (sections) की संख्या कम करना और एक एकीकृत 'कर वर्ष' (tax year) की शुरुआत करके अनुपालन (compliance) को बेहतर बनाना है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था और कराधान; समकालीन राजकोषीय सुधारों और प्रत्यक्ष कर प्रशासन के ज्ञान का परीक्षण करता है।
आयकर अधिनियम, 1961
वह आधारभूत कानून जिसने 1962 से भारत की प्रत्यक्ष कर प्रणाली को संचालित किया है। इसने कर देयता की गणना के लिए 'Previous Year' और 'Assessment Year' की दोहरी अवधारणा स्थापित की।
UPSC context
GS पेपर III: सांविधिक ढांचा; भारत के प्रत्यक्ष कराधान के विकास और चुनौतियों को समझने के लिए आवश्यक।
प्रवर समिति
किसी विशिष्ट विधेयक की विस्तार से जाँच करने के लिए गठित एक तदर्थ (ad-hoc) संसदीय पैनल। पांडा समिति ने 2025 विधेयक की सूक्ष्मता से जाँच की, हितधारकों से प्रतिक्रिया आमंत्रित की और 285 से अधिक संशोधनों का सुझाव दिया।
UPSC context
GS पेपर II: संसद और राज्य विधायिकाएँ; विधायी संवीक्षा और समिति प्रणाली की भूमिका के ज्ञान का परीक्षण करता है।
लोकसभा
भारत की द्विसदनीय संसद का निचला सदन। इसके पास धन विधेयकों (Money Bills) पर अनन्य शक्ति होती है और यह वित्तीय कानूनों को पेश करने तथा पारित करने में प्राथमिक भूमिका निभाता है।
UPSC context
GS पेपर II: भारतीय राजव्यवस्था; विधायी प्रक्रिया और जन-प्रतिनिधित्व के सिद्धांत के लिए मौलिक।
कर वर्ष
आय अर्जित करने और रिपोर्ट करने के लिए 'Previous Year' (गत वर्ष) और 'Assessment Year' (निर्धारण वर्ष) के भ्रमित करने वाले लेबलों को बदलने हेतु 2025 के विधेयक में पेश की गई एक एकीकृत 12 महीने की अवधि (अप्रैल-मार्च)।
UPSC context
GS पेपर III: आर्थिक विकास; ईज ऑफ डूइंग बिजनेस और कर अनुपालन में तकनीकी सरलीकरण को समझने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
Income Tax Bill 2025 की समीक्षा एक स्थायी संसदीय समिति द्वारा की गई।
Select Committees तदर्थ (अस्थायी) होती हैं, जिन्हें किसी विशिष्ट विधेयक की समीक्षा के लिए गठित किया जाता है, और अपनी रिपोर्ट प्रस्तुत करने पर वे भंग हो जाती हैं। ये स्थायी समितियां (Standing Committees) नहीं होती हैं।
संबंधित अवधारणाएँ
प्रवर समिति (Select Committee) और स्थायी समिति (Standing Committee) के बीच क्या अंतर है?
- तदर्थ प्रकृति: प्रवर समितियाँ (Select Committees) अस्थायी होती हैं, जिन्हें किसी विशिष्ट विधेयक की जांच के लिए गठित किया जाता है, और अपनी रिपोर्ट प्रस्तुत करने के तुरंत बाद ये भंग हो जाती हैं।
- सदस्यता संरचना: आमतौर पर इसमें एक ही सदन के सदस्य शामिल होते हैं (जब तक कि यह संयुक्त प्रवर समिति न हो), विभाग-संबंधित स्थायी समितियों (DRSCs) के विपरीत।
आयकर अधिनियम, 1961 में व्यापक सुधार क्यों?
- कर निश्चितता: पुरानी शब्दावली (जैसे कि गत वर्ष और निर्धारण वर्ष को अलग करना) को प्रतिस्थापित करता है ताकि व्यक्तिपरक व्याख्या को कम किया जा सके और करदाताओं के लिए पूर्वानुमान (predictability) को बढ़ाया जा सके।
- न्यायिक विसंकुलन: कर विभाग भारत का सबसे बड़ा वादी है, लेकिन इसकी सफलता की दर कम है। संहिता को सरल बनाने से ट्रिब्यूनल में फंसी भारी पूंजी को मुक्त करने में मदद मिलती है।
- औपचारिकीकरण हेतु प्रोत्साहन: अधिनियम की धाराओं को 819 से घटाकर 536 करने से अनुपालन बोझ कम होता है, जो अनौपचारिक क्षेत्र को औपचारिकीकरण की ओर प्रेरित करता है और Tax-to-GDP अनुपात में सुधार लाता है।
अंतर-विषय पैटर्न
कर निश्चितता और FDI प्रवाह
'असेसमेंट ईयर' को एक एकीकृत 'टैक्स ईयर' से बदलना सीधे तौर पर 'ईज ऑफ डूइंग बिजनेस' को बढ़ावा देता है। यह व्याख्यात्मक कर मुकदमों (interpretative tax litigation) को कम करता है, जो ऐतिहासिक रूप से भारत में प्रत्यक्ष विदेशी निवेश (FDI) के लिए एक बड़ी बाधा रहा है।
संसदीय संवीक्षा का क्रमिक विकास
महत्वपूर्ण विधेयकों को स्थायी समितियों (Standing Committees) के बजाय प्रवर समितियों (Select Committees) को भेजा जाना, पारंपरिक संसदीय समीक्षा तंत्र के विकास और उन्हें दरकिनार किए जाने के संदर्भ में मुख्य परीक्षा (Mains) GS-2 का एक महत्वपूर्ण विषय है।

2026 की Prelims में Select बनाम Standing समितियों के बीच अंतर स्पष्ट करने वाले एक कथन, और GS3 Mains में इस पर एक प्रश्न की अपेक्षा करें कि कैसे सरलीकृत कर संहिताएं (tax codes) GDP वृद्धि को बढ़ावा देती हैं।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2021MainsGS2
Do Department-related Parliamentary Standing Committees keep the administration on its toes and inspire reverence for parliamentary control? Evaluate the working of such committees with suitable examples.
- 2018MainsGS3
Comment on the important changes introduced in respect of the Long-term Capital Gains Tax (LCGT) and Dividend Distribution Tax (DDT) in the Union Budget for 2018-2019.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
