संसद ने पान मसाला इकाइयों पर उपकर लगाने का विधेयक पारित किया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह घटनाक्रम समकालीन राजकोषीय संघवाद की चुनौतियों का एक सटीक उदाहरण है। यह करों के विभाज्य पूल (Article 270 बनाम Article 271) से संबंधित संवैधानिक प्रावधानों, केंद्र द्वारा राज्य सूची के विषयों (जैसे सार्वजनिक स्वास्थ्य) के वित्तपोषण और आरक्षित निधियों (reserve funds) के संबंध में CAG द्वारा रेखांकित जवाबदेही के मुद्दों को स्पर्श करता है।
सारांश
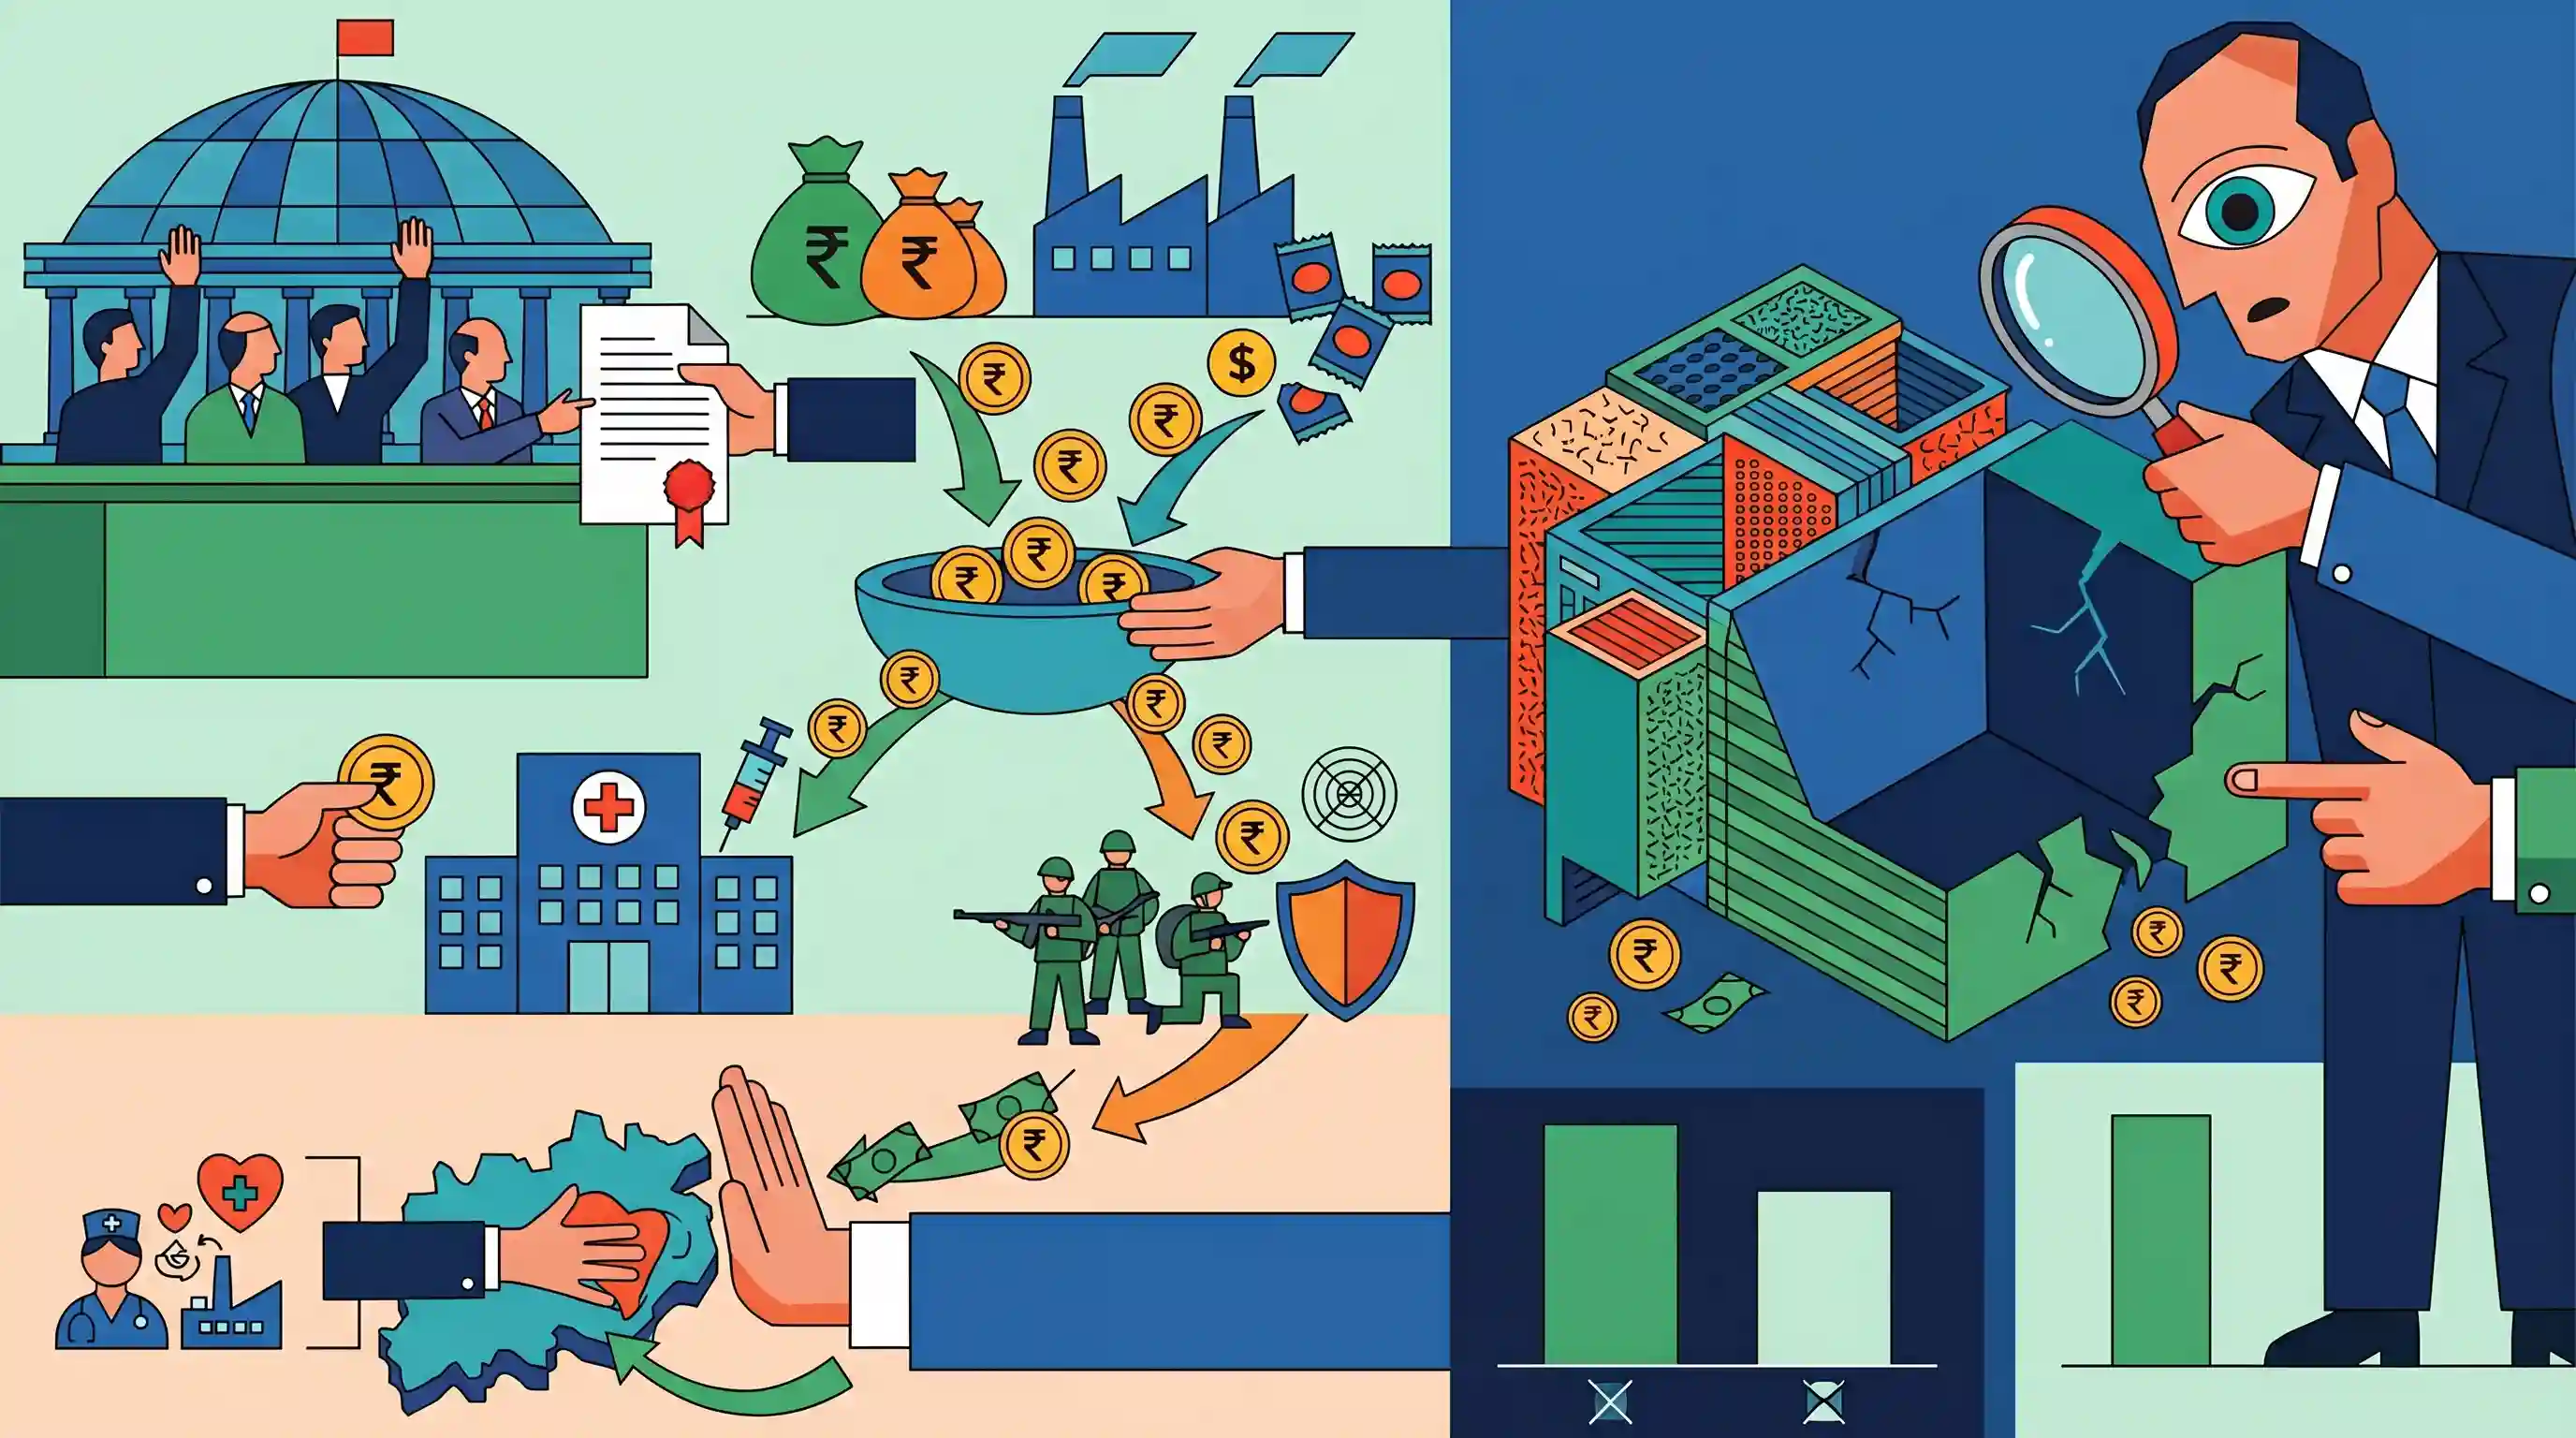
राज्यसभा ने Health Security se National Security Cess Bill, 2025 पारित कर दिया है, जिसके तहत सार्वजनिक स्वास्थ्य और राष्ट्रीय सुरक्षा के वित्तपोषण हेतु पान मसाला निर्माण पर उपकर (cess) लगाया गया है। विधायी बहस के दौरान महत्वपूर्ण संघीय तनाव देखने को मिले, जहाँ विपक्ष ने तर्क दिया कि चूंकि सार्वजनिक स्वास्थ्य 'राज्य का विषय' है, इसलिए गैर-साझाकरण योग्य उपकर लगाना राज्यों की स्वायत्तता और राजस्व को कमजोर करता है। आलोचकों ने हालिया CAG रिपोर्ट का भी उल्लेख किया, जिसमें केंद्र द्वारा ₹3.69 लाख करोड़ के उपकर को निर्धारित आरक्षित निधि (reserves) में स्थानांतरित न करने का विवरण दिया गया है। वित्त मंत्री निर्मला सीतारमण ने पलटवार करते हुए कहा कि सकल कर राजस्व के अनुपात के रूप में उपकर पर निर्भरता वास्तव में 2025-26 में घटकर 6.1% हो गई है, जबकि पिछली सरकार के दौरान यह 7% थी।
मुख्य बिंदु
- राज्यसभा ने हेल्थ सिक्योरिटी से नेशनल सिक्योरिटी सेस विधेयक, 2025 पारित किया, जो राष्ट्रीय सुरक्षा और सार्वजनिक स्वास्थ्य के वित्तपोषण के लिए पान मसाला इकाइयों पर उपकर (cess) लगाता है।
- विपक्षी सांसदों ने तर्क दिया कि यह विधेयक संघवाद का अतिक्रमण करता है, उन्होंने उल्लेख किया कि सार्वजनिक स्वास्थ्य राज्य का विषय है और उपकर (cess) संग्रह राज्यों के साथ साझा किए जाने वाले विभाज्य पूल (divisible pool) से बाहर रहता है।
- वित्त मंत्री निर्मला सीतारमण ने सरकार का बचाव करते हुए कहा कि 2025-26 में सकल कर राजस्व में उपकर (cess) की हिस्सेदारी 6.1% है, जो पिछली UPA सरकार के दौरान 7% थी।
- हाल ही में आई CAG की एक रिपोर्ट का हवाला देते हुए, AAP सांसद अशोक कुमार मित्तल ने उपकर (cess) संग्रह के ₹3.69 लाख करोड़ को उनके निर्धारित आरक्षित कोषों में स्थानांतरित करने में केंद्र की विफलता को रेखांकित किया।
- सांसदों ने इस विधेयक की आलोचना की क्योंकि यह कमिश्नर की अनुमति के बिना अदालतों को अपराधों का संज्ञान लेने से रोककर 'इंस्पेक्टर राज' को बढ़ावा देता है और केंद्र को सीधे टैक्स दर को दोगुना करने की अनुमति देकर संसद को दरकिनार करता है।
महत्वपूर्ण शब्द
स्वास्थ्य सुरक्षा से राष्ट्रीय सुरक्षा उपकर विधेयक, 2025

पान मसाला निर्माण पर क्षमता-आधारित उपकर लगाने वाला 2025 का एक विधायी उपाय, जिसका उद्देश्य सार्वजनिक स्वास्थ्य पहलों और राष्ट्रीय सुरक्षा व्यय के लिए गैर-साझाकरण योग्य राजस्व उत्पन्न करना है।
UPSC context
GS पेपर II (संघवाद) और III (अर्थव्यवस्था)। विधायी क्षमता और राजकोषीय संघवाद के ज्ञान का परीक्षण करता है।
भारत के नियंत्रक एवं महालेखा परीक्षक (CAG)
एक संवैधानिक प्राधिकरण (अनुच्छेद 148) जो सार्वजनिक व्यय में वित्तीय जवाबदेही और पारदर्शिता सुनिश्चित करने के लिए केंद्र और राज्य सरकारों की सभी प्राप्तियों और व्यय की लेखापरीक्षा (audit) करता है।
UPSC context
GS पेपर II (संवैधानिक निकाय)। कार्यकारी वित्तीय प्रबंधन की निगरानी का परीक्षण करता है।
राज्यसभा
'Council of States' या भारत की संसद का उच्च सदन, जो राज्यों और केंद्र शासित प्रदेशों का प्रतिनिधित्व करता है और विधायी तथा संघीय मुद्दों पर चर्चा के लिए एक मंच प्रदान करता है।
UPSC context
GS Paper II (संसद)। राज्यों के हितों का प्रतिनिधित्व करने में उच्च सदन की भूमिका का परीक्षण करता है।
संसद
भारत का सर्वोच्च विधायी निकाय, जिसमें राष्ट्रपति और दो सदन शामिल हैं, जो कानून बनाने और संघीय कार्यपालिका के वित्तीय एवं प्रशासनिक आचरण की निगरानी के लिए उत्तरदायी है।
UPSC context
GS पेपर II (विधायिका)। भारतीय लोकतंत्र की कार्यप्रणाली का परीक्षण करता है।
प्रारंभिक ट्रैप
विशिष्ट उपकर से प्राप्त राजस्व CFI को दरकिनार करते हुए सीधे भारत के लोक लेखा में जमा किया जाता है।
उपकरों (Cesses) को लोक लेखा (Public Account) में समर्पित आरक्षित निधियों में स्थानांतरित करने से पहले अनिवार्य रूप से भारत की संचित निधि (CFI) में जमा किया जाना चाहिए। CFI को छोड़ना संवैधानिक रूप से असंभव है।
संबंधित अवधारणाएँ
उपकर (Cesses) और विभाज्य पूल (Divisible Pool) का संवैधानिक आधार क्या है?
- अनुच्छेद 270: केंद्र द्वारा लगाए गए उपकर (cesses) और अधिभार (surcharges) को विभाज्य पूल (divisible pool) से बाहर रखता है, जिससे राज्यों को इस विशिष्ट राजस्व में उनकी अनिवार्य संवैधानिक हिस्सेदारी से वंचित किया जाता है।
- विशिष्ट उद्देश्य: अधिभार (जो सामान्य राजस्व के पूरक होते हैं) के विपरीत, उपकर (cess) एक विशिष्ट उद्देश्य के लिए लगाया जाता है और कानूनी रूप से इसे केवल उसी उद्देश्य पर खर्च किया जाना चाहिए।
- फंड रूटिंग: सेस संग्रह पहले भारत की संचित निधि (CFI) में जमा होता है, और बाद में संसद द्वारा इसे Public Account के भीतर विशिष्ट Reserve Funds में विनियोजित किया जाता है।
कराधान में प्रत्यायोजित विधान (Delegated Legislation) की सीमाएं क्या हैं?
- अनुच्छेद 265: यह प्रावधान करता है कि "विधि के प्राधिकार के बिना कोई कर नहीं लगाया या वसूला जाएगा," जो इस बात को सुदृढ़ करता है कि कराधान एक प्राथमिक विधायी कार्य है।
- अनिवार्य कार्य: संसद कर की दरें निर्धारित करने की शक्ति को आँखें मूँदकर प्रत्यायोजित (delegate) नहीं कर सकती। इसे कार्यपालिका के लिए एक स्पष्ट विधायी नीति, दिशानिर्देश या अधिकतम सीमा निर्धारित करनी चाहिए।
- अत्यधिक प्रत्यायोजन: संसदीय निगरानी के बिना कर की दर को दोगुना करने के लिए कार्यपालिका को एकपक्षीय और अनियंत्रित शक्ति प्रदान करना, 'अत्यधिक प्रत्यायोजन के सिद्धांत' (doctrine of excessive delegation) के तहत न्यायिक अमान्यता का जोखिम उत्पन्न करता है।
अंतर-विषय पैटर्न
उपकर का प्रसार बनाम वित्त आयोग
यद्यपि वित्त आयोग 41% ऊर्ध्वाधर हस्तांतरण (vertical devolution) की सिफारिश करता है, लेकिन गैर-साझा उपकरों (cesses) पर केंद्र की निर्भरता प्रभावी विभाज्य पूल (divisible pool) को कम कर देती है, जिससे केंद्र-राज्य राजकोषीय संघवाद में तनाव पैदा होता है।
CAG ने CFI से लोक लेखा (Public Account) में हस्तांतरण की देरी को रेखांकित किया
CAG बार-बार 'शॉर्ट ट्रांसफर' के मामलों को उजागर करता है जहाँ उपकर (cess) राजस्व को निर्दिष्ट सार्वजनिक खाता (Public Account) आरक्षित निधियों में स्थानांतरित करने के बजाय, केंद्र के राजकोषीय घाटे को कृत्रिम रूप से कम दिखाने के लिए संचित निधि (Consolidated Fund) में ही रखा जाता है।

अनुच्छेद 270 पर 2026 की Prelims परीक्षा में एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें, जो CFI से Public Account तक उपकरों (cesses) के सटीक मार्ग (routing) का परीक्षण करेगा।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2022MainsGS2
“While the national political parties in India favour centralisation, the regional parties are in favour of State autonomy.” Comment.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2019MainsGS3
The public expenditure management is a challenge to the Government of India in the context of budget making during the post-liberalization period. Clarify it.
