वित्त विधेयक की मंजूरी और राजकोषीय घाटे के अनुमान
स्रोत:द हिंदू ↗
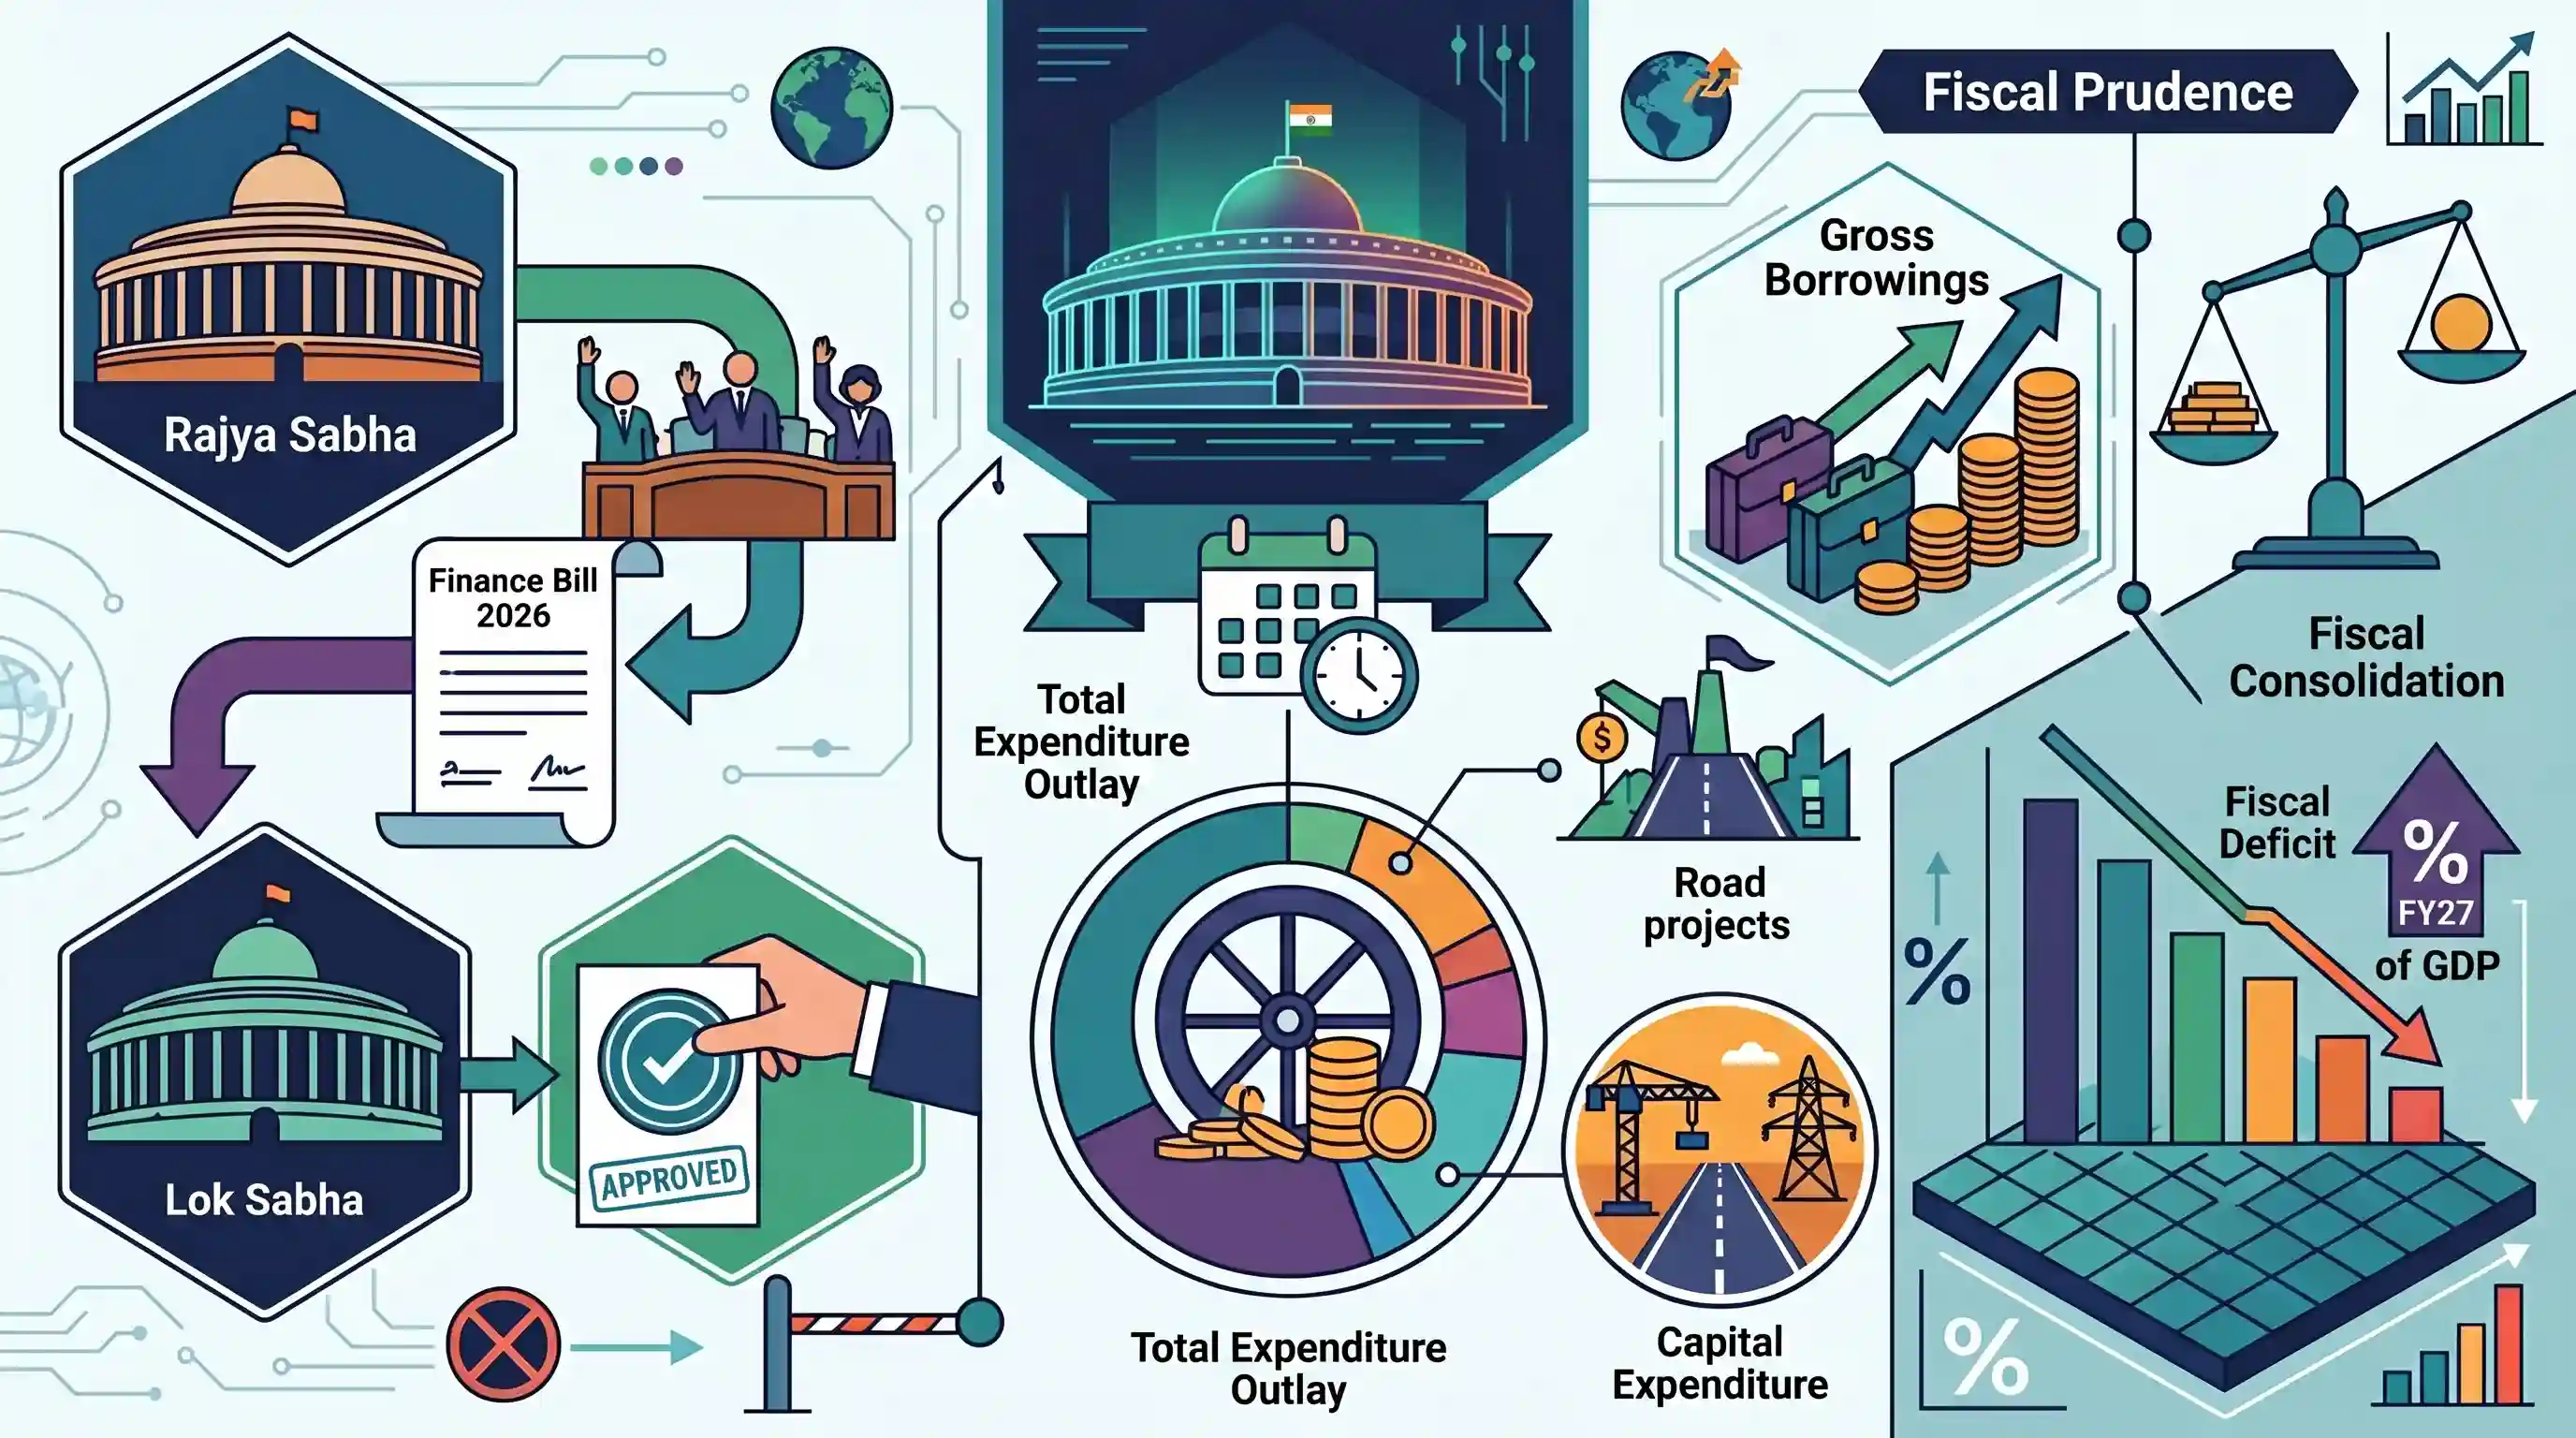
क्यों मायने रखता है
यह लेख भारत में वित्तीय अधिनियमों के लिए विधायी प्रक्रिया के समापन को प्रदर्शित करता है, साथ ही उधार, पूंजीगत व्यय और राजकोषीय सुदृढ़ीकरण पर प्रमुख व्यापक आर्थिक डेटा प्रदान करता है, जो Polity और Economy के पाठ्यक्रमों के लिए मुख्य सामग्री के रूप में कार्य करता है।
सारांश
संसद ने वित्त विधेयक 2026 को अपनी मंजूरी दे दी है, जिससे 1 अप्रैल, 2026 से शुरू होने वाले वित्त वर्ष के लिए बजटीय प्रक्रिया आधिकारिक तौर पर संपन्न हो गई है। राज्यसभा द्वारा इस विधेयक को ध्वनि मत से लोकसभा को लौटा दिया गया। केंद्रीय बजट 2026-27 में ₹453.47 लाख करोड़ का कुल व्यय परिव्यय रखा गया है, जिसमें पूंजीगत व्यय के लिए ₹12.2 लाख करोड़ शामिल हैं। राजकोषीय अनुशासन पर जोर देते हुए, सरकार ने ₹17.2 लाख करोड़ की सकल उधारी का अनुमान लगाया है और FY27 के लिए GDP के 4.3% के कम राजकोषीय घाटे का लक्ष्य रखा है।
मुख्य बिंदु
- संसद ने वित्त विधेयक 2026 को मंजूरी दी, जिससे आगामी वित्त वर्ष के लिए बजटीय प्रक्रिया को अंतिम रूप दिया गया।
- राज्यसभा ने ध्वनि मत से इस विधेयक को लोकसभा को वापस लौटा दिया, जबकि निचले सदन ने इसे 32 संशोधनों के साथ पारित किया था।
- वित्त वर्ष 2026-27 के लिए कुल व्यय ₹453.47 लाख करोड़ अनुमानित है, जिसमें पूंजीगत व्यय ₹12.2 लाख करोड़ रखा गया है।
- वित्त वर्ष 2026-27 के लिए राजकोषीय घाटा GDP के 4.3% तक कम होने का अनुमान है, जो पिछले वित्त वर्ष के 4.4% की तुलना में निरंतर राजकोषीय सुदृढ़ीकरण (fiscal consolidation) को दर्शाता है।
महत्वपूर्ण शब्द
वित्त विधेयक

सरकार के कर प्रस्तावों को लागू करने के लिए अनुच्छेद 117 के तहत पेश किया गया एक वार्षिक विधायी उपाय। जब यह अनुच्छेद 110 के अनुसार विशेष रूप से कराधान/ऋण लेने से संबंधित होता है, तो इसे धन विधेयक (Money Bill) के रूप में प्रमाणित किया जाता है।
UPSC context
GS पेपर 2 (राजव्यवस्था) और 3 (अर्थव्यवस्था)। वित्तीय विधान और अध्यक्ष (Speaker) की प्रमाणीकरण शक्ति की समझ का परीक्षण करता है।
राजकोषीय घाटा
The difference between the government's total expenditure and its total non-borrowed receipts (Revenue Receipts + Non-debt Capital Receipts). It indicates the government's total borrowing requirements.
UPSC context
GS Paper 3 (अर्थव्यवस्था)। व्यापक आर्थिक स्थिरता और राजकोषीय स्वास्थ्य का एक प्रमुख संकेतक जिसका परीक्षण Prelims और Mains में किया जाता है।
पूँजीगत व्यय (कैपेक्स)
सरकारी व्यय जिसका उद्देश्य दीर्घकालिक भौतिक या वित्तीय परिसंपत्तियों का निर्माण करना है, जैसे कि बुनियादी ढांचा (infrastructure), स्कूल और अस्पताल, जो भविष्य में आय उत्पन्न करते हैं या उत्पादक क्षमता में सुधार करते हैं।
UPSC context
GS Paper 3 (Economy)। संवृद्धि के कारकों (growth drivers), निवेश-प्रेरित विकास और व्यय के 'multiplier effect' से संबंधित प्रश्नों के लिए महत्वपूर्ण।
केंद्रीय बजट
अनुच्छेद 112 के तहत संवैधानिक रूप से 'वार्षिक वित्तीय विवरण' (Annual Financial Statement) के रूप में संदर्भित, यह किसी विशिष्ट वित्तीय वर्ष के लिए सरकार की प्राप्तियों और व्यय का अनुमान है।
UPSC context
GS पेपर 2 (संसद) और GS पेपर 3 (बजटिंग)। यह संवैधानिक अधिदेशों और संसाधनों के जुटाव (Resource mobilization) के ज्ञान का परीक्षण करता है।
धन विधेयक
अनुच्छेद 110 के तहत परिभाषित वित्तीय विधेयक का एक विशिष्ट प्रकार। इसे केवल लोकसभा में पेश किया जा सकता है, और राज्यसभा के पास 14 दिनों के लिए सीमित, गैर-बाध्यकारी शक्तियाँ होती हैं।
UPSC context
GS पेपर 2 (राजव्यवस्था)। लोक सभा और राज्य सभा के बीच प्रक्रियात्मक अंतरों पर अक्सर प्रश्न पूछे जाते हैं।
राजकोषीय सुदृढ़ीकरण
सरकारी घाटे और ऋण संचय को कम करने के उद्देश्य से किए गए नीतिगत उपाय ताकि दीर्घकालिक वित्तीय स्थिरता सुनिश्चित की जा सके, जो अक्सर FRBM अधिनियम के लक्ष्यों द्वारा निर्देशित होते हैं।
UPSC context
GS पेपर 3 (अर्थव्यवस्था)। राजकोषीय विवेक, ऋण-जीडीपी अनुपात और FRBM अधिनियम से संबंधित प्रश्नों के लिए प्रासंगिक।
प्रारंभिक ट्रैप
राज्यसभा को वार्षिक वित्त विधेयक 14 दिनों के भीतर पारित करना अनिवार्य है, अन्यथा यह विधेयक व्यपगत हो जाता है।
वार्षिक वित्त विधेयक एक धन विधेयक है। यदि राज्यसभा इसे 14 दिनों के भीतर वापस करने में विफल रहती है, तो यह व्यपगत (lapse) नहीं होता; इसे दोनों सदनों द्वारा पारित मान लिया जाता है।
संबंधित अवधारणाएँ
धन विधेयक, वित्त विधेयकों (I और II) से किस प्रकार भिन्न है?
- धन विधेयक (अनुच्छेद 110): इसमें विशेष रूप से अनुच्छेद 110 में सूचीबद्ध मामले शामिल होते हैं। राज्यसभा के पास इसे संशोधित करने या अस्वीकार करने की कोई शक्ति नहीं है; यह इसे केवल 14 दिनों के भीतर सिफारिशों के साथ वापस कर सकती है।
- वित्त विधेयक I: इसमें अनुच्छेद 110 के मामलों के साथ-साथ अन्य विधान शामिल होते हैं। इसे राष्ट्रपति की सिफारिश पर लोकसभा में पेश किया जाना अनिवार्य है, लेकिन राज्यसभा के पास इसे संशोधित या अस्वीकार करने की समान शक्ति होती है।
- वित्त विधेयक II: इसमें संचित निधि से व्यय शामिल होता है लेकिन अनुच्छेद 110 से संबंधित मामले नहीं। दोनों सदनों में इसे पूरी तरह से एक साधारण विधेयक के रूप में माना जाता है।
राजकोषीय घाटा (Fiscal Deficit) और कोविड-पश्चात FRBM ग्लाइड पाथ क्या है?
- राजकोषीय घाटा सूत्र: कुल व्यय - (राजस्व प्राप्तियाँ + गैर-ऋण पूंजीगत प्राप्तियाँ)। यह स्पष्ट रूप से वित्त वर्ष के लिए सरकार की कुल उधारी आवश्यकताओं को दर्शाता है।
- FRBM ग्लाइड पाथ: महामारी के बाद, मूल एन.के. सिंह समिति के लक्ष्यों में ढील दी गई। संशोधित ग्लाइड पाथ का लक्ष्य FY26 तक राजकोषीय घाटे को GDP के 4.5% से नीचे लाना था।
- घाटे की गुणवत्ता: पूंजीगत व्यय (Capex) के वित्तपोषण के लिए ऋण लेने को इसके समष्टि-आर्थिक गुणक प्रभाव (परिसंपत्ति निर्माण) के कारण अनुकूल माना जाता है, जो कि आवर्ती राजस्व व्यय के लिए ऋण लेने के विपरीत है।
अंतर-विषय पैटर्न
राजकोषीय घाटा + क्राउडिंग आउट प्रभाव
भारी सकल सरकारी उधारी (₹17.2 लाख करोड़) बॉन्ड यील्ड को बढ़ा सकती है और बाजार की तरलता को सोख सकती है, जिसे UPSC द्वारा अक्सर निजी निवेश पर 'क्राउडिंग आउट' (crowding out) प्रभाव के रूप में पूछा जाता है।
वित्त विधेयक बनाम विनियोग विधेयक
UPSC अक्सर इस तकनीकी अंतर का परीक्षण करता है: विनियोग विधेयक (अनुच्छेद 114) संचित निधि (Consolidated Fund) से व्यय को अधिकृत करता है, जबकि वार्षिक वित्त विधेयक सरकार के कराधान प्रस्तावों को कानूनी स्वरूप प्रदान करता है।

धन विधेयक (Arts 110/114) के लिए संवैधानिक प्रावधानों और FRBM glide path लक्ष्यों को सम्मिलित करने वाले एक बहु-कथनीय (multi-statement) Prelims प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2024PrelimsGS1
Which of the following statements are correct in respect of a Money Bill in the Parliament? 1. Article 109 mentions special procedure in respect of Money Bills. 2. A Money Bill shall not be introduced in the Council of States. 3. The Rajya Sabha can either approve the Bill or suggest changes but cannot reject it. 4. Amendments to a Money Bill suggested by the Rajya Sabha have to be accepted by the Lok Sabha. Select the answer using the code given below :
- 2023PrelimsGS1
With reference to Finance Bill and Money Bill in the Indian Parliament, consider the following statements: 1. When the Lok Sabha transmits Finance Bill to the Rajya Sabha, it can amend or reject the Bill. 2. When the Lok Sabha transmits Money Bill to the Rajya Sabha, it cannot amend or reject the Bill, it can only make recommendations. 3. In the case of disagreement between the Lok Sabha and the Rajya Sabha, there is no joint sitting for Money Bill, but a joint sitting becomes necessary for Finance Bill. How many of the above statements are correct?
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2021PrelimsGS1
Which one of the following is likely to be the most inflationary in its effects?
- 2025PrelimsGS1
A country's fiscal deficit stands at ₹50,000 crores. It is receiving ₹10,000 crores through non-debt creating capital receipts. The country's interest liabilities are ₹1,500 crores. What is the gross primary deficit?
