मणिपुर वस्तु और सेवा कर संशोधन विधेयक और सुधार
स्रोत:इंडियन एक्सप्रेस ↗
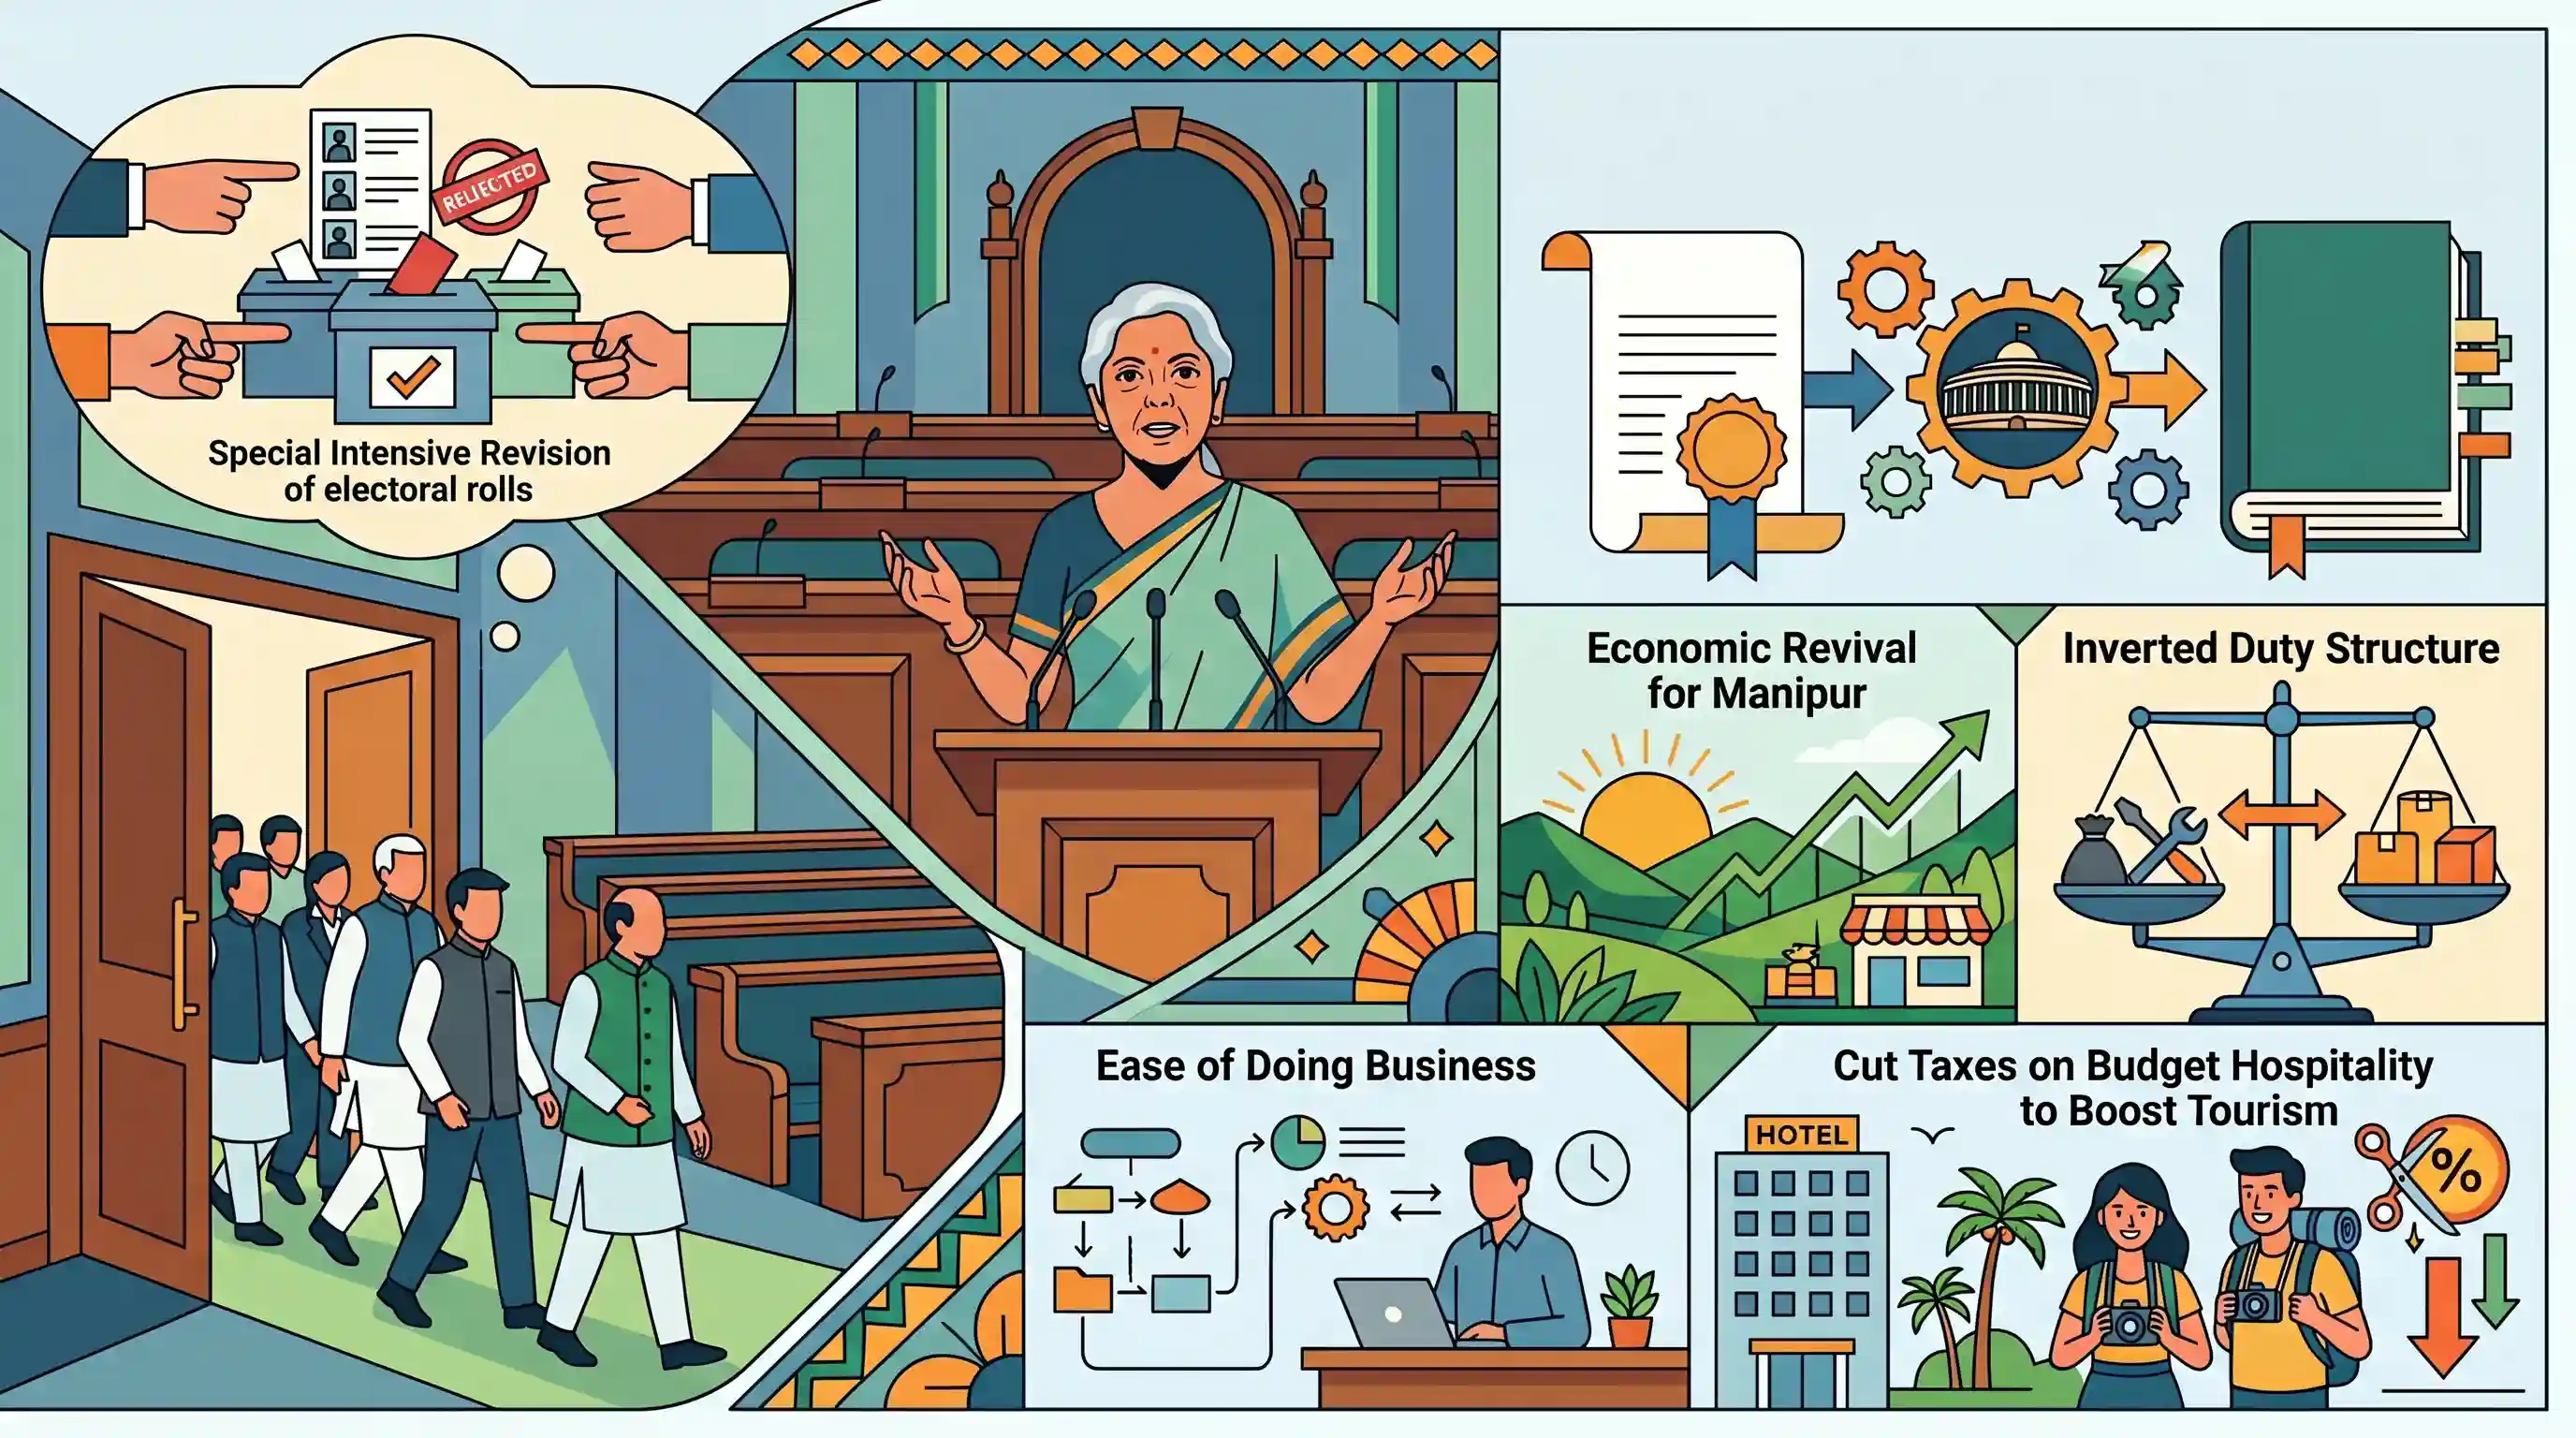
क्यों मायने रखता है
यह लेख GS-2 (संसदीय कामकाज, वॉकआउट, अध्यादेश और मतदाता सूची संशोधन) और GS-3 (अप्रत्यक्ष कर सुधार, इनवर्टेड ड्यूटी स्ट्रक्चर का समाधान और क्षेत्रीय आर्थिक पुनरुद्धार) के अंतर्संबंधों को दर्शाता है। यह विधायी चुनौतियों और ठोस आर्थिक नीति-निर्माण के एक व्यावहारिक उदाहरण के रूप में कार्य करता है।
सारांश
केंद्रीय वित्त मंत्री निर्मला सीतारमण ने मणिपुर माल और सेवा कर (द्वितीय संशोधन) विधेयक, 2025 पर चर्चा से पहले राज्यसभा से बहिर्गमन (वॉकआउट) करने के लिए विपक्षी दलों की आलोचना की। मतदाता सूची के विशेष गहन पुनरीक्षण पर चर्चा की उनकी मांग पूरी न होने पर विपक्ष ने सदन छोड़ दिया। सीतारमण ने तर्क दिया कि यह विधेयक, जो एक अध्यादेश का स्थान लेता है, मणिपुर के आर्थिक पुनरुद्धार के लिए अत्यंत महत्वपूर्ण है। यह GST 2.0 सुधारों को लागू करता है, इन्वर्टेड ड्यूटी स्ट्रक्चर (उलटी शुल्क संरचना) की समस्या को दूर करता है, ईज़ ऑफ डूइंग बिजनेस में सुधार करता है और पर्यटन को बढ़ावा देने के लिए बजट हॉस्पिटैलिटी पर करों में कटौती करता है।
मुख्य बिंदु
- राज्यसभा ने मणिपुर वस्तु एवं सेवा कर (द्वितीय संशोधन) विधेयक, 2025 को लौटा दिया, जो राज्य में GST 2.0 सुधारों को लागू करने के लिए लाए गए एक पूर्ववर्ती अध्यादेश का स्थान लेता है।
- वित्त मंत्री निर्मला सीतारमण ने चर्चा के दौरान वॉकआउट करने के लिए विपक्ष की आलोचना की और कहा कि उन्होंने मणिपुर के लिए महत्वपूर्ण कल्याणकारी उपायों पर चर्चा को बीच में ही छोड़ दिया।
- विपक्ष ने वॉकआउट किया क्योंकि मतदाता सूची के विशेष गहन पुनरीक्षण (SIR) पर चर्चा करने की उनकी मांग को राज्यसभा सभापति द्वारा खारिज कर दिया गया था।
- विधेयक ट्रैक एंड ट्रेस सिस्टम के माध्यम से राजस्व रिसाव को रोकने के उपाय पेश करता है, प्लांट और मशीनरी के विवरणों में अस्पष्टताओं को दूर करता है और इनवर्टेड ड्यूटी स्ट्रक्चर का समाधान करता है।
- राज्य के पर्यटन क्षेत्र को बढ़ावा देने के लिए, ₹7,500 या उससे कम प्रति रात्रि शुल्क वाले होटल के कमरों पर GST को 12% से घटाकर 5% कर दिया गया।
महत्वपूर्ण शब्द
मणिपुर माल एवं सेवा कर (द्वितीय संशोधन) विधेयक, 2025

मणिपुर के GST कानूनों को केंद्रीय सुधारों के अनुरूप बनाने के लिए 2025 के एक अध्यादेश को प्रतिस्थापित करने वाला विधेयक। यह संघर्ष-प्रभावित राज्य की अर्थव्यवस्था को पुनर्जीवित करने के लिए 'ट्रैक-एंड-ट्रेस' (track-and-trace) तंत्र पेश करता है और अपीलों के लिए पूर्व-जमा राशि (pre-deposits) को तर्कसंगत बनाता है।
UPSC context
GS II/III: राष्ट्रपति शासन के तहत विधायी प्रक्रियाएं और कराधान सुधार; संघीय राजकोषीय संबंधों की समझ का परीक्षण करता है।
उल्टा शुल्क ढांचा
एक कराधान विसंगति जहाँ कच्चे माल (inputs) पर GST दरें तैयार उत्पादों (outputs) की तुलना में अधिक होती हैं। इसके कारण अनप्रयुक्त Input Tax Credit जमा हो जाता है और घरेलू विनिर्माण को हतोत्साहित करता है।
UPSC context
GS III: भारतीय अर्थव्यवस्था; GST युक्तिकरण, व्यापार प्रतिस्पर्धात्मकता और 'Make in India' की बाधाओं को समझने के लिए महत्वपूर्ण।
विशेष गहन पुनरीक्षण (SIR)
भारत निर्वाचन आयोग (ECI) द्वारा RPA, 1950 की धारा 21(3) के तहत घर-घर जाकर किया जाने वाला एक व्यापक सत्यापन अभियान। इसका उद्देश्य फर्जी मतदाताओं (ghost voters) को हटाना और मतदाता सूची की सटीकता सुनिश्चित करना है।
UPSC context
GS II: चुनाव सुधार और निष्पक्ष चुनाव सुनिश्चित करने के लिए अनुच्छेद 324 के तहत ECI का संवैधानिक जनादेश।
अध्यादेश जारी करने की शक्ति
अनुच्छेद 123 (राष्ट्रपति) और 213 (राज्यपाल) के तहत कार्यकारी शक्ति, जिसके माध्यम से विधायिका के सत्र में न होने पर अस्थायी कानून बनाए जाते हैं। ऐसे कानूनों को विधायिका के पुन: समवेत होने के छह सप्ताह के भीतर अनुमोदित किया जाना अनिवार्य है।
UPSC context
GS II: शक्तियों का पृथक्करण; कार्यपालिका के अतिरेक और अध्यादेशों को पुनः प्रख्यापित करने की वैधता पर केंद्रित।
विपक्ष की भूमिका
वे दल जो सरकार में शामिल नहीं हैं और समीक्षा, बहस तथा असहमति के माध्यम से कार्यपालिका को जवाबदेह ठहराते हैं। वे लोकतांत्रिक मानदंडों की रक्षा के लिए एक प्रहरी (watchdog) के रूप में कार्य करते हैं और वैकल्पिक नीतियां प्रस्तावित करते हैं।
UPSC context
GS II: संसदीय कार्यप्रणाली; रचनात्मक असहमति और विधायी उत्पादकता के बीच संतुलन पर ज्ञान का परीक्षण करता है।
राज्यसभा
भारत की संसद का उच्च सदन, जो राज्यों और केंद्र शासित प्रदेशों का प्रतिनिधित्व करता है। यह संघीय संतुलन और विधायी प्रक्रिया की स्थिरता सुनिश्चित करने के लिए एक पुनरीक्षण सदन के रूप में कार्य करता है।
UPSC context
GS II: विधायिका की संरचना और कार्यप्रणाली; एक स्थायी सदन के रूप में इसकी भूमिका पर केंद्रित।
प्रारंभिक ट्रैप
इनवर्टेड ड्यूटी स्ट्रक्चर तब उत्पन्न होती है जब तैयार माल पर उनके कच्चे माल की तुलना में बहुत अधिक दर से कर लगाया जाता है।
यह बिल्कुल इसके विपरीत है। इन्वर्टेड ड्यूटी स्ट्रक्चर तब होता है जब इनपुट (कच्चे माल) पर तैयार उत्पादों की तुलना में अधिक टैक्स दर लगती है, जिससे इनपुट टैक्स क्रेडिट (Input Tax Credit) जमा हो जाता है।
संबंधित अवधारणाएँ
GST व्यवस्था के तहत इनवर्टेड ड्यूटी स्ट्रक्चर (Inverted Duty Structure) क्या है?
- विसंगति: यह तब होता है जब इनपुट (कच्चे माल) पर कर की दर, तैयार माल (finished goods) पर कर की दर से अधिक होती है।
- आर्थिक प्रभाव: इसके कारण अनुपयुक्त इनपुट टैक्स क्रेडिट (ITC) का संचय होता है, जिससे निर्माताओं की कार्यशील पूंजी (working capital) अवरुद्ध हो जाती है।
- प्रतिस्पर्धात्मकता: आयातित तैयार माल को तुलनात्मक रूप से सस्ता बनाकर घरेलू विनिर्माण को नुकसान पहुँचाता है, जिससे GST Council इन दरों को सक्रिय रूप से तर्कसंगत बनाने के लिए प्रेरित होती है।
मतदाता सूची का विशेष गहन पुनरीक्षण (SIR) संक्षिप्त पुनरीक्षण से किस प्रकार भिन्न है?
- सांविधिक आधार: भारत निर्वाचन आयोग द्वारा लोक प्रतिनिधित्व अधिनियम, 1950 के तहत अधिदेशित।
- कार्यप्रणाली: इसमें सामान्य वार्षिक संक्षिप्त संशोधनों के विपरीत, डुप्लिकेट और अपात्र मतदाताओं को हटाने के लिए गहन घर-घर जाकर सत्यापन और नई गणना शामिल है।
अंतर-विषय पैटर्न
आंतरिक सुरक्षा + आर्थिक हस्तक्षेप
मणिपुर जैसे क्षेत्रों में संघर्ष के बाद का स्थिरीकरण (post-conflict stabilization) अक्सर सुरक्षा उपायों को आर्थिक जीवनरेखाओं के साथ जोड़ता है, जैसे कि स्थानीय पर्यटन को पुनर्जीवित करने के लिए हॉस्पिटैलिटी पर GST में कटौती करना।
ट्रैक एंड ट्रेस + सहकारी संघवाद
कर चोरी की संभावना वाले क्षेत्रों में यूनिक आइडेंटिफिकेशन मार्किंग (UIM) के लिए GST काउंसिल का ज़ोर, केंद्र और राज्य दोनों के कर राजस्व को सुरक्षित करने हेतु संघीय सहयोग को दर्शाता है।

2026 Prelims में मतदाता सूची के लिए ECI के Special Intensive Revision (SIR) और वार्षिक संक्षिप्त पुनरीक्षण (annual summary revisions) के बीच अंतर करने वाले एक MCQ की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2022MainsGS2
Discuss the essential conditions for exercise of the legislative powers by the Governor. Discuss the legality of re-promulgation of ordinances by the Governor without placing them before the Legislature.
- 2023MainsGS2
Discuss the role of Presiding Officers of state legislatures in maintaining order and impartiality in conducting legislative work and in facilitating best democratic practices.
- 2024MainsGS2
Examine the need for electoral reforms as suggested by various committees with particular reference to "one nation one election" principle.
