केंद्र-राज्य कर हस्तांतरण और विभाज्य पूल की कार्यप्रणाली
स्रोत:द हिंदू ↗
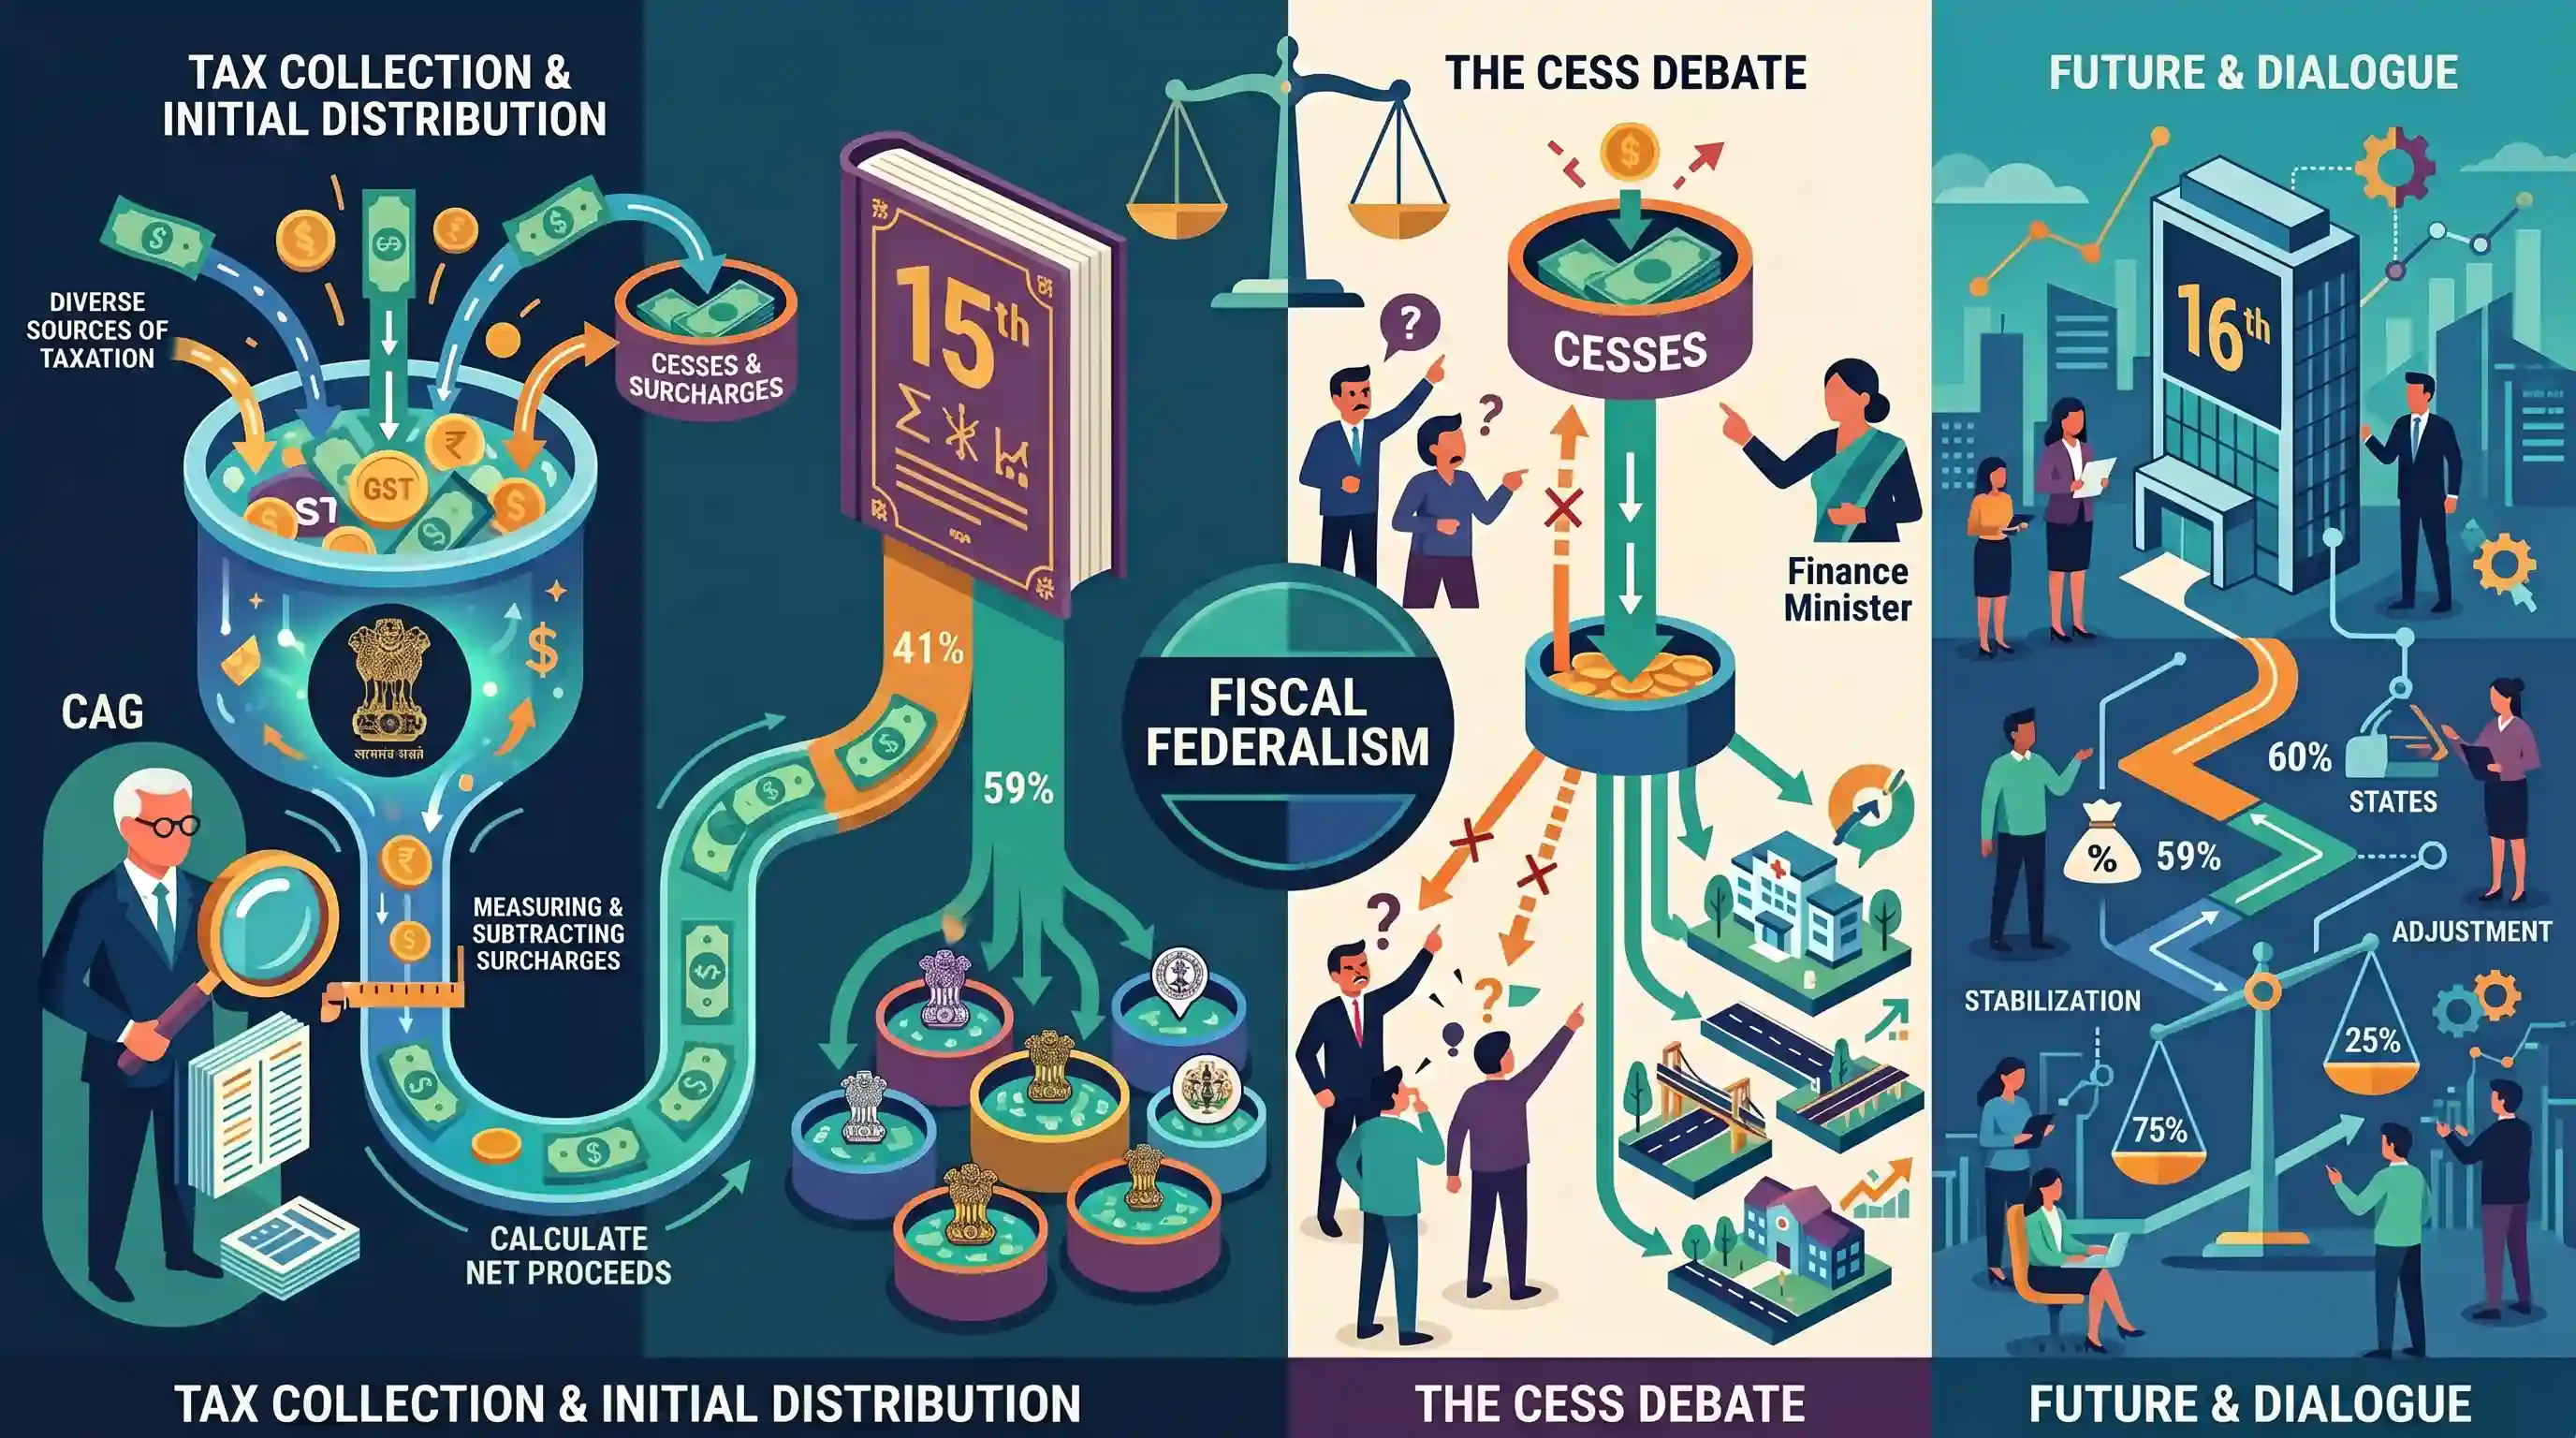
क्यों मायने रखता है
केंद्र और राज्यों के बीच कर राजस्व का वितरण भारतीय राजकोषीय संघवाद का एक मुख्य पहलू है। उपकर (cess) और अधिभार (surcharge) के कारण विभाज्य पूल (divisible pool) के छोटा होने पर चल रही बहस केंद्र-राज्य संबंधों में एक आवर्ती विषय रहा है और यह क्रमिक वित्त आयोगों के लिए एक केंद्रीय मुद्दा बना हुआ है। कर साझाकरण के संवैधानिक प्रावधानों (अनुच्छेद 270, 271, 279, 280) और CAG की भूमिका को समझना GS-2 (राजव्यवस्था) और GS-3 (अर्थव्यवस्था) की तैयारी के लिए महत्वपूर्ण है।
सारांश
केंद्रीय वित्त मंत्री निर्मला सीतारमण ने विपक्ष के उन आरोपों को खारिज कर दिया है कि केंद्र राज्यों को उनके करों के उचित हिस्से से वंचित कर रहा है। 15वें वित्त आयोग के अधिदेश के पालन की पुष्टि करते हुए, उन्होंने स्पष्ट किया कि राज्यों को करों के 'divisible pool' का 41% प्राप्त होता है, न कि सकल कर राजस्व (gross tax revenue) का। उन्होंने इस बात पर जोर दिया कि नियंत्रक एवं महालेखा परीक्षक (CAG) संवैधानिक रूप से अनुमत उपकर (cess) और अधिभार (surcharge) को घटाकर स्वतंत्र रूप से शुद्ध प्राप्तियों (net proceeds) का निर्धारण करता है। हालांकि विपक्ष ने केंद्र द्वारा उपकरों (जो राज्यों के साथ साझा नहीं किए जाते हैं) पर निर्भरता की आलोचना की, वित्त मंत्री ने तर्क दिया कि ये फंड स्वास्थ्य और बुनियादी ढांचे जैसे विशिष्ट विकास क्षेत्रों के लिए आरक्षित (ring-fenced) हैं, जो अंततः राज्यों को ही लाभान्वित करते हैं। यह लेख 16वें वित्त आयोग की सिफारिशों से पहले राजकोषीय संघवाद (fiscal federalism) और राज्य के राजस्व के निर्धारण को लेकर चल रही बहस पर प्रकाश डालता है।
मुख्य बिंदु
- वित्त मंत्री निर्मला सीतारमण ने कहा कि केंद्र ने विभाज्य कर पूल का 41% राज्यों को हस्तांतरित करने की 15वें वित्त आयोग की सिफारिश का पूरी तरह से पालन किया है।
- विभाज्य पूल (शुद्ध आय) का निर्धारण सकल कर प्राप्तियों में से उपकर और अधिभार को घटाकर किया जाता है, जिसकी गणना का लेखापरीक्षण और प्रमाणीकरण भारत के नियंत्रक और महालेखा परीक्षक (CAG) द्वारा किया जाता है।
- विपक्ष ने केंद्र पर उपकर (cess) और अधिभार (surcharge) पर बढ़ती निर्भरता के माध्यम से राज्यों की हिस्सेदारी कम करने का आरोप लगाया, जिन्हें राज्यों के साथ साझा नहीं किया जाता है।
- वित्त मंत्री ने उपकर (cess) और अधिभार (surcharge) का बचाव किया और उल्लेख किया कि ये संवैधानिक रूप से अनुमत हैं और इनका उपयोग स्वास्थ्य, शिक्षा और बुनियादी ढांचे जैसे विशिष्ट क्षेत्रों के लिए किया जाता है जो राज्यों को लाभ पहुँचाते हैं।
- आगामी केंद्रीय बजट 2026 मुख्य रूप से नवगठित 16वें वित्त आयोग की सिफारिशों पर निर्भर करेगा।
महत्वपूर्ण शब्द
15वां वित्त आयोग

एन.के. सिंह की अध्यक्षता वाला एक संवैधानिक निकाय (अनुच्छेद 280), जिसने 2021–2026 की अवधि के लिए विभाज्य कर पूल (divisible tax pool) से राज्यों को 41% ऊर्ध्वाधर हस्तांतरण (vertical devolution) की सिफारिश की थी।
UPSC context
GS पेपर 2/3: ऊर्ध्वाधर/क्षैतिज हस्तांतरण (vertical/horizontal devolution) और राज्यों के लिए प्रदर्शन-आधारित प्रोत्साहन से संबंधित प्रश्नों के लिए महत्वपूर्ण।
16वां वित्त आयोग
अरविंद पनगढ़िया की अध्यक्षता में गठित, यह आयोग 1 अप्रैल, 2026 से शुरू होने वाली पांच साल की अवधि के लिए कर-बंटवारे के फॉर्मूले और राजकोषीय रोडमैप की सिफारिश करेगा।
UPSC context
GS पेपर 3: भविष्य के राजकोषीय सुदृढ़ीकरण और आपदा प्रबंधन वित्तपोषण के संबंध में आगामी परीक्षाओं के लिए महत्वपूर्ण।
करों का विभाज्य पूल
सकल कर राजस्व का वह हिस्सा जो अनुच्छेद 270 के अनुसार केंद्र और राज्यों के बीच साझा किया जाता है, जिसमें संग्रह की लागत, उपकर और अधिभार शामिल नहीं होते हैं।
UPSC context
GS पेपर 3: केंद्र-राज्य वित्तीय संबंधों में 'शुद्ध प्राप्तियों' (net proceeds) बनाम 'सकल राजस्व' (gross revenue) की समझ का परीक्षण करता है।
उपकर और अधिभार
केंद्र द्वारा विशिष्ट उद्देश्यों (Cess) या उच्च आय पर (Surcharge) लगाए गए अतिरिक्त कर, जिन्हें राज्य सरकारों के साथ साझा नहीं किया जाता है।
UPSC context
GS पेपर 3: अक्सर राज्यों के घटते राजस्व और राजकोषीय संघवाद की चुनौतियों के संदर्भ में पूछा जाता है।
राजकोषीय संघवाद
केंद्र, राज्यों और स्थानीय निकायों के बीच वित्तीय शक्तियों और उत्तरदायित्वों का विभाजन, जिसका उद्देश्य क्षेत्रीय समानता और राष्ट्रीय आर्थिक स्थिरता प्राप्त करना है।
UPSC context
GS Paper 2: भारतीय राजव्यवस्था का एक प्रमुख विषय जो संघीय ढांचे और वित्तीय स्वायत्तता से संबंधित है।
नियंत्रक एवं महालेखापरीक्षक (CAG)
एक संवैधानिक प्राधिकरण (अनुच्छेद 148) जो सरकारी खातों की लेखापरीक्षा (audit) करता है और करों की 'शुद्ध प्राप्तियों' (net proceeds) को प्रमाणित करता है, जिसका प्रमाणपत्र कर हस्तांतरण (tax devolution) के लिए अंतिम होता है।
UPSC context
जीएस पेपर 2: जवाबदेही, पारदर्शिता और 'लोक वित्त के संरक्षक' (Guardian of the Public Purse) जैसे विषयों के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
राज्य केंद्र सरकार द्वारा एकत्रित सकल कर राजस्व के 41% के हकदार हैं।
वित्त आयोग द्वारा अनुशंसित 41% हिस्सा केवल 'विभाज्य पूल' (शुद्ध प्राप्तियों) पर लागू होता है, जिसमें उपकर (cesses), अधिभार (surcharges) और कर संग्रह लागतों को स्पष्ट रूप से बाहर रखा गया है।
संबंधित अवधारणाएँ
करों के 'विभाज्य पूल' (Divisible Pool) का संवैधानिक रूप से निर्धारण कैसे किया जाता है?
- अनुच्छेद 270: संघ द्वारा लगाए गए और एकत्र किए गए उन करों को परिभाषित करता है जिन्हें केंद्र और राज्यों के बीच वितरित किया जाना चाहिए।
- अनुच्छेद 271: संसद को अधिभार (surcharges) लगाने की शक्ति प्रदान करता है, और उन्हें तथा विशिष्ट-उद्देश्यीय उपकरों (cesses) को विभाज्य पूल (divisible pool) से स्पष्ट रूप से बाहर रखता है।
- अनुच्छेद 279 (CAG की भूमिका): CAG को करों की 'शुद्ध प्राप्तियों' (net proceeds) की गणना और प्रमाणन करने का आदेश देता है। CAG का प्रमाणन अंतिम और बाध्यकारी होता है।
उपकर (Cess) और अधिभार (Surcharge) के बीच संवैधानिक और कार्यात्मक अंतर क्या है?
- अंतिम उपयोग प्रतिबंध: उपकर (Cess) किसी विशिष्ट, निर्धारित उद्देश्य (जैसे, स्वास्थ्य उपकर) के लिए एकत्र किया जाता है और इसे केवल उसी क्षेत्र पर खर्च किया जाना अनिवार्य है।
- सामान्य प्रयोजन: एक अधिभार (surcharge) भारत की संचित निधि में जाता है और इसका उपयोग किसी भी सामान्य सरकारी उद्देश्य के लिए किया जा सकता है।
- हस्तांतरण बहिष्करण: न तो उपकर (cess) और न ही अधिभार (surcharge) को राज्यों के साथ साझा किया जाता है; ये दोनों पूरी तरह से केंद्र सरकार द्वारा अपने पास रखे जाते हैं।
अंतर-विषय पैटर्न
16वां वित्त आयोग और जनसांख्यिकीय भारांश
उपकर (cess) को लेकर जारी तनाव राजकोषीय संघवाद (fiscal federalism) से जुड़ी व्यापक बहसों से संबंधित है, विशेषकर दक्षिणी राज्यों की उन आशंकाओं से जो वित्त आयोग (Finance Commission) द्वारा 2011 की जनगणना के जनसंख्या भार (weightages) के उपयोग के कारण राजस्व हस्तांतरण (devolution) में अपनी हिस्सेदारी कम होने को लेकर हैं।
GST क्षतिपूर्ति के बाद राजकोषीय दबाव
जीएसटी क्षतिपूर्ति की गारंटी समाप्त होने के साथ, राज्य अब विभाज्य पूल पर अधिक निर्भर हैं, जिससे केंद्र द्वारा साझा न किए जाने वाले उपकर और अधिभार के बढ़ते उपयोग को लेकर तनाव और बढ़ गया है।

प्रीलिम्स में उपकर (cess), अधिभार (surcharge) और CAG को नियंत्रित करने वाले संवैधानिक अनुच्छेदों (270, 271, 279) पर आधारित एक बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2015PrelimsGS1
With reference to the Fourteenth Finance Commission, which of the following statements is/are correct? 1. It has increased the share of States in the central divisible pool from 32 percent to 42 percent. 2. It has made recommendations concerning sector-specific grants. Select the correct answer using the code given below.
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
