संसद में कराधान और बैंकर्स बुक्स एविडेंस विधेयक पारित
स्रोत:इंडियन एक्सप्रेस ↗
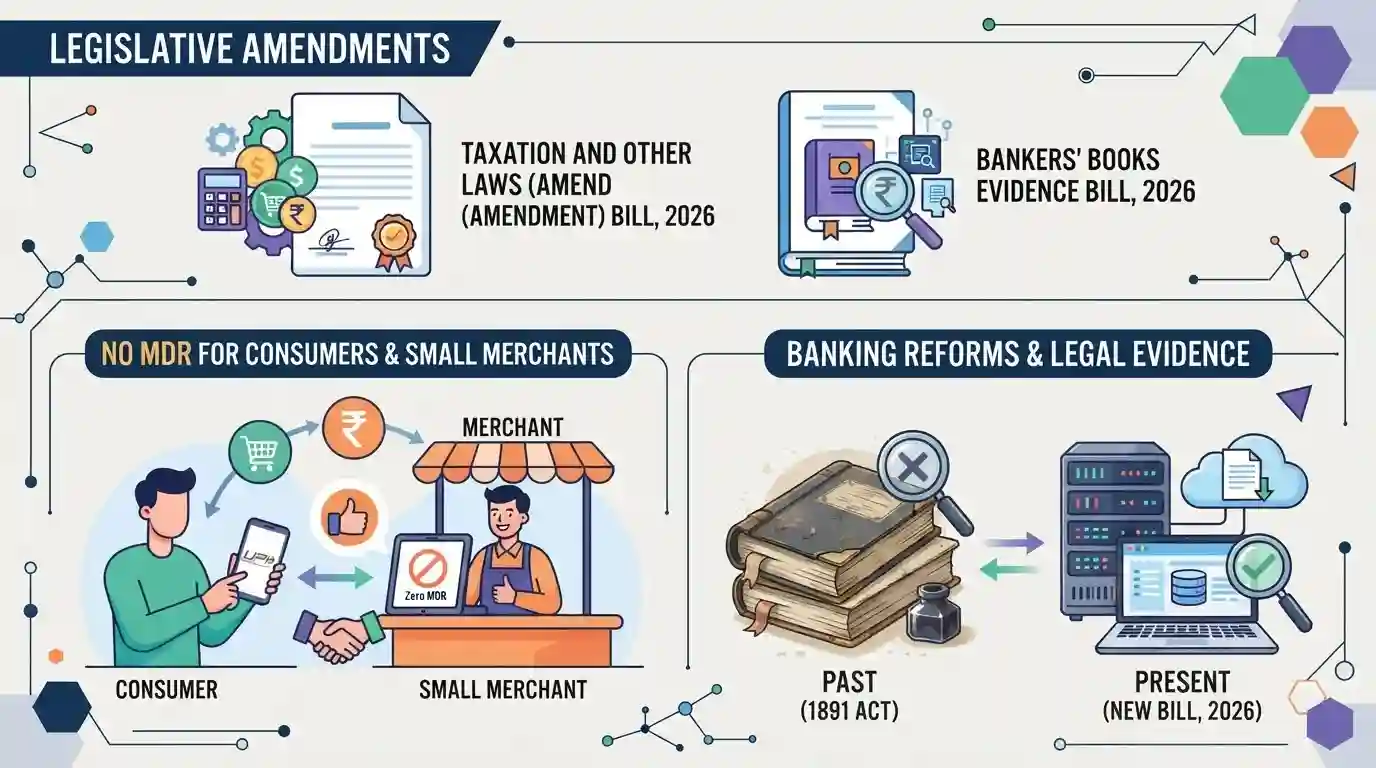
क्यों मायने रखता है
मर्चेंट डिस्काउंट रेट (MDR) से जुड़ी बहस भारत के UPI इकोसिस्टम की सस्टेनेबिलिटी (sustainability) के केंद्र में है, जो भुगतान अवसंरचना प्रदाताओं की लागत और वित्तीय समावेशन को बढ़ावा देने के बीच संतुलन स्थापित करती है। इसके अतिरिक्त, बैंकर्स बुक्स एविडेंस एक्ट (Bankers' Books Evidence Act) को अपडेट करना न्यायपालिका में डिजिटल लेनदेन को वैध बनाने के लिए एक महत्वपूर्ण शासन सुधार है, जो भारतीय अर्थव्यवस्था के व्यापक डिजिटलीकरण को दर्शाता है।
सारांश
संसद ने कराधान और अन्य कानून (संशोधन) विधेयक, 2026 और बैंकर्स बुक्स एविडेंस विधेयक, 2026 को पारित कर दिया है। बहस के दौरान, वित्त मंत्री निर्मला सीतारमण ने आश्वासन दिया कि उपभोक्ताओं और छोटे व्यापारियों को UPI लेनदेन के लिए कोई शुल्क नहीं देना होगा। उन्होंने अंतिम उपयोगकर्ता (end-user) पर मर्चेंट डिस्काउंट रेट (MDR) लगाने के खिलाफ सरकार के रुख को स्पष्ट किया। इसके अतिरिक्त, नया बैंकर्स बुक्स एविडेंस विधेयक औपनिवेशिक काल के 1891 के अधिनियम को अपडेट करता है ताकि इलेक्ट्रॉनिक और डिजिटल बैंकिंग रिकॉर्ड को कानूनी मान्यता दी जा सके, जिससे कानूनी साक्ष्य मानकों को आधुनिक डिजिटल बैंकिंग बुनियादी ढांचे के अनुरूप बनाया जा सके।
मुख्य बिंदु
- संसद ने कराधान और अन्य कानून (संशोधन) विधेयक, 2026 और बैंकर्स बही साक्ष्य विधेयक, 2026 पारित किया।
- वित्त मंत्री निर्मला सीतारमण ने स्पष्ट किया कि उपभोक्ताओं और छोटे व्यापारियों पर मर्चेंट डिस्काउंट रेट (MDR) या UPI लेनदेन शुल्क का बोझ नहीं डाला जाएगा।
- बैंकर्स बुक्स एविडेंस बिल, 2026 पुराने 1891 के अधिनियम को निरस्त करता है, जिससे इलेक्ट्रॉनिक और डिजिटल बैंकिंग रिकॉर्ड को साक्ष्य के रूप में कानूनी रूप से स्वीकार्य बनाया जा सकेगा।
- बैंकिंग रिकॉर्ड के लिए विधायी अपडेट कोर बैंकिंग सिस्टम की वास्तविकता को दर्शाता है और इसका उद्देश्य वित्तीय डेटा से जुड़ी कानूनी कार्यवाही की दक्षता में सुधार करना है।
महत्वपूर्ण शब्द
कराधान और अन्य कानून (संशोधन) विधेयक, 2026

आयकर (संशोधन) अध्यादेश, 2026 को प्रतिस्थापित करने वाला कानून। यह करों को तर्कसंगत बनाता है, सरकारी प्रतिभूतियों और इलेक्ट्रॉनिक्स विनिर्माण में विदेशी निवेश को प्रोत्साहित करता है, और अंतिम उपयोगकर्ताओं पर UPI शुल्क लगाए बिना भुगतान प्रणालियों के लिए एक नियामक ढांचा तैयार करता है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था) के लिए अत्यंत महत्वपूर्ण। कर सुधारों, FDI प्रोत्साहनों और 'मेक इन इंडिया' नीतियों के ज्ञान का परीक्षण करता है।
बैंककार बही साक्ष्य विधेयक, 2026
1891 के अधिनियम को प्रतिस्थापित करने वाला एक समकालीन कानून, जो इलेक्ट्रॉनिक और डिजिटल बैंकिंग रिकॉर्ड को अदालत में स्वीकार्य साक्ष्य के रूप में स्पष्ट रूप से मान्यता देता है, बशर्ते अनधिकृत बदलावों के खिलाफ उनकी अखंडता और प्रामाणिकता को सत्यापित किया जा सके।
UPSC context
GS-2 और GS-3 के लिए प्रासंगिक। बैंकिंग के डिजिटलीकरण के अनुरूप भारत के कानूनी बुनियादी ढांचे के आधुनिकीकरण को रेखांकित करता है।
बैंककार बही साक्ष्य अधिनियम, 1891
औपनिवेशिक काल का एक अधिनियम जो मूल बही-खातों की आवश्यकता के बिना भौतिक बैंक रिकॉर्ड की प्रमाणित प्रतियों को कानूनी साक्ष्य के रूप में प्रस्तुत करने की अनुमति देता था। डिजिटल प्रथाओं को समायोजित करने के लिए इसे 2026 के विधेयक द्वारा निरस्त किया जा रहा है।
UPSC context
GS-2 (Governance) के लिए उपयोगी। यह आधुनिक वास्तविकताओं के लिए ब्रिटिश काल के पुराने कानूनों को अद्यतन करने की चल रही विधायी सुधार प्रक्रिया को दर्शाता है।
यूनिफाइड पेमेंट्स इंटरफेस (UPI)
एक त्वरित, रियल-टाइम इलेक्ट्रॉनिक भुगतान प्रणाली। 2026 के कर संशोधनों को लेकर हुई हालिया बहसों में यह स्पष्ट किया गया कि सरकार इस प्लेटफॉर्म का उपयोग करने वाले उपभोक्ताओं पर मर्चेंट डिस्काउंट रेट (MDR) या लेनदेन शुल्क नहीं लगाएगी।
UPSC context
GS-3 (डिजिटल अर्थव्यवस्था) के लिए अत्यधिक प्रासंगिक। डिजिटल सार्वजनिक अवसंरचना और zero-MDR जैसी वित्तीय समावेशन नीतियों की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
शून्य-MDR अधिदेश भारत में UPI या मर्चेंट भुगतानों के लिए उपयोग किए जाने वाले सभी डेबिट कार्डों पर लागू होता है।
PSS अधिनियम के तहत, शून्य-MDR कड़ाई से केवल RuPay डेबिट कार्ड और बैंक-खाता UPI पर लागू होता है। Visa और Mastercard डेबिट लेनदेन पर अभी भी MDR लगता है।
संबंधित अवधारणाएँ
मर्चेंट डिस्काउंट रेट (MDR) क्या है?
- परिभाषा: क्रेडिट/डेबिट कार्ड जैसे डिजिटल भुगतान स्वीकार करने के लिए बैंकों द्वारा व्यापारियों से लिया जाने वाला लेनदेन प्रसंस्करण शुल्क।
- शुल्क साझाकरण: The fee is split between the acquiring bank, the card-issuing bank, and the payment gateway/network operator.
- शून्य-MDR का दायरा: भुगतान और निपटान प्रणाली अधिनियम के तहत केवल बैंक-खाता-आधारित UPI और RuPay डेबिट कार्ड के लिए कानूनी रूप से अनिवार्य।
डिजिटल बैंकिंग साक्ष्य को कानूनी रूप से कैसे प्रमाणित किया जाता है?
- सिस्टम की अखंडता: इसके लिए एक ऐसे प्रमाण पत्र की आवश्यकता होती है जो यह पुष्टि करता हो कि डिजिटल रिकॉर्ड एक सत्य प्रतिलिपि है, और सिस्टम में किसी भी अनधिकृत परिवर्तन का पता नहीं चला है।
- भंडारण कवरेज: भौतिक बही-खातों से आगे बढ़कर, यह वर्चुअल, क्लाउड-स्टोर्ड और डिजास्टर-रिकवरी बैकअप रिकॉर्ड पर लागू होता है।
अंतर-विषय पैटर्न
शून्य-MDR बनाम वित्तीय अवसंरचना की संधारणीयता
शून्य-MDR डिजिटल स्वीकार्यता को तेज़ करता है लेकिन भुगतान सेवा प्रदाताओं पर दबाव डालता है। यह उपभोक्ता कल्याण और भारत के डिजिटल सार्वजनिक बुनियादी ढांचे को समर्थन देने की वाणिज्यिक व्यवहार्यता के बीच संतुलन स्थापित करता है।
कानूनों का वि-औपनिवेशीकरण और डिजिटल पब्लिक इंफ्रास्ट्रक्चर
1891 के अधिनियम को प्रतिस्थापित करना साक्ष्य मानकों को आधुनिक डिजिटल सार्वजनिक अवसंरचना (DPI) के अनुरूप बनाता है, जिससे यह सुनिश्चित होता है कि न्यायिक प्रक्रियाएं भारत के कागज़ रहित और क्लाउड-आधारित लेनदेन के विशाल पैमाने के अनुकूल हों।

प्रीलिम्स 2026 में डिजिटल बैंकिंग साक्ष्य को स्वीकार करने की शर्तों के साथ-साथ जीरो-MDR (PSS Act) की कानूनी सीमा का परीक्षण किए जाने की अत्यधिक संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018PrelimsGS1
Which one of the following best describes the term "Merchant Discount Rate" sometimes seen in news?
- 2026PrelimsGS1
Which one of the following statements about Unified Payments Interface (UPI) and Central Bank Digital Currency (Digital Rupee) is not correct ?
- 2023MainsGS3
What is the status of digitalization in the Indian economy? Examine the problems faced in this regard and suggest improvements.
