निकासी नियमों पर पेंशन फंड नियामक के बदलाव
स्रोत:इंडियन एक्सप्रेस ↗
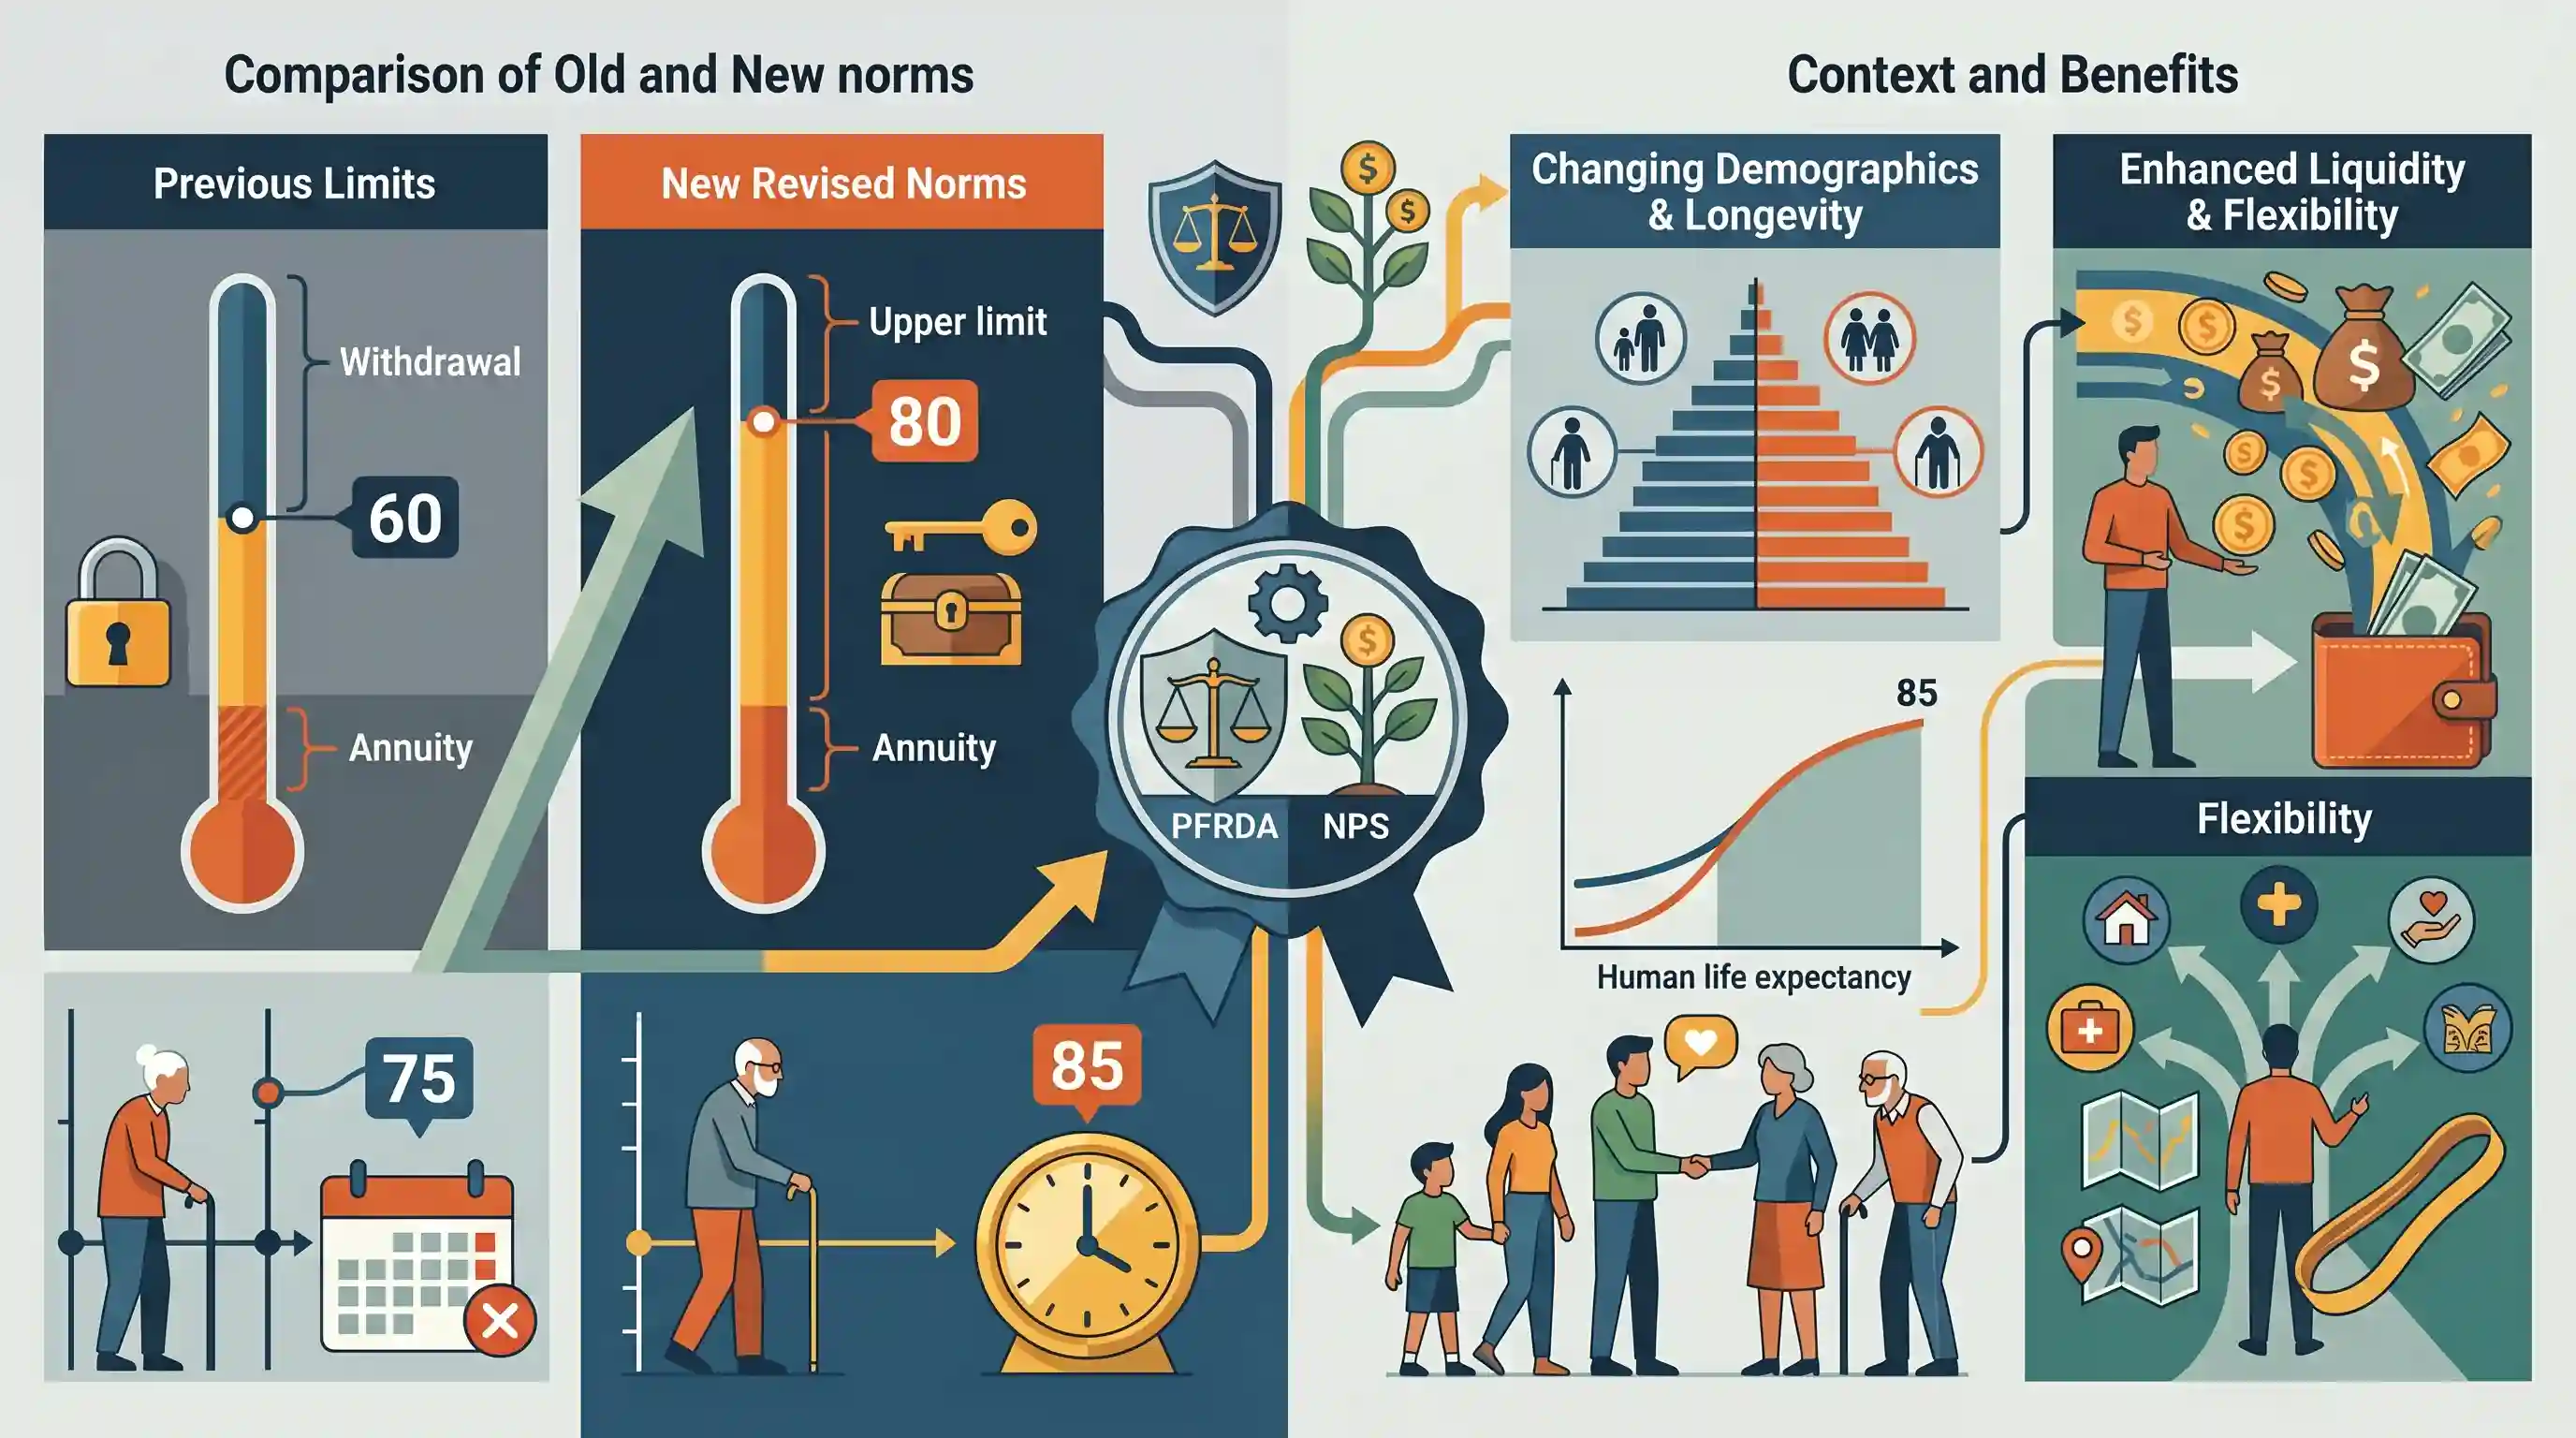
क्यों मायने रखता है
पेंशन सुधारों को समझना GS3 (अर्थव्यवस्था) और GS2 (सामाजिक न्याय) के लिए महत्वपूर्ण है, क्योंकि NPS भारत के औपचारिक क्षेत्र के सामाजिक सुरक्षा ढांचे की रीढ़ है। निकासी सीमाओं और निकास आयु (exit age) में बदलाव, बढ़ती जीवन प्रत्याशा के प्रति व्यापक आर्थिक अनुकूलन और सेवानिवृत्ति के बाद वित्तीय स्वतंत्रता की आवश्यकता को दर्शाते हैं।
सारांश
पेंशन फंड नियामक और विकास प्राधिकरण (PFRDA) ने नेशनल पेंशन सिस्टम (NPS) के लिए संशोधित मानदंडों को अधिसूचित किया है, जिसके तहत गैर-सरकारी ग्राहकों को अपने सेवानिवृत्ति कोष का 80% तक एकमुश्त राशि के रूप में निकालने का विकल्प दिया गया है, जो पहले 60% था। इसके अतिरिक्त, एग्जिट और आस्थगित निकासी (deferred withdrawal) के लिए अधिकतम आयु को बढ़ाकर 85 वर्ष कर दिया गया है। इन सुधारों को सेवानिवृत्ति योजना में बेहतर तरलता और लचीलापन प्रदान करने के लिए तैयार किया गया है, जो बदलते जनसांख्यिकीय रुझानों और बढ़ती जीवन प्रत्याशा के अनुकूल हैं।
मुख्य बिंदु
- PFRDA ने गैर-सरकारी अंशधारकों के लिए नेशनल पेंशन सिस्टम (NPS) के नियमों में संशोधन किया है, जिसके तहत सामान्य निकास (normal exit) पर एकमुश्त निकासी की सीमा को बढ़ाकर कॉर्पस का 80% कर दिया गया है, जबकि शेष 20% हिस्सा एन्युइटी खरीद के लिए रखा गया है।
- NPS से बाहर निकलने की अधिकतम आयु को बढ़ाकर 85 वर्ष कर दिया गया है, जिससे ग्राहकों (subscribers) को लंबी अवधि तक निवेशित रहने और अपने कॉर्पस को बढ़ाने की अनुमति मिलती है।
- यदि संचित पेंशन राशि ₹5 लाख या उससे कम है, तो अभिदाता अब एन्युइटी (annuity) खरीदे बिना पूरी राशि एकमुश्त निकाल सकते हैं।
- इन नियामक परिवर्तनों का उद्देश्य बढ़ती जीवन प्रत्याशा के बीच निजी क्षेत्र के अभिदाताओं को उनकी सेवानिवृत्ति योजना पर अधिक लचीलापन, तरलता और नियंत्रण प्रदान करना है।
महत्वपूर्ण शब्द
राष्ट्रीय पेंशन प्रणाली (NPS)

भारत में एक स्वैच्छिक, बाज़ार से जुड़ी (market-linked), निश्चित योगदान (defined contribution) वाली सेवानिवृत्ति बचत योजना। यह ग्राहकों (subscribers) को नियमित योगदान के माध्यम से एक कोष (corpus) बनाने में सक्षम बनाती है, जो सेवानिवृत्ति पर एकमुश्त राशि और नियमित पेंशन दोनों प्रदान करती है।
UPSC context
GS II (सामाजिक न्याय) और GS III (अर्थव्यवस्था); सामाजिक सुरक्षा ढाँचे और सेवानिवृत्ति लाभों के राजकोषीय प्रबंधन के ज्ञान का परीक्षण करता है।
पेंशन फंड नियामक और विकास प्राधिकरण (PFRDA)
PFRDA अधिनियम 2013 के तहत स्थापित एक वैधानिक नियामक निकाय, जो भारत में National Pension System और अन्य गैर-वैधानिक पेंशन योजनाओं की निगरानी, प्रोत्साहन और विनियमन के लिए जिम्मेदार है।
UPSC context
GS II (सांविधिक निकाय); भारत के वित्तीय और सामाजिक सुरक्षा क्षेत्रों के शासन और नियामक संरचना पर केंद्रित है।
निश्चित योगदान योजना
एक ऐसी पेंशन योजना जिसमें अंतिम सेवानिवृत्ति लाभ कुल योगदान और बाज़ार से जुड़े निवेश रिटर्न द्वारा निर्धारित किया जाता है, जिससे निवेश का जोखिम नियोक्ता (employer) से अभिदाता (subscriber) पर स्थानांतरित हो जाता है।
UPSC context
GS III (अर्थव्यवस्था); NPS की पुरानी पेंशन योजना (OPS) जैसी 'Defined Benefit' योजनाओं के साथ तुलना करने के लिए महत्वपूर्ण।
वार्षिकी
एक वित्तीय उत्पाद जो एकमुश्त राशि को जीवन भर के लिए आवधिक भुगतानों की एक गारंटीकृत श्रृंखला में परिवर्तित करता है। NPS में, कॉर्पस का एक अनिवार्य हिस्सा एन्युइटी खरीदने के लिए उपयोग किया जाना चाहिए।
UPSC context
GS III (अर्थव्यवस्था); सेवानिवृत्ति नियोजन उपकरणों और तरलता (liquidity) एवं दीर्घकालिक वित्तीय सुरक्षा के बीच संतुलन (trade-off) से संबंधित है।
व्यवस्थित एकमुश्त निकासी (SLW)
एक लचीली निकासी सुविधा जो NPS ग्राहकों को योजना से बाहर निकलने पर अपने एकमुश्त हिस्से को एक बार में भुगतान के रूप में लेने के बजाय आवधिक किस्तों (मासिक, त्रैमासिक, आदि) में प्राप्त करने की अनुमति देती है।
UPSC context
GS III (अर्थव्यवस्था); सेवानिवृत्त लोगों के लिए तरलता में सुधार और बाजार की अस्थिरता के प्रबंधन हेतु वित्तीय उत्पादों के आधुनिकीकरण को दर्शाता है।
प्रारंभिक ट्रैप
नया नियम सरकारी कर्मचारियों सहित सभी NPS सब्सक्राइबर्स को अपने कुल कोष का 80% हिस्सा एकमुश्त निकालने की अनुमति देता है।
80% एकमुश्त राशि और 85 वर्ष की निकास आयु (exit age) से संबंधित संशोधन स्पष्ट रूप से केवल गैर-सरकारी (निजी क्षेत्र/नागरिक) अंशदाताओं पर लागू होते हैं। सरकारी कर्मचारियों के लिए एक अलग नियामक ढांचा (regulatory structure) है।
संबंधित अवधारणाएँ
राष्ट्रीय पेंशन प्रणाली (NPS) की मुख्य संरचना और विनियमन क्या है?
- टियर संरचना: टियर-I (प्रतिबंधित निकासी, सेवानिवृत्ति के लिए अनिवार्य) और टियर-II (स्वैच्छिक, आसानी से निकासी योग्य बचत खाता) में विभाजित।
- विनियमन: PFRDA द्वारा शासित, जो संसद द्वारा स्थापित एक वैधानिक नियामक निकाय है और वित्त मंत्रालय के तहत कार्यरत है।
- कर लाभ: 80C के तहत 1.5 लाख रुपये तक की कर कटौती के लिए पात्र, साथ ही धारा 80CCD(1B) के तहत 50,000 रुपये की एक विशेष अतिरिक्त कटौती।
NPS बुनियादी रूप से पुरानी पेंशन योजना (OPS) से किस प्रकार भिन्न है?
- निश्चित अंशदान: NPS पेंशन की राशि पूरी तरह से कर्मचारी और नियोक्ता के संयुक्त योगदान के संचित कोष द्वारा उत्पन्न बाजार-आधारित रिटर्न पर निर्भर करती है।
- निश्चित लाभ: OPS अंतिम आहरित वेतन के एक निश्चित भुगतान (आमतौर पर 50%) की गारंटी देता है जो सीधे राजकोष द्वारा वित्त पोषित होता है, जिससे विशाल अनफंडेड देनदारियां (unfunded liabilities) पैदा होती हैं।
अंतर-विषय पैटर्न
जनसांख्यिकी और सिल्वर इकोनॉमी
एग्जिट आयु को बढ़ाकर 85 करना भारत की बढ़ती जीवन प्रत्याशा को दर्शाता है, जो GS1 जनसांख्यिकी (demographics) और 'सिल्वर इकोनॉमी' के लिए GS2 सामाजिक न्याय नीति नियोजन से जुड़ता है।
सरकारी बनाम निजी क्षेत्र की पेंशन का अंतर
गैर-सरकारी NPS में ये बदलाव सरकारी कर्मचारियों के लिए नई एकीकृत पेंशन योजना (UPS) के साथ आए हैं, जो सार्वजनिक बनाम निजी सेवानिवृत्ति सुरक्षा (retirement nets) के लिए अलग-अलग नीतिगत मार्गों को रेखांकित करते हैं।

PFRDA की वैधानिक स्थिति, NPS की विशिष्ट गैर-सरकारी सीमाओं और हाल ही में प्रस्तावित एकीकृत पेंशन योजना (Unified Pension Scheme) को मिलाकर Prelims में एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2017PrelimsGS1
Who among the following can join the National Pension System (NPS)?
- 2024MainsGS1
What is the concept of a 'demographic winter'? Is the world moving towards such a situation? Elaborate.
