नई आयकर व्यवस्था स्लैब और प्रत्यक्ष कर अनुपालन सुधार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
UPSC परीक्षा के लिए प्रत्यक्ष कर सुधारों को समझना महत्वपूर्ण है क्योंकि यह सीधे तौर पर राजकोषीय नीति, राजस्व संग्रहण, खर्च योग्य आय और व्यापक व्यापक-आर्थिक उपभोग प्रवृत्तियों को प्रभावित करता है। पुरानी कर व्यवस्था से नई कर व्यवस्था की ओर संक्रमण, कम कटौतियों के साथ सरलीकृत कर अनुपालन की दिशा में सरकार के बदलाव को दर्शाता है।
सारांश
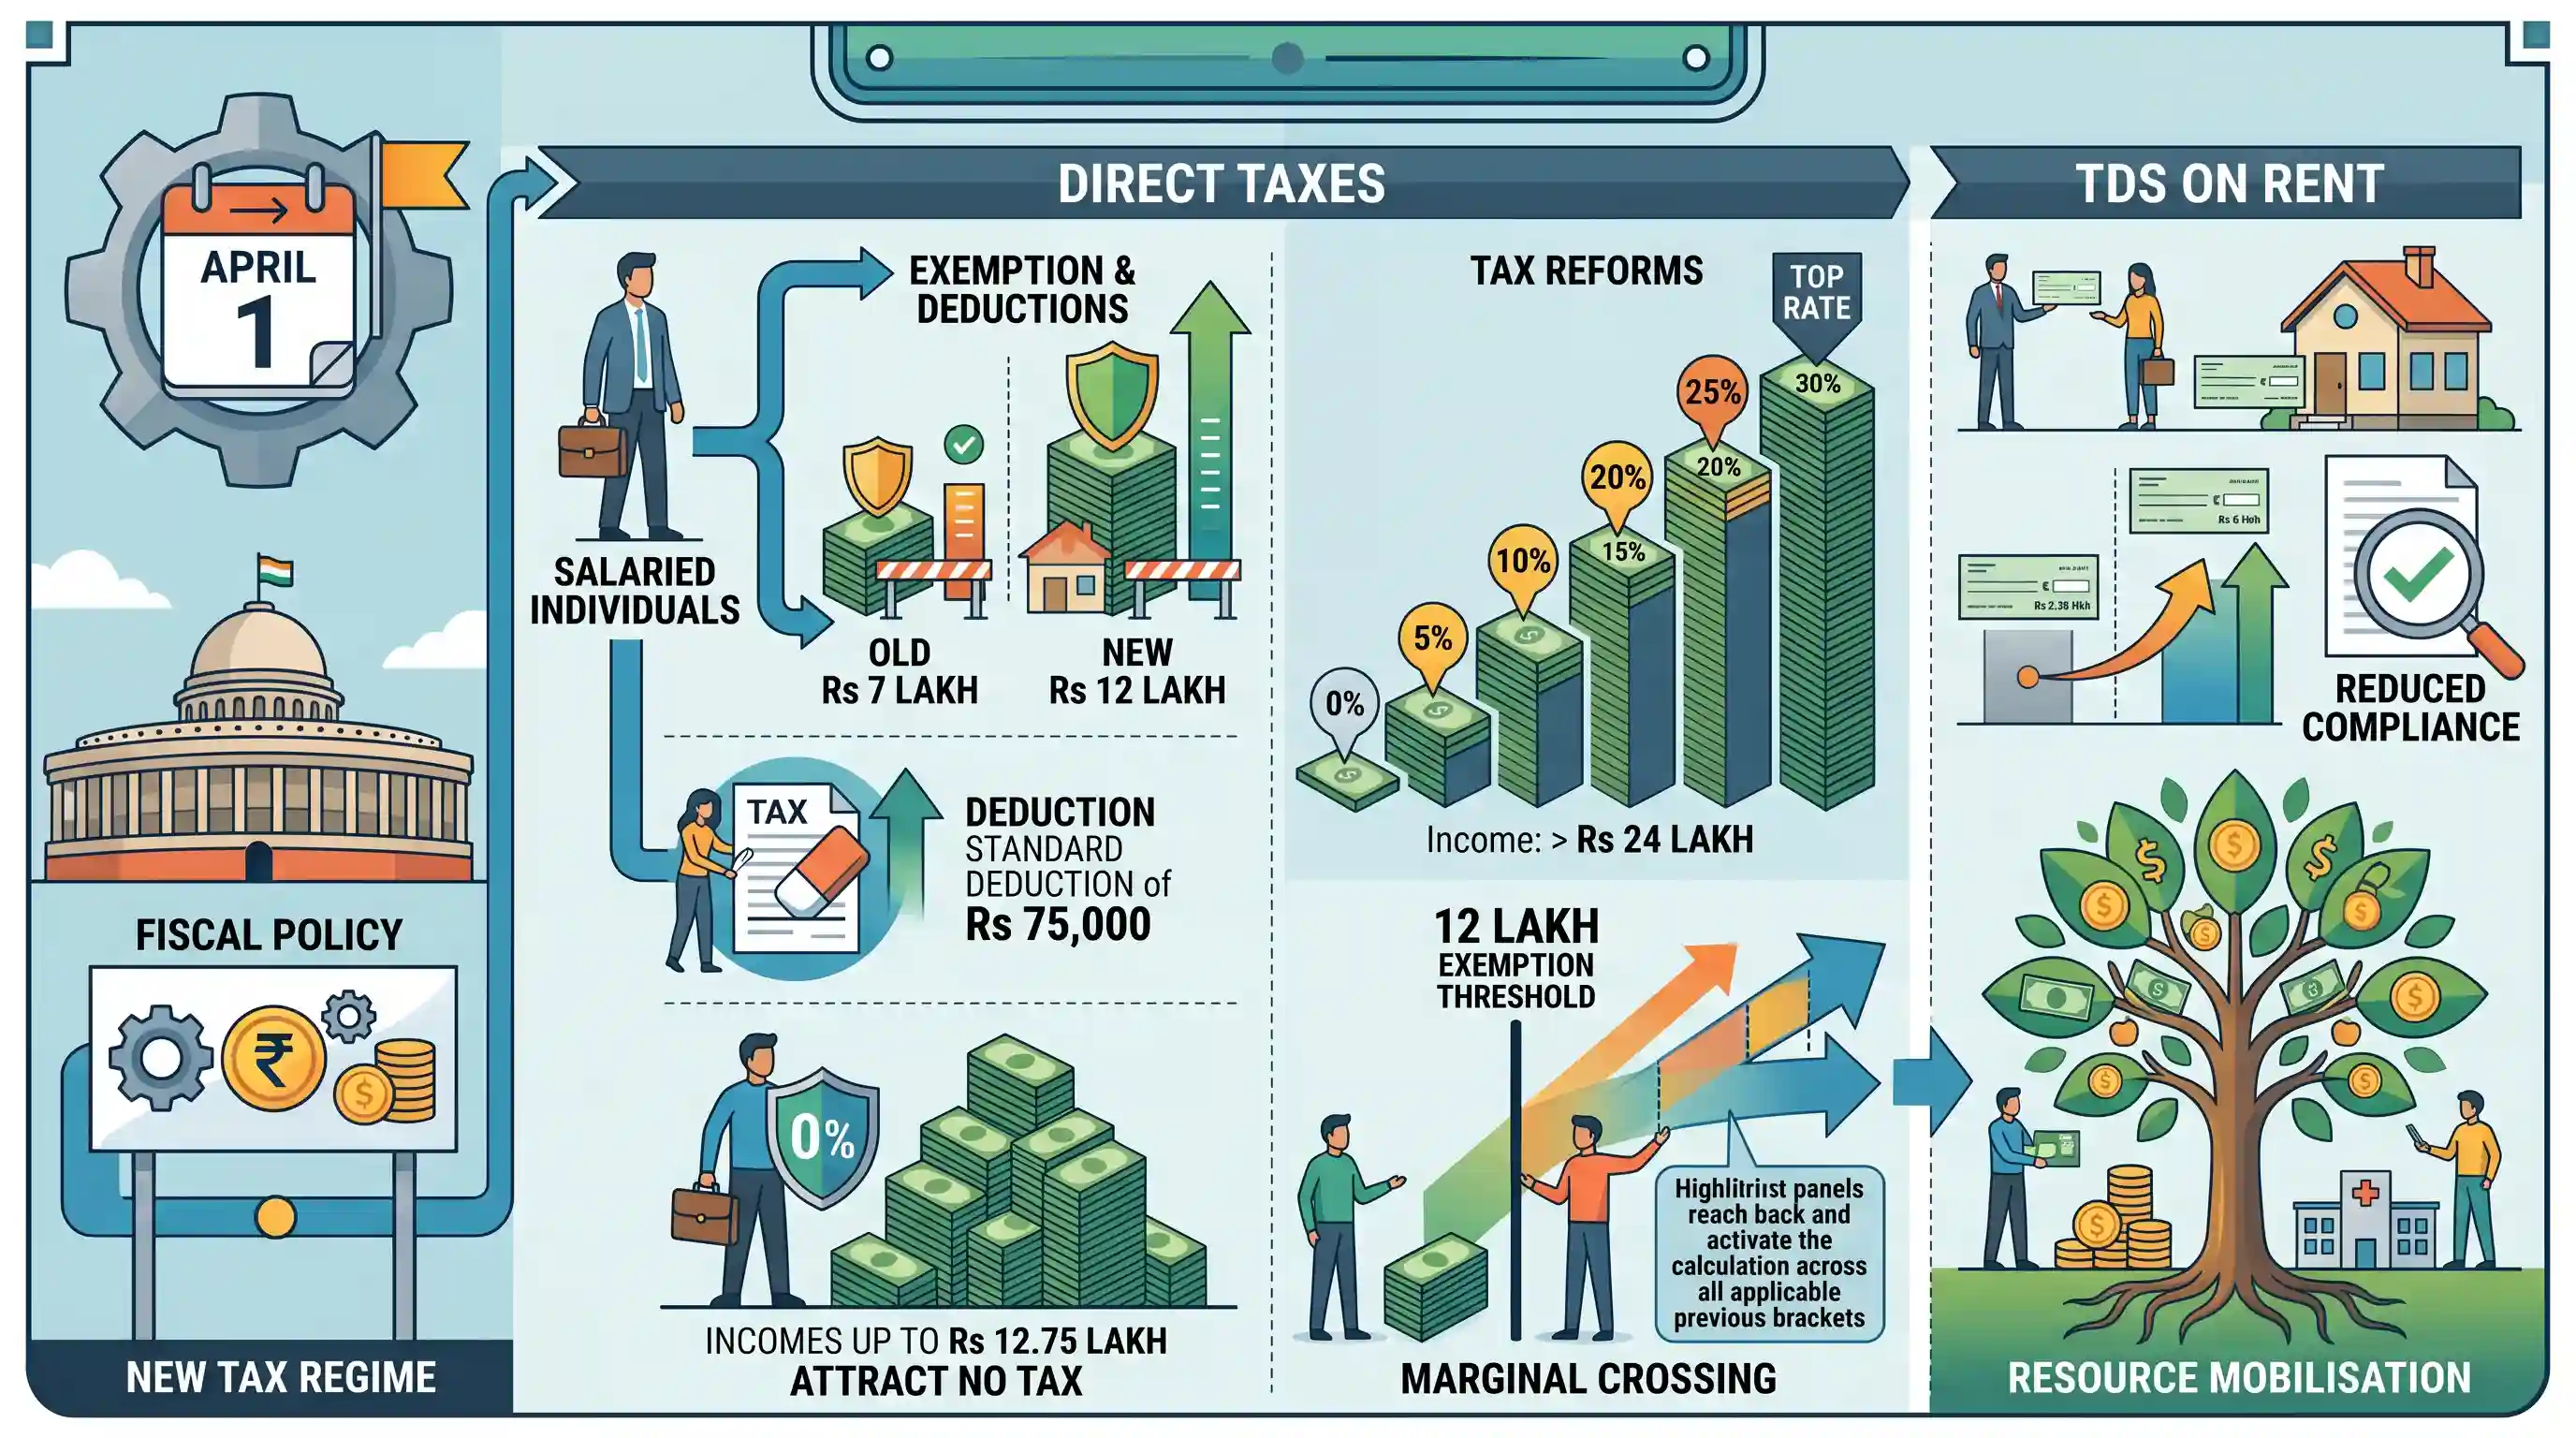
1 अप्रैल से, नई कर व्यवस्था (NTR) के तहत आयकर के नए स्लैब लागू होंगे, जिसमें छूट की सीमा 7 लाख रुपये से काफी बढ़कर 12 लाख रुपये हो जाएगी। वेतनभोगी व्यक्तियों के लिए 75,000 रुपये की बढ़ी हुई मानक कटौती (standard deduction) के साथ, 12.75 लाख रुपये तक की आय पर कोई कर नहीं लगेगा। संशोधित टैक्स ब्रैकेट में 4 लाख रुपये तक शून्य-कर सीमा (zero-tax threshold) पेश की गई है, जो 24 लाख रुपये से अधिक की आय के लिए 30% की अधिकतम दर तक बढ़ती है। नई व्यवस्था का एक उल्लेखनीय पहलू यह है कि 12 लाख रुपये की छूट सीमा को पार करने पर केवल सीमांत अतिरिक्त राशि (marginal excess) पर कर लगाने के बजाय सभी लागू ब्रैकेट में कर की गणना शुरू हो जाती है। इसके अतिरिक्त, अनुपालन बोझ को कम करने के लिए किराये की आय पर TDS की सीमा को 2.40 लाख रुपये से संशोधित कर 6 लाख रुपये कर दिया गया है।
मुख्य बिंदु
- नई कर व्यवस्था (NTR) के तहत आयकर छूट की सीमा को 1 अप्रैल से 7 लाख रुपये से बढ़ाकर 12 लाख रुपये कर दिया गया है।
- वेतनभोगी करदाता 75,000 रुपये की बढ़ी हुई स्टैंडर्ड डिडक्शन का लाभ उठा सकते हैं, जिससे 12.75 लाख रुपये तक की आय पूरी तरह से कर-मुक्त हो गई है।
- कर की दरें प्रगतिशील रूप से निर्धारित हैं: Rs 4 लाख तक शून्य, Rs 4-8 लाख के लिए 5%, Rs 8-12 लाख के लिए 10%, और Rs 24 लाख से अधिक की आय पर अधिकतम 30%।
- 12 लाख रुपये से थोड़ा अधिक आय वाले करदाता पूर्ण छूट का लाभ खो देते हैं और उन पर निर्धारित स्लैब दरों के आधार पर कर लगाया जाएगा।
- किराये की आय पर TDS की सीमा को अनुपालन में राहत प्रदान करने के लिए Rs 2.40 lakh से बढ़ाकर Rs 6 lakh कर दिया गया है।
महत्वपूर्ण शब्द
नई कर व्यवस्था (NTR)

कम दरों वाली एक सरलीकृत आयकर संरचना जिसमें न्यूनतम छूट (जैसे- 80C) का प्रावधान है। अब यह भारत में व्यक्तियों और HUFs के लिए डिफॉल्ट टैक्स सिस्टम है।
UPSC context
GS III (Indian Economy): सरकारी बजटिंग, संसाधन जुटाने और कर संरचना को सरल बनाने के लिए प्रत्यक्ष कर सुधारों से संबंधित।
मानक कटौती
कर गणना से पहले सकल वेतन (gross salary) से काटी जाने वाली एक निश्चित राशि (वर्तमान में NTR के लिए 75,000 रुपये), जो निवेश का प्रमाण दिए बिना वेतनभोगी व्यक्तियों को राहत प्रदान करती है।
UPSC context
GS III (भारतीय अर्थव्यवस्था): यह राजकोषीय उपकरणों और प्रत्यक्ष कराधान के उन घटकों की समझ का परीक्षण करता है जो प्रयोज्य आय (disposable income) को प्रभावित करते हैं।
स्रोत पर कर कटौती (TDS)
एक ऐसी व्यवस्था जहाँ भुगतान करने के लिए उत्तरदायी व्यक्ति (जैसे किराया या वेतन) शेष राशि का भुगतान करने से पहले टैक्स की कटौती कर लेता है, जिससे कर का शीघ्र संग्रह सुनिश्चित होता है।
UPSC context
GS III (भारतीय अर्थव्यवस्था): संसाधनों को जुटाने और कर चोरी को रोकने के प्रशासनिक उपायों से संबंधित विषयों के लिए महत्वपूर्ण।
धारा 87A (टैक्स रिबेट)
धारा 87A के तहत एक प्रावधान जो उन व्यक्तियों के लिए कर देनदारी को शून्य कर देता है जिनकी शुद्ध कर योग्य आय एक विशिष्ट सीमा (प्रभावी रूप से 12 लाख रुपये) से कम होती है।
UPSC context
Prelims/GS III: प्रगतिशील कर प्रणाली के भीतर मध्यम वर्ग को राहत प्रदान करने के लिए सरकार द्वारा उपयोग किया गया विशिष्ट तकनीकी प्रावधान।
आयकर अधिनियम, 1961
भारत में प्रत्यक्ष करों को नियंत्रित करने वाला प्राथमिक कानून। एक व्यापक समीक्षा और 'New Income Tax Bill' का उद्देश्य 1961 के अधिनियम को सरल बनाना और उसे प्रतिस्थापित करना है।
UPSC context
GS II (शासन) एवं GS III (अर्थव्यवस्था): कराधान के लिए कानूनी ढांचा और संरचनात्मक सुधारों की दिशा में हालिया विधायी प्रयास।
राजकोषीय नीति
मांग, मुद्रास्फीति और विकास सहित व्यापक आर्थिक स्थितियों को प्रभावित करने के लिए सरकारी व्यय और कर नीतियों (जैसे प्रत्यक्ष कर स्लैब में संशोधन) का उपयोग।
UPSC context
GS III (भारतीय अर्थव्यवस्था): आर्थिक स्थिरीकरण और धन के पुनर्वितरण में सरकार की भूमिका से संबंधित मुख्य अवधारणा।
प्रारंभिक ट्रैप
नई कर व्यवस्था (New Tax Regime) के तहत बुनियादी शून्य-कर स्लैब 12 लाख रुपये निर्धारित किया गया है।
शून्य-कर स्लैब केवल 4 लाख रुपये तक है। वैधानिक छूट (statutory rebates) के कारण 12 लाख रुपये तक की आय कर-मुक्त हो जाती है, जिसका अर्थ है कि 12 लाख रुपये की सीमा पार करने पर पिछले स्लैब पर भी कर प्रभावी हो जाता है।
संबंधित अवधारणाएँ
भारतीय आयकर व्यवस्था में 'Marginal Relief' (मार्जिनल रिलीफ) क्या है?
- मुख्य अवधारणा: एक ऐसी व्यवस्था जो यह सुनिश्चित करती है कि देय अतिरिक्त आयकर, एक निश्चित सीमा से अधिक अर्जित की गई अतिरिक्त आय की वास्तविक राशि से अधिक न हो।
- एंटी-क्लिफ एप्लीकेशन: यह तब लागू होता है जब रिबेट की सीमा (जैसे 12 लाख रुपये) को पार करने से अचानक निचले स्लैब पर टैक्स लगने लगता है, जिससे अतिरिक्त आय पर पड़ने वाले अनुचित 'क्लिफ इफेक्ट' (cliff effect) को रोका जा सके।
स्रोत पर कर कटौती (TDS) एक व्यापक आर्थिक उपकरण के रूप में कैसे कार्य करता है?
- क्रियाविधि: आय के स्रोत (वेतन, किराया) पर कर की कटौती प्राप्तकर्ता तक पहुँचने से पहले की जाती है, जिससे अनुपालन का बोझ भुगतानकर्ता पर स्थानांतरित हो जाता है।
- राजकोषीय लाभ: यह कर चोरी को रोकता है, औपचारिक कर आधार का विस्तार करता है और पूरे वित्तीय वर्ष के दौरान सरकार के लिए एक स्थिर, गैर-मुद्रास्फीतिजनक राजस्व प्रवाह सुनिश्चित करता है।
अंतर-विषय पैटर्न
व्यापक बदलाव: बचत से उपभोग की ओर
नई कर व्यवस्था PPF या ELSS जैसे साधनों के लिए मिलने वाली कटौतियों को समाप्त करती है, जो घरेलू अनिवार्य बचत को प्रोत्साहित करने के स्थान पर तत्काल खर्च योग्य आय और कुल उपभोग को बढ़ावा देने की दिशा में एक राजकोषीय बदलाव को चिह्नित करती है।
लैफर वक्र और स्वैच्छिक अनुपालन
कम व्यक्तिगत कर दरों के साथ-साथ TDS थ्रेशोल्ड (जैसे 6 लाख रुपये तक की किराये की आय) को तर्कसंगत बनाने का उद्देश्य मुकदमेबाजी को कम करना और स्वैच्छिक अनुपालन को प्रोत्साहित करना है, जो अप्रत्यक्ष रूप से लाफ़र वक्र (Laffer Curve) के सिद्धांतों को दर्शाता है।

Mains GS3 संभवतः नई कर व्यवस्था (New Tax Regime) के 'छूट-रहित' (no-exemption) मॉडल को भारत के अनिवार्य बचत (forced savings) से उपभोग-आधारित संवृद्धि (consumption-led growth) की ओर होने वाले व्यापक बदलाव (macro shift) से जोड़ेगा।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
