प्रत्यक्ष कर नियमों में संरचनात्मक सुधार और अनुपालन परिवर्तन
स्रोत:इंडियन एक्सप्रेस ↗
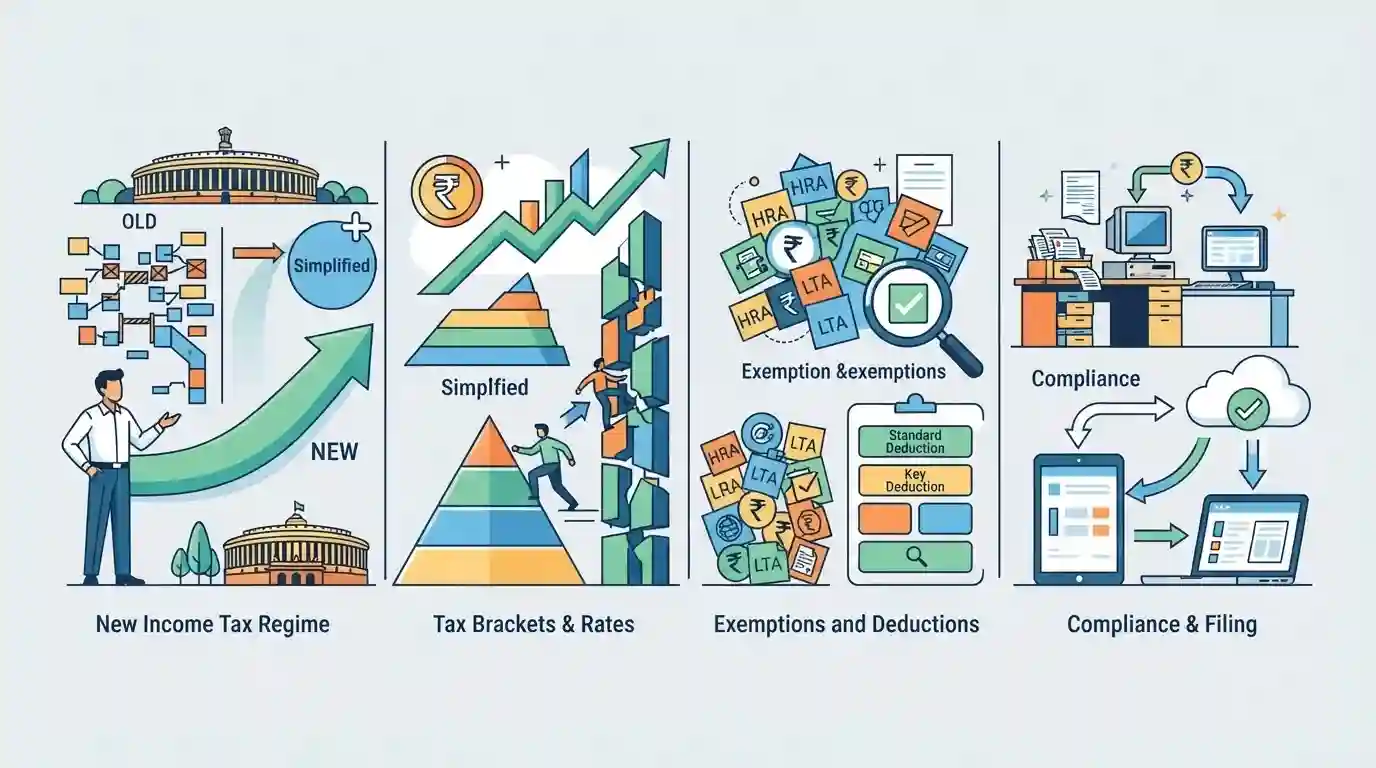
क्यों मायने रखता है
आयकर संरचनाओं में बदलाव को समझना भारत में राजकोषीय नीति, सार्वजनिक वित्त प्रबंधन, प्रयोज्य आय (डिस्पोजेबल इनकम), और प्रत्यक्ष कर सुधारों के व्यापक व्यापक आर्थिक निहितार्थों का विश्लेषण करने के लिए आवश्यक है।
सारांश
लेख नए आयकर नियमों के तहत अद्यतन विनियमों और प्रावधानों पर चर्चा करता है, जिसमें व्यक्तिगत करदाताओं, कर स्लैब, छूट और कर सरलीकरण को बढ़ावा देने के लिए डिज़ाइन की गई अनुपालन प्रक्रियाओं को प्रभावित करने वाले परिवर्तनों का विवरण दिया गया है।
मुख्य बिंदु
- यह लेख नए आयकर नियमों के तहत किए गए संशोधनों और अद्यतन (अपडेट्स) की रूपरेखा प्रस्तुत करता है, जिनका कर स्लैब, कटौतियों और छूटों पर प्रभाव पड़ता है।
- इन बदलावों का उद्देश्य अनुपालन को सुगम बनाना, व्यक्तिगत कराधान को युक्तिसंगत बनाना और करदाताओं को नई कर व्यवस्था अपनाने के लिए प्रोत्साहित करना है।
- भारत में प्रयोज्य आय (डिस्पोजेबल इनकम), बचत व्यवहार और समग्र आर्थिक मांग को आकार देने में प्रत्यक्ष कर सुधार एक महत्वपूर्ण भूमिका निभाते हैं।
महत्वपूर्ण शब्द
Income Tax Act

भारत में आयकर कराधान को विनियमित करने वाला मुख्य विधान, जो व्यक्तियों और संस्थाओं के बीच कर निर्धारण, वसूली, छूट और अनुपालन प्रक्रियाओं के लिए नियम निर्धारित करता है।
UPSC context
UPSC GS पेपर III (भारतीय अर्थव्यवस्था - संसाधनों का लामबंदी और सरकारी बजट)। प्रत्यक्ष कराधान ढांचे और कर सुधारों को समझने के लिए महत्वपूर्ण।
इन्कम टैक्स डिपार्टमेंट
राजस्व विभाग, वित्त मंत्रालय के तहत प्रमुख सरकारी एजेंसी, जो भारत में प्रत्यक्ष कर कानूनों के प्रशासन और राजस्व संग्रह के लिए जिम्मेदार है।
UPSC context
UPSC GS पेपर III (सरकारी बजट और कर प्रशासन)। यह राजकोषीय तंत्र, कर अनुपालन और CBDT जैसे प्रशासनिक निकायों के ज्ञान का परीक्षण करता है।
वित्त मंत्रालय
केंद्र सरकार का एक महत्वपूर्ण मंत्रालय जो देश की आर्थिक, राजकोषीय, वित्तीय और कराधान नीतियों के निर्धारण के लिए जिम्मेदार है, जिसमें वार्षिक केंद्रीय बजट की तैयारियाँ भी शामिल हैं।
UPSC context
UPSC GS पेपर II और III (सरकारी नीतियाँ, राजकोषीय नीति, सार्वजनिक वित्त)। बजट-निर्माण और मैक्रोइकॉनॉमिक प्रबंधन पर प्रश्नों के लिए आवश्यक।
प्रारंभिक ट्रैप
नया कर ढांचा बिना किसी अपवाद के आयकर अधिनियम के तहत उपलब्ध प्रत्येक कटौती और छूट को पूरी तरह से समाप्त कर देता है।
अभ्यर्थी अक्सर यह मान लेते हैं कि नई कर व्यवस्था (tax regime) में जाने का मतलब है कि सभी कटौतियाँ (जैसे मानक कटौती या standard deduction) हमेशा के लिए समाप्त हो गई हैं, जबकि सरकार अक्सर नई व्यवस्था में विशिष्ट भत्ते (जैसे मानक कटौती) शामिल करती रहती है।
संबंधित अवधारणाएँ
भारत में पुरानी और नई आयकर प्रणालियों के बीच मुख्य संरचनात्मक अंतर क्या हैं?
- छूट और कटौतियाँ: पुरानी व्यवस्था में कई कटौतियाँ और छूट (जैसे- धारा 80C, 80D, HRA) मिलती हैं, लेकिन इसमें विभिन्न स्लैब में कर की दरें अधिक हैं।
- सरलीकृत स्लैब: नई कर व्यवस्था कम कर स्लैब दरें प्रदान करती है लेकिन अनुपालन को सरल बनाने के लिए अधिकांश पारंपरिक कटौतियों और छूटों को समाप्त करती है।
- डिफ़ॉल्ट विकल्प: हाल के बजट में नए कर-व्यवस्था को डिफ़ॉल्ट विकल्प बना दिया गया है ताकि करदाताओं को जटिल कटौतियों से दूर किया जा सके।
अंतर-विषय पैटर्न
कर व्यवस्थाएँ + मौद्रिक नीति संचरण
पर्सनल इनकम टैक्स स्लैब सीधे तौर पर प्रयोज्य आय (डिस्पोजेबल इनकम) को प्रभावित करते हैं, जिससे घरेलू बचत दरों में बदलाव आता है और मौद्रिक नीति संचरण में ट्रैक किए जाने वाले समग्र मांग पैटर्न में फेरबदल होता है।
प्रत्यक्ष कर सुधार + टैक्स-टू-जीडीपी अनुपात
कर सरलीकरण सुधारों का उद्देश्य अनुपालन बोझ को कम करना है, जो सीधे तौर पर भारत के ईज ऑफ डूइंग बिजनेस (व्यवसाय सुगमता) मेट्रिक्स और टैक्स-टू-जीडीपी अनुपात के प्रक्षेप पथ में सुधार से संबंधित है।

कर व्यवस्था और छूट में बदलावों को प्रारंभिक परीक्षा में डिस्पोजेबल इनकम और बचत व्यवहार पर विश्लेषणात्मक बयानों के माध्यम से बार-बार परखा जाता है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
The public expenditure management is a challenge to the Government of India in the context of budget making during the post-liberalization period. Clarify it.
- 2024MainsGS3
Examine the pattern and trend of public expenditure on social services in the post-reforms period in India. To what extent this has been in consonance with achieving the objective of inclusive growth?
- 2021MainsGS3
Distinguish between Capital Budget and Revenue Budget. Explain the components of both these Budgets.
- 2025PrelimsGS1
Suppose the revenue expenditure is ₹ 80,000 crores and the revenue receipts of the Government are ₹60,000 crores. The Government budget also shows borrowings of ₹ 10,000 crores and interest payments of ₹ 6,000 crores. Which of the following statements are correct? I. Revenue deficit is ₹ 20,000 crores. II. Fiscal deficit is ₹ 10,000 crores. III. Primary deficit is ₹ 4,000 crores. Select the correct answer using the code given below.
