आयकर अधिनियम के प्रस्तावों से डिजिटल गोपनीयता को लेकर चिंताएं बढ़ीं
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
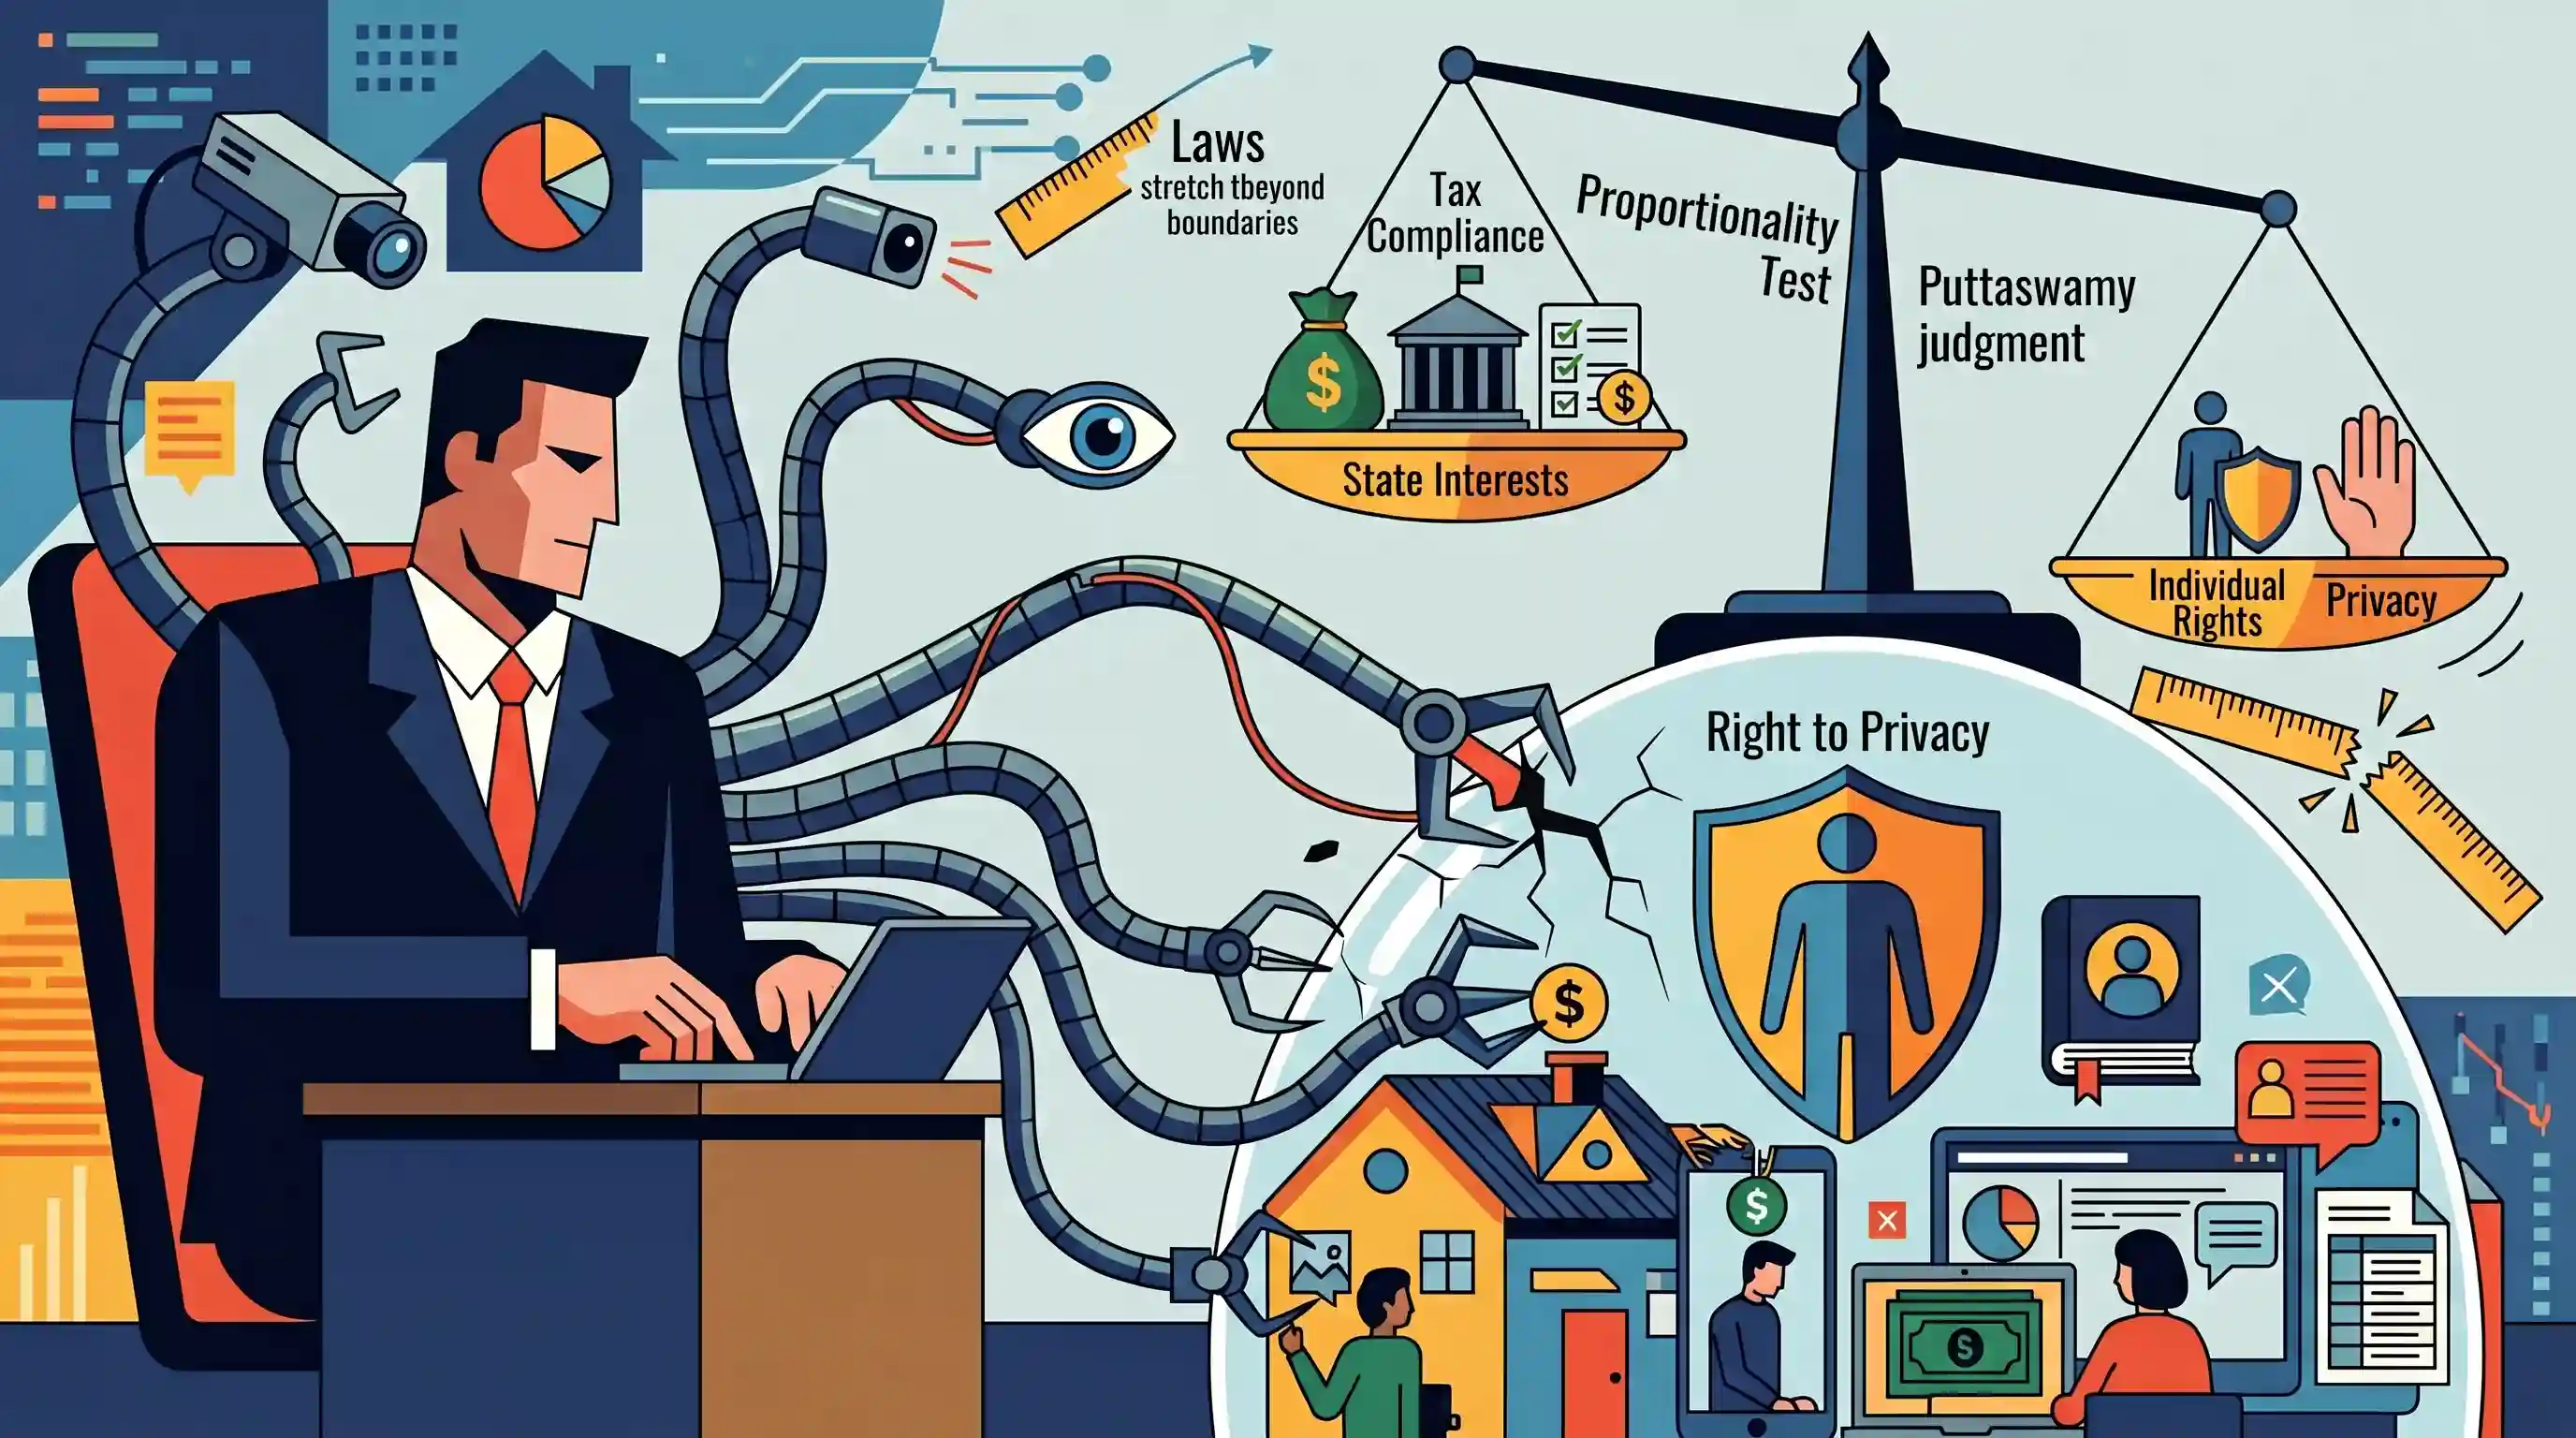
नई कर व्यवस्था के तहत निगरानी शक्तियों का प्रस्तावित विस्तार शासन/अनुपालन उद्देश्यों और नागरिक स्वतंत्रता के संरक्षण के बीच जारी द्वंद्व को दर्शाता है। यह प्रीलिम्स और मेन्स दोनों के लिए अनुच्छेद 21, पुट्टास्वामी निर्णय और डिजिटल गोपनीयता से संबंधित प्रश्नों हेतु एक समकालीन केस स्टडी प्रदान करता है।
सारांश
प्रस्तावित नया आयकर अधिनियम 2025 कर अधिकारियों की डिजिटल निगरानी शक्तियों का महत्वपूर्ण रूप से विस्तार करता है, जिसकी संभावित संवैधानिक अतिक्रमण (overreach) के लिए आलोचना की जा रही है। जहाँ एक ओर सरकार का इरादा कर चोरी पर अंकुश लगाने के लिए वित्तीय पदचिह्नों (financial footprints) की उन्नत ट्रैकिंग का उपयोग करना है, वहीं डिजिटल निगरानी का यह विस्तृत दायरा राज्य के हस्तक्षेप के बारे में गंभीर चिंताएँ पैदा करता है। आलोचकों का तर्क है कि अनियंत्रित डेटा संग्रहण अनुच्छेद 21 के तहत निजता के मौलिक अधिकार (Right to Privacy) का उल्लंघन कर सकता है। ऐतिहासिक के.एस. पुट्टास्वामी निर्णय में स्थापित आनुपातिकता परीक्षण (proportionality test) में विफल होने की संभावना के कारण, यह कानून कर अनुपालन सुनिश्चित करने के नाम पर मौलिक संवैधानिक सुरक्षा उपायों की उपेक्षा करने का जोखिम उठाता है।
मुख्य बिंदु
- नया आयकर अधिनियम 2025 मौजूदा कर कानूनों में आमूल-चूल परिवर्तन करने का लक्ष्य रखता है, लेकिन यह ऐसे प्रावधान पेश करता है जो करदाताओं की निगरानी के लिए राज्य की डिजिटल निगरानी क्षमताओं का व्यापक विस्तार करते हैं।
- उन्नत डिजिटल और वित्तीय ट्रैकिंग तंत्र, अनुच्छेद 21 के तहत निहित मौलिक निजता के अधिकार के संभावित उल्लंघन को लेकर गंभीर चिंताएं पैदा करते हैं।
- आलोचक इस अधिनियम के निगरानी उपायों को संवैधानिक अतिरेक के रूप में वर्गीकृत करते हैं, और तर्क देते हैं कि ये के.एस. पुट्टास्वामी निर्णय में स्थापित आनुपातिकता के सिद्धांत (doctrine of proportionality) पर विफल होने का जोखिम पैदा करते हैं।
- Without robust checks, balances, and data protection frameworks, the expansive data-gathering powers could lead to disproportionate state intrusion into citizens' personal financial lives.
महत्वपूर्ण शब्द
आयकर विधेयक, 2025

आयकर अधिनियम, 1961 को प्रतिस्थापित करने के लिए फरवरी 2025 में पेश किया गया एक प्रस्तावित विधायी बदलाव। इसका उद्देश्य कर कानूनों को सरल बनाना, डिजिटल अर्थव्यवस्था के लिए ढांचे को आधुनिक बनाना और अध्यायों को समेकित करना है।
UPSC context
GS-III (अर्थव्यवस्था/कराधान); प्रत्यक्ष कर सुधारों और प्रौद्योगिकी एवं प्रशासन के साथ उनके जुड़ाव की समझ का परीक्षण करता है।
के.एस. पुट्टास्वामी निर्णय (2017)
2017 का सुप्रीम कोर्ट का एक ऐतिहासिक फैसला जिसने सर्वसम्मति से निजता के अधिकार (Right to Privacy) को अनुच्छेद 21 के तहत एक मौलिक अधिकार घोषित किया, और राज्य के हस्तक्षेप के लिए 'proportionality test' स्थापित किया।
UPSC context
GS-II (मौलिक अधिकार/न्यायपालिका); राज्य की निगरानी की संवैधानिक सीमाओं को समझने के लिए महत्वपूर्ण।
आनुपातिकता का सिद्धांत
एक न्यायिक मानक जिसका उपयोग यह निर्धारित करने के लिए किया जाता है कि क्या मौलिक अधिकारों पर राज्य का प्रतिबंध वैध है, जिसके लिए वैधता, एक वैध उद्देश्य, तार्किक संबंध और न्यूनतम हस्तक्षेप की आवश्यकता होती है।
UPSC context
GS-II (संवैधानिक कानून); यह विश्लेषण करने की क्षमता का परीक्षण करता है कि क्या सरकारी नीतियां व्यक्तिगत स्वतंत्रता के साथ संतुलन बनाए रखती हैं।
निजता का अधिकार (अनुच्छेद 21)
अनुच्छेद 21 (जीवन और व्यक्तिगत स्वतंत्रता का अधिकार) का एक अभिन्न अंग, जो व्यक्तिगत स्वायत्तता, शारीरिक अखंडता और सूचनात्मक डेटा को राज्य या निजी क्षेत्र के मनमाने हस्तक्षेप से सुरक्षित रखता है।
UPSC context
GS-II (मौलिक अधिकार); डेटा सुरक्षा, निगरानी और नागरिक स्वतंत्रताओं पर चर्चाओं के केंद्र में।
संवैधानिक अतिरेक
जब सरकार का कोई अंग (आमतौर पर कार्यपालिका या विधायिका) अपनी संवैधानिक रूप से निर्धारित शक्तियों की सीमा से बाहर चला जाता है, और बिना किसी कानूनी आधार के अधिकारों या अन्य अंगों के कार्यक्षेत्र का अतिक्रमण करता है।
UPSC context
GS-II (राजव्यवस्था/शक्तियों का पृथक्करण); भारतीय लोकतंत्र के भीतर संस्थागत नियंत्रण और संतुलन (checks and balances) को बनाए रखने से संबंधित है।
प्रारंभिक ट्रैप
अनुच्छेद 21 के तहत निजता का अधिकार, कर अधिकारियों द्वारा डिजिटल निगरानी को पूरी तरह से प्रतिबंधित करता है।
निजता का अधिकार आत्यंतिक (absolute) नहीं है। राज्य वैध उद्देश्यों (जैसे टैक्स अनुपालन) के लिए इसे प्रतिबंधित कर सकता है, बशर्ते कि वह कानून पुट्टास्वामी निर्णय (Puttaswamy judgment) में स्थापित 'चार-चरणीय आनुपातिकता परीक्षण' (four-fold proportionality test) की शर्तों को पूरा करता हो।
संबंधित अवधारणाएँ
पुट्टास्वामी निर्णय में स्थापित चार-चरणीय आनुपातिकता परीक्षण (4-pronged Proportionality Test) क्या है?
- वैधता: मौलिक अधिकार पर प्रतिबंध स्पष्ट रूप से एक वैध रूप से अधिनियमित कानून द्वारा समर्थित होना चाहिए।
- वैध आवश्यकता: कानून का उद्देश्य किसी वैध राजकीय हित की पूर्ति करना चाहिए, जैसे कि राष्ट्रीय सुरक्षा या कर अनुपालन।
- आवश्यकता एवं उपयुक्तता: प्रतिबंध और राज्य के उद्देश्य के बीच एक तर्कसंगत संबंध (rational nexus) होना चाहिए, जिसमें न्यूनतम प्रतिबंधात्मक उपाय का उपयोग किया गया हो।
- सख्त अर्थ में आनुपातिकता: अधिकार में राज्य का हस्तक्षेप आवश्यकता के आनुपातिक होना चाहिए, जो व्यक्तिगत अधिकारों और राज्य के हितों के बीच संतुलन स्थापित करता हो।
संविधान निजता के अधिकार (Right to Privacy) को किस प्रकार वर्गीकृत करता है?
- अनुच्छेद 21 में अंतर्निहित: 2017 में, सुप्रीम कोर्ट की 9-न्यायाधीशों की एक बेंच ने अनुच्छेद 21 के तहत निजता (Privacy) को एक मौलिक अधिकार घोषित किया।
- सूचनात्मक निजता: यह राज्य के अनुचित हस्तक्षेप से व्यक्तिगत स्वायत्तता, सूचनात्मक गोपनीयता (डेटा संरक्षण) और शारीरिक अखंडता की रक्षा करता है।
- पूर्ण नहीं: यह पूर्ण अधिकारों के विपरीत, युक्तिसंगत निर्बंधनों (reasonable restrictions) के अधीन है, जिसके लिए राज्य की कार्रवाइयों की कठोर न्यायिक जांच (judicial scrutiny) की आवश्यकता होती है।
अंतर-विषय पैटर्न
वर्चुअल डिजिटल एसेट्स और PMLA एकीकरण
'अघोषित आय' के दायरे को विस्तृत कर इसमें VDAs को शामिल करना हाल के उन कदमों को दर्शाता है जिनके माध्यम से क्रिप्टो एक्सचेंजों को धन शोधन निवारण अधिनियम (PMLA) के अंतर्गत लाया गया है, जो व्यापक वित्तीय पारदर्शिता सुनिश्चित करने की दिशा में सरकार के एक एकीकृत प्रयास का संकेत देता है।
DPDP अधिनियम 2023 - राज्य छूट
कर अधिकारियों की बढ़ती डिजिटल निगरानी शक्तियाँ डिजिटल व्यक्तिगत डेटा संरक्षण (DPDP) अधिनियम के तहत सरकारी निकायों को दी गई व्यापक छूटों को रेखांकित करती हैं, जो मौलिक अधिकारों के लिए निरंतर विवाद का एक बिंदु बना हुआ है।

वर्ष 2026 की GS2/GS3 परीक्षाओं में पुट्टास्वामी आनुपातिकता सिद्धांत (Puttaswamy proportionality doctrine) के तहत राज्य की वित्तीय निगरानी (state financial surveillance) की वैधता का परीक्षण करने वाले एक क्रॉसओवर प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2017MainsGS2
Examine the scope of Fundamental Rights in the light of the latest judgement of the Supreme Court on Right to Privacy.
- 2024MainsGS2
Right to privacy is intrinsic to life and personal liberty and is inherently protected under Article 21 of the constitution. Explain. In this reference discuss the law relating to D.N.A. testing of child in the womb to establish its paternity.
- 2024PrelimsGS1
Under which of the following Articles of the Constitution of India, has the Supreme Court of India placed the Right to Privacy ?
- 2021PrelimsGS1
'Right to Privacy' is protected under which Article of the Constitution of India?
