प्रस्तावित दो-स्लैब जीएसटी सुधार और उपभोक्ता केंद्रित दृष्टिकोण
स्रोत:द हिंदू ↗
क्यों मायने रखता है
GST संरचना का युक्तिकरण एक प्रमुख समष्टि आर्थिक सुधार है। UPSC अभ्यर्थियों के लिए, बहु-स्लैब प्रणाली से दो-स्लैब प्रणाली (सिन गुड्स के लिए एक विशेष दर के साथ) में बदलाव को समझना GS3 (Economy) के लिए अत्यंत महत्वपूर्ण है। इसके अतिरिक्त, GST क्षतिपूर्ति उपकर (GST Compensation Cess) की समय से पूर्व समाप्ति केंद्र-राज्य राजकोषीय संबंधों में एक महत्वपूर्ण मील का पत्थर है, जो GS2 (Polity and Governance) के लिए एक महत्वपूर्ण विषय है।
सारांश
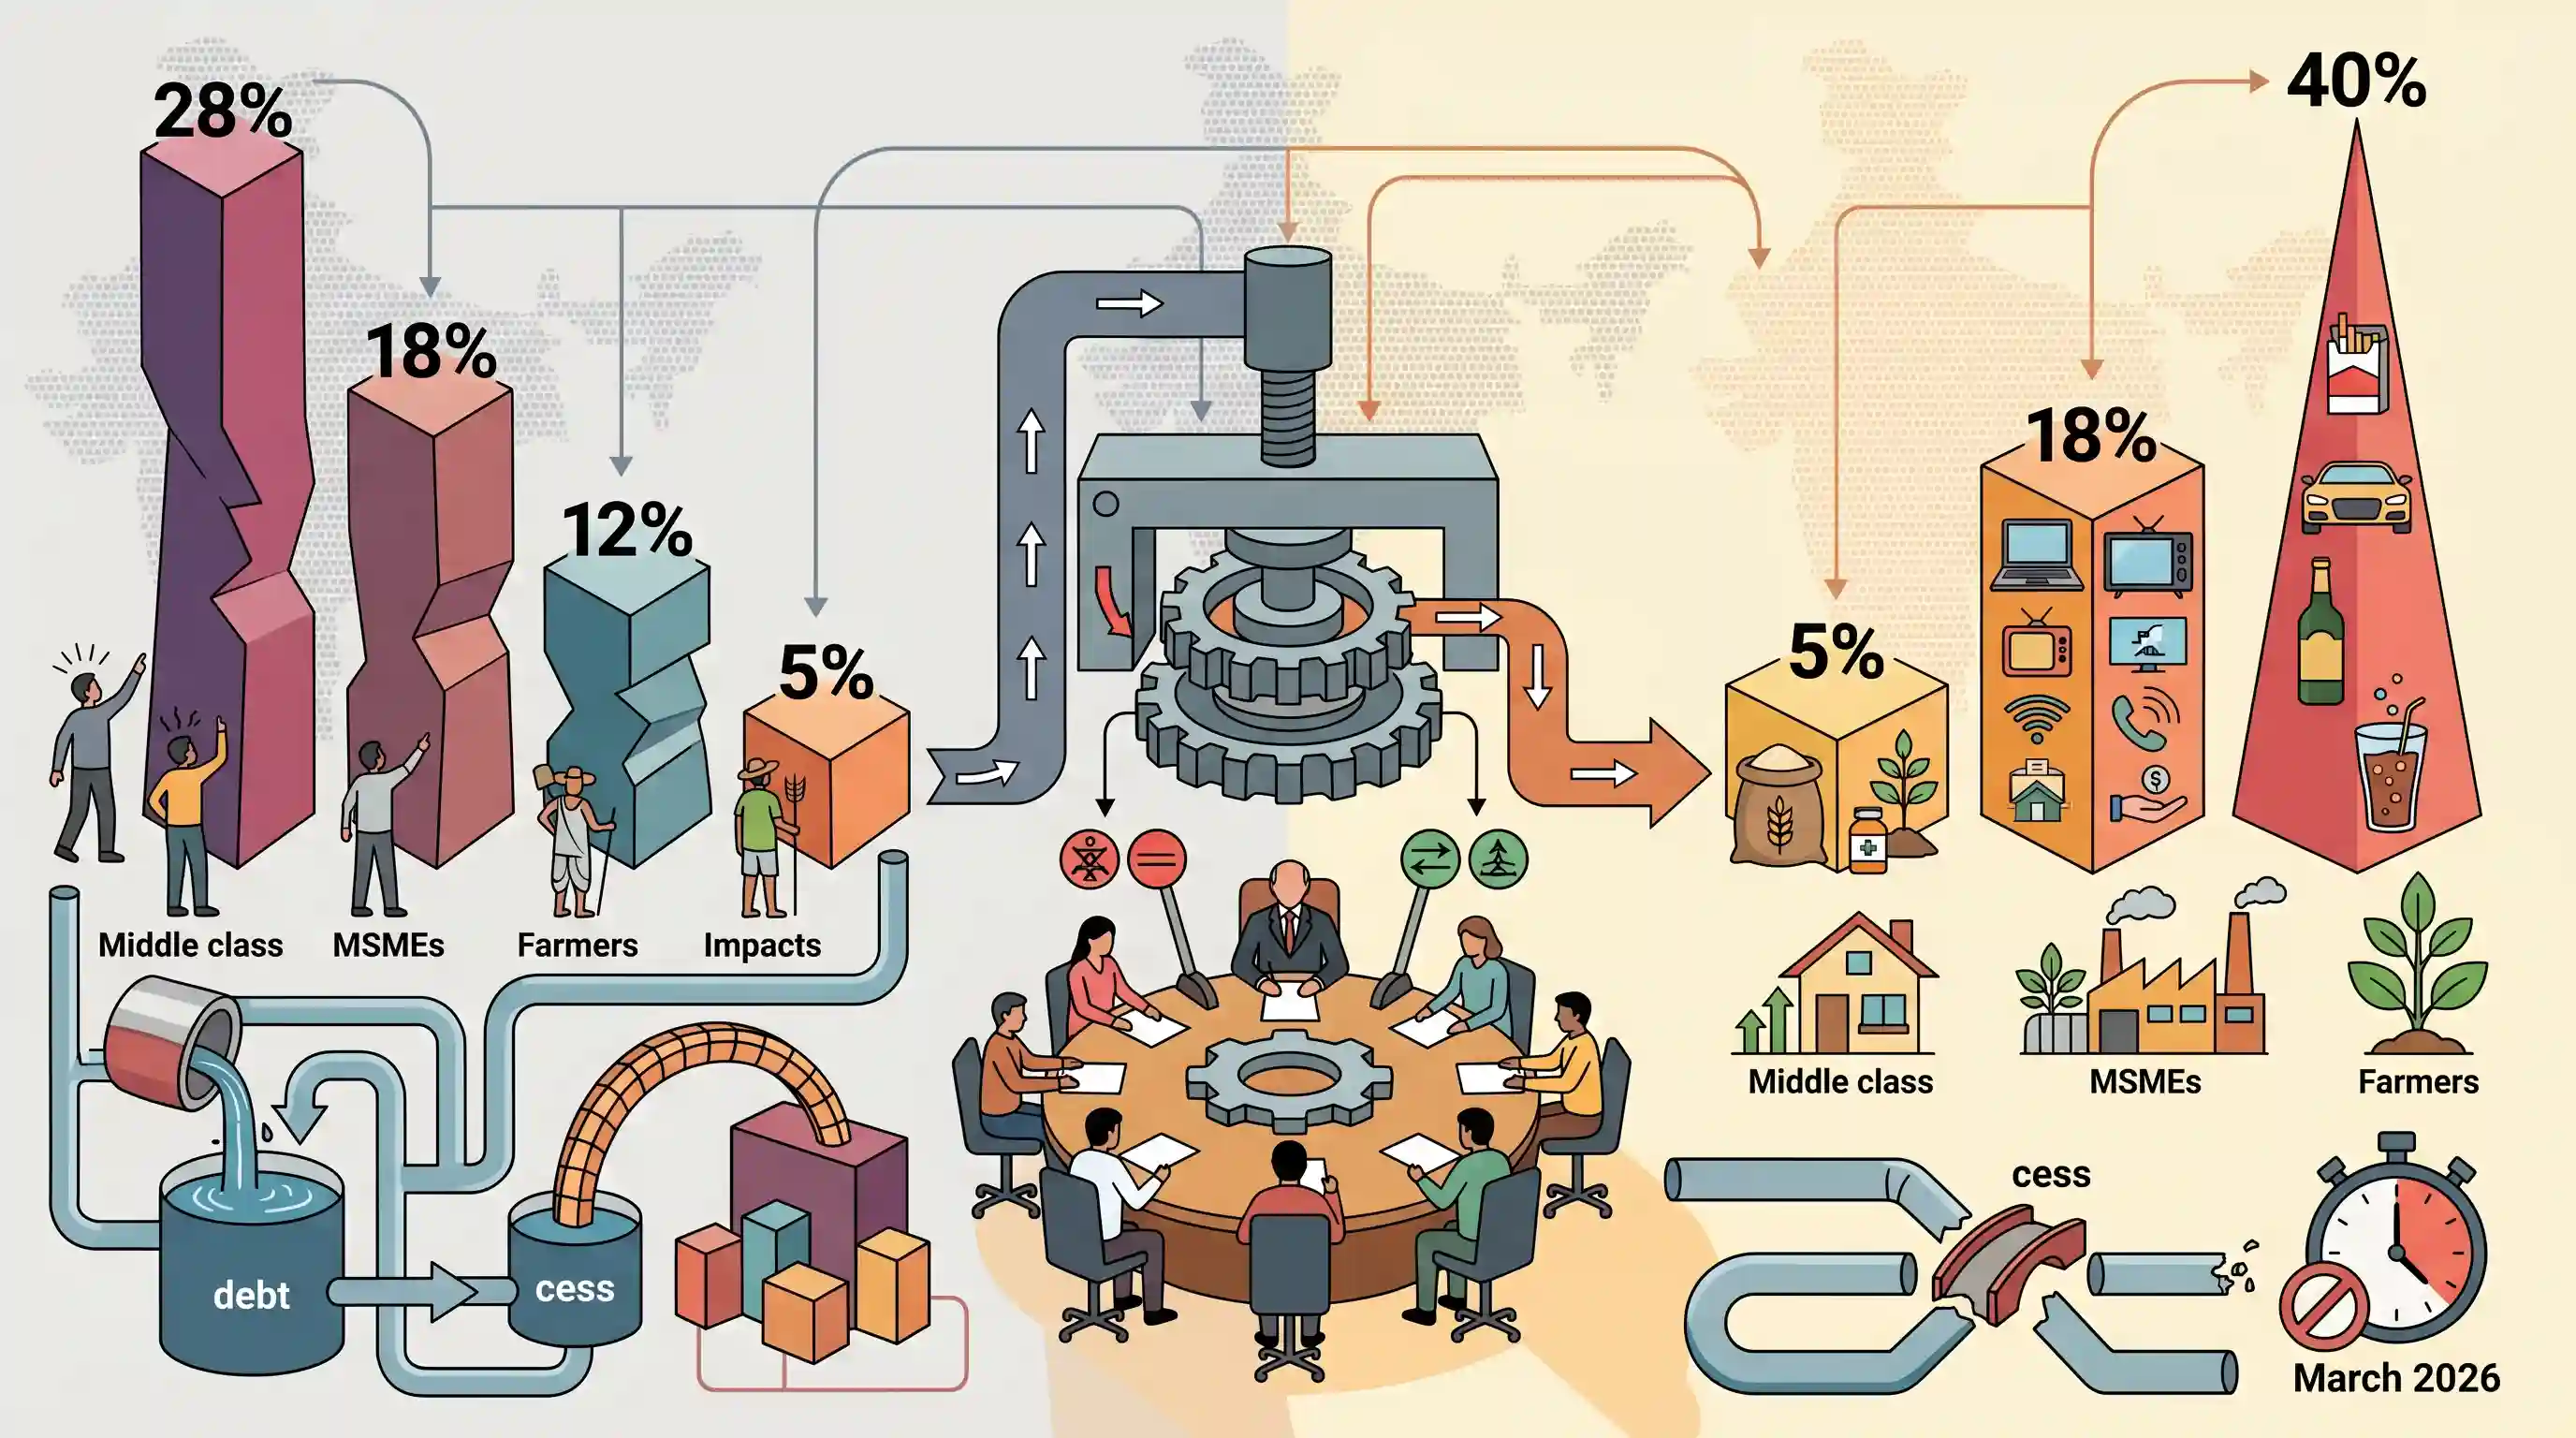
केंद्र सरकार Goods and Services Tax (GST) व्यवस्था में व्यापक सुधार की तैयारी कर रही है, जिसका उद्देश्य मुख्य रूप से दो स्लैब: 5% और 18% के साथ एक सरल, उपभोक्ता-केंद्रित संरचना बनाना है। प्रधानमंत्री नरेंद्र मोदी ने संकेत दिया कि वर्तमान में 28% की दर वाली अधिकांश वस्तुओं को घटाकर 18% कर दिया जाएगा, जिससे मध्यम वर्ग, MSMEs और किसानों को राहत मिलेगी। हालांकि, 'sin goods' की एक छोटी संख्या पर 40% की नई उच्चतम दर लागू होगी। इसके साथ ही, GST Compensation Cess अपनी मार्च 2026 की समय सीमा से पहले ही समाप्त हो जाएगा क्योंकि राज्यों की क्षतिपूर्ति के लिए लिए गए केंद्रीय ऋणों का अधिकांश हिस्सा चुका दिया गया है। GST Council द्वारा जल्द ही इन संरचनात्मक सुधारों और दरों के युक्तिकरण (rate rationalisation) को अंतिम रूप दिए जाने की संभावना है।
मुख्य बिंदु
- केंद्र सरकार GST व्यवस्था को अधिक 'उपभोक्ता-केंद्रित' बनाने के लिए इसमें व्यापक बदलाव करने की योजना बना रही है, जिसके तहत कर संरचना को मुख्य रूप से दो स्लैब: 5% और 18% में सरल बनाया जाएगा।
- वर्तमान में 28% टैक्स ब्रैकेट के अंतर्गत आने वाली अधिकांश वस्तुओं को घटाकर 18% कर दिया जाएगा, जिससे मध्यम वर्ग, गरीबों, किसानों और MSMEs के लिए लागत में महत्वपूर्ण कमी आएगी।
- तंबाकू और वातित पेय (aerated drinks) जैसे कुछ 'सिन गुड्स' (sin goods) के लिए विशेष रूप से 40% की एक नई उच्चतम कर दर (peak tax rate) शुरू की जाएगी।
- GST क्षतिपूर्ति उपकर (GST Compensation Cess), जिसे मूल रूप से 31 मार्च, 2026 को समाप्त होना था, अब पहले ही समाप्त हो जाएगा क्योंकि राज्यों को क्षतिपूर्ति देने के लिए महामारी के दौरान केंद्र द्वारा लिए गए ऋण का लगभग पुनर्भुगतान किया जा चुका है।
- दर युक्तिकरण के अंतिम विवरण और क्षतिपूर्ति उपकर (compensation cess) के भविष्य को GST काउंसिल द्वारा अनुमोदित किया जाएगा।
महत्वपूर्ण शब्द
वस्तु एवं सेवा कर (GST)

'एक राष्ट्र, एक कर' की परिकल्पना के तहत अधिकांश केंद्रीय और राज्य अप्रत्यक्ष करों को समाहित करने वाला, वस्तुओं और सेवाओं की आपूर्ति पर एक व्यापक, गंतव्य-आधारित अप्रत्यक्ष कर।
UPSC context
GS पेपर 3: भारतीय अर्थव्यवस्था; राजकोषीय नीति, संसाधन संग्रहण और अप्रत्यक्ष कर सुधारों से संबंधित प्रश्नों के लिए महत्वपूर्ण।
GST परिषद
अनुच्छेद 279A के तहत स्थापित एक संवैधानिक निकाय, जिसकी अध्यक्षता केंद्रीय वित्त मंत्री द्वारा की जाती है, जिसका कार्य GST दरों, छूट और प्रशासनिक नियमों पर सिफारिशें करना है।
UPSC context
जीएस पेपर 2: सांविधिक/संवैधानिक निकाय; सहकारी संघवाद और केंद्र-राज्य वित्तीय संबंधों की समझ का परीक्षण करता है।
GST क्षतिपूर्ति उपकर
GST व्यवस्था में बदलाव से होने वाली राजस्व हानि के लिए राज्यों को क्षतिपूर्ति करने हेतु विलासिता और अहितकर (demerit) वस्तुओं पर लगाया जाने वाला एक अतिरिक्त कर।
UPSC context
GS पेपर 3: सरकारी बजटिंग; राज्यों की राजकोषीय स्वायत्तता और राजस्व की कमी (revenue shortfall) के तंत्र को समझने के लिए महत्वपूर्ण।
दर युक्तिकरण
टैक्स स्लैब की संख्या को कम करके और राजस्व को इष्टतम (optimize) करने तथा उपभोक्ताओं को राहत प्रदान करने के लिए दरों को समायोजित करके GST संरचना को सरल बनाने की प्रक्रिया।
UPSC context
GS पेपर 3: आर्थिक विकास; कर प्रणाली की दक्षता और विभिन्न आर्थिक क्षेत्रों पर इसके प्रभाव से संबंधित।
सिन गुड्स
ऐसे उत्पाद जिन्हें सामाजिक या शारीरिक रूप से हानिकारक माना जाता है, जैसे कि तंबाकू, शराब और वातित पेय (aerated drinks), जिन पर उपभोग को हतोत्साहित करने के लिए उच्च कर दरें लगाई जाती हैं।
UPSC context
GS पेपर 3: संसाधन; लोक वित्त में पिगोवियन टैक्स और डिमेरिट वस्तुओं की अवधारणाओं का परीक्षण करता है।
मंत्रियों के समूह (GoMs)
GST काउंसिल के भीतर गठित तदर्थ (Ad-hoc) समितियाँ, जिनमें राज्यों के वित्त मंत्री शामिल होते हैं, जो परिषद की अंतिम मंजूरी से पहले कर संरचना (rate structures) जैसे जटिल मुद्दों पर विचार-विमर्श करती हैं।
UPSC context
GS पेपर 2: शासन; भारत की संघीय निर्णय-निर्माण प्रक्रिया में विमर्शकारी और अनुशंसात्मक तंत्रों का परीक्षण करता है।
प्रारंभिक ट्रैप
राज्यों को 14% वार्षिक राजस्व वृद्धि की गारंटी जारी रखने के लिए GST क्षतिपूर्ति उपकर (GST Compensation Cess) को 2026 तक बढ़ा दिया गया है।
14% राजस्व गारंटी जून 2022 में स्पष्ट रूप से समाप्त हो गई। सेस को केवल केंद्र द्वारा लिए गए महामारी के दौर के बैक-टू-बैक ऋणों को चुकाने के लिए 2026 तक बढ़ाया गया था, न कि नए मुआवजे के लिए।
संबंधित अवधारणाएँ
GST काउंसिल में मतदान की शक्ति किस प्रकार वितरित की जाती है?
- केंद्र का भार: केंद्र सरकार के पास किसी भी बैठक में डाले गए कुल मतों का एक-तिहाई हिस्सा होता है।
- राज्यों का भारांक: सभी राज्य सरकारों के पास मिलाकर डाले गए कुल मतों का दो-तिहाई हिस्सा होता है।
- निर्णय सीमा: प्रत्येक निर्णय के लिए उपस्थित और मतदान करने वाले सदस्यों के भारांकित मतों (weighted votes) के तीन-चौथाई (75%) बहुमत की आवश्यकता होती है।
GST 'सिन गुड्स' के संदर्भ में पीगुवियन टैक्स क्या हैं?
- परिभाषा: किसी बाज़ार गतिविधि पर लगाया जाने वाला कर जो नकारात्मक बाह्य प्रभाव (negative externalities) उत्पन्न करती है, जैसे कि तंबाकू या वातित पेय (aerated drinks) का उपभोग।
- मुख्य उद्देश्य: यह कर उपभोग को हतोत्साहित करने और राज्य द्वारा वहन की जाने वाली सामाजिक एवं स्वास्थ्य देखभाल लागतों की भरपाई करने के लिए उत्पाद को कृत्रिम रूप से अधिक महंगा बना देता है।
- GST का अनुप्रयोग: वर्तमान में 28% की अधिकतम GST दर और एक विशिष्ट उपकर (cess) लगाया जाता है, जिसे अब एक एकल 40% की अधिकतम दर में विलय करने का प्रस्ताव है।
अंतर-विषय पैटर्न
उपकरों का प्रसार बनाम राजकोषीय संघवाद
GST क्षतिपूर्ति उपकर (GST Compensation Cess) से हटने की प्रक्रिया केंद्र द्वारा उपकर (cesses) और अधिभार (surcharges) के उपयोग पर व्यापक बहस को रेखांकित करती है, जो राज्यों के साथ साझा किए जाने वाले विभाज्य पूल (divisible pool) के दायरे से बाहर होते हैं।
कर उत्प्लावकता और MSME औपचारिकरण
दरों को 5% और 18% में समाहित करने से अनुपालन संबंधी बाधाएं कम होती हैं, जो कर सरलीकरण को सीधे तौर पर MSMEs के औपचारिकरण और बेहतर दीर्घकालिक कर उछाल (tax buoyancy) से जोड़ता है।

2026 Prelims में 2017-2022 की राजस्व गारंटी और 2022 के बाद के उपकर (cess) विस्तार के बीच सटीक अंतर पूछे जाने की प्रबल संभावना है।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
- 2020MainsGS3
Explain the rationale behind the Goods and Services Tax (Compensation to States) Act of 2017. How has COVID-19 impacted the GST compensation fund and created new federal tensions?
- 2013MainsGS3
Discuss the rationale for introducing Goods and Services Tax (GST) in India. Bring out critically the reasons for the delay in roll out for its regime.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2017PrelimsGS1
What is/are the most likely advantages of implementing 'Goods and Services Tax (GST)'? 1. It will replace multiple taxes collected by multiple authorities and will thus create a single market in India. 2. It will drastically reduce the 'Current Account Deficit' of India and will enable it to increase its foreign exchange reserves. 3. It will enormously increase the growth and size of economy of India and will enable it to overtake China in the near future. Select the correct answer using the code given below:
