दिल्ली आबकारी नीति और राज्य राजस्व शासन
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
दिल्ली की आबकारी नीति में बार-बार होने वाले बदलाव शासन की महत्वपूर्ण चुनौतियों को रेखांकित करते हैं, जिनमें सार्वजनिक नीति निर्माण में पारदर्शिता का महत्व, वित्तीय जवाबदेही सुनिश्चित करने में CAG जैसे संवैधानिक निकायों की महत्वपूर्ण भूमिका, और राष्ट्रीय राजधानी क्षेत्र में CBI और उपराज्यपाल के बीच इंटर-एजेंसी तालमेल की जटिलताएं शामिल हैं।
सारांश
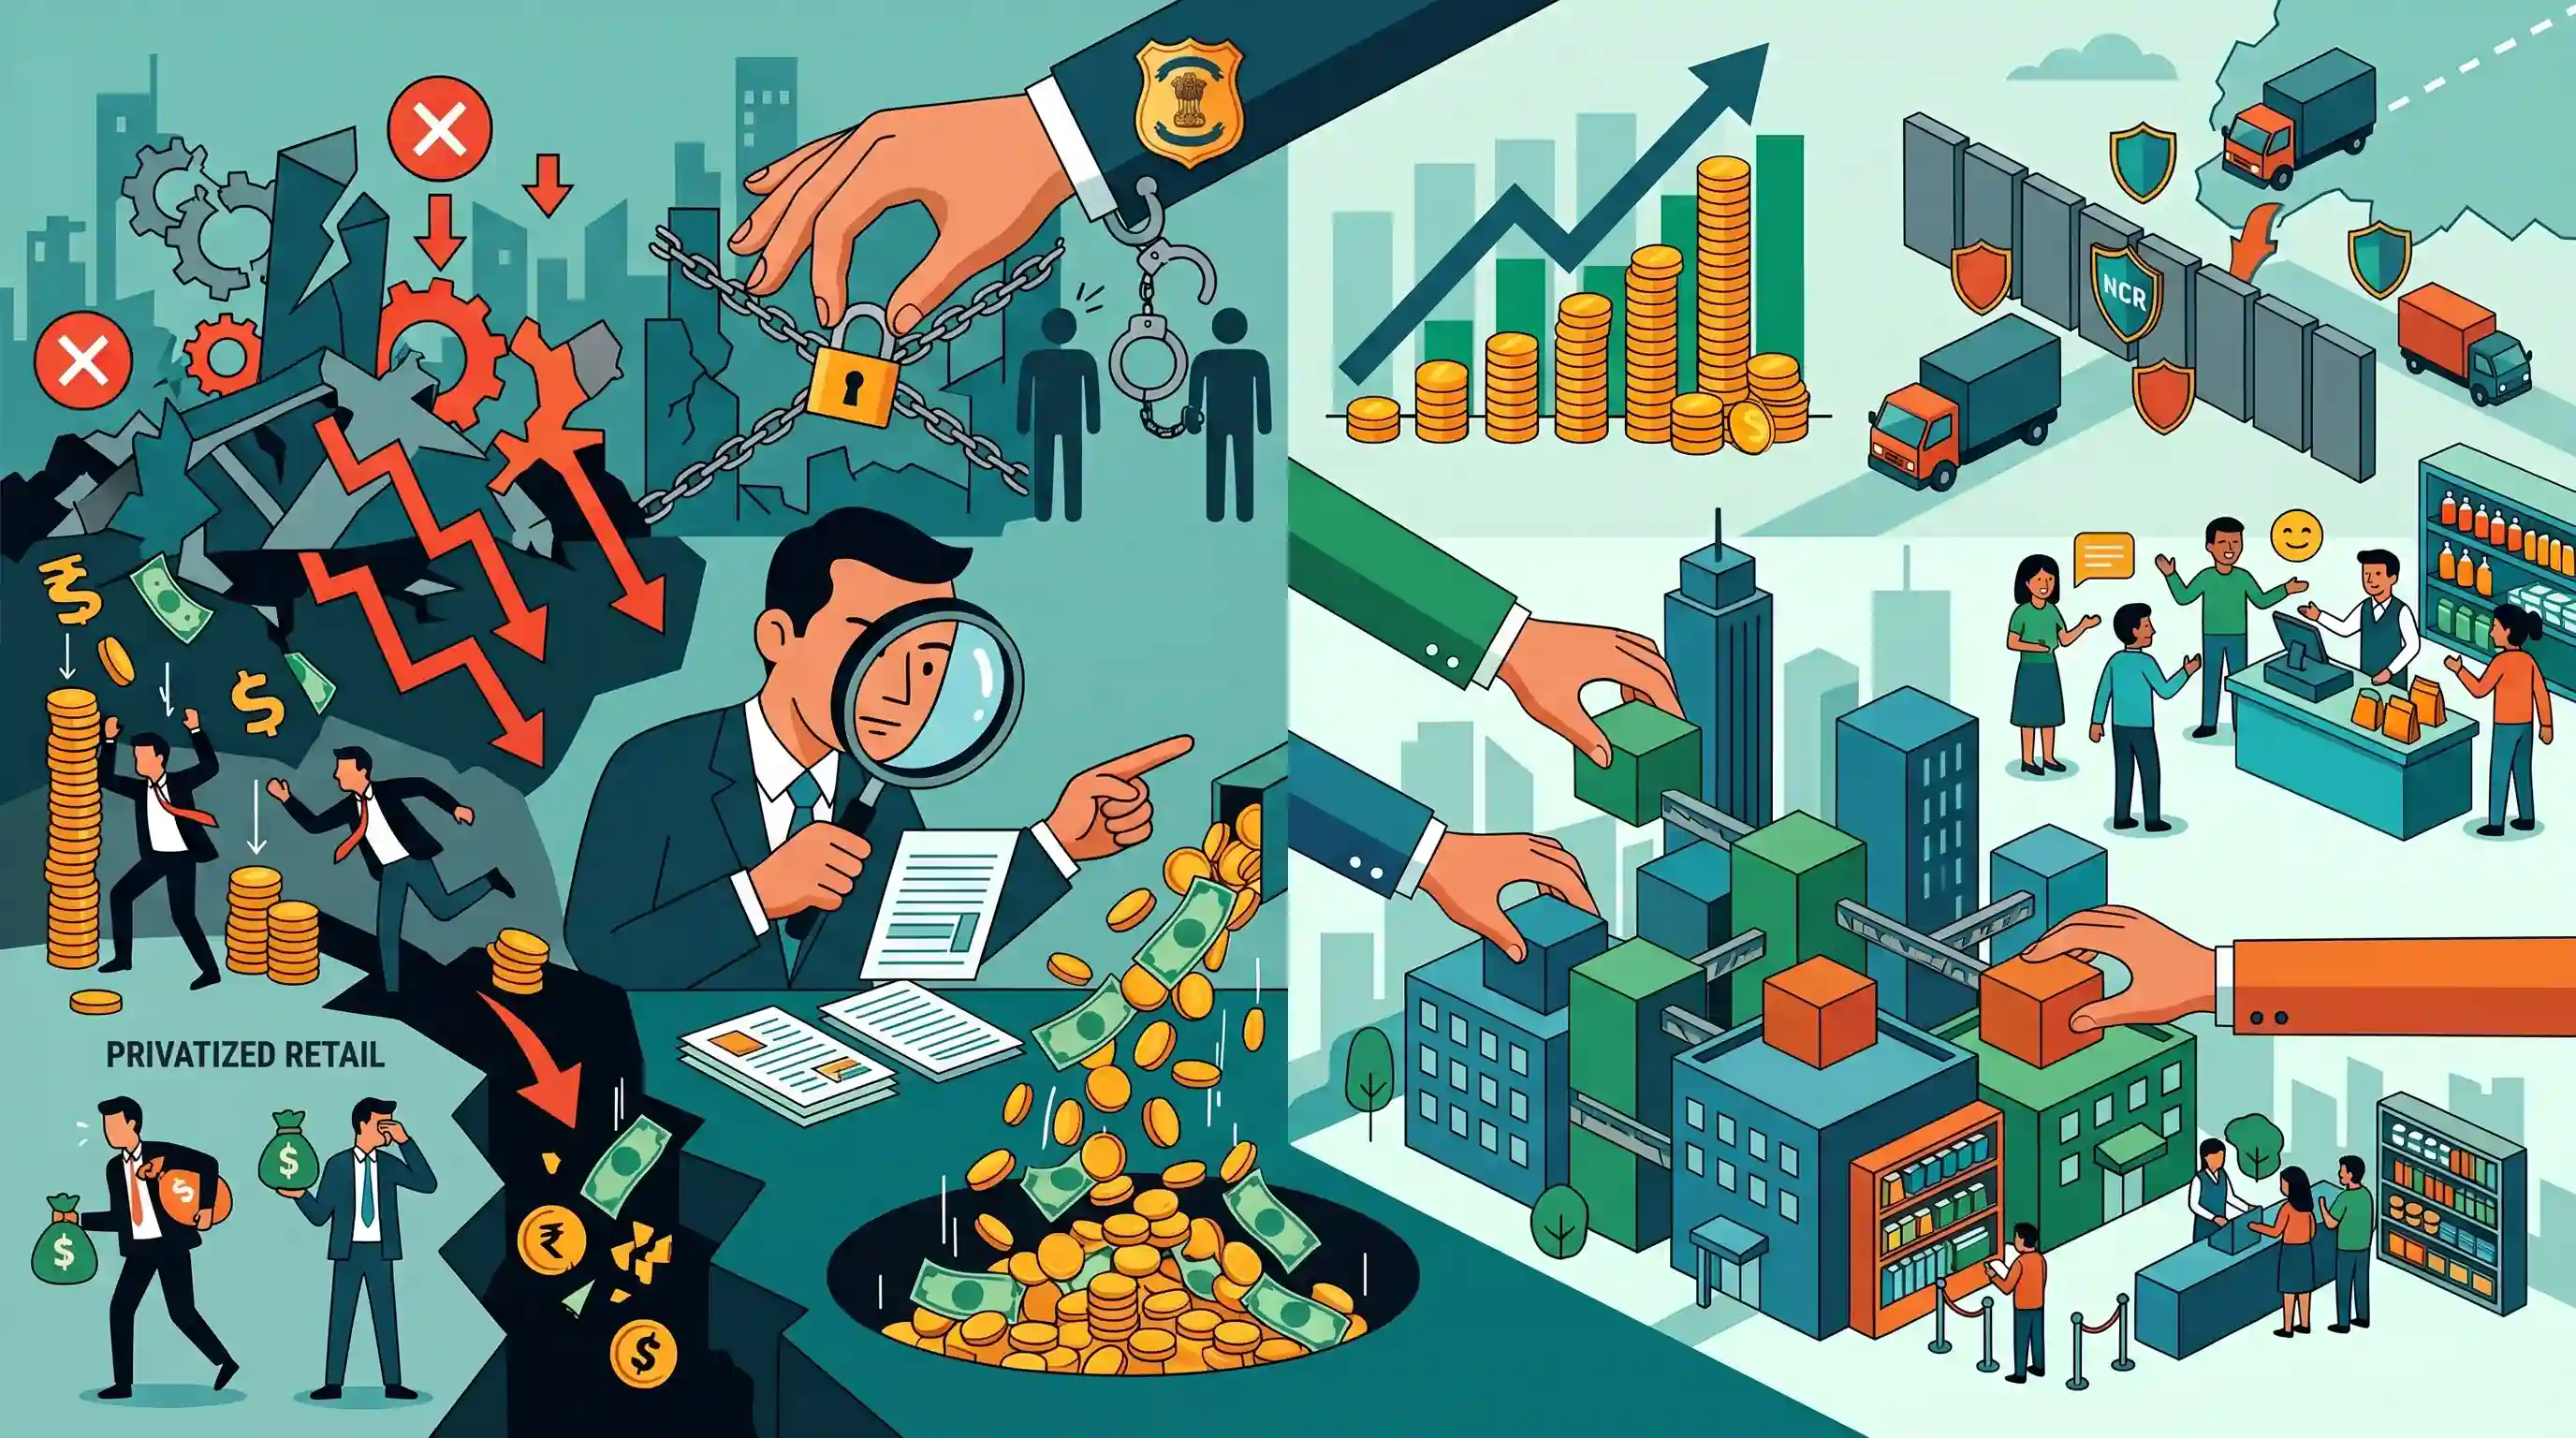
दिल्ली सरकार एक नई आबकारी नीति शुरू करने की तैयारी कर रही है, जिसका ध्यान राजस्व को अधिकतम करने, NCR से अवैध शराब की तस्करी पर अंकुश लगाने और ग्राहकों के अनुभव को बेहतर बनाने पर केंद्रित है। AAP सरकार की पिछली विवादास्पद 2021 की नीति के विपरीत, जिसने रिटेल का निजीकरण किया था और जिसे कथित अनियमितताओं की CBI जांच के बाद अंततः रद्द कर दिया गया था, नई नीति में रिटेल नियंत्रण चार सरकारी निगमों के पास ही रहने की संभावना है। एक मजबूत नीति की आवश्यकता को हाल ही की एक CAG रिपोर्ट ने रेखांकित किया है, जिसमें पिछली व्यवस्था के तहत 2,000 करोड़ रुपये से अधिक की कुल राजस्व हानि की पहचान की गई थी।
मुख्य बिंदु
- दिल्ली की मुख्यमंत्री रेखा गुप्ता ने घोषणा की कि राज्य के राजस्व को अधिकतम करने और वित्तीय नुकसान को रोकने के लिए एक नई आबकारी नीति तैयार की जा रही है।
- नई नीति का उद्देश्य पड़ोसी NCR क्षेत्रों से अवैध शराब तस्करी पर अंकुश लगाना और समग्र ग्राहक अनुभव में सुधार करना है।
- खुदरा शराब की बिक्री चार सरकारी निगमों के नियंत्रण में रहने की उम्मीद है, जो 2021 की विवादास्पद नीति के विपरीत है जिसमें खुदरा बिक्री का निजीकरण किया गया था।
- AAP सरकार द्वारा लागू की गई पिछली आबकारी नीति को उपराज्यपाल वीके सक्सेना द्वारा कथित अनियमितताओं की CBI जांच की सिफारिश किए जाने के बाद रद्द कर दिया गया था।
- CAG की एक हालिया रिपोर्ट में खुलासा हुआ है कि पिछली आबकारी नीति के कारण 2021 और 2022 के बीच दिल्ली सरकार को 2,000 करोड़ रुपये से अधिक का कुल नुकसान हुआ।
महत्वपूर्ण शब्द
नियंत्रक एवं महालेखा परीक्षक (CAG)

अनुच्छेद 148 के तहत एक संवैधानिक निकाय जो वित्तीय जवाबदेही और पारदर्शिता सुनिश्चित करने के लिए केंद्र और राज्य सरकारों की सभी प्राप्तियों और व्यय का ऑडिट (लेखापरीक्षा) करता है।
UPSC context
GS II: संवैधानिक निकाय; जवाबदेही, वित्तीय निगरानी और नीति कार्यान्वयन की विफलताओं पर रिपोर्ट जैसे विषयों के लिए महत्वपूर्ण।
केंद्रीय अन्वेषण ब्यूरो (CBI)
भारत की प्रमुख केंद्रीय जाँच एजेंसी, जो दिल्ली विशेष पुलिस स्थापना अधिनियम, 1946 से अपनी शक्तियाँ प्राप्त करती है और मुख्य रूप से भ्रष्टाचार विरोधी तथा आर्थिक अपराधों के मामलों को संभालती है।
UPSC context
GS II: सांविधिक/नियामक निकाय; जांच क्षेत्राधिकार और संघवाद (सामान्य सहमति के मुद्दे) के ज्ञान का परीक्षण।
दिल्ली आबकारी नीति 2021-22
2021 का एक विवादास्पद ढांचा जिसने दिल्ली में शराब की खुदरा बिक्री का निजीकरण किया, जिसे ₹2,000 करोड़ के राजस्व नुकसान का आरोप लगाने वाली एक CAG रिपोर्ट और CBI जांच के बाद 2022 में रद्द कर दिया गया।
UPSC context
GS II: सरकारी नीतियां और हस्तक्षेप; नीति निर्माण, कार्यान्वयन और राजस्व रिसाव (revenue leakages) के मुद्दों के लिए एक महत्वपूर्ण केस स्टडी।
अनुच्छेद 239AA
69वें संशोधन अधिनियम (1991) द्वारा जोड़ा गया वह विशिष्ट प्रावधान जो दिल्ली को विशेष दर्जा प्रदान करता है और एक निर्वाचित विधानसभा तथा उपराज्यपाल की स्थापना करता है।
UPSC context
GS II: भारतीय संविधान/संघवाद; राष्ट्रीय राजधानी क्षेत्र में 'LG बनाम निर्वाचित सरकार' के शक्ति संघर्ष के केंद्र में।
उत्पाद शुल्क
देश के भीतर वस्तुओं के उत्पादन या निर्माण पर लगाया जाने वाला एक अप्रत्यक्ष कर; हालांकि इनमें से अधिकांश को GST में समाहित कर लिया गया है, लेकिन यह अल्कोहल और पेट्रोलियम पर अभी भी लागू रहता है।
UPSC context
GS III: भारतीय अर्थव्यवस्था/राजकोषीय नीति; अप्रत्यक्ष कर संरचनाओं और राज्य बनाम केंद्र के राजस्व स्रोतों की समझ का परीक्षण करता है।
दिल्ली राज्य औद्योगिक एवं अवसंरचना विकास निगम (DSIIDC)
दिल्ली में औद्योगिक और बुनियादी ढांचागत विकास के लिए उत्तरदायी एक सरकारी निगम, जो अब सरकार-नियंत्रित मॉडल के तहत खुदरा शराब वितरण का हिस्सा है।
UPSC context
GS II/III: राज्य की नीतियों को लागू करने और गैर-एकाधिकारवादी खुदरा सेवाओं को सुनिश्चित करने में सार्वजनिक क्षेत्र के उपक्रमों (PSUs) की भूमिका।
प्रारंभिक ट्रैप
मानव उपभोग के लिए मादक शराब पर उत्पाद शुल्क को वस्तु एवं सेवा कर (GST) के अंतर्गत समाहित किया गया है।
संविधान का अनुच्छेद 366(12A) स्पष्ट रूप से मानव उपभोग के लिए अल्कोहलिक शराब को GST से बाहर रखता है। यह राज्यों की अनन्य कराधान शक्ति (प्रविष्टि 51) के अधीन बना हुआ है।
संबंधित अवधारणाएँ
भारतीय संविधान के तहत मादक शराब पर कर कैसे लगाया जाता है?
- राज्य सूची: प्रविष्टि 8 उत्पादन और बिक्री को विनियमित करती है, जबकि प्रविष्टि 51 राज्यों को मानव उपभोग के लिए मादक शराब पर उत्पाद शुल्क लगाने की अनन्य शक्ति प्रदान करती है।
- GST अपवर्जन: अनुच्छेद 366(12A) स्पष्ट रूप से मानव उपभोग के लिए मादक शराब की आपूर्ति पर करों को GST की परिभाषा से बाहर रखता है।
- राजस्व का महत्व: चूंकि यह GST के दायरे से बाहर है, इसलिए शराब पर लगने वाला उत्पाद शुल्क आज राज्य सरकारों के लिए उनके स्वयं के कर राजस्व (OTR) के सबसे बड़े स्रोतों में से एक बना हुआ है।
दिल्ली में मंत्रिपरिषद के साथ विवादों के दौरान LG की शक्तियां क्या हैं?
- राष्ट्रपति का संदर्भ: अनुच्छेद 239AA(4) के तहत, यदि मतभेद की स्थिति उत्पन्न होती है, तो उपराज्यपाल को अंतिम निर्णय के लिए मामले को राष्ट्रपति के पास भेजना होगा।
- तात्कालिकता खंड: राज्यों के राज्यपालों के विपरीत, दिल्ली के LG के पास राष्ट्रपति के निर्णय के लंबित रहने के दौरान अति आवश्यक मामलों पर तत्काल कार्रवाई करने की विशेष शक्ति है।
अंतर-विषय पैटर्न
CAG का औचित्य लेखापरीक्षा अधिदेश
राजस्व हानि पर CAG की रिपोर्ट इसकी 'औचित्य अंकेक्षण' (propriety audit) शक्ति को रेखांकित करती है, जो यह मूल्यांकन करती है कि क्या सरकारी नीतियों के परिणामस्वरूप प्रणालीगत वित्तीय अक्षमताएं उत्पन्न होती हैं, जो व्यय के केवल कानूनी अनुपालन से कहीं परे है।
CBI का क्षेत्राधिकार: केंद्र शासित प्रदेश बनाम राज्य
LG ने निर्बाध रूप से CBI जांच की सिफारिश की क्योंकि, DSPE Act के तहत, दिल्ली (एक UT) में CBI का मूल क्षेत्राधिकार है, जिससे पूर्ण राज्यों पर लागू होने वाली सामान्य सहमति (general consent) की आवश्यकता से बचा जा सका।

GST के संवैधानिक अपवर्जन (अनुच्छेद 366) को राज्य सूची की कराधान शक्तियों (Entry 51) से जोड़ने वाले एक कठिन Prelims multi-statement प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
- 2021MainsGS2
The jurisdiction of the Central Bureau of Investigation (CBI) regarding lodging an FIR and conducting probe within a particular State is being questioned by various States. However, the power of the States to withhold consent to the CBI is not absolute. Explain with special reference to the federal character of India.
