मुंबई के नगरपालिका अस्पतालों में नागरिक बिजली की खपत अधिक है
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
नगर निगम के बुनियादी ढांचे के संचालन में लगने वाली उच्च संसाधन और वित्तीय लागत को दर्शाता है। शहरी स्थानीय निकायों (GS2) के वित्तीय स्वास्थ्य और शहरी नियोजन (GS3 / GS1) में ऊर्जा दक्षता एवं टिकाऊ बुनियादी ढांचे की आवश्यकता से संबंधित प्रश्नों के उत्तर देने के लिए नागरिक निकायों के ऊर्जा खपत पैटर्न को समझना महत्वपूर्ण है।
सारांश
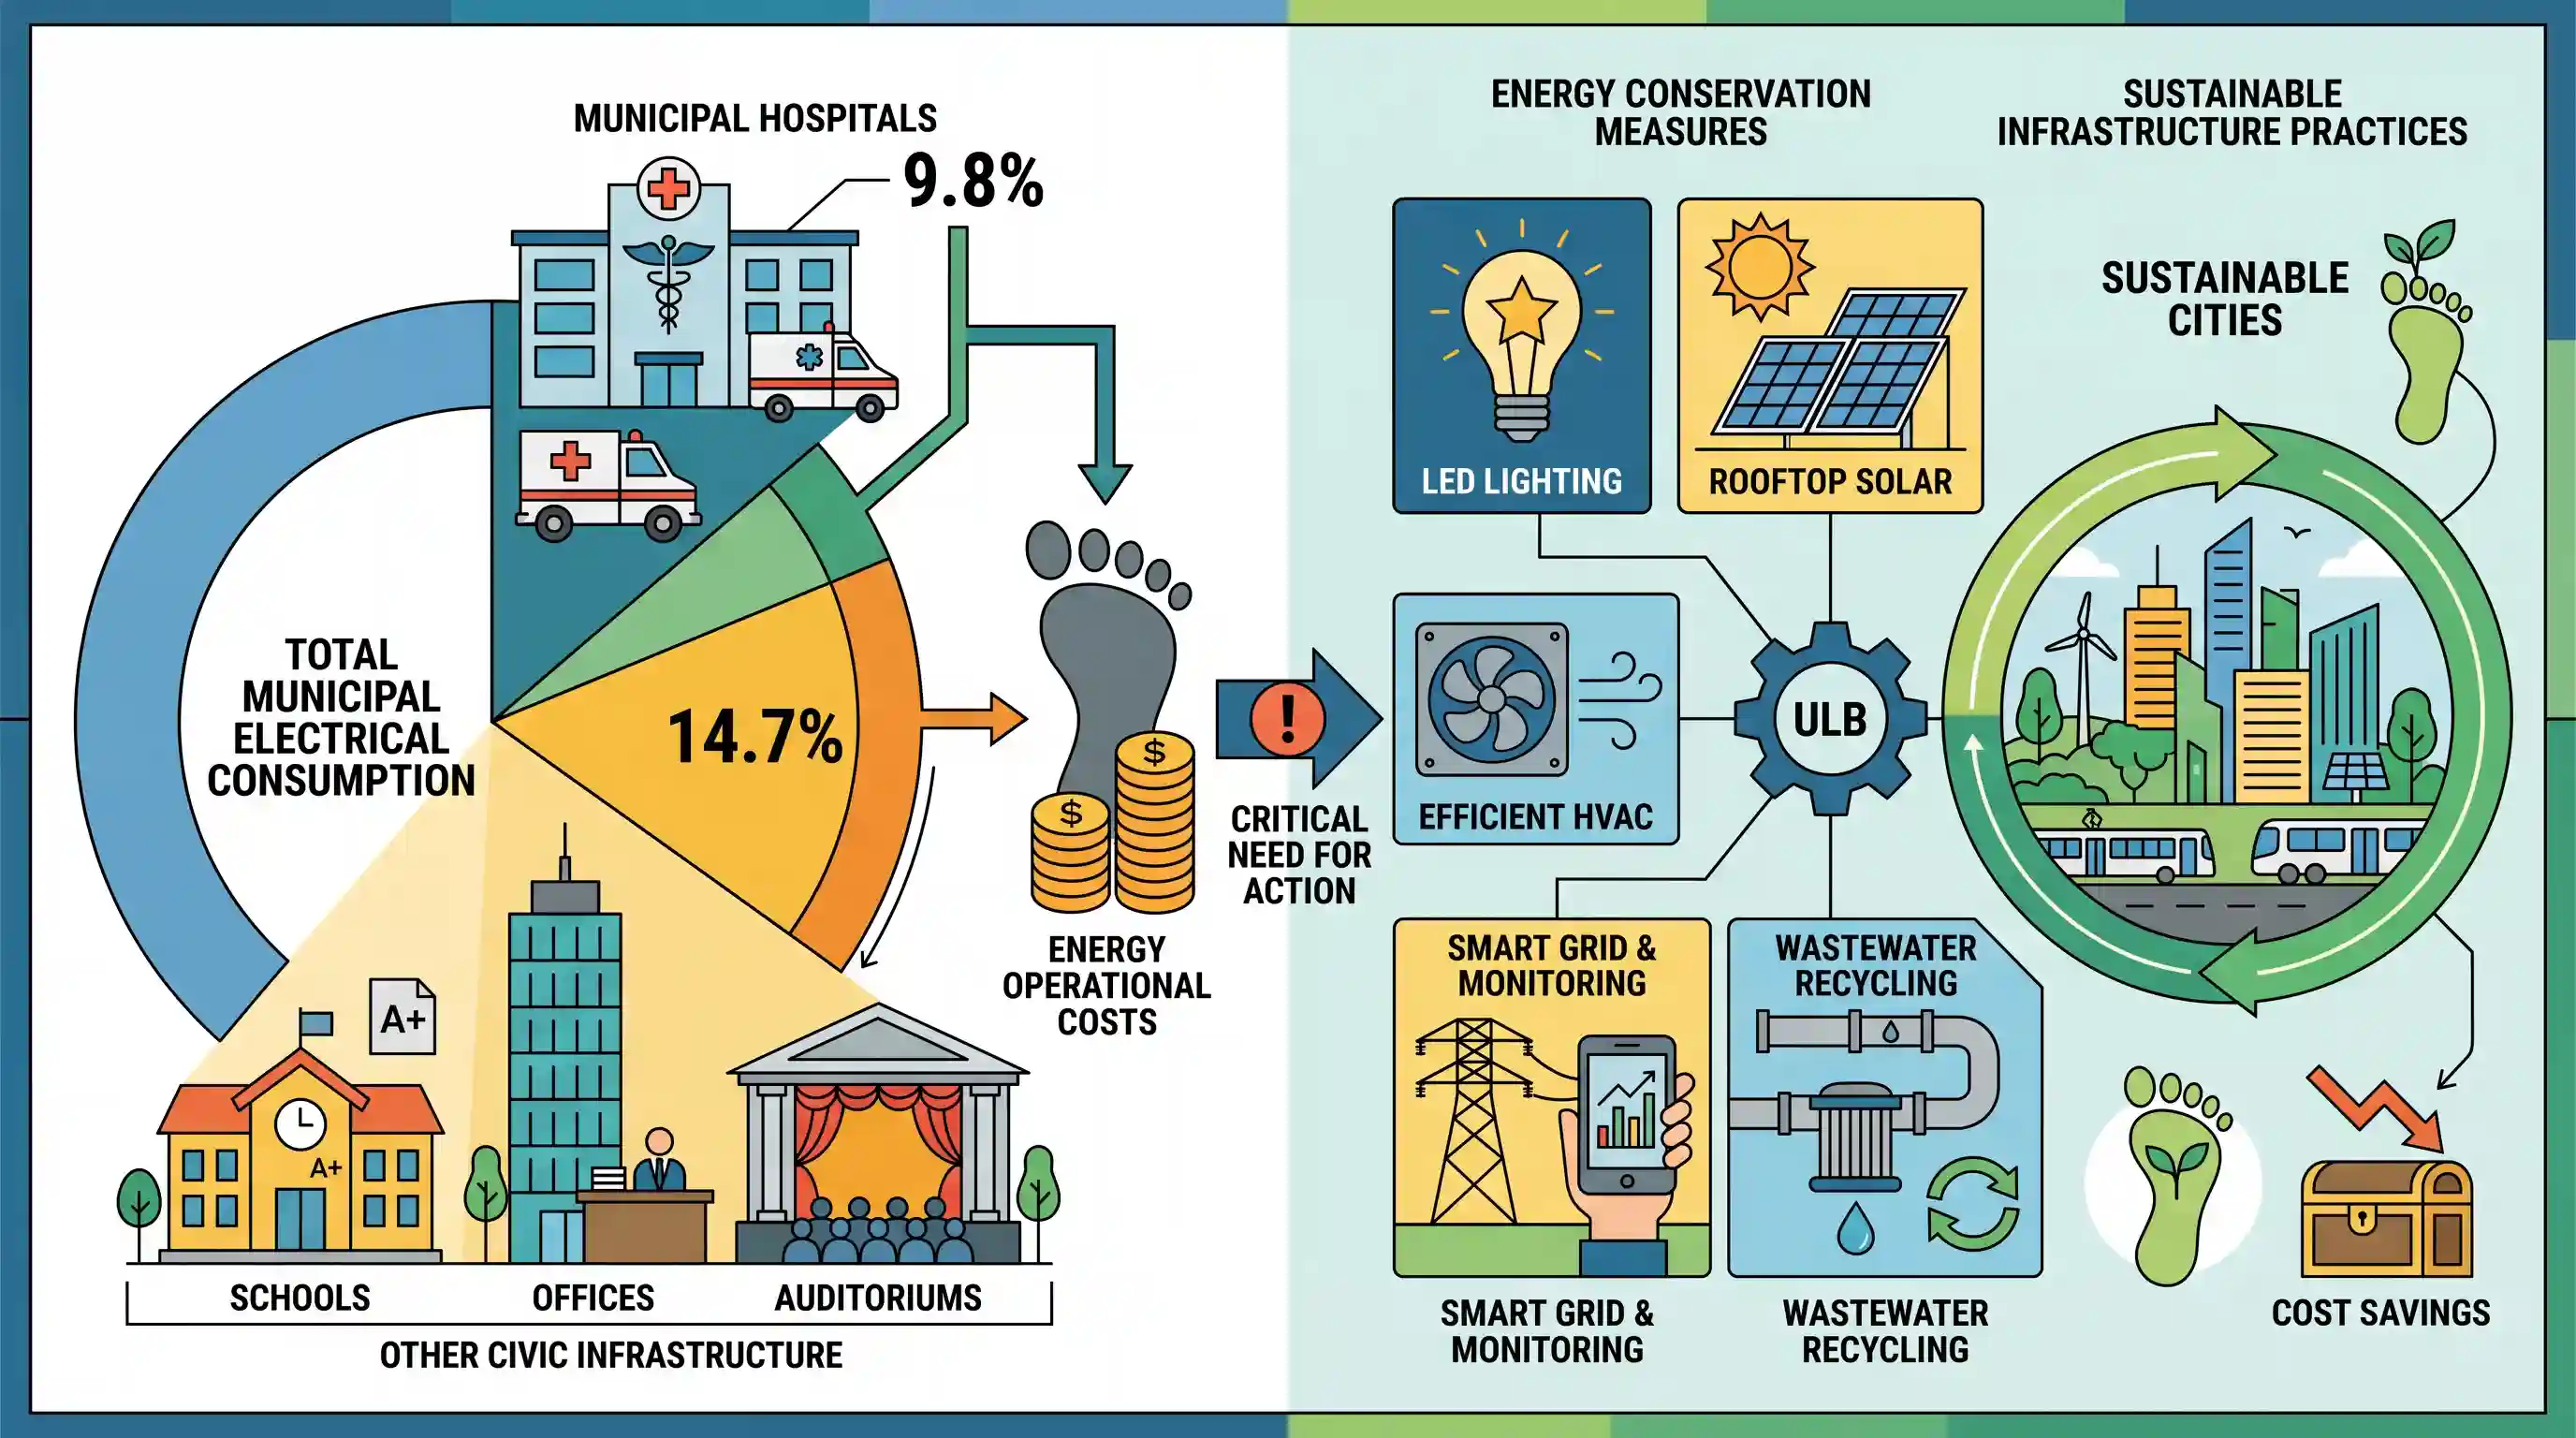
मुंबई के नगर निगम अस्पताल, बृहन्मुंबई नगर निगम (BMC) की कुल बिजली खपत का 9.8% हिस्सा हैं, जबकि स्कूलों, कार्यालयों और सभागारों जैसे समग्र नागरिक बुनियादी ढांचे का योगदान 14.7% है। यह शहरी सार्वजनिक सेवा वितरण से जुड़े व्यापक ऊर्जा पदचिह्न (energy footprint) और परिचालन लागत को रेखांकित करता है, जो शहरी स्थानीय निकायों (ULBs) द्वारा ऊर्जा संरक्षण के उपायों और सतत बुनियादी ढांचा प्रथाओं को अपनाने की महत्वपूर्ण आवश्यकता पर बल देता है।
मुख्य बिंदु
- मुंबई के नगर निगम अस्पताल, BMC की कुल बिजली खपत का 9.8% हिस्सा हैं।
- स्कूलों, कार्यालयों, अस्पतालों और सभागारों सहित नागरिक अवसंरचना संयुक्त रूप से निगम की बिजली खपत का 14.7% हिस्सा है।
- ये आंकड़े शहरी स्थानीय निकायों पर ऊर्जा खपत के महत्वपूर्ण परिचालन और वित्तीय बोझ को रेखांकित करते हैं।
- सतत शहरी शासन को बढ़ावा देने के लिए नगरपालिका बुनियादी ढांचे के भीतर ऊर्जा दक्षता, ग्रीन बिल्डिंग मानकों और नवीकरणीय ऊर्जा को एकीकृत करने की आवश्यकता को रेखांकित करता है।
महत्वपूर्ण शब्द
बृहन्मुंबई नगर निगम (BMC)

भारत का सबसे धनी नगर निकाय, जो मुंबई के प्रशासन के लिए उत्तरदायी है। यह एक विशाल सार्वजनिक बुनियादी ढांचे का संचालन करता है, जिसमें चार मेडिकल कॉलेज अस्पताल और 16 सामान्य अस्पताल शामिल हैं, जो लाखों लोगों को सेवाएं प्रदान करते हैं।
UPSC context
GS पेपर II (शासन); शहरी शासन की चुनौतियों और महानगरीय क्षेत्रों में सार्वजनिक सेवा वितरण के पैमाने को रेखांकित करता है।
शहरी स्थानीय निकाय (ULBs)
शहरों और कस्बों में स्थानीय स्वशासन संस्थान, जिन्हें जनसंख्या के आकार और संक्रमण के आधार पर नगर निगम, नगर परिषद या नगर पंचायत के रूप में वर्गीकृत किया जाता है।
UPSC context
GS पेपर II (राजव्यवस्था); लोकतांत्रिक विकेंद्रीकरण और भारतीय संघवाद के 'तीसरे स्तर' को समझने के लिए महत्वपूर्ण।
74वाँ संविधान संशोधन अधिनियम, 1992
1992 का एक ऐतिहासिक कानून जिसने ULBs को संवैधानिक दर्जा प्रदान किया, और शहरी स्थानीय स्वशासन को मजबूत करने के लिए भाग IX-A तथा बारहवीं अनुसूची को जोड़ा।
UPSC context
GS पेपर II (राजव्यवस्था); विकेंद्रीकरण और नगरपालिकाओं की शक्तियों के लिए संवैधानिक प्रावधानों से संबंधित एक मुख्य विषय।
बारहवीं अनुसूची
18 कार्यात्मक विषयों (जैसे- सार्वजनिक स्वास्थ्य, स्वच्छता, शहरी नियोजन) की एक सूची जिन पर नगर पालिकाओं का अधिकार क्षेत्र है, जिसे 74वें संशोधन द्वारा जोड़ा गया था।
UPSC context
GS Paper II (Polity); शहरी शासन निकायों के कार्यात्मक क्षेत्र और सेवा वितरण उत्तरदायित्वों को परिभाषित करता है।
ऊर्जा ऑडिट
किसी केंद्र के भीतर ऊर्जा उपयोग का एक व्यवस्थित मूल्यांकन, जिसका उद्देश्य अक्षमताओं की पहचान करना और संरक्षण के उपायों की सिफारिश करना है, ताकि लागत और कार्बन फुटप्रिंट को कम किया जा सके।
UPSC context
जीएस पेपर III (पर्यावरण और अर्थव्यवस्था); सतत अवसंरचना और सार्वजनिक उपयोगिताओं में राजकोषीय प्रबंधन के लिए महत्वपूर्ण।
SDG 11 (सतत शहर और समुदाय)
2030 तक शहरों को समावेशी, सुरक्षित, लचीला और सतत बनाने का एक वैश्विक लक्ष्य, जो किफायती आवास, सार्वजनिक परिवहन और पर्यावरणीय प्रभाव को कम करने पर केंद्रित है।
UPSC context
GS पेपर III (पर्यावरण); शहरी नियोजन और संसाधन संरक्षण नीतियों के लिए अंतरराष्ट्रीय रूपरेखा प्रदान करता है।
प्रारंभिक ट्रैप
भारत में सभी नगर निगम और आवासीय भवनों के लिए ऊर्जा संरक्षण भवन संहिता (ECBC) अनिवार्य है।
ECBC विशेष रूप से 100 kW या उससे अधिक के कनेक्टेड लोड वाले वाणिज्यिक भवनों (बड़े नगरपालिका अस्पतालों सहित) पर लागू होता है, न कि सार्वभौमिक रूप से।
संबंधित अवधारणाएँ
म्युनिसिपल डिमांड साइड मैनेजमेंट (MuDSM) कार्यक्रम क्या है?
- नोडल एजेंसी: विद्युत मंत्रालय के तहत ऊर्जा दक्षता ब्यूरो (BEE) द्वारा शुरू और कार्यान्वित।
- मुख्य उद्देश्य: इसका उद्देश्य शहरी सार्वजनिक बुनियादी ढांचे की ऊर्जा दक्षता में सुधार करना है, जिसमें विशेष रूप से स्ट्रीट लाइटिंग और नगर निगम की जल पंपिंग प्रणालियों को लक्षित किया गया है।
- वित्तीय प्रभाव: राजस्व की कमी से जूझ रहे ULBs के भारी बिजली बिलों को कम करता है, जिससे आवश्यक सामाजिक-आर्थिक और मुख्य बुनियादी ढांचा परियोजनाओं के लिए पूंजी मुक्त होती है।
शहरी स्थानीय निकायों (ULBs) के लिए राजस्व के प्राथमिक स्रोत क्या हैं?
- स्वयं का राजस्व स्रोत: कर (संपत्ति, पेशेवर) और गैर-कर (उपयोगकर्ता शुल्क, फीस)। यह आमतौर पर उनके कुल राजस्व का 40% से कम हिस्सा होता है।
- अनुदान एवं हस्तांतरण: राज्य वित्त आयोगों (SFCs) द्वारा अनुशंसित निधियों का हस्तांतरण और केंद्रीय वित्त आयोग से सहायता अनुदान।
- उधार: बाजार उधारी जैसे कि म्युनिसिपल बॉन्ड जारी करना, हालांकि ये अत्यधिक प्रतिबंधित हैं और सख्त क्रेडिट रेटिंग पर निर्भर हैं।
अंतर-विषय पैटर्न
ऊर्जा संक्रमण और नगर निगम वित्त
उच्च ऊर्जा OpEx, ULBs के सीमित स्वयं के राजस्व स्रोतों पर गंभीर दबाव डालता है। नागरिक बुनियादी ढांचे के सौरीकरण के लिए ग्रीन म्युनिसिपल बॉन्ड जारी करना, जलवायु लक्ष्यों को सीधे शहरी वित्तीय स्वायत्तता से जोड़ता है।
स्मार्ट सिटी और ECBC अनुपालन
भारत का स्मार्ट सिटी मिशन शहरी सार्वजनिक सेवा वितरण के ऑपरेशनल कार्बन फुटप्रिंट को कम करने के लिए एनर्जी कंजर्वेशन बिल्डिंग कोड (ECBC) को अपनाने पर तेजी से निर्भर है।

2026 में ULB की वित्तीय स्वायत्तता (74वां CAA) और BEE की नगर निगम ऊर्जा-बचत योजनाओं (MuDSM) को जोड़ने वाले एक मल्टी-स्टेटमेंट प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2023MainsGS2
“The states in India seem reluctant to empower urban local bodies both functionally as well as financially.” Comment.
- 2024MainsGS2
Analyse the role of local bodies in providing good governance at local level and bring out the pros and cons merging the rural local bodies with the urban local bodies.
- 2021PrelimsGS1
The 'Common Carbon Metric', supported by UNEP, has been developed for
- 2025MainsGS1
How does smart city in India, address the issues of urban poverty and distributive justice?
