मूडीज ने वित्त वर्ष 27 के लिए भारत की जीडीपी वृद्धि 6.4 प्रतिशत रहने का अनुमान लगाया
स्रोत:द हिंदू ↗
क्यों मायने रखता है
प्रमुख वैश्विक क्रेडिट रेटिंग एजेंसियों द्वारा जारी GDP अनुमान, भारत की व्यापक आर्थिक स्थिरता (macroeconomic stability) और नीतिगत प्रभावशीलता के प्रति अंतर्राष्ट्रीय धारणा को दर्शाते हैं। इस विकास के कारकों—जैसे कि RBI की मौद्रिक सुगमता (monetary easing), मजबूत बैंकिंग स्थिति और GST सुधारों—को समझना आर्थिक विकास और राजकोषीय नीति से संबंधित प्रश्नों के लिए अत्यंत महत्वपूर्ण है।
सारांश
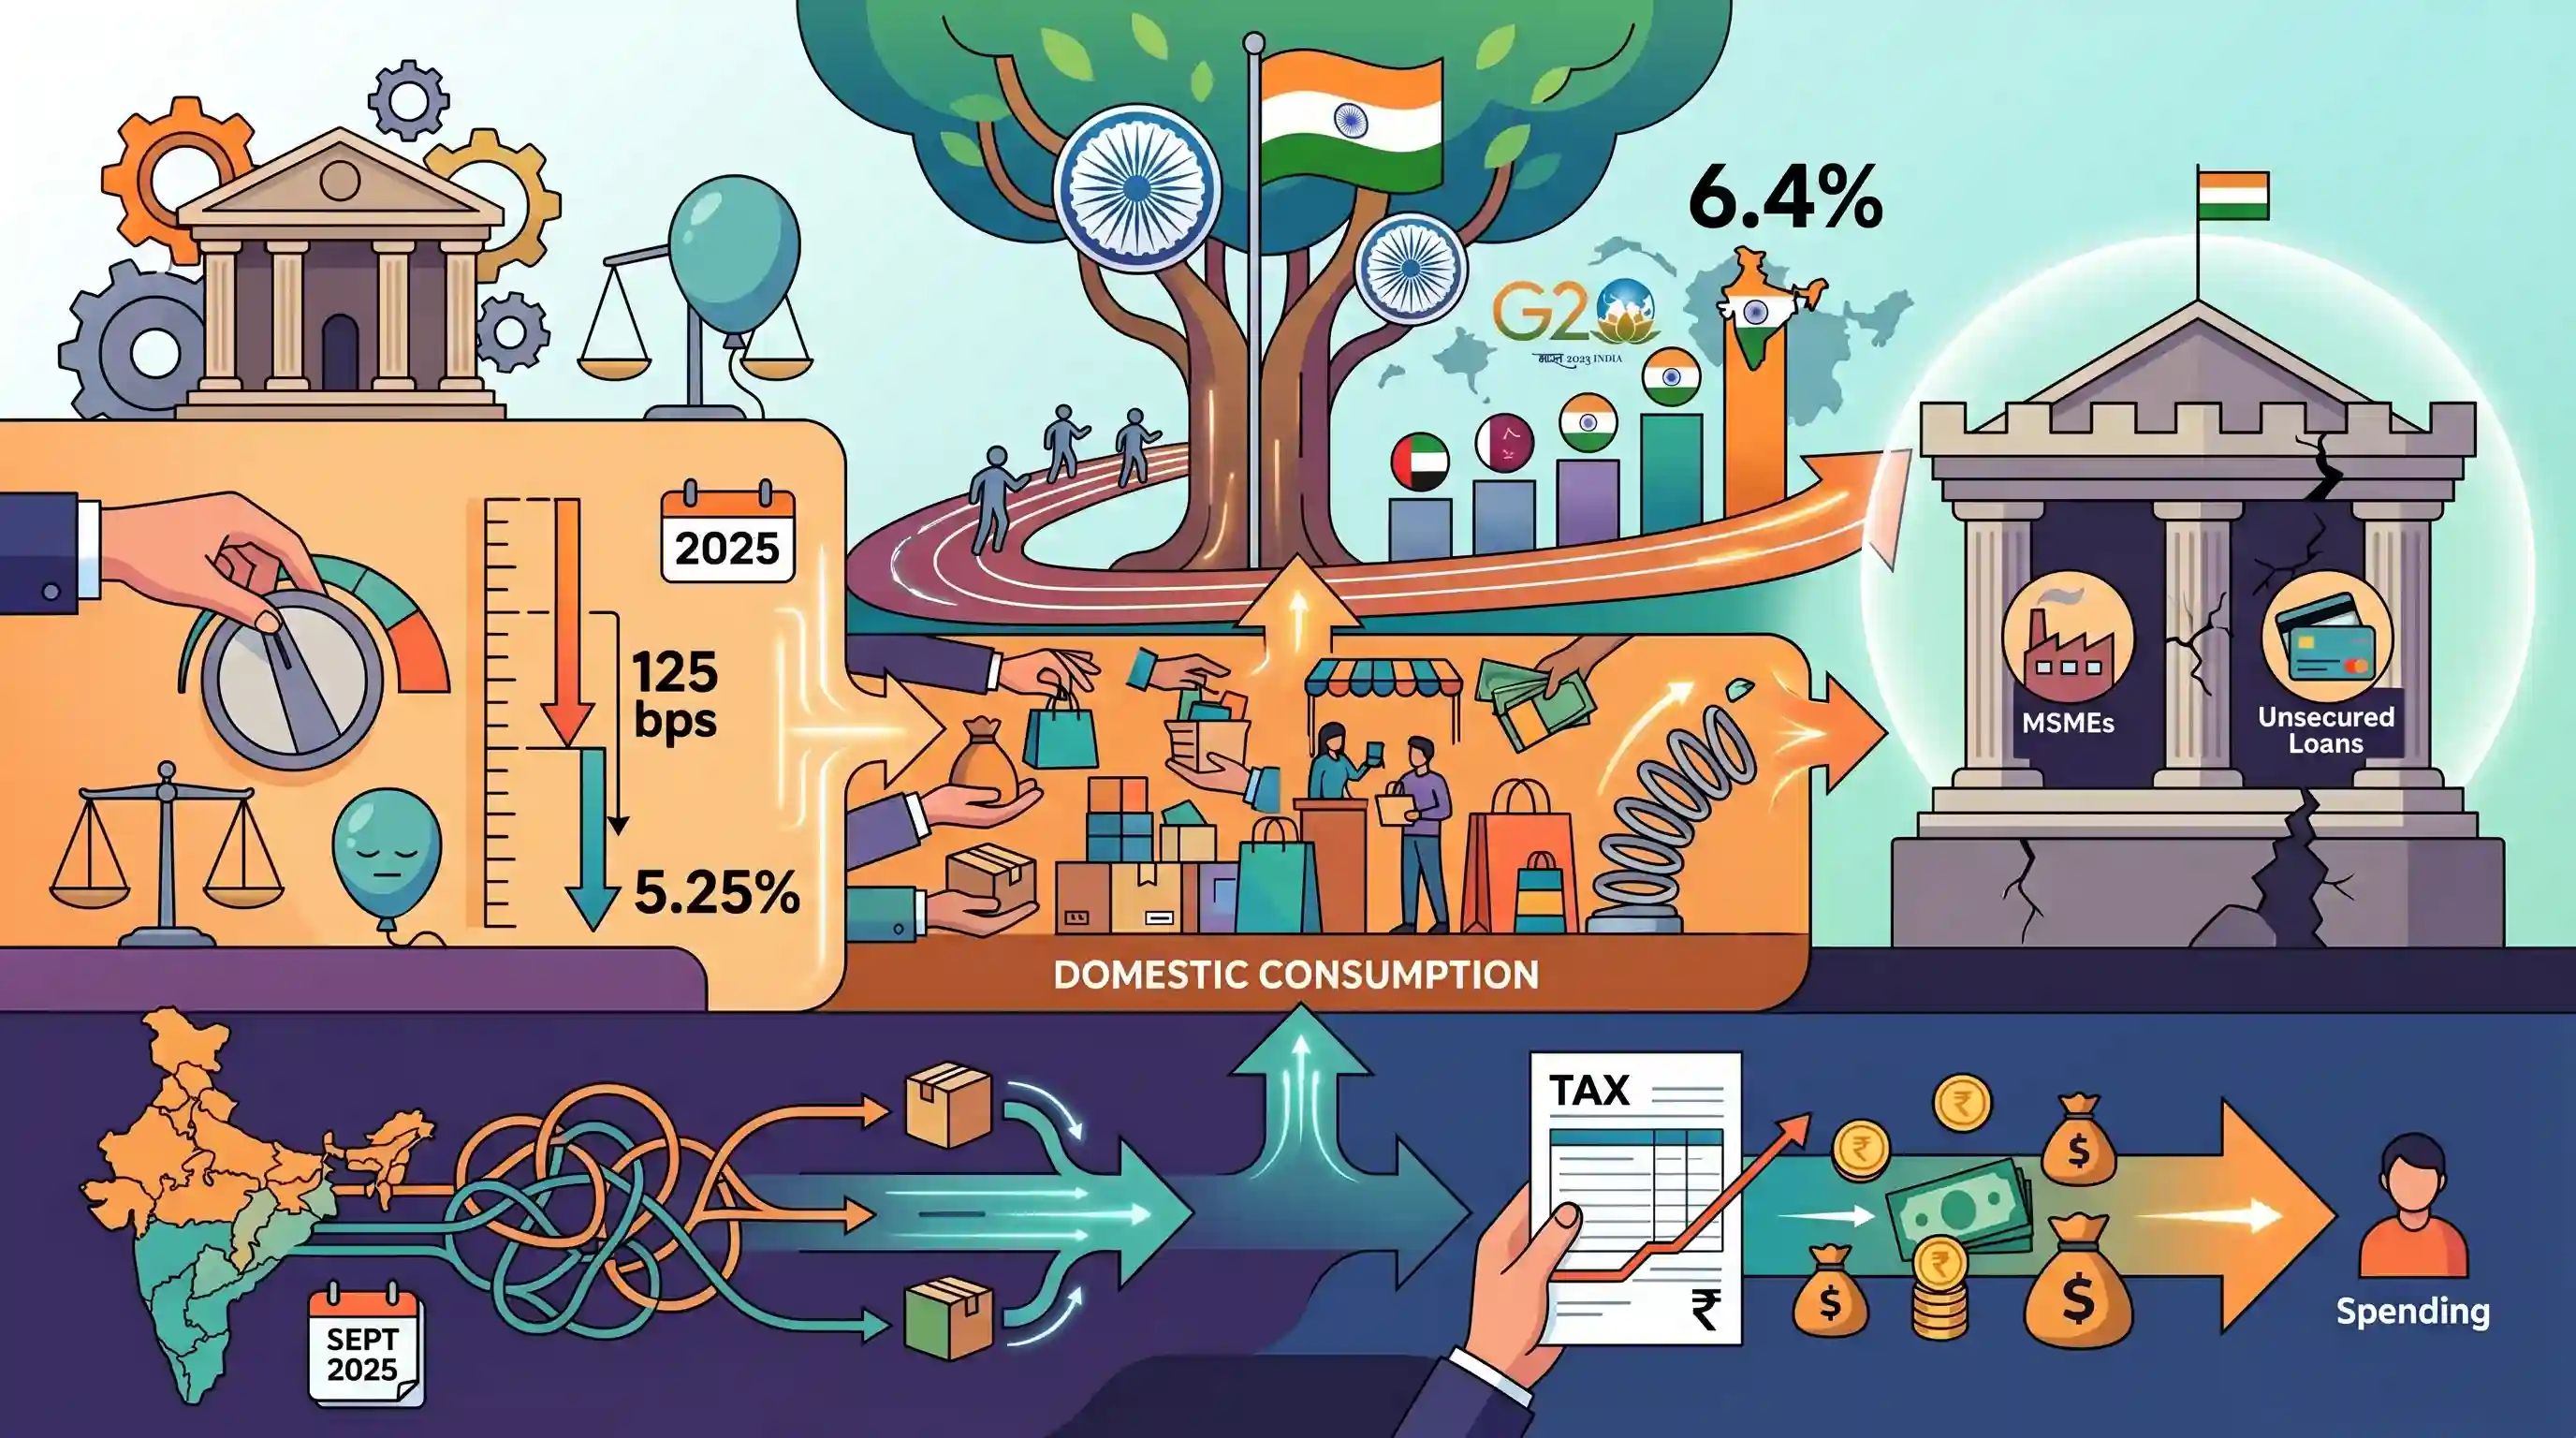
मूडीज रेटिंग्स (Moody's Ratings) ने वित्तीय वर्ष 2026-27 में भारत की वास्तविक जीडीपी (GDP) विकास दर 6.4% रहने का अनुमान लगाया है, जिससे यह G20 देशों के भीतर सबसे तेजी से बढ़ती अर्थव्यवस्था बन गई है। रेटिंग एजेंसी इस वृद्धि का मुख्य श्रेय घरेलू खपत में आए मजबूत सुधार को देती है। इसके अतिरिक्त, मूडीज को उम्मीद है कि भारतीय रिजर्व बैंक (RBI) कुल 125 बेसिस पॉइंट्स की नीतिगत दर में कटौती करेगा, जिससे 2025 तक यह दर घटकर 5.25% हो जाएगी क्योंकि मुद्रास्फीति नियंत्रण में बनी हुई है। MSME और असुरक्षित रिटेल ऋण (unsecured retail loan) खंडों में कुछ संभावित तनाव के बावजूद, भारत का बैंकिंग क्षेत्र मजबूत पूंजी पर्याप्तता के साथ अत्यधिक सुदृढ़ बना हुआ है। भविष्य की नीतिगत अनुकूलताएं, जैसे सितंबर 2025 तक वस्तु एवं सेवा कर (GST) का नियोजित युक्तिकरण और आयकर सीमा (income tax thresholds) में की गई वृद्धि, खपत-आधारित विस्तार को और बढ़ावा देंगी।
मुख्य बिंदु
- मूडीज रेटिंग्स ने वित्त वर्ष 2026-27 में भारत की GDP 6.4% की दर से बढ़ने का अनुमान लगाया है, जिससे यह G20 की सबसे तेजी से बढ़ती अर्थव्यवस्था के रूप में अपनी स्थिति बरकरार रखेगी।
- आर्थिक विकास मुख्य रूप से मजबूत घरेलू उपभोग और एक स्थिर व्यापक आर्थिक वातावरण द्वारा संचालित होगा।
- नियंत्रित मुद्रास्फीति के चलते, 2025 में RBI द्वारा अपनी नीतिगत दर में 125 आधार अंकों की कटौती कर इसे 5.25% तक लाने का अनुमान है।
- बैंकिंग क्षेत्र पर्याप्त भंडार के साथ मजबूत परिसंपत्ति गुणवत्ता प्रदर्शित करता है, हालांकि MSME और असुरक्षित रिटेल ऋणों में हल्का तनाव अपेक्षित है।
- सितंबर 2025 में GST के संभावित युक्तिकरण और व्यक्तिगत आयकर सीमाओं में वृद्धि जैसे राजकोषीय उपायों से उपभोग को और अधिक बढ़ावा मिलने की उम्मीद है।
महत्वपूर्ण शब्द
सकल घरेलू उत्पाद (GDP)

किसी विशिष्ट अवधि के दौरान देश की सीमाओं के भीतर उत्पादित सभी अंतिम वस्तुओं और सेवाओं का कुल बाजार मूल्य, जो इसके आर्थिक आकार और स्वास्थ्य को दर्शाता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; विकास संकेतकों, राष्ट्रीय आय लेखांकन और समष्टि आर्थिक स्थिरता की समझ का परीक्षण करता है।
GST युक्तिसंगतीकरण
अप्रत्यक्ष कर संरचना को सरल बनाने की वह प्रक्रिया, जिसमें अनुपालन में सुधार करने और कैस्केडिंग प्रभाव (कर पर कर) को कम करने के लिए कर स्लैब (जैसे कि 5% और 18%) की संख्या में कटौती की जाती है।
UPSC context
GS पेपर III: सरकारी बजटिंग; राजकोषीय संघवाद, अप्रत्यक्ष कर सुधारों और GST काउंसिल के ज्ञान का परीक्षण करता है।
मौद्रिक नीति समिति (MPC)
भारतीय रिजर्व बैंक (RBI) का एक वैधानिक निकाय जो आर्थिक विकास को समर्थन देने के साथ-साथ मूल्य स्थिरता बनाए रखने के लिए बेंचमार्क ब्याज दरें निर्धारित करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; केंद्रीय बैंक के कार्यों, मुद्रास्फीति लक्ष्यीकरण (inflation targeting) और मौद्रिक संचरण (monetary transmission) की समझ का परीक्षण करता है।
MSME (सूक्ष्म, लघु और मध्यम उद्यम)
निवेश और टर्नओवर के आधार पर वर्गीकृत लघु-स्तरीय औद्योगिक और सेवा इकाइयां, जो भारत के रोजगार सृजन, औद्योगिक उत्पादन और निर्यात योगदान के लिए महत्वपूर्ण हैं।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; क्षेत्रीय सुभेद्यताओं, सरकारी सहायता योजनाओं और सामाजिक-आर्थिक विकास के प्रति जागरूकता का परीक्षण करता है।
G20 (ग्रुप ऑफ ट्वेंटी)
19 देशों, यूरोपीय संघ और अफ्रीकी संघ का एक अंतर-सरकारी मंच, जो वैश्विक आर्थिक स्थिरता और सतत विकास की दिशा में कार्य करता है।
UPSC context
जीएस पेपर II: अंतरराष्ट्रीय संबंध; वैश्विक शासन, बहुपक्षीय समूहों और भारत की आर्थिक कूटनीति के ज्ञान का परीक्षण करता है।
सॉवरेन क्रेडिट रेटिंग
मूडीज जैसी एजेंसियों द्वारा किसी देश की साख (creditworthiness) का आकलन, जो उसकी अंतरराष्ट्रीय ऋण लागत और विदेशी निवेश आकर्षित करने की क्षमता को प्रभावित करता है।
UPSC context
GS पेपर III: भारतीय अर्थव्यवस्था; वैश्विक वित्तीय धारणाओं और पूंजी प्रवाह पर उनके प्रभाव की समझ का परीक्षण करता है।
प्रारंभिक ट्रैप
RBI घरेलू खपत को बढ़ावा देने के लिए असुरक्षित खुदरा ऋणों पर रिस्क वेट कम करता है।
असुरक्षित रिटेल ऋणों में डिफॉल्ट का जोखिम अधिक होता है। RBI वास्तव में उन पर रिस्क वेट को कम करने के बजाय बढ़ा देता है ताकि बैंकों को उच्च कैपिटल बफर (CAR) बनाए रखने के लिए बाध्य किया जा सके।
संबंधित अवधारणाएँ
पूंजी पर्याप्तता अनुपात (CAR) क्या है और जोखिम भार (risk weights) कैसे कार्य करते हैं?
- परिभाषा: किसी बैंक की पूंजी का उसकी जोखिम-भारित संपत्ति (RWA) से अनुपात, जो यह सुनिश्चित करता है कि वह अप्रत्याशित नुकसान की एक उचित मात्रा को वहन कर सके।
- जोखिम भार: विभिन्न परिसंपत्ति श्रेणियों को जोखिम के आधार पर प्रतिशत आवंटित किए जाते हैं। असुरक्षित ऋणों को उच्च वेटेज दिया जाता है, जिससे RWA डिनोमिनेटर बढ़ जाता है और बैंकों को अधिक पूंजी अलग रखने की आवश्यकता होती है।
- बेसल III मानदंड: वैश्विक बैंकिंग मानक जो वित्तीय स्थिरता बनाए रखने और क्रेडिट शॉक (credit shocks) के दौरान प्रणालीगत विफलताओं को रोकने के लिए न्यूनतम CAR (आमतौर पर RBI द्वारा लागू) अनिवार्य करते हैं।
RBI की नीतिगत दरों में कटौती घरेलू खपत तक कैसे संचारित होती है?
- क्रेडिट लागत: कम रेपो दरें रिटेल लोन के लिए उधारी की लागत को कम करती हैं, जिससे टिकाऊ वस्तुओं की खपत, वाहनों की खरीद और आवास की मांग को सीधे तौर पर प्रोत्साहन मिलता है।
- बचत प्रतिफल: फिक्स्ड डिपॉजिट पर कम ब्याज दरें संरचनात्मक रूप से नकद संचय को हतोत्साहित करती हैं, जिससे परिवार तत्काल उपभोग या पूंजी बाजारों में निवेश की ओर प्रेरित होते हैं।
- MSME को बढ़ावा: सस्ती वर्किंग कैपिटल MSMEs को अपने परिचालन को अधिक कुशलता से बढ़ाने में सक्षम बनाती है, जिससे अप्रत्यक्ष रूप से रोजगार सृजन होता है और डाउनस्ट्रीम उपभोक्ता की क्रय शक्ति को बढ़ावा मिलता है।
अंतर-विषय पैटर्न
कर युक्तिकरण के माध्यम से उपभोग
हालिया आर्थिक सर्वेक्षण Capex-आधारित विकास से उपभोग-आधारित विकास की ओर संक्रमण पर जोर देते हैं। GST स्लैब का युक्तिकरण और बढ़ी हुई आयकर सीमाएं इसे प्राप्त करने के लिए प्रत्यक्ष राजकोषीय गुणक (direct fiscal multipliers) के रूप में कार्य करती हैं।
असुरक्षित ऋण बनाम ट्विन बैलेंस शीट
यद्यपि ऐतिहासिक ट्विन बैलेंस शीट (Twin Balance Sheet) की समस्या काफी हद तक सुलझ गई है, असुरक्षित रिटेल क्रेडिट (unsecured retail credit) में तीव्र वृद्धि एक नया संभावित NPA जोखिम कारक पेश करती है, जिसे RBI द्वारा सक्रिय रूप से प्रबंधित किया जा रहा है।

प्रीलिम्स 2026 में असुरक्षित ऋणों (unsecured loans) पर RBI के जोखिम भार (risk weights), CAR फॉर्मूला और घरेलू विकास कारकों के संयोजन वाले एक बहु-कथनीय प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
- 2021MainsGS3
Explain the difference between computing methodology of India's Gross Domestic Product (GDP) before the year 2015 and after the year 2015.
- 2020MainsGS3
Define potential GDP and explain its determinants. What are the factors that have been inhibiting India from realizing its potential GDP?
- 2024MainsGS3
What are the causes of persistent high food inflation in India? Comment on the effectiveness of the monetary policy of the RBI to control this type of inflation.
- 2019MainsGS3
Enumerate the indirect taxes which have been subsumed in the Goods and Services Tax (GST) in India. Also, comment on the revenue implications of the GST introduced in India since July 2017.
