MMDR संशोधन अधिनियम खनिज कराधान को सुव्यवस्थित करता है और निवेश को बढ़ावा देता है
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह संशोधन एक महत्वपूर्ण आर्थिक और संघीय सुधार है जो व्यावसायिक पूर्वानुमेयता सुनिश्चित करने के लिए खनिजों के कराधान ढांचे को केंद्रीकृत करता है। यह राज्यों के राजस्व सृजन और राष्ट्रीय औद्योगिक विकास के बीच के गतिरोध को संबोधित करता है, जिसका उद्देश्य महत्वपूर्ण कच्चे माल को सुरक्षित करना और विदेशी तथा घरेलू पूंजी को आकर्षित करना है।
सारांश
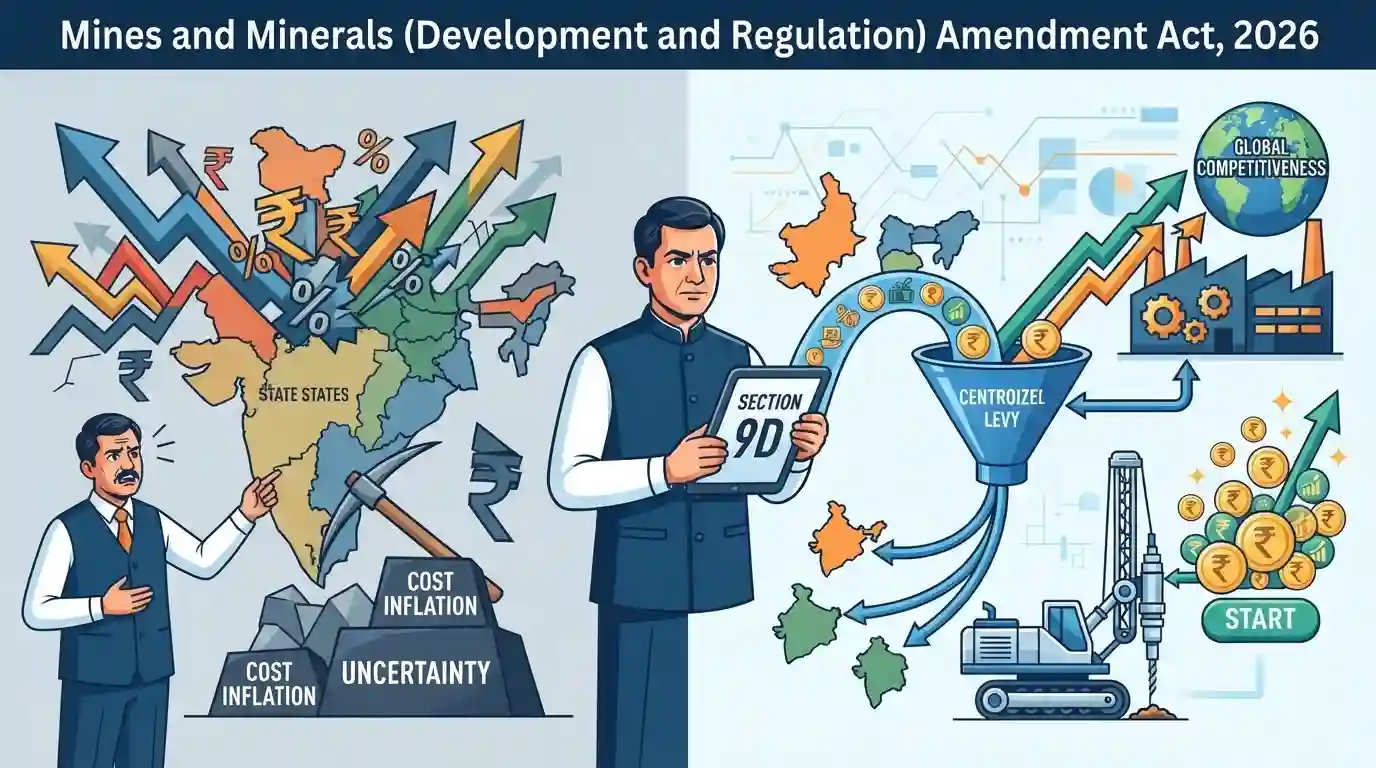
हाल ही में संसद द्वारा पारित खान और खनिज (विकास और विनियमन) संशोधन अधिनियम, 2026 भारत के खनन क्षेत्र के नियामक और कराधान ढांचे में व्यापक बदलाव करने के लिए तैयार है। यह संशोधन असमान कर और अप्रत्याशित उपकर लगाने की राज्यों की शक्ति को सीमित करता है, जिससे पहले उत्खनन की लागत बढ़ जाती थी। धारा 9D को शामिल करके, यह अधिनियम केंद्र को खनिज-युक्त भूमि पर एक सुव्यवस्थित और पूर्वानुमेय शुल्क प्रणाली लागू करने के लिए सशक्त बनाता है। उद्योग जगत की हस्तियों, जिनमें FICCI खनन समिति के अध्यक्ष अमिताव मुखर्जी भी शामिल हैं, का मानना है कि यह एकरूपता नए पूंजी निवेश को आकर्षित करेगी, खोज कार्य में तेजी लाएगी और घरेलू खनिज उत्पादन को वैश्विक स्तर पर प्रतिस्पर्धी बनाएगी।
मुख्य बिंदु
- संसद ने MMDR संशोधन अधिनियम, 2026 पारित कर दिया है, जो खनिजों पर मनमाने कर और उपकर लगाने की राज्य सरकारों की क्षमता को सीमित करता है।
- एक नई जोड़ी गई धारा 9D केंद्र सरकार को खनिज-युक्त भूमि पर लेवी को सुसंगत बनाने की शक्ति प्रदान करती है, जिससे देश भर में एक समान और पूर्वानुमानित कर व्यवस्था सुनिश्चित होती है।
- इन सुधारों का उद्देश्य उच्च निष्कर्षण लागत को कम करना है, जो पहले खंडित और असमान राज्य शुल्कों के कारण और अधिक बढ़ गई थी।
- उद्योग जगत के दिग्गजों को उम्मीद है कि यह विधायी बदलाव नए पूंजी निवेश को प्रोत्साहित करेगा, खनिज अन्वेषण को गति प्रदान करेगा और भारत के घरेलू खनिज उत्पादन की वैश्विक प्रतिस्पर्धात्मकता को बढ़ावा देगा।
महत्वपूर्ण शब्द
खान और खनिज (विकास और विनियमन) संशोधन अधिनियम, 2026

2026 का एक भारतीय कानून जो खनिज-युक्त भूमि को संघ के नियंत्रण में लाता है और धारा 9D को शामिल करता है, जो राज्य सरकारों को खनिज अधिकारों पर मनमाने या असमान लेवी लगाने से रोकता है।
UPSC context
GS पेपर III: संसाधन जुटाना; शक्तियों के संघीय विभाजन, संसाधन कराधान और महत्वपूर्ण खनन सुधारों का परीक्षण करता है।
राष्ट्रीय खनिज विकास निगम
भारत का सबसे बड़ा लौह अयस्क उत्पादक और इस्पात मंत्रालय के तहत एक नवरत्न केंद्रीय सार्वजनिक क्षेत्र का उद्यम, जो संसाधन अन्वेषण, यंत्रीकृत खनन और घरेलू खनिज सुरक्षा सुनिश्चित करने में लगा हुआ है।
UPSC context
GS Paper III: सार्वजनिक क्षेत्र के उपक्रम; राज्य-संचालित खनन और कच्चे माल की आत्मनिर्भरता का परीक्षण करता है।
भारतीय वाणिज्य एवं उद्योग महासंघ
1927 में स्थापित, भारत का सबसे पुराना और सबसे बड़ा शीर्ष गैर-सरकारी व्यावसायिक संगठन, जो निजी और सार्वजनिक उद्योग के हितों का प्रतिनिधित्व करता है और एक प्रमुख नीतिगत वकालत सेतु के रूप में कार्य करता है।
UPSC context
GS पेपर III: आर्थिक नीति; सरकारी नीति-निर्माण पर व्यापारिक संघों के प्रभाव का परीक्षण करता है।
प्रारंभिक ट्रैप
MMDR संशोधन अधिनियम, 2026 राज्य सरकारों को खनन से संबंधित सभी राजस्व से वंचित करता है, जिसमें रॉयल्टी, नीलामी प्रीमियम और DMF भुगतान शामिल हैं।
राज्य अभी भी खनन क्षेत्र के राजस्व का लगभग 90% अपने पास रखते हैं; यह अधिनियम केवल उन्हें खनिज-युक्त भूमि पर अतिरिक्त, मनमाने कर और उपकर लगाने से रोकता है।
संबंधित अवधारणाएँ
खनिज नियामक शक्तियों के वितरण को कौन-सी संवैधानिक प्रविष्टियाँ नियंत्रित करती हैं?
- प्रविष्टि 54 (संघ): इसमें संसद द्वारा लोक हित में घोषित खानों और खनिज विकास का विनियमन शामिल है।
- प्रविष्टि 23 (राज्य): संघ सूची के प्रावधानों (प्रविष्टि 54) के अधीन खानों के विनियमन को शामिल करता है।
- प्रविष्टि 50 (राज्य): राज्यों को खनिज अधिकारों पर कर लगाने की अनुमति देता है, जो संसद के कानूनों द्वारा लगाई गई सीमाओं के अधीन है।
राज्य सूची की प्रविष्टि 49 और प्रविष्टि 50 के बीच मूल अंतर क्या है?
- प्रविष्टि 49: भूमि और भवनों पर करों को शामिल करता है; राज्यों ने तर्क दिया है कि यह खनिजों के नीचे की भौतिक भूमि पर कर लगाने की अनुमति देता है।
- प्रविष्टि 50: इसमें खनिज अधिकारों पर कर शामिल हैं, जिन्हें प्रविष्टि 54 के तहत पारित संसदीय कानून द्वारा सीमित किया जा सकता है।
- विवाद समाधान: संसद प्रविष्टि 50 के तहत राज्य कराधान को सीमित कर सकती है, लेकिन ऐतिहासिक रूप से प्रविष्टि 49 के तहत नहीं, जब तक कि कोई अधिभावी कानून पारित न किया जाए।
अंतर-विषय पैटर्न
न्यायिक ओवररूल और राजकोषीय संघवाद
इस बात की पड़ताल करता है कि कैसे संसदीय संशोधन सुप्रीम कोर्ट के ऐतिहासिक निर्णयों को निष्प्रभावी कर देते हैं, जिससे संघीय कर हस्तांतरण और राज्यों की राजकोषीय स्वायत्तता प्रभावित होती है।
खनिज सुरक्षा और कारोबार सुगमता
एकसमान राष्ट्रीय कराधान को उच्च जोखिम वाले, गहराई में स्थित महत्वपूर्ण खनिजों के अन्वेषण में प्रत्यक्ष विदेशी निवेश (FDI) को आकर्षित करने से जोड़ता है।

MADA फैसले के ओवरराइड के बाद राज्य सूची की प्रविष्टि 49/50 और संघ सूची की प्रविष्टि 54 के बीच टकराव पर एक प्रश्न की उम्मीद करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2025PrelimsGS1
Consider the following statements : Statement I: In India, State Governments have no power for making rules for grant of concessions in respect of extraction of minor minerals even though such minerals are located in their territories. Statement II: In India, the Central Government has the power to notify minor minerals under the relevant law. Which one of the following is correct in respect of the above statements?
- 2019PrelimsGS1
With reference to the management of minor minerals in India, consider the following statements: 1. Sand is a 'minor mineral' according to the prevailing law in the country. 2. State Governments have the power to grant mining leases of minor minerals, but the powers regarding the formation of rules related to the grant of minor minerals lie with the Central Government. 3. State Governments have the power to frame rules to prevent illegal mining of minor minerals. Which of the statements given above is/are correct?
- 2025PrelimsGS1
Consider the following statements : I. India has joined the Minerals Security Partnership as a member. II. India is a resource-rich country in all the 30 critical minerals that it has identified. III. The Parliament in 2023 has amended the Mines and Minerals (Development and Regulation) Act, 1957 empowering the Central Government to exclusively auction mining lease and composite license for certain critical minerals. Which of the statements given above are correct?
