खान और खनिज विनियमन तथा केंद्र-राज्य क्षेत्राधिकार बहस
स्रोत:द हिंदू ↗
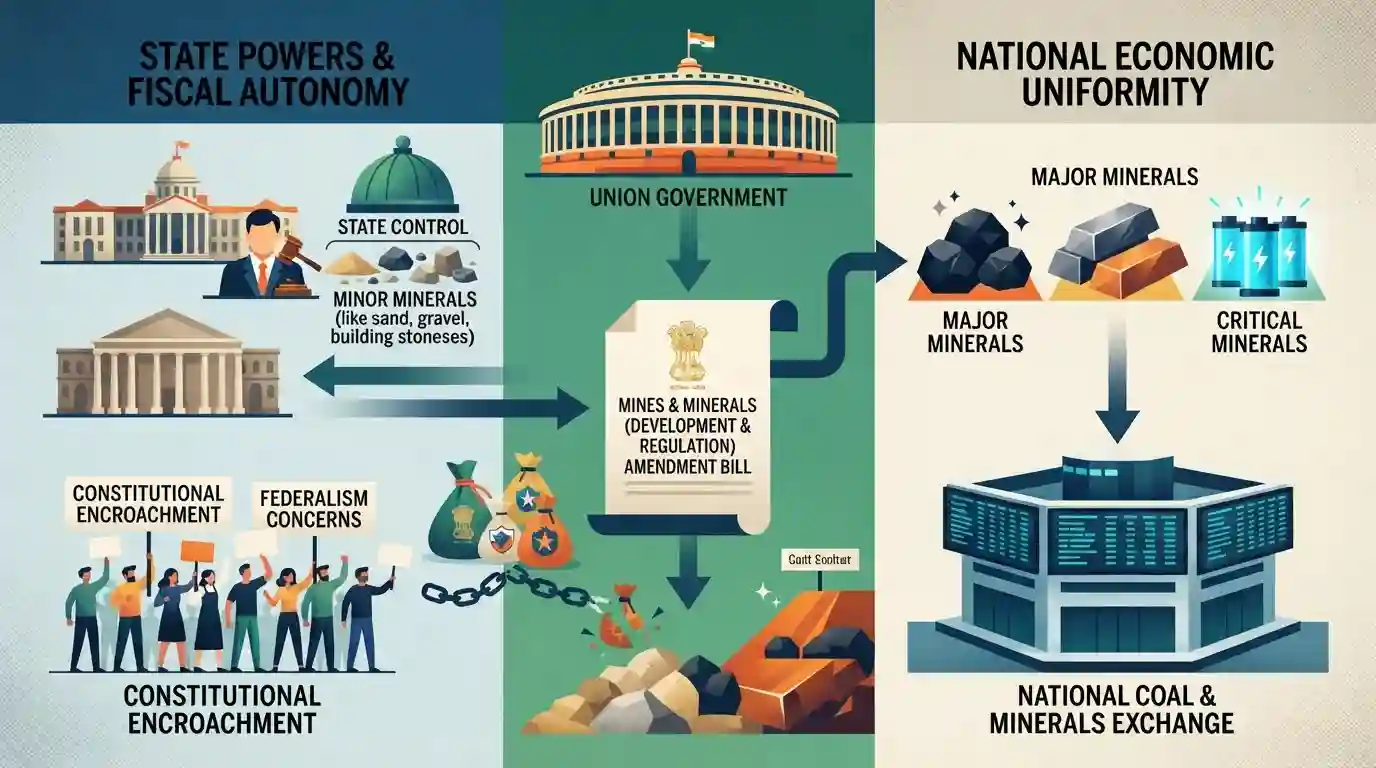
क्यों मायने रखता है
यह विधान सुप्रीम कोर्ट के उस फैसले पर एक सीधी संसदीय प्रतिक्रिया है, जिसने खनिज-युक्त भूमि पर कर लगाने के राज्यों के अधिकारों (राज्य सूची की प्रविष्टि 50) की पुष्टि की थी। संघ सूची की प्रविष्टि 54 के तहत अपनी शक्तियों का उपयोग करते हुए, केंद्र एक एकीकृत बाजार सुनिश्चित करने के लिए प्रमुख खनिजों पर राज्य कराधान की सीमा तय कर रहा है। यह इसे मेन्स GS2 (राजकोषीय संघवाद, केंद्र-राज्य संबंध) और प्रीलिम्स GS1 (MMDR Act के तहत प्रमुख और लघु खनिजों के बीच अंतर) के लिए एक प्रमुख केस स्टडी बनाता है।
सारांश
केंद्र सरकार ने संसद में प्रस्तावित खान और खनिज (विकास और विनियमन) संशोधन विधेयक का बचाव उन दावों के खिलाफ किया, जिनमें कहा गया था कि यह संघवाद को कमजोर करता है। इस विधेयक का उद्देश्य राज्यों को खनिज युक्त भूमि पर स्वतंत्र कर या उपकर लगाने से रोककर प्रमुख खनिजों—जैसे कोयला, लौह अयस्क और लिथियम जैसे महत्वपूर्ण खनिजों—पर कराधान का मानकीकरण करना है। जहां केरल जैसे विपक्षी राज्यों का तर्क है कि यह उनके संवैधानिक अधिकारों का अतिक्रमण करता है, वहीं केंद्र का कहना है कि गौण खनिजों पर राज्यों का पूर्ण नियंत्रण बना रहेगा। यह संशोधन एक राष्ट्रीय कोयला और खनिज एक्सचेंज का मार्ग भी प्रशस्त करता है, जो राष्ट्रीय आर्थिक एकरूपता और राज्यों की राजकोषीय स्वायत्तता के बीच के तनाव को रेखांकित करता है।
मुख्य बिंदु
- MMDR संशोधन विधेयक का उद्देश्य मनमानी मूल्य वृद्धि को रोकने और वैश्विक प्रतिस्पर्धात्मकता सुनिश्चित करने के लिए देश भर में प्रमुख खनिजों पर कराधान दरों को मानकीकृत करना है।
- यह कानून राज्यों को खनिज-युक्त भूमि पर अतिरिक्त कर या उपकर लगाने से प्रतिबंधित करता है; संसद द्वारा यह कदम हाल की उन न्यायिक व्याख्याओं को निष्प्रभावी करने के लिए उठाया जा रहा है जो इस तरह के राज्य-स्तरीय करों की अनुमति देती हैं।
- केंद्रीय मंत्री जी. किशन रेड्डी ने स्पष्ट किया कि यह विधेयक केवल मुख्य खनिजों (जैसे कोयला, लौह अयस्क, लिथियम और कोबाल्ट) को लक्षित करता है और गौण खनिजों पर राज्यों के पूर्ण नियंत्रण को बनाए रखता है।
- इस विधेयक को कई राज्यों, विशेष रूप से केरल, से कड़े विरोध का सामना करना पड़ा, जिसने तर्क दिया कि खनिज भूमि पर राज्यों के कराधान अधिकारों को छीनना संघीय ढांचे और संवैधानिक अधिकारों का उल्लंघन करता है।
- यह कानून भारत में एक प्रस्तावित कोयला और खनिज एक्सचेंज की स्थापना के लिए एक संरचनात्मक ढांचे की रूपरेखा भी तैयार करता है।
महत्वपूर्ण शब्द
MMDR संशोधन विधेयक, 2026

खनन क्षेत्र में समान कराधान सुनिश्चित करने के लिए राज्यों को खनिज अधिकारों और खनिज-युक्त भूमि पर स्वतंत्र कर या उपकर लगाने से प्रतिबंधित करने वाला एक केंद्रीय कानून।
UPSC context
GS-2 और GS-3। केंद्र-राज्य वित्तीय संबंधों, राजकोषीय संघवाद और राष्ट्रीय संसाधन प्रबंधन के विश्लेषण के लिए महत्वपूर्ण।
MMDR अधिनियम, 1957
भारत के खनन क्षेत्र को विनियमित करने वाला मुख्य संसदीय अधिनियम। यह प्रशासन और रियायतें प्रदान करने के लिए केंद्र द्वारा विनियमित मुख्य खनिजों और राज्य-नियंत्रित लघु खनिजों के बीच अंतर करता है।
UPSC context
GS-2 और GS-3। प्राकृतिक संसाधनों को नियंत्रित करने वाले वैधानिक ढाँचे और विकास पर समवर्ती अधिकार क्षेत्र के ज्ञान का परीक्षण करता है।
राज्य सूची की प्रविष्टि 50
एक संवैधानिक प्रावधान (अनुसूची VII) जो राज्य विधायिकाओं को खनिज अधिकारों पर कर लगाने का अधिकार देता है, जो खनिज विकास के संबंध में संसद द्वारा लगाई गई किसी भी सीमा के अधीन है।
UPSC context
GS-2. विधायी सक्षमता, शक्तियों के पृथक्करण और राज्यों के कराधान अधिकारों पर सुप्रीम कोर्ट की व्याख्या से संबंधित प्रश्नों के लिए महत्वपूर्ण।
खनिज रॉयल्टी
खनिजों के निष्कर्षण के लिए एक खनन पट्टाधारक द्वारा राज्य को किया जाने वाला एक संविदात्मक भुगतान। 2024 की सुप्रीम कोर्ट की एक संविधान पीठ ने स्पष्ट किया कि यह रॉयल्टी एक कर नहीं है।
UPSC context
GS-2 और GS-3. करों और रॉयल्टी के बीच अंतर, राज्य के राजस्व पर इसके प्रभाव और न्यायिक व्याख्याओं का परीक्षण करता है।
मुख्य बनाम गौण खनिज
MMDR अधिनियम के तहत एक कानूनी वर्गीकरण। मुख्य खनिज (जैसे कोयला) केंद्रीय रूप से विनियमित होते हैं, जबकि राज्यों के पास लघु खनिजों पर पूर्ण नियामक और रियायत देने की शक्तियां बनी रहती हैं।
UPSC context
GS-1 और GS-2। संसाधन भूगोल, वितरण और विकेंद्रीकृत संसाधन प्रबंधन ढांचे की समझ का परीक्षण करता है।
महत्वपूर्ण खनिज
स्वच्छ ऊर्जा और उन्नत प्रौद्योगिकियों के लिए आवश्यक लिथियम और कोबाल्ट जैसे रणनीतिक रूप से महत्वपूर्ण खनिज। केंद्र का लक्ष्य इनकी आपूर्ति श्रृंखलाओं को अस्थिर राज्य करों से सुरक्षित करना है।
UPSC context
GS-3. भारत में ऊर्जा संक्रमण, आयात निर्भरता और रणनीतिक क्षेत्र के सुधारों से संबंधित विषयों के लिए अत्यधिक प्रासंगिक।
प्रारंभिक ट्रैप
केंद्र सरकार के पास पूरे भारत में सभी खनिजों पर कर लगाने और उन्हें विनियमित करने का अनन्य संवैधानिक क्षेत्राधिकार है।
गलत। राज्य लघु खनिजों पर पूर्ण नियंत्रण बनाए रखते हैं और उनके पास खनिज अधिकारों पर कर लगाने की संवैधानिक शक्ति (राज्य सूची की प्रविष्टि 50) है, हालांकि यह संसद द्वारा लगाई गई सीमाओं के अधीन है।
संबंधित अवधारणाएँ
खानों और खनिजों पर क्षेत्राधिकार केंद्र और राज्यों के बीच कैसे विभाजित है?
- संघ सूची: प्रविष्टि 54 संसद को उस सीमा तक खानों और खनिज विकास को विनियमित करने की अनुमति देती है जिसे जनहित में समीचीन घोषित किया गया हो।
- राज्य सूची: प्रविष्टि 23 खनन विनियमन से संबंधित है, जबकि प्रविष्टि 50 राज्यों को खनिज अधिकारों पर कर लगाने की अनुमति देती है, और ये दोनों ही संसद द्वारा अधिरोपित सीमाओं के कड़े अधीन हैं।
MMDR अधिनियम के तहत मुख्य और गौण खनिजों के बीच कानूनी अंतर क्या है?
- परिभाषा: गौण खनिजों में इमारती पत्थर, बजरी, चिकनी मिट्टी और रेत शामिल हैं। मुख्य खनिजों में कोयला, लौह अयस्क और लिथियम एवं कोबाल्ट जैसे महत्वपूर्ण खनिज शामिल हैं।
- विनियामक नियंत्रण: गौण खनिजों पर राज्य सरकारों का पूर्ण प्रशासनिक और नियम-निर्माण नियंत्रण होता है, जबकि केंद्र सरकार प्रमुख खनिजों के लिए नीति निर्धारित करती है और कराधान का मानकीकरण करती है।
अंतर-विषय पैटर्न
SC के निर्णयों पर संसदीय ओवरराइड
2024 के SC की 9-न्यायाधीशों की पीठ के फैसले को निष्प्रभावी करने वाला MMDR संशोधन अतीत के उन संवैधानिक पैटर्नों को प्रतिबिंबित करता है, जैसे कि भूतलक्षीय कराधान या न्यायाधिकरण सुधार, जहाँ संसद किसी न्यायिक निर्णय के कानूनी आधार को बदल देती है।
महत्वपूर्ण खनिज और नेट-ज़ीरो 2070
लिथियम और कोबाल्ट जैसे महत्वपूर्ण तत्वों पर नियंत्रण का केंद्रीकरण, संवैधानिक संघवाद से जुड़े विवादों को सीधे भारत की अपने स्वच्छ ऊर्जा संक्रमण और नेट-जीरो लक्ष्यों के लिए आपूर्ति श्रृंखलाओं को सुरक्षित करने की भू-राजनीतिक अनिवार्यता से जोड़ता है।

2026 में 7वीं अनुसूची की खनिज प्रविष्टियों, लघु बनाम प्रमुख खनिज शक्तियों और क्रिटिकल खनिजों को जोड़ने वाले एक बहु-कथनात्मक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2019PrelimsGS1
With reference to the management of minor minerals in India, consider the following statements: 1. Sand is a 'minor mineral' according to the prevailing law in the country. 2. State Governments have the power to grant mining leases of minor minerals, but the powers regarding the formation of rules related to the grant of minor minerals lie with the Central Government. 3. State Governments have the power to frame rules to prevent illegal mining of minor minerals. Which of the statements given above is/are correct?
- 2025PrelimsGS1
Consider the following statements : Statement I: In India, State Governments have no power for making rules for grant of concessions in respect of extraction of minor minerals even though such minerals are located in their territories. Statement II: In India, the Central Government has the power to notify minor minerals under the relevant law. Which one of the following is correct in respect of the above statements?
- 2025PrelimsGS1
Consider the following statements : I. India has joined the Minerals Security Partnership as a member. II. India is a resource-rich country in all the 30 critical minerals that it has identified. III. The Parliament in 2023 has amended the Mines and Minerals (Development and Regulation) Act, 1957 empowering the Central Government to exclusively auction mining lease and composite license for certain critical minerals. Which of the statements given above are correct?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
