बैंकिंग क्षेत्र में कृत्रिम बुद्धिमत्ता के जोखिम और मानवीय निगरानी
स्रोत:द हिंदू ↗
क्यों मायने रखता है
बैंकिंग जैसे महत्वपूर्ण क्षेत्रों में AI का एकीकरण विशिष्ट गवर्नेंस, प्रणालीगत स्थिरता और नैतिक चुनौतियाँ प्रस्तुत करता है। यह लेख प्रौद्योगिकी गवर्नेंस पर नियामक दृष्टिकोण, संस्थागत जवाबदेही के सिद्धांत और केंद्रीय बैंक के सक्रिय हस्तक्षेपों (जैसे नियामक सैंडबॉक्स और विशिष्ट धोखाधड़ी-नियंत्रण उपकरण) को रेखांकित करता है, जिससे यह विज्ञान एवं प्रौद्योगिकी नीति, अर्थव्यवस्था और प्रशासनिक नैतिकता पर प्रश्नों के लिए अत्यधिक प्रासंगिक बन जाता है।
सारांश
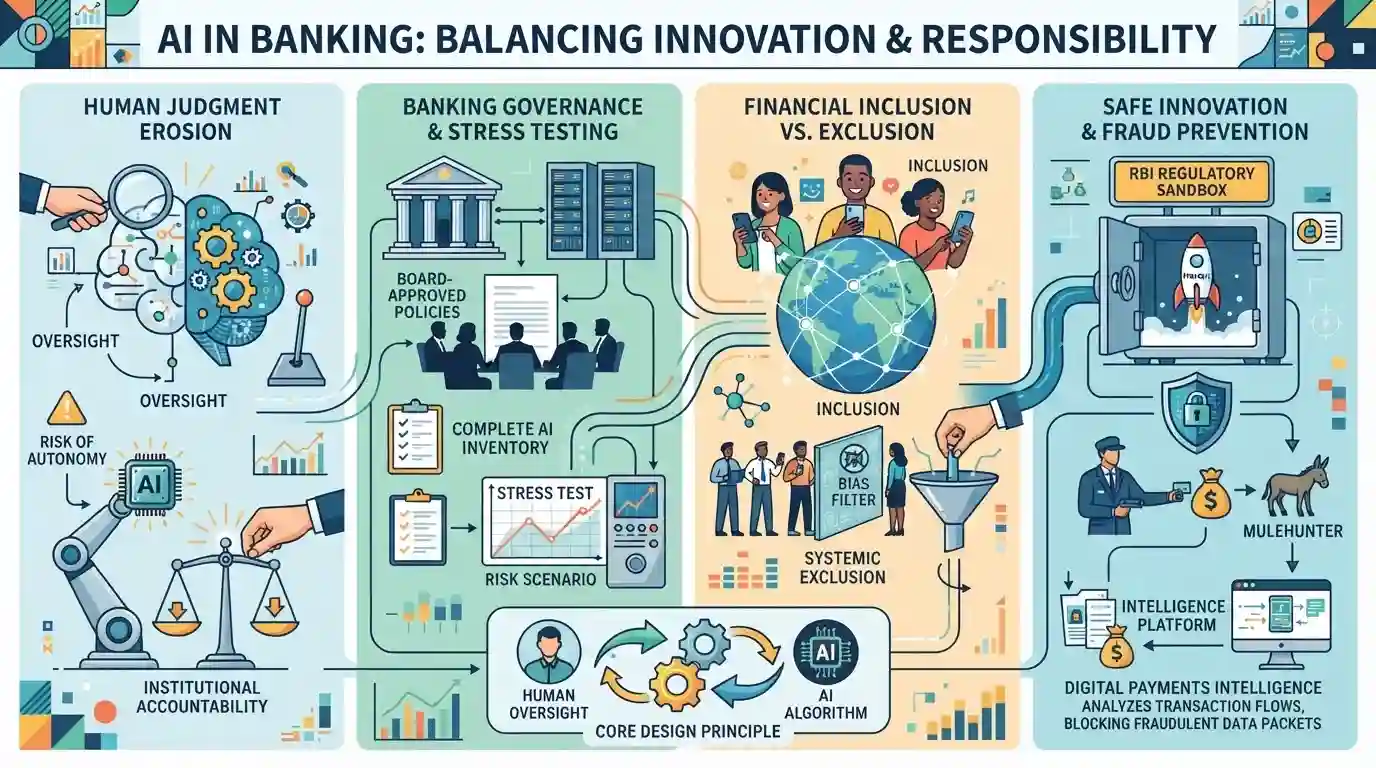
RBI Governor Sanjay Malhotra cautioned that the main risk of deploying Artificial Intelligence (AI) in banking is the erosion of human judgment and accountability. Addressing the FIBAC 2026 Conference in Mumbai, he stated that algorithmic outcomes do not excuse banks from institutional responsibility. He urged banks to integrate human oversight as a core design principle, maintain complete inventories of deployed AI systems, adopt board-approved governance policies, and conduct stress tests. While recognizing AI's potential to drive financial inclusion, he highlighted the risks of systemic exclusion. He reaffirmed RBI's commitment to supporting safe innovation through its Regulatory Sandbox and shared anti-fraud utilities like MuleHunter and the Digital Payments Intelligence Platform.
मुख्य बिंदु
- भारतीय रिजर्व बैंक (RBI) के गवर्नर संजय मल्होत्रा ने चिंता जताई कि बैंकिंग में आर्टिफिशियल इंटेलिजेंस (AI) को अपनाने का मुख्य जोखिम मानवीय निर्णय और जवाबदेही का क्षरण है।
- गवर्नर ने इस बात पर जोर दिया कि वित्तीय निर्णयों के लिए जवाबदेही पूरी तरह से संस्थागत बनी रहेगी; ग्राहकों, ऑडिटर्स या नियामकों के समक्ष 'मॉडल ने तय किया' को एक बहाने के रूप में इस्तेमाल नहीं किया जा सकता है।
- सार्थक मानवीय निगरानी—विशेष रूप से एल्गोरिथम आउटपुट को समझाने, हस्तक्षेप करने और ओवरराइड करने की क्षमता—को एक डिज़ाइन सिद्धांत के रूप में अंतर्निहित किया जाना चाहिए, न कि बाद के विचार के रूप में।
- बैंकों को बोर्ड-अनुमोदित AI गवर्नेंस नीतियां स्थापित करनी चाहिए, सभी AI प्रणालियों (जिसमें थर्ड-पार्टी वेंडर एप्लिकेशन भी शामिल हैं) की एक विस्तृत सूची बनाए रखनी चाहिए, और वित्तीय जोखिमों को कम करने के लिए नियमित रूप से AI मॉडलों का स्ट्रेस-टेस्ट करना चाहिए।
- लापरवाही से इस्तेमाल किए जाने पर, AI वित्तीय समावेशन को तेज करने या नए प्रणालीगत बहिष्करण और अस्थिरता को मजबूत करने की क्षमता रखता है, जो बैंकिंग के इस दशक को ठीक वैसे ही परिभाषित करेगा जैसे 1990 के दशक में उदारीकरण ने किया था।
- सुरक्षित नवाचार को बढ़ावा देने और धोखाधड़ी से निपटने के लिए, RBI अपने 'रेगुलेटरी सैंडबॉक्स' और 'म्यूलहंटर' (MuleHunter) तथा 'डिजिटल पेमेंट्स इंटेलिजेंस प्लेटफॉर्म' (Digital Payments Intelligence Platform) जैसी सामान्य उपयोगिताओं के माध्यम से तकनीक का समर्थन करना जारी रखेगा।
महत्वपूर्ण शब्द
नियामक सैंडबॉक्स

A framework established by the RBI that allows financial innovators and banks to conduct live-testing of new products in a controlled, supervised regulatory environment before a broader market launch.
UPSC context
GS-3 (भारतीय अर्थव्यवस्था) के लिए महत्वपूर्ण। यह फिनटेक नवाचार को बढ़ावा देने और वित्तीय स्थिरता सुनिश्चित करने के बीच RBI के संतुलनकारी प्रयास की समझ का परीक्षण करता है।
म्यूलहंटर.AI
रिज़र्व बैंक इनोवेशन हब (RBIH) द्वारा विकसित एक AI/ML-आधारित फ्रॉड डिटेक्शन (धोखाधड़ी का पता लगाने वाला) प्लेटफॉर्म। यह साइबर धोखाधड़ी के माध्यम से प्राप्त धन को ट्रांसफर करने या मनी लॉन्ड्रिंग के लिए अपराधियों द्वारा उपयोग किए जाने वाले "म्यूल खातों" (mule accounts) की पहचान करता है और उन्हें ब्लॉक करता है।
UPSC context
GS-3 (साइबर सुरक्षा और मनी लॉन्ड्रिंग) के लिए महत्वपूर्ण। यह इस बात की जागरूकता का परीक्षण करता है कि भारत जटिल वित्तीय अपराधों से निपटने के लिए आर्टिफिशियल इंटेलिजेंस का किस प्रकार उपयोग करता है।
डिजिटल भुगतान इंटेलिजेंस प्लेटफॉर्म (DPIP)
जोखिम भरे डिजिटल लेनदेन की पहचान करने के लिए RBI द्वारा विकसित एक AI-संचालित प्रणाली। यह रियल-टाइम प्री-ट्रांजैक्शन अलर्ट जारी करने के लिए बहु-स्रोत डेटा का विश्लेषण करती है, जिससे बैंकों को फंड ट्रांसफर होने से पहले ही धोखाधड़ी को रोकने में मदद मिलती है।
UPSC context
Relevant for GS-3 (Internal Security/Digital Economy). Highlights RBI’s proactive infrastructure developments to secure India's rapidly growing digital payment ecosystem.
फाइबेक
फेडरेशन ऑफ इंडियन चैंबर्स ऑफ कॉमर्स एंड इंडस्ट्री (FICCI) और इंडियन बैंक्स एसोसिएशन (IBA) द्वारा संयुक्त रूप से आयोजित भारत का प्रमुख वार्षिक बैंकिंग सम्मेलन, जो रणनीतिक वित्तीय क्षेत्र के विकास पर केंद्रित है।
UPSC context
प्रीलिम्स (अर्थव्यवस्था) के लिए प्रासंगिक। यह भारत के बैंकिंग पथ को आकार देने वाले RBI, बैंकों और कॉर्पोरेट हितधारकों से जुड़े प्रमुख उद्योग-नीति संवादों को रेखांकित करता है।
प्रारंभिक ट्रैप
म्यूलहंटर और डिजिटल पेमेंट्स इंटेलिजेंस प्लेटफॉर्म CERT-In द्वारा संचालित साइबर सुरक्षा अभियान हैं।
ये वास्तव में संदिग्ध लेनदेन को ट्रैक करने और बैंकिंग धोखाधड़ी को रोकने के लिए भारतीय रिजर्व बैंक (RBI) द्वारा समर्थित धोखाधड़ी-रोधी यूटिलिटीज हैं, न कि CERT-In की पहल।
संबंधित अवधारणाएँ
RBI का रेगुलेटरी सैंडबॉक्स फ्रेमवर्क क्या है?
- नियंत्रित परीक्षण: वित्तीय संस्थानों और फिनटेक को RBI के प्रत्यक्ष पर्यवेक्षण के तहत ग्राहकों के एक सीमित समूह पर अभिनव उत्पादों का लाइव-परीक्षण करने की अनुमति देता है।
- विनियामकीय छूट: प्रतिभागियों को संभावित प्रणालीगत जोखिमों को नियंत्रित करते हुए नवाचार को प्रोत्साहित करने के लिए कुछ नियामक आवश्यकताओं से अस्थायी छूट प्रदान की जाती है।
- विषयगत कोहोर्ट: विषयगत चरणों में संचालित होता है, जैसे कि सीमा-पार भुगतान, MSME ऋण, खुदरा भुगतान और वित्तीय धोखाधड़ी की रोकथाम।
AI प्रणालियों में 'ह्यूमन-इन-द-लूप' (HITL) आर्किटेक्चर किससे मिलकर बनता है?
- सक्रिय हस्तक्षेप: A design principle where human operators retain the ability to monitor, explain, and override algorithmic outputs before final execution.
- संस्थागत जवाबदेही: यह सुनिश्चित करता है कि AI-संचालित निर्णयों के लिए कानूनी और नैतिक जिम्मेदारी इसे तैनात करने वाले संस्थान के पास ही रहे, जिससे 'ब्लैक-बॉक्स' विचलनों को रोका जा सके।
- पूर्वाग्रह शमन: मानवीय फीडबैक का उपयोग एल्गोरिद्मिक पूर्वाग्रह को लगातार ठीक करने के लिए किया जाता है, जिससे क्रेडिट स्कोरिंग जैसे क्षेत्रों में प्रणालीगत अपवर्जन या 'रेडलाइनिंग' को रोका जा सके।
अंतर-विषय पैटर्न
AI अंडरराइटिंग + DPDP अधिनियम की सीमाएं
थिन-फाइल ग्राहकों के लिए बैंकिंग AI को प्रशिक्षित करने हेतु वैकल्पिक डेटा (जैसे यूटिलिटी बिल) का उपयोग करना, डिजिटल व्यक्तिगत डेटा संरक्षण (DPDP) अधिनियम के उद्देश्य-सीमितता (purpose-limitation) और सख्त सहमति के अधिदेशों को सीधे चुनौती देता है।
JAM ट्रिनिटी + एल्गोरिद्मिक रेडलाइनिंग
जबकि JAM ट्रिनिटी ने बुनियादी बैंकिंग पहुंच का समाधान किया, वहीं AI-संचालित क्रेडिट स्कोरिंग हाशिए पर मौजूद जनसांख्यिकी के प्रति अनियंत्रित एल्गोरिदमिक पूर्वाग्रहों के माध्यम से प्रणालीगत वित्तीय अपवर्जन की एक नई परत पैदा करने का जोखिम उत्पन्न करती है।

2026 के GS3 में एक ऐसे प्रश्न की उम्मीद करें जो वित्तीय समावेशन के लिए AI की क्षमता और एल्गोरिद्मिक पूर्वाग्रह तथा सख्त संस्थागत जवाबदेही के बीच संतुलन स्थापित करता हो।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024MainsGS4
The application of Artificial Intelligence as a dependable source of input for administrative rational decision-making is a debatable issue. Critically examine the statement from the ethical point of view.
- 2023MainsGS3
Introduce the concept of Artificial Intelligence (AI). How does Al help clinical diagnosis? Do you perceive any threat to privacy of the individual in the use of Al in healthcare?
- 2026PrelimsGS1
Which one of the following statements about Unified Payments Interface (UPI) and Central Bank Digital Currency (Digital Rupee) is not correct ?
