KSWIFT पोर्टल ने MSMEs के लिए व्यावसायिक कर अनुपालन को सुलभ बनाया
स्रोत:द हिंदू ↗
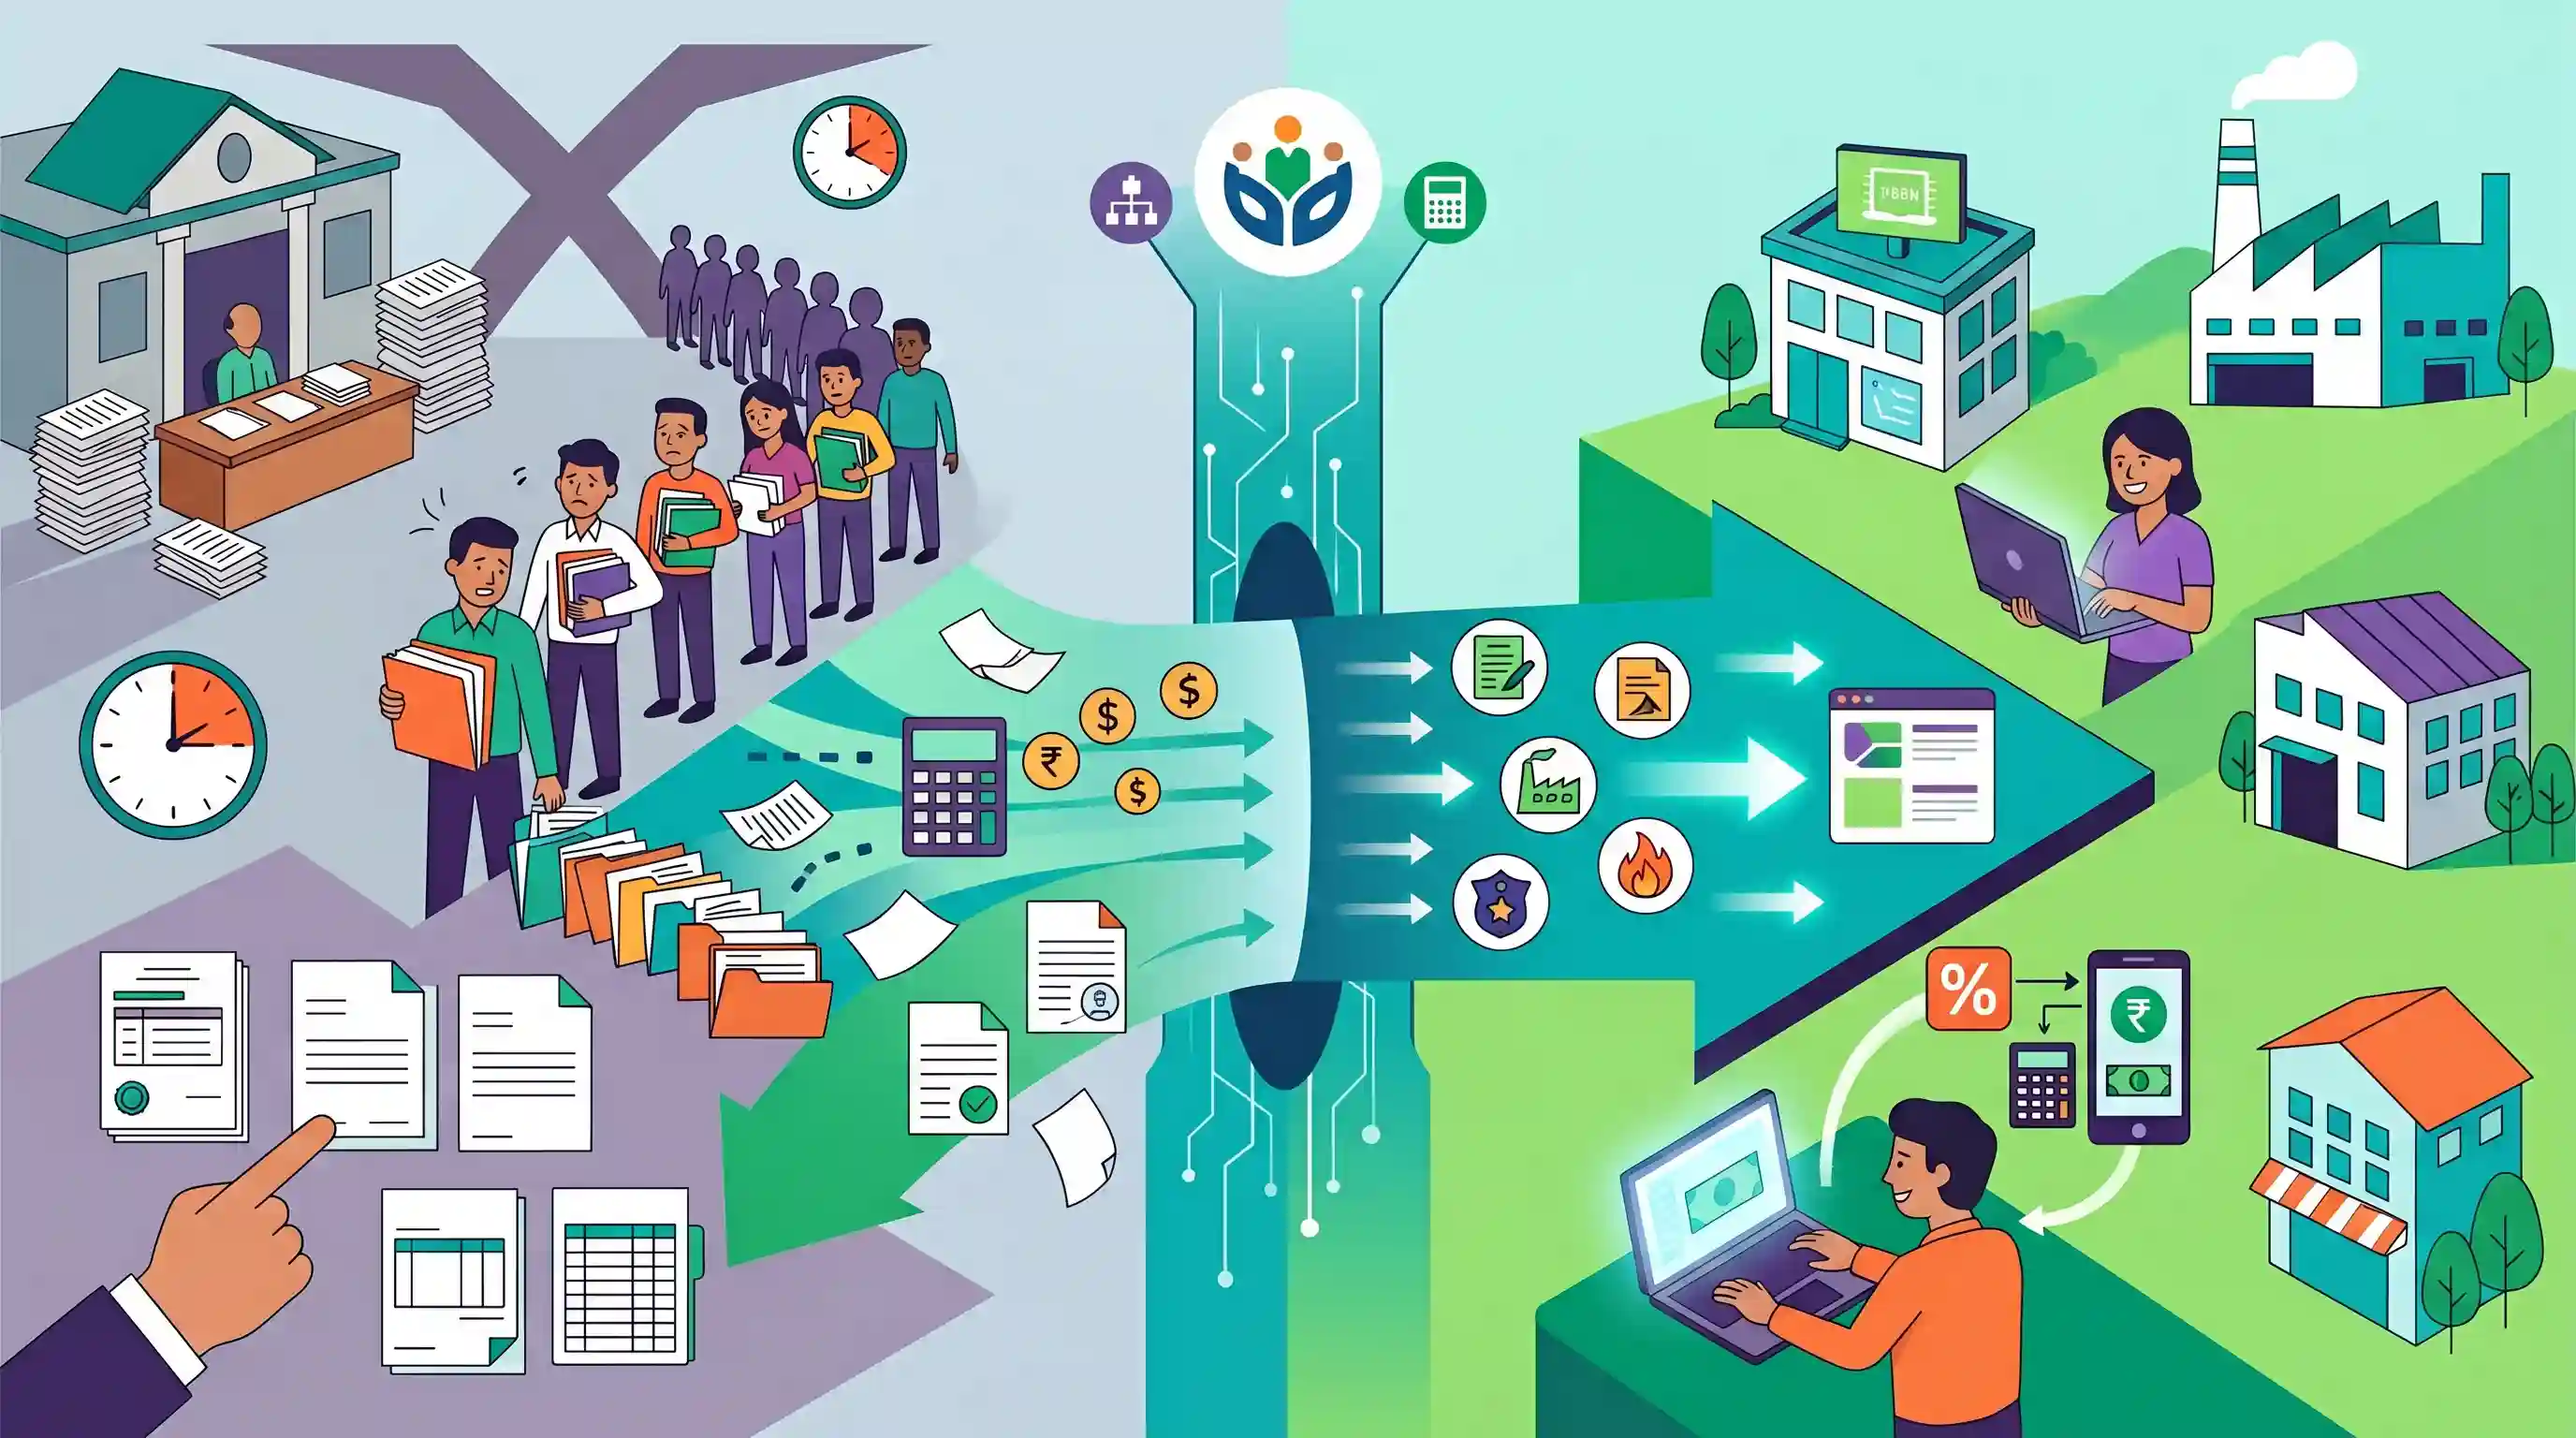
क्यों मायने रखता है
यह एक व्यावहारिक राज्य-स्तरीय ई-गवर्नेंस मॉडल (KSWIFT) को प्रदर्शित करता है जो MSMEs के लिए नियामक बाधाओं और अनुपालन बोझ को कम करता है। यह GS2 (ई-गवर्नेंस की सफलताएँ) और GS3 (Ease of Doing Business, MSME संवर्धन) के लिए एक मजबूत केस स्टडी के रूप में कार्य करता है।
सारांश
केरल ने MSMEs को ऑनलाइन प्रोफेशनल टैक्स की गणना और भुगतान करने की अनुमति देने के लिए अपने KSWIFT (Kerala Single Window Interface for Fast and Transparent Clearance) पोर्टल को अपग्रेड किया है। केरल राज्य औद्योगिक विकास निगम (KSIDC) द्वारा सुगम बनाई गई यह ई-गवर्नेंस पहल उद्यमियों के लिए स्थानीय निकाय कार्यालयों में व्यक्तिगत रूप से जाने की आवश्यकता को समाप्त करती है। 21 विभागों की 120 से अधिक सेवाओं को एक ही मंच पर एकीकृत करके, राज्य का लक्ष्य प्रक्रियात्मक देरी को कम करना, पारदर्शिता बढ़ाना और छोटे उद्यमों के लिए Ease of Doing Business में महत्वपूर्ण सुधार करना है।
मुख्य बिंदु
- केरल के सिंगल-विंडो क्लीयरेंस पोर्टल, KSWIFT ने एक नई सुविधा शुरू की है जो MSMEs को प्रोफेशनल टैक्स (professional tax) भुगतान और रिटर्न का ऑनलाइन प्रबंधन करने की अनुमति देती है।
- यह अपडेट उद्यमियों के लिए स्थानीय स्वशासन संस्थानों में व्यक्तिगत रूप से जाने की आवश्यकता को समाप्त करता है, जिससे नियामक अनुपालन (regulatory compliance) के बोझ को सरल बनाया गया है।
- KSWIFT व्यवसाय की स्थापना और संचालन में सहायता के लिए लगभग 21 राज्य सरकारी विभागों की 120 से अधिक सेवाओं तक पहुँच प्रदान करता है।
- यह पहल केरल के ईज़ ऑफ डूइंग बिजनेस (EoDB) में सुधार के व्यापक प्रयासों के हिस्से के रूप में KSIDC द्वारा संचालित है।
महत्वपूर्ण शब्द
KSWIFT (केरल सिंगल विंडो इंटरफेस फॉर फास्ट एंड ट्रांसपेरेंट क्लीयरेंस)

केरल सरकार द्वारा औद्योगिक मंजूरियों को सुव्यवस्थित करने, विभागीय अनुमोदनों को एकीकृत करने और उद्यमियों को समयबद्ध लाइसेंस प्रदान करने के लिए शुरू किया गया एक ऑनलाइन सिंगल-विंडो पोर्टल।
UPSC context
GS-II (ई-गवर्नेंस) और GS-III (ईज ऑफ डूइंग बिजनेस) के लिए प्रासंगिक; राज्य-स्तरीय डिजिटल गवर्नेंस सुधारों के ज्ञान का परीक्षण करता है।
केरल राज्य औद्योगिक विकास निगम (KSIDC)
केरल में औद्योगिक संवर्धन, निवेश सुविधा और बुनियादी ढांचा विकास के लिए जिम्मेदार प्रमुख एजेंसी, जो सिंगल-विंडो क्लीयरेंस के लिए नोडल निकाय के रूप में कार्य करती है।
UPSC context
GS-III (औद्योगिक विकास) के लिए प्रासंगिक; राज्य-स्तरीय आर्थिक विकास को सहायता प्रदान करने वाले संस्थागत ढांचों की समझ का परीक्षण करता है।
व्यवसाय कर
पेशे, व्यापार या रोजगार के माध्यम से व्यक्तियों द्वारा अर्जित आय पर राज्य द्वारा लगाया जाने वाला एक प्रत्यक्ष कर, जो अनुच्छेद 276 के तहत संवैधानिक रूप से प्रति वर्ष ₹2,500 पर सीमित है।
UPSC context
GS-II (संघवाद) और GS-III (राजकोषीय नीति) के लिए प्रासंगिक; यह अनुच्छेद 276 और राज्यों की कराधान शक्तियों के ज्ञान का परीक्षण करता है।
स्थानीय स्वशासन संस्थान (LSGIs)
73वें और 74वें संविधान संशोधनों द्वारा स्थानीय प्रशासन के प्रबंधन और विशिष्ट करों को एकत्रित करने के लिए सशक्त ग्रामीण (पंचायतें) और शहरी (नगर पालिका) निकाय।
UPSC context
GS-II (Polity/Decentralization) के लिए महत्वपूर्ण; त्रि-स्तरीय शासन प्रणाली और स्थानीय संसाधन जुटाने (local resource mobilization) की समझ का परीक्षण करता है।
व्यवसाय करने में सुगमता (EoDB)
किसी क्षेत्र में व्यवसायों को शुरू करने, संचालित करने और उनके विकास के लिए नियामक वातावरण की सरलता और दक्षता को दर्शाने वाला एक मानक।
UPSC context
GS-III (आर्थिक विकास) के लिए प्रासंगिक; यह विनियामक सुधारों और निवेश वातावरण संकेतकों (investment climate indicators) के ज्ञान का परीक्षण करता है।
MSME क्षेत्र
निवेश और टर्नओवर की सीमाओं के आधार पर वर्गीकृत उद्यम; ये रोजगार और GDP के लिए महत्वपूर्ण हैं, जो अक्सर विशिष्ट सरलीकृत अनुपालन व्यवस्थाओं का लाभ प्राप्त करते हैं।
UPSC context
GS-III (Economy/Industrial Growth) के लिए अत्यधिक महत्वपूर्ण; लघु उद्योगों की भूमिका और नीतिगत सहायता तंत्रों के प्रति जागरूकता का परीक्षण करता है।
प्रारंभिक ट्रैप
चूंकि प्रोफेशनल टैक्स आय पर एक कर है, इसलिए इसे केंद्र सरकार द्वारा लगाया जाता है लेकिन स्थानीय निकायों द्वारा वसूला जाता है।
गलत। अनुच्छेद 276 के तहत, प्रोफेशनल टैक्स स्पष्ट रूप से राज्य विधानमंडल द्वारा लगाया जाता है, भले ही यह आय पर लगने वाला एक कर हो। इसकी अधिकतम सीमा ₹2,500 प्रति वर्ष है।
संबंधित अवधारणाएँ
भारत में प्रोफेशनल टैक्स लगाने का संवैधानिक आधार क्या है?
- अनुच्छेद 276: राज्य विधानमंडलों को व्यवसायों, व्यापारों और रोजगारों पर कर लगाने का अधिकार देता है, जो आय पर कर लगाने की संघ की अनन्य शक्ति के अपवाद के रूप में कार्य करता है।
- ₹2,500 की सीमा: 60वें संविधान संशोधन अधिनियम (1988) ने किसी व्यक्ति द्वारा देय अधिकतम पेशेवर कर (professional tax) को ₹2,500 प्रति वर्ष पर सीमित कर दिया (₹250 से बढ़ाकर)।
- स्थानीय निकाय संग्रह: राज्य अक्सर अपने स्वतंत्र वित्तीय संसाधनों को बढ़ाने के लिए इस कर की वसूली पंचायतों या नगर पालिकाओं को सौंप देते हैं।
गवर्नमेंट-टू-बिजनेस (G2B) गवर्नेंस में सिंगल विंडो सिस्टम (Single Window Systems) कैसे कार्य करते हैं?
- सेवा एकीकरण: KSWIFT या नेशनल सिंगल विंडो सिस्टम (National Single Window System) जैसे प्लेटफॉर्म विभिन्न विभागीय मंजूरियों (clearances) को एक ही इंटरफेस में समेकित करते हैं, जिससे उद्यमों के लिए प्रक्रियात्मक बाधाएं कम हो जाती हैं।
- अनुपालन बोझ में कमी: सरकारी कार्यालयों के व्यक्तिगत चक्कर लगाने की आवश्यकता को समाप्त करके, ये पोर्टल सक्रिय रूप से रेंट-सीकिंग (rent-seeking) पर अंकुश लगाते हैं और औपचारिकीकरण की प्रशासनिक लागत को कम करते हैं।
अंतर-विषय पैटर्न
MSME औपचारिकीकरण और ई-गवर्नेंस
KSWIFT जैसे उपकरण नियामक अनुपालन लागत को कम करने में राष्ट्रीय डिजिटल प्लेटफॉर्म (जैसे उद्यम पोर्टल) के पूरक हैं, जो सक्रिय रूप से अनौपचारिक MSMEs को औपचारिकीकरण की ओर ले जाते हैं।
स्थानीय निकायों की वित्तीय स्वायत्तता
पेशेवर कर भुगतान को स्वचालित करना स्थानीय स्व-शासन निकायों के अपने स्वयं के राजस्व संग्रह में होने वाले रिसाव को रोककर उनके राजकोषीय स्वास्थ्य को सीधे तौर पर मजबूत करता है।

MSME औपचारिकरण के संदर्भ में अनुच्छेद 276 (प्रोफेशनल टैक्स कैप) और G2B ई-गवर्नेंस प्रणालियों को जोड़कर प्रीलिम्स में एक प्रश्न की संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
- 2023MainsGS2
e-governance, as a critical tool of governance, has ushered in effectiveness, transparency and accountability in governments. What inadequacies hamper the enhancement of these features ?
- 2018MainsGS2
E-governance is not only about utilization of the power of new technology, but also much about critical importance of the 'use value' of information. Explain.
