सोलहवां वित्त आयोग: संवैधानिक जनादेश और करों का हस्तांतरण
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
वित्त आयोग भारत के संघीय ढांचे का एक आधारभूत स्तंभ है। इसकी सिफारिशें प्रत्यक्ष रूप से राज्यों के बजट, स्थानीय शासन के वित्तपोषण और समष्टि आर्थिक स्थिरता (macroeconomic stability) को निर्धारित करती हैं, जो इसे Prelims और Mains दोनों के लिए एक अत्यंत महत्वपूर्ण और बार-बार पूछा जाने वाला विषय बनाती हैं।
सारांश
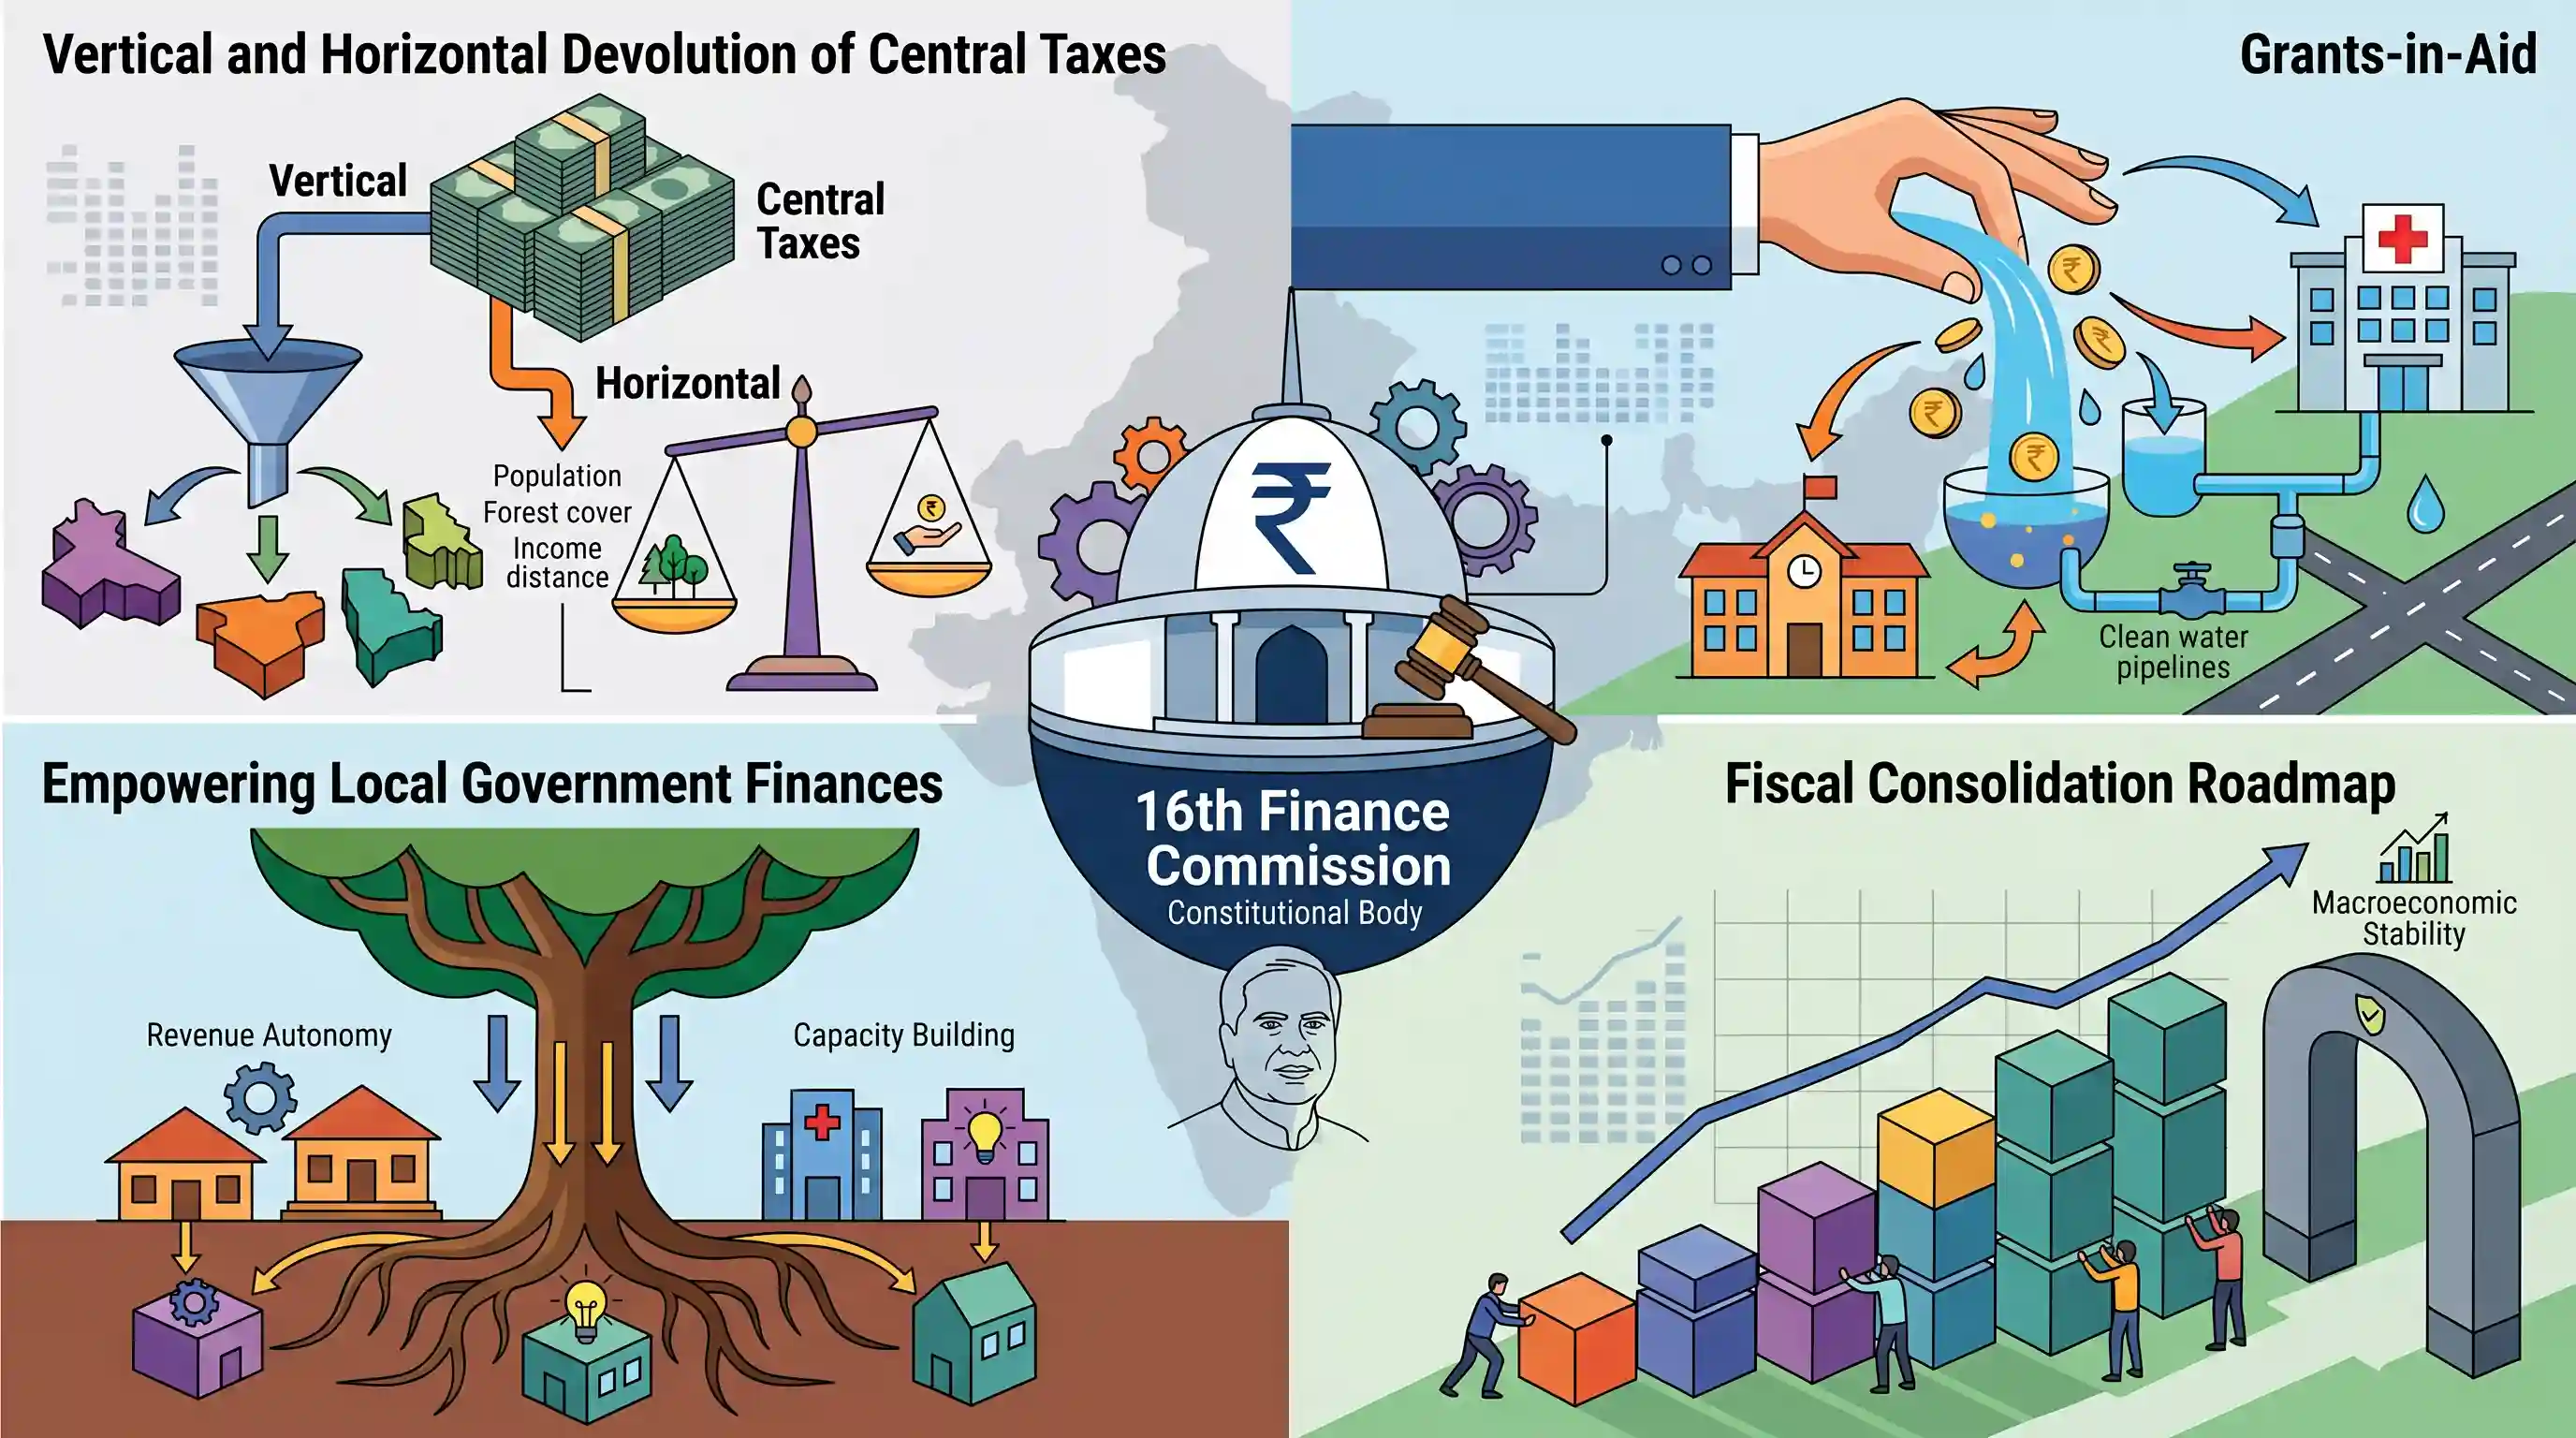
यह लेख 16वें वित्त आयोग पर एक व्यापक अध्ययन मार्गदर्शिका के रूप में कार्य करता है, जो UPSC अभ्यर्थियों के लिए इसके संवैधानिक अधिदेश, संरचना और फोकस के प्रमुख क्षेत्रों का विश्लेषण करता है। डॉ. अरविंद पनगढ़िया की अध्यक्षता में, यह आयोग केंद्रीय करों के लंबवत (vertical) और क्षैतिज (horizontal) हस्तांतरण का निर्णय लेने और राज्यों के बीच संसाधनों का न्यायसंगत वितरण सुनिश्चित करने के लिए जिम्मेदार है। यह सहायता अनुदान, स्थानीय निकायों के वित्त को सशक्त बनाने की रणनीतियों का मूल्यांकन करता है और व्यापक आर्थिक स्थिरता बनाए रखने के लिए राजकोषीय सुदृढ़ीकरण (fiscal consolidation) के रोडमैप की रूपरेखा तैयार करता है। भारत के विकसित होते राजकोषीय संघवाद और केंद्र-राज्य वित्तीय संबंधों के विश्लेषण के लिए आयोग के मानदंडों और सिफारिशों को समझना आवश्यक है।
मुख्य बिंदु
- 16वां वित्त आयोग, संविधान के अनुच्छेद 280 के तहत स्थापित और डॉ. अरविंद पनगढ़िया की अध्यक्षता में, केंद्र-राज्य वित्तीय संबंधों को आकार देने में एक महत्वपूर्ण भूमिका निभाता है।
- इसके मुख्य अधिदेश में लंबवत हस्तांतरण (राज्यों को आवंटित केंद्रीय करों का हिस्सा) और क्षैतिज हस्तांतरण (प्रत्येक राज्य का व्यक्तिगत हिस्सा निर्धारित करने वाला सूत्र) की सिफारिश करना शामिल है।
- हस्तांतरण सूत्र के प्रमुख कारकों में सामान्यतः आय अंतराल, जनसंख्या, क्षेत्रफल, वन और पारिस्थितिकी, और जनसांख्यिकीय प्रदर्शन शामिल होते हैं।
- आयोग भारत की संचित निधि से राज्यों को दिए जाने वाले सहायता अनुदान के सिद्धांतों और स्थानीय निकायों के संसाधनों की पूर्ति हेतु राज्यों की संचित निधि में वृद्धि के उपायों को भी रेखांकित करता है।
- राजकोषीय सुदृढ़ीकरण और केंद्र तथा राज्यों दोनों के लिए वहनीय ऋण-जीडीपी अनुपात बनाए रखना आयोग के मूल्यांकन के महत्वपूर्ण पहलू हैं।
महत्वपूर्ण शब्द
भारतीय संविधान का अनुच्छेद 280

एक संवैधानिक प्रावधान जो राष्ट्रपति को संघ और राज्यों के बीच कर राजस्व के वितरण की अनुशंसा करने के लिए प्रत्येक पांच वर्ष में एक वित्त आयोग (Finance Commission) गठित करने की शक्ति प्रदान करता है।
UPSC context
GS Paper II (संवैधानिक निकाय); केंद्र-राज्य वित्तीय संबंधों को विनियमित करने वाले संस्थागत ढांचे के ज्ञान का परीक्षण करता है।
16वां वित्त आयोग
डॉ. अरविंद पनगढ़िया की अध्यक्षता वाला संवैधानिक निकाय, जिसे 2026–2031 के लिए केंद्र और राज्यों के बीच कर-साझाकरण सूत्र (tax-sharing formula) और राजकोषीय रोडमैप निर्धारित करने का कार्य सौंपा गया है।
UPSC context
सामयिकी; भारत के राजकोषीय ढांचे और संघवाद में हालिया घटनाक्रमों पर प्रश्नों के लिए महत्वपूर्ण।
लंबवत हस्तांतरण
संघीय ढांचे में ऊर्ध्वाधर राजकोषीय असंतुलन (vertical fiscal imbalance) को दूर करने के लिए, केंद्र के विभाज्य कर पूल का सभी राज्य सरकारों को सामूहिक रूप से किया जाने वाला प्रतिशत-आधारित आवंटन।
UPSC context
GS पेपर III (अर्थव्यवस्था); संसाधनों के संग्रहण (resource mobilization) और कर साझाकरण (tax sharing) के मूल तंत्र को समझने के लिए आवश्यक।
क्षैतिज हस्तांतरण
जनसंख्या, वन क्षेत्र और आय की दूरी (income distance) जैसे विशिष्ट मानदंडों का उपयोग करते हुए, राज्यों के सामूहिक कर हिस्से का विभिन्न राज्यों के बीच सूत्र-आधारित वितरण।
UPSC context
GS पेपर III (अर्थव्यवस्था); क्षेत्रीय समानता और अंतर-राज्यीय संसाधन वितरण मानदंडों का विश्लेषण करने की क्षमता का परीक्षण करता है।
राजकोषीय संघवाद
सरकार के विभिन्न स्तरों (केंद्र, राज्य और स्थानीय) के बीच वित्तीय संबंधों और कराधान तथा व्यय की शक्तियों के विभाजन की प्रणाली।
UPSC context
GS Paper II (गवर्नेंस); सहकारी संघवाद और विकेंद्रीकरण से संबंधित प्रश्नों के लिए एक आवर्ती वैचारिक स्तंभ।
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम
वित्तीय अनुशासन को संस्थागत बनाने, राजकोषीय घाटे को कम करने और नियम-आधारित लक्ष्यों के माध्यम से दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए 2003 में अधिनियमित कानून।
UPSC context
GS पेपर III (बजट निर्माण); राजकोषीय सुदृढ़ीकरण, ऋण वहनीयता और सरकारी जवाबदेही पर चर्चा के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
वित्त आयोग उपकर (cess) और अधिभार (surcharge) सहित सभी केंद्रीय कर राजस्व को राज्यों के बीच वितरित करता है।
संघ द्वारा लगाए गए उपकर (Cesses) और अधिभार (Surcharges) को अनुच्छेद 270 के तहत विभाज्य कर पूल (divisible tax pool) से स्पष्ट रूप से बाहर रखा गया है। ये पूरी तरह से केंद्र के पास रहते हैं।
संबंधित अवधारणाएँ
वित्त आयोग की संवैधानिक स्थिति और संरचना क्या है?
- संवैधानिक निकाय: संविधान के अनुच्छेद 280 के तहत स्थापित, जो इसे एक संवैधानिक, अर्ध-न्यायिक और सलाहकार निकाय बनाता है।
- संरचना: इसमें एक अध्यक्ष और चार अन्य सदस्य होते हैं, जिनकी नियुक्ति भारत के राष्ट्रपति द्वारा की जाती है।
- अहर्ताएँ: संविधान संसद को सदस्यों की योग्यता और उनके चयन की विधि निर्धारित करने के लिए अधिकृत करता है (वित्त आयोग अधिनियम, 1951)।
राज्यों को दिए जाने वाले सांविधिक और विवेकाधीन अनुदानों के बीच क्या अंतर है?
- सांविधिक अनुदान: अनुच्छेद 275 के तहत; सहायता की आवश्यकता वाले राज्यों को वित्त आयोग की सिफारिश पर दिया जाता है, जो भारत की संचित निधि पर भारित होता है।
- विवेकाधीन अनुदान: अनुच्छेद 282 के तहत; केंद्र और राज्य दोनों सार्वजनिक उद्देश्यों के लिए अनुदान दे सकते हैं। ये वित्त आयोग के दायरे से बाहर होते हैं।
अंतर-विषय पैटर्न
दक्षिणी राज्य और जनसांख्यिकीय प्रदर्शन
जनसंख्या नियंत्रण की सफलता (दक्षिणी राज्य) और हस्तांतरण के मानदंडों के बीच का तनाव, वित्त आयोग की बहसों को सीधे तौर पर आगामी परिसीमन फ्रीज़ और जनसांख्यिकीय लाभांश के विषयों से जोड़ता है।
73वां/74वां संशोधन और राज्य वित्त आयोग
केंद्रीय वित्त आयोग स्थानीय निकायों के संसाधनों को बढ़ाने के लिए राज्य वित्त आयोगों पर निर्भर करता है, जो व्यापक राजकोषीय संघवाद (macro fiscal federalism) को सीधे 73वें/74वें संशोधन के कार्यान्वयन और पंचायती राज सशक्तिकरण से जोड़ता है।

प्रीलिम्स में 15वें FC के फॉर्मूले की तुलना में 16वें FC के क्षैतिज हस्तांतरण मानदंडों के भार (weights) का परीक्षण करने वाले एक मिश्रित-कथन प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2018MainsGS2
How is the Finance Commission of India constituted? What do you know about the terms of reference of the recently constituted Finance Commission? Discuss.
- 2021MainsGS2
How have the recommendations of the 14th Finance Commission of India enabled the States to improve their fiscal position?
