राजकोषीय संघवाद पर सोलहवें वित्त आयोग की सिफारिशें
स्रोत:इंडियन एक्सप्रेस ↗
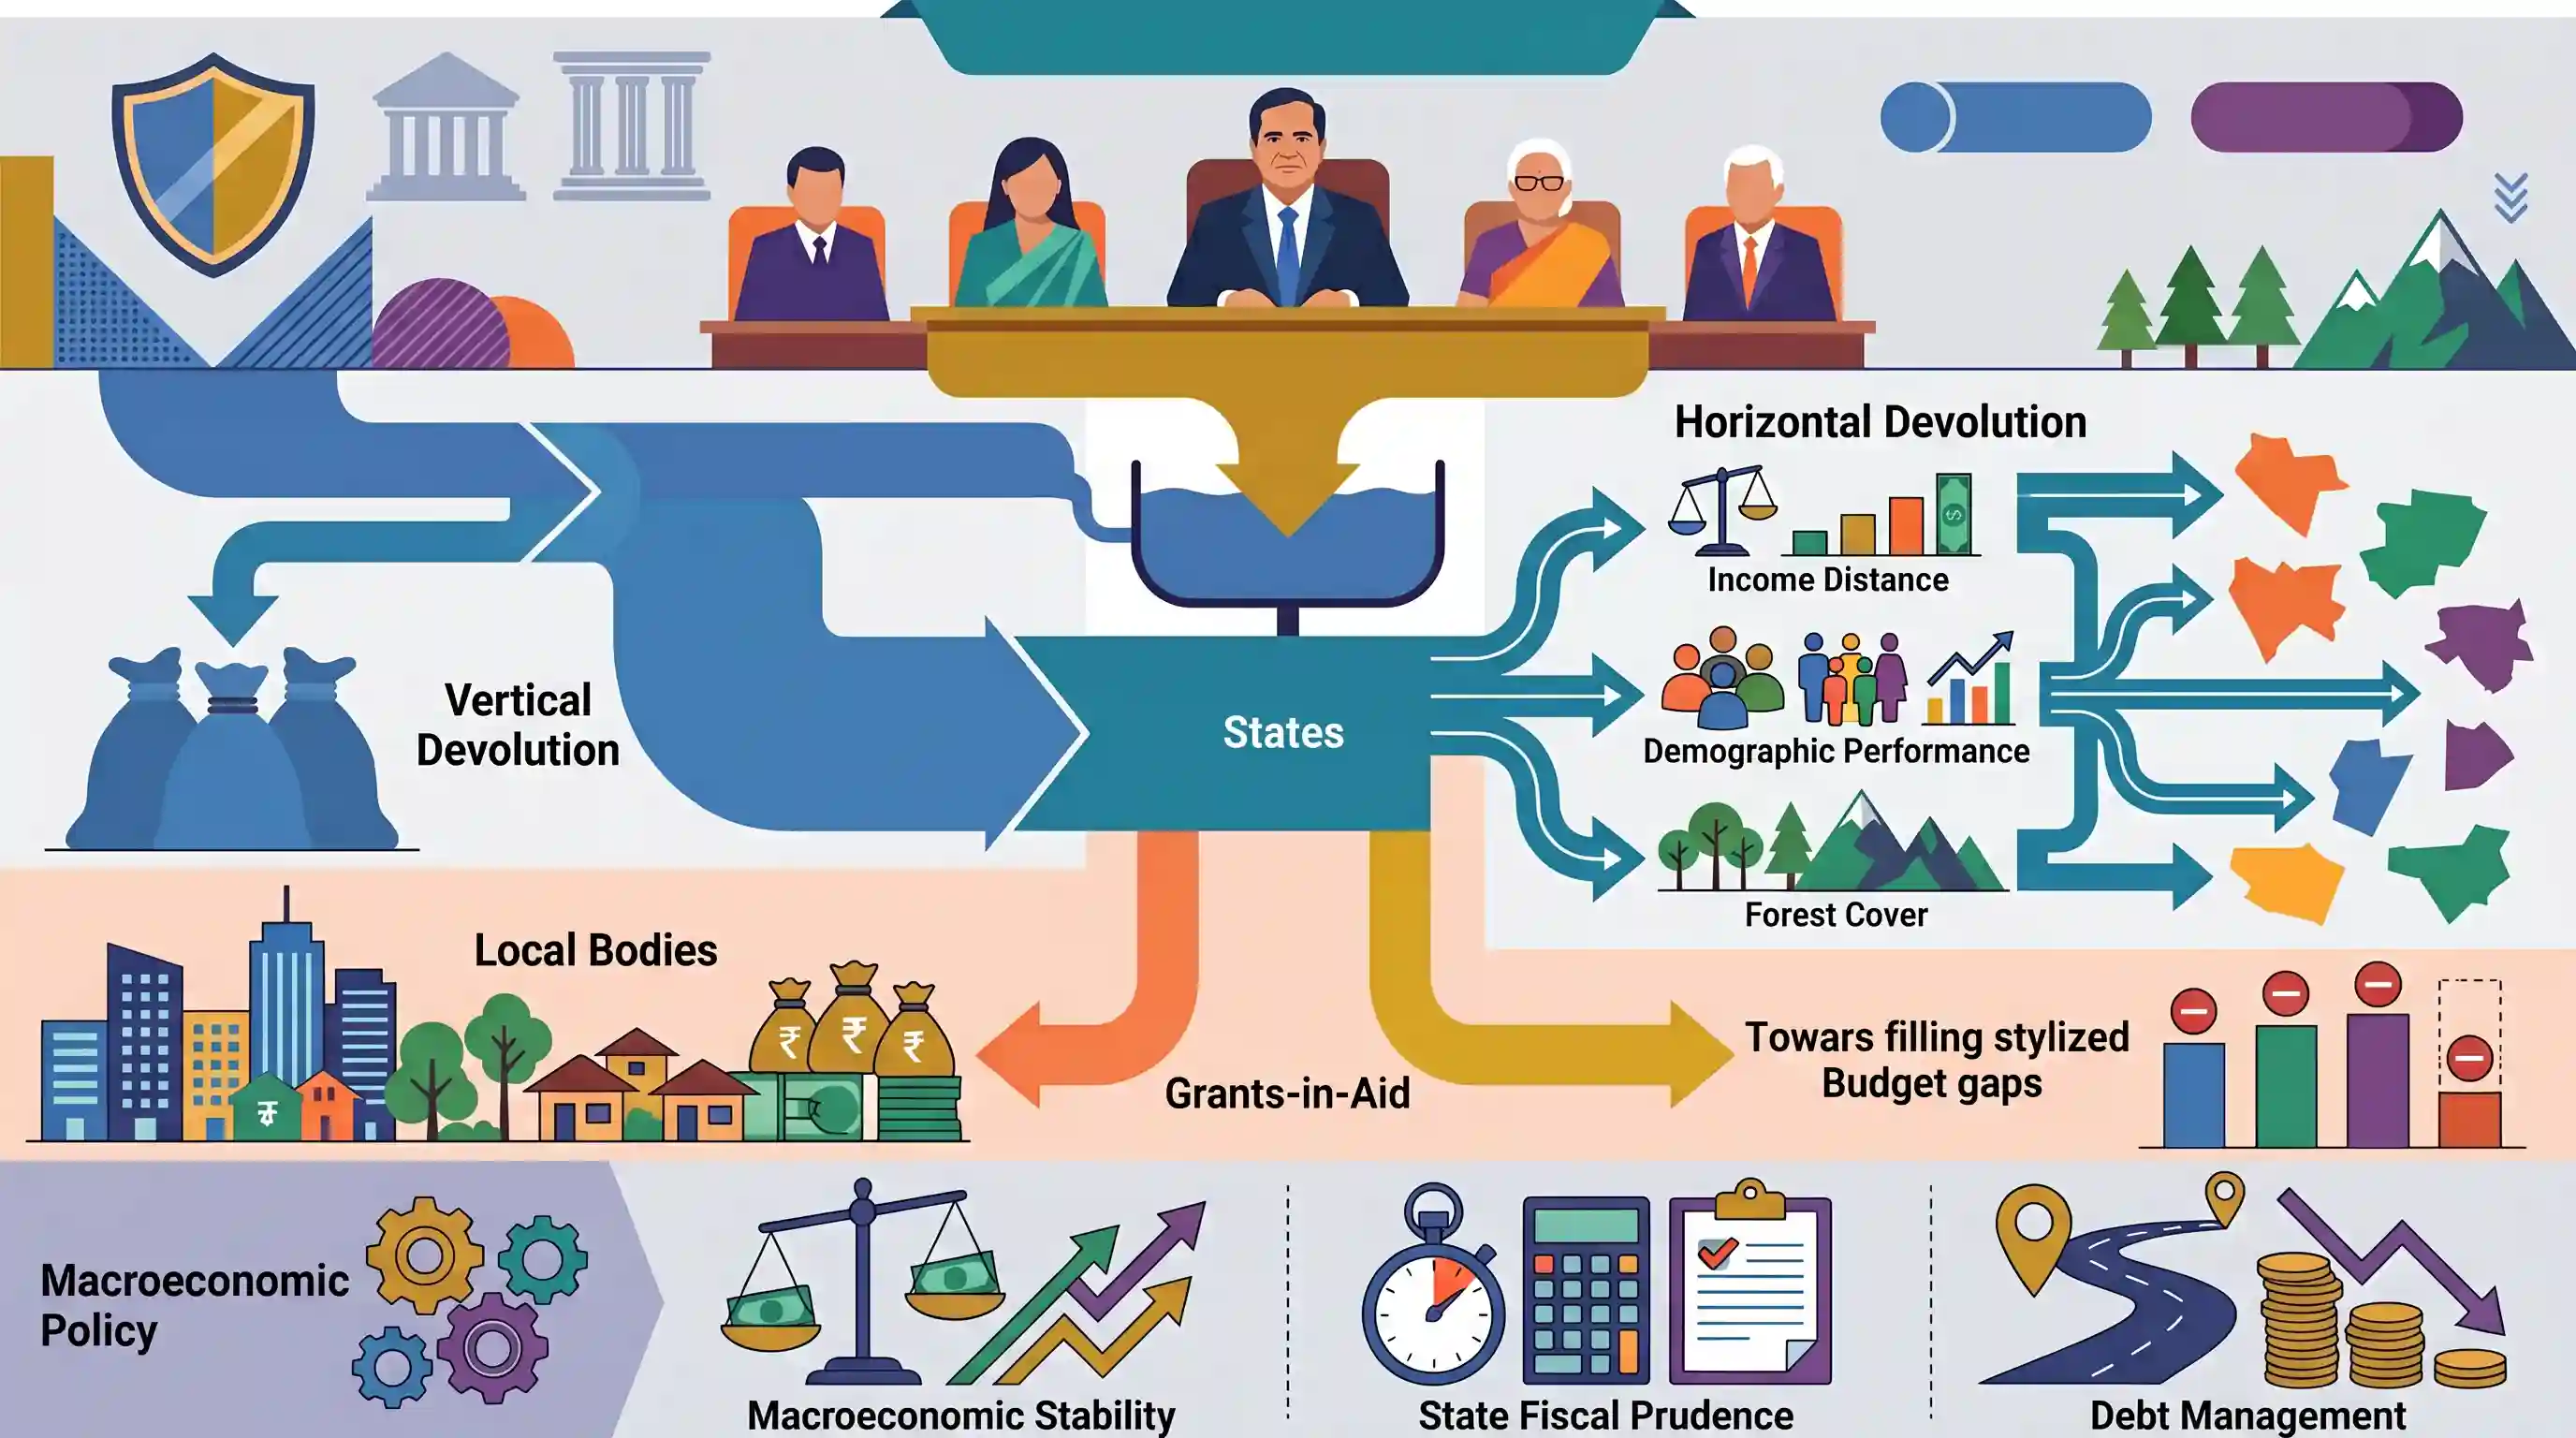
क्यों मायने रखता है
वित्त आयोग भारत के राजकोषीय संघवाद की आधारशिला है। इसकी संरचना, क्षैतिज कर हस्तांतरण के लिए उपयोग किए जाने वाले मानदंडों (जैसे, जनसंख्या बनाम जनसांख्यिकीय प्रदर्शन), और केंद्र-राज्य संबंधों पर इसके प्रभाव से संबंधित प्रश्न UPSC प्रारंभिक और मुख्य परीक्षा (GS2 और GS3) दोनों में बार-बार पूछे जाते हैं।
सारांश
यह लेख 16वें वित्त आयोग की रिपोर्ट के मुख्य अंशों को रेखांकित करता है, जिसमें केंद्र-राज्य वित्तीय संबंधों के लिए इसकी सिफारिशों पर ध्यान केंद्रित किया गया है। अनुच्छेद 280 के तहत गठित और अरविंद पनगढ़िया (Arvind Panagariya) की अध्यक्षता वाला यह आयोग, 2026-2031 की अवधि के लिए भारत में राजकोषीय संघवाद (fiscal federalism) का खाका तैयार करता है। मुख्य फोकस क्षेत्रों में ऊर्ध्वाधर हस्तांतरण (vertical devolution - केंद्रीय करों में राज्यों की कुल हिस्सेदारी), क्षैतिज हस्तांतरण (horizontal devolution - आय की दूरी, जनसांख्यिकीय प्रदर्शन और वन आवरण जैसे मानदंडों का उपयोग करके प्रत्येक राज्य की व्यक्तिगत हिस्सेदारी निर्धारित करने वाला सूत्र), और स्थानीय निकायों की सहायता व राजस्व घाटे को पाटने के लिए विभिन्न सहायता अनुदान (grants-in-aid) शामिल हैं। यह संघीय जनादेशों के अनुरूप राज्यों के राजकोषीय विवेक, व्यापक आर्थिक स्थिरता और ऋण प्रबंधन रोडमैप पर भी जोर देता है।
मुख्य बिंदु
- अरविंद पनगढ़िया की अध्यक्षता वाला 16वां वित्त आयोग, 2026-27 से 2030-31 की अवधि के लिए केंद्र और राज्यों के बीच कर-बंटवारे के फॉर्मूले की सिफारिश करता है।
- वर्टिकल डिवोल्यूशन (Vertical Devolution) करों के केंद्रीय विभाज्य पूल (central divisible pool) के उस कुल प्रतिशत को निर्धारित करता है जिसे राज्यों के साथ साझा किया जाना है (ऐतिहासिक रूप से 15वें FC के तहत इसे लगभग 41% पर बनाए रखा गया है)।
- क्षैतिज हस्तांतरण (Horizontal Devolution) में इस हिस्से को आय की दूरी (income distance), जनसंख्या, क्षेत्रफल, वन और पारिस्थितिकी, जनसांख्यिकीय प्रदर्शन और कर प्रयास (tax effort) जैसे मानदंडों के आधार पर अलग-अलग राज्यों के बीच वितरित करना शामिल है।
- अनुच्छेद 275 के तहत सहायता अनुदान में राजस्व घाटा अनुदान, क्षेत्र-विशिष्ट अनुदान और जमीनी स्तर पर शासन को सुदृढ़ करने के लिए स्थानीय निकायों हेतु प्रदर्शन-आधारित प्रोत्साहन शामिल हैं।
- राजकोषीय सुदृढ़ीकरण की रूपरेखा और राज्य-स्तरीय राजकोषीय प्रदर्शन मानदंडों की बारीकी से निगरानी की जाती है ताकि समष्टि आर्थिक स्थिरता और ऋण स्थिरता को बनाए रखा जा सके।
महत्वपूर्ण शब्द
संविधान का अनुच्छेद 280

एक संवैधानिक प्रावधान जो राष्ट्रपति को केंद्र और राज्यों के बीच कर प्राप्तियों के वितरण की सिफारिश करने के लिए प्रत्येक पांच वर्ष में एक वित्त आयोग गठित करने का अधिकार देता है।
UPSC context
GS पेपर-II (संवैधानिक निकाय) और GS-III; राजकोषीय शासन और केंद्र-राज्य संबंधों की समझ का परीक्षण करता है।
16वां वित्त आयोग
अरविंद पनगढ़िया की अध्यक्षता में, यह निकाय 2026–2031 के लिए राजकोषीय रोडमैप की सिफारिश करता है, जिसमें 41% ऊर्ध्वाधर हस्तांतरण (vertical devolution) को बरकरार रखा गया है और 'GDP योगदान' को एक क्षैतिज मानदंड (horizontal criterion) के रूप में पेश किया गया है।
UPSC context
GS-III (Economy) और समसामयिकी; नवीनतम राजकोषीय नीति बदलावों और प्रदर्शन-आधारित संघीय हस्तांतरण का परीक्षण करता है।
उर्ध्वाधर हस्तांतरण
केंद्र सरकार और सभी राज्य सरकारों के बीच सामूहिक रूप से केंद्रीय करों के "विभाज्य पूल" (divisible pool) का आवंटन। 16वें आयोग ने इसे 41% पर बरकरार रखा।
UPSC context
GS-III (बजटिंग); केंद्र से राज्यों को कुल संसाधन हस्तांतरण तंत्र के ज्ञान का परीक्षण करता है।
क्षैतिज हस्तांतरण
क्षेत्रीय समानता सुनिश्चित करने के लिए आय की दूरी, जनसंख्या और वन क्षेत्र जैसे मानदंडों का उपयोग करते हुए, व्यक्तिगत राज्यों के बीच राज्यों के सामूहिक कर हिस्से का सूत्र-आधारित वितरण।
UPSC context
GS-III (अर्थव्यवस्था); यह परीक्षण करता है कि सरकार क्षेत्रीय समानता और प्रदर्शन प्रोत्साहनों के बीच संतुलन कैसे बनाती है।
Fiscal Responsibility and Budget Management (FRBM) Act
2003 का एक अधिनियम जिसे राजकोषीय अनुशासन को संस्थागत बनाने, भारत के राजकोषीय घाटे को कम करने और नियम-आधारित व्यय तथा ऋण प्रबंधन के माध्यम से दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए तैयार किया गया है।
UPSC context
GS-III (अर्थव्यवस्था); घाटे के वित्तपोषण, ऋण स्थिरता और राजकोषीय सुदृढ़ीकरण पर आधारित प्रश्नों के लिए महत्वपूर्ण।
राजकोषीय संघवाद
केंद्र और क्षेत्रीय सरकारों के बीच वित्तीय शक्तियों और संसाधनों के बंटवारे की प्रणाली, जिसे भारत में मुख्य रूप से वित्त आयोग की सिफारिशों के माध्यम से प्रबंधित किया जाता है।
UPSC context
GS-II (संघवाद) और GS-III; भारत की वित्तीय प्रणाली के संरचनात्मक और परिचालन पहलुओं का परीक्षण करता है।
प्रारंभिक ट्रैप
16वें वित्त आयोग का लंबवत हस्तांतरण (vertical devolution) फॉर्मूला उपकर (cess) और अधिभार (surcharge) सहित सभी केंद्रीय राजस्व पर लागू होता है।
अनुच्छेद 270 के तहत, केंद्र द्वारा लगाए गए उपकर और अधिभार को विभाज्य पूल से पूरी तरह बाहर रखा गया है। राज्यों को केवल शुद्ध केंद्रीय करों में हिस्सा मिलता है।
संबंधित अवधारणाएँ
संविधान के तहत करों के विभाज्य पूल (Divisible Pool) में क्या शामिल है?
- सम्मिलित कर: अधिकांश केंद्रीय कर और शुल्क, जैसे कि Income Tax, Corporation Tax और CGST, केंद्र और राज्यों के बीच साझा किए जाते हैं।
- प्रमुख अपवर्जन: उपकर, अधिभार (अनुच्छेद 271), कर संग्रह की लागत, और केंद्र को आवंटित IGST घटकों को सख्ती से विभाज्य पूल (divisible pool) से बाहर रखा जाता है।
- अनुच्छेद 270: वित्त आयोग की सिफारिशों के आधार पर संघ और राज्यों के बीच इन शुद्ध कर प्राप्तियों के वितरण को नियंत्रित करता है।
अनुच्छेद 275 और अनुच्छेद 282 के अनुदानों में क्या अंतर है?
- अनुच्छेद 275 (सांविधिक): वित्त आयोग द्वारा अनुशंसित और आवश्यकता वाले राज्यों को भारत की संचित निधि पर भारित वैधानिक अनुदान (जैसे, राजस्व घाटा अनुदान)।
- अनुच्छेद 282 (विवेकाधीन): सार्वजनिक उद्देश्यों के लिए केंद्र या राज्यों द्वारा दिए गए विवेकाधीन अनुदान, जिनका पहले FC के दायरे से बाहर योजना आयोग द्वारा व्यापक रूप से उपयोग किया जाता था।
अंतर-विषय पैटर्न
परिसीमन और जनसांख्यिकीय भारांक
16वें वित्त आयोग द्वारा जनसंख्या मानदंडों के साथ जनसांख्यिकीय प्रदर्शन का संतुलन, आगामी 2026 लोकसभा परिसीमन फ्रीज की समाप्ति के संबंध में जारी उत्तर-दक्षिण बहस को महत्वपूर्ण रूप से प्रभावित करता है।
बढ़ते उपकर बनाम प्रभावी हस्तांतरण
जहाँ वर्टिकल डिवोल्यूशन लगभग 41% बना हुआ है, वहीं गैर-साझाकरण योग्य सेस और सरचार्ज पर केंद्र की बढ़ती निर्भरता प्रभावी विभाज्य पूल (divisible pool) को कम कर रही है, जिससे राजकोषीय संघवाद को लेकर राज्यों का विरोध शुरू हो गया है।

15वें और 16वें FC के क्षैतिज मानदंडों (horizontal criteria), विशेष रूप से जनसांख्यिकीय प्रदर्शन (demographic performance) के भारांक (weights) की तुलना करने वाले एक बहु-कथनीय प्रीलिम्स प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2025MainsGS2
Examine the evolving pattern of Centre-State financial relations in the context of planned development in India. How far have the recent reforms impacted the fiscal federalism in India?
- 2024MainsGS2
What changes has the Union Government recently introduced in the domain of Centre-State relations ? Suggest measures to be adopted to build the trust between the Centre and the States and for strengthening federalism.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2023PrelimsGS1
Consider the following: 1. Demographic performance 2. Forest and ecology 3. Governance reforms 4. Stable government 5. Tax and fiscal efforts For the horizontal tax devolution, the Fifteenth Finance Commission used how many of the above as criteria other than population area and income distance?
- 2025PrelimsGS1
Which of the following statements with regard to recommendations of the 15th Finance Commission of India are correct? I. It has recommended grants of ₹ 4,800 crores from the year 2022-23 to the year 2025-26 for incentivizing States to enhance educational outcomes. II. 45% of the net proceeds of Union taxes are to be shared with States. III. ₹ 45,000 crores are to be kept as performance-based incentive for all States for carrying out agricultural reforms. IV. It reintroduced tax effort criteria to reward fiscal performance. Select the correct answer using the code given below.
