KIIFB ऑडिट अनिवार्य पर CAG के मामले में केरल उच्च न्यायालय का निर्णय
स्रोत:द हिंदू ↗
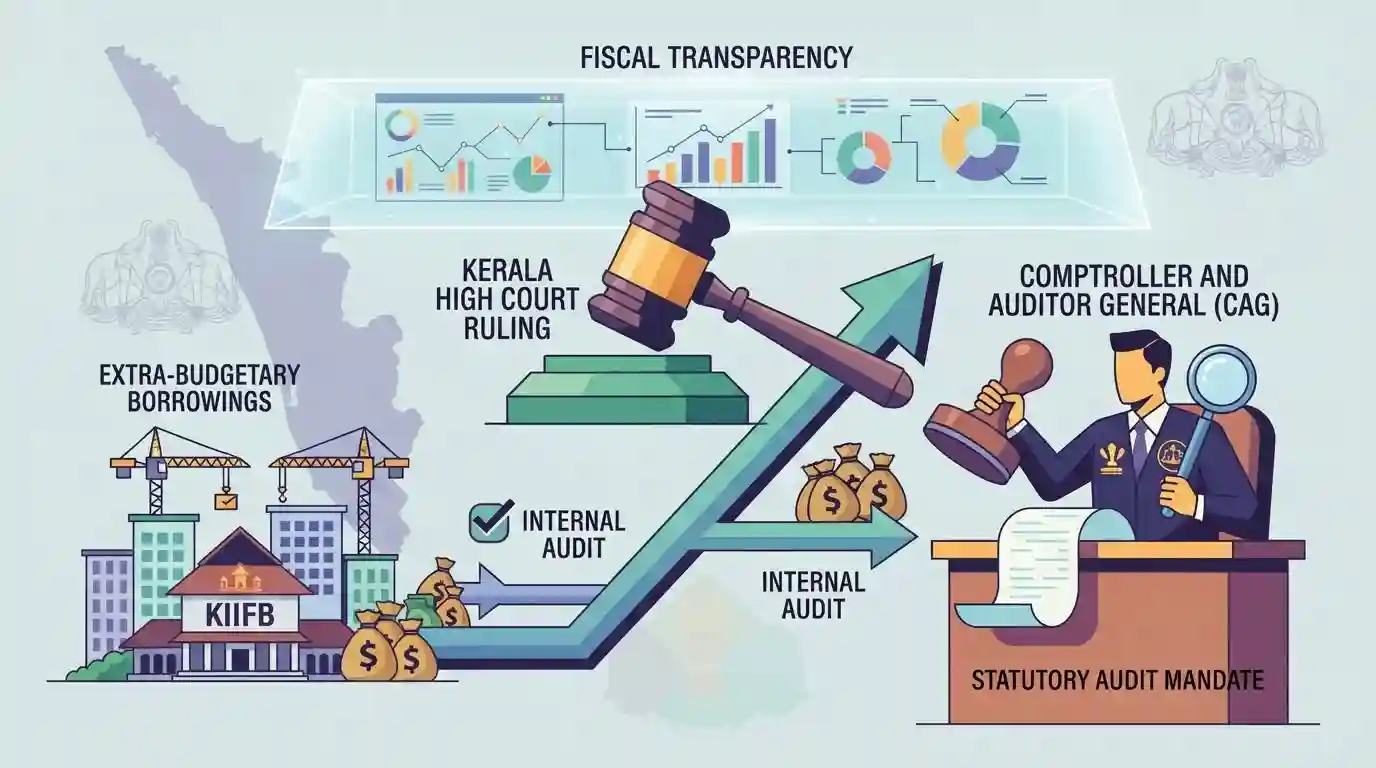
क्यों मायने रखता है
यह फैसला सार्वजनिक वित्तीय जवाबदेही, CAG की संवैधानिक भूमिका और राज्यों द्वारा बजट-बाह्य उधार (extra-budgetary borrowings) की वैधता पर होने वाली चर्चा को सीधे तौर पर प्रभावित करता है, जिससे यह भारतीय संघवाद और वित्तीय प्रशासन को समझने के लिए अत्यंत महत्वपूर्ण हो जाता है।
सारांश
केरल उच्च न्यायालय ने एक निर्णय देते हुए यह व्यवस्था दी कि केरल इन्फ्रास्ट्रक्चर इन्वेस्टमेंट फंड बोर्ड (KIIFB) के खातों का लेखा-परीक्षण (ऑडिट) भारत के नियंत्रक एवं महालेखा परीक्षक (CAG) द्वारा किया जाना चाहिए था। यह निर्णय राजकोषीय पारदर्शिता, सांविधिक लेखा-परीक्षण अधिदेशों और राज्य सरकारों द्वारा बजटेतर उधारों के विनियमन से जुड़े प्रमुख मुद्दों को रेखांकित करता है।
मुख्य बिंदु
- केरल उच्च न्यायालय ने यह निर्णय दिया कि केरल इन्फ्रास्ट्रक्चर इन्वेस्टमेंट फंड बोर्ड (KIIFB) के खातों का ऑडिट भारत के नियंत्रक और महालेखा परीक्षक (CAG) द्वारा किया जाना चाहिए था।
- यह फैसला राज्य समर्थित सांविधिक निकायों में बजतेतर उधार (extra-budgetary borrowings) और वित्तीय पारदर्शिता से संबंधित चिंताओं का समाधान करता है।
- यह सार्वजनिक वित्तीय जवाबदेही सुनिश्चित करने और राज्य के फंड के उपयोग की छानबीन करने में CAG के विस्तृत अधिदेश को पुष्ट करता है।
महत्वपूर्ण शब्द
भारत के नियंत्रक-महालेखापरीक्षक (CAG)

भारतीय संविधान के अनुच्छेद 148 के तहत एक स्वतंत्र संवैधानिक प्राधिकरण जो केंद्र और राज्य सरकारों की सभी प्राप्तियों और खर्चों के लेखापरीक्षण (ऑडिट) के लिए जिम्मेदार है।
UPSC context
UPSC प्रारंभिक/मुख्य परीक्षा (GS पेपर II): भारत में संवैधानिक निकायों, वित्तीय जवाबदेही और सार्वजनिक व्यय लेखा परीक्षा की समझ का परीक्षण करता है।
Kerala Infrastructure Investment Fund Board (KIIFB)
केरल में बुनियादी ढांचे के विकास के लिए राज्य-गारंटीशुदा ऋणों और बॉन्डों का उपयोग करके बजट से इतर (ऑफ-बजट) संसाधन जुटाने के लिए स्थापित एक सांविधिक निकाय।
UPSC context
UPSC मेंस (GS पेपर II और III): राजकोषीय संघवाद, ऑफ-बजट उधार (off-budget borrowings), राज्य के वित्त और वित्तीय पारदर्शिता से संबंधित विषयों के लिए महत्वपूर्ण।
ऑफ़-बजट बॉरोइंग्स
राज्य सरकार के निकायों द्वारा उठाई जाने वाली वे वित्तीय देनदारियाँ जिन्हें औपचारिक राज्य बजट से बाहर रखा जाता है, जो सार्वजनिक ऋण सीमा और राजकोषीय पारदर्शिता को प्रभावित करती हैं।
UPSC context
UPSC मेन्स (GS पेपर III - भारतीय अर्थव्यवस्था और राजकोषीय नीति): यह राजकोषीय अनुशासन, FRBM मानदंडों और सार्वजनिक ऋण प्रबंधन के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
CAG के पास किसी भी राज्य विधानसभा द्वारा बनाए गए प्रत्येक सार्वजनिक क्षेत्र के उपक्रम और सांविधिक बोर्ड का बिना किसी अपवाद के ऑडिट करने का संवैधानिक अधिकार क्षेत्र स्वतः ही होता है।
अभ्यर्थियों को अक्सर यह मान लेते हैं कि कैग (CAG) के पास बिना किसी वैधानिक प्राधिकरण या विशिष्ट राज्य विधायी प्रावधान के सभी राज्य-समर्थित सांविधिक निकायों का ऑडिट करने का स्वचालित अधिकार है, जबकि अनुच्छेद 149 और DPC अधिनियम इसके सटीक अधिकार क्षेत्र को नियंत्रित करते हैं।
संबंधित अवधारणाएँ
भारत के नियंत्रक-महालेखापरीक्षक (CAG) को नियंत्रित करने वाले संवैधानिक प्रावधान और वैधानिक शक्तियां क्या हैं?
- संवैधानिक आधार: अनुच्छेद 149 संसद को संघ और राज्यों के खातों के संबंध میں सीएजी (CAG) के कर्तव्यों और शक्तियों को निर्धारित करने का अधिकार देता है।
- सांविधिक अधिनियम: CAG के कर्तव्य मुख्य रूप से CAG (कर्तव्य, शक्तियाँ और सेवा की शर्तें) अधिनियम, 1971 के तहत विस्तृत किए गए हैं।
- ऑडिट का दायरा: CAG भारत की संचित निधि, प्रत्येक राज्य और विधान सभा वाले केंद्र शासित प्रदेशों की प्राप्तियों और व्यय का लेखा-परीक्षण करता है।
- रिपोर्टिंग तंत्र: राज्य के लेखाओं से संबंधित CAG की रिपोर्ट राज्यपाल को सौंपी जाती है, जो उन्हें राज्य विधायिका के पटल पर रखवाते हैं।
अंतर-विषय पैटर्न
राजकोषीय संघवाद और ऑफ-बजट उधार
राज्यों द्वारा बजट-बाह्य उधार (एक्स्ट्रा-बजट्री बॉरोइंग्स), राजकोषीय संघवाद, FRBM अधिनियम के अनुपालन और भारत के नियंत्रक-महालेखापरीक्षक (CAG) की संवैधानिक निगरानी शक्तियों की सीमाओं की परीक्षा लेते हैं।
वैधानिक स्वायत्तता बनाम संवैधानिक लेखा परीक्षा अधिदेश
राज्य-समर्थित स्पेशल पर्पस व्हीकल और केंद्रीय लेखा परीक्षा निकायों के बीच विवाद सहयोगात्मक संघवाद और वैधानिक जवाबदेही में तनाव को उजागर करते हैं।

अनुच्छेद 149 के तहत CAG का अधिकार क्षेत्र और राज्य के बजट से बाहर के उधार (ऑफ-बजट बॉरोइंग) को प्रीलिम्स में कथन-आधारित प्रश्नों के माध्यम से परोक्षे जाने की संभावना है।
संबद्ध PYQ · 3
संबद्ध PYQ · 3
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2016MainsGS2
Exercise of CAG's powers in relation to the accounts of the Union and the States is derived from Article 149 of the Indian Constitution. Discuss whether audit of the Government's policy implementation could amount to overstepping its own (CAG) jurisdiction.
