केरल सरकार राज्य के वित्त और ऋण पर श्वेत पत्र प्रकाशित करेगी
स्रोत:द हिंदू ↗
क्यों मायने रखता है
यह मुद्दा भारत में उप-राष्ट्रीय (राज्य) वित्त में निरंतर संरचनात्मक चुनौतियों को रेखांकित करता है। यह जांचना कि राज्य बजट बाह्य उधारी (off-budget borrowings) के लिए KIIFB जैसे Special Purpose Vehicles (SPVs) का उपयोग कैसे करते हैं, FRBM Act की खामियों और देश की व्यापक-राजकोषीय स्थिरता (macro-fiscal stability) को समझने के लिए महत्वपूर्ण है। यह CAG जैसे संवैधानिक निकायों की निगरानी भूमिका को भी केंद्र में लाता है।
सारांश
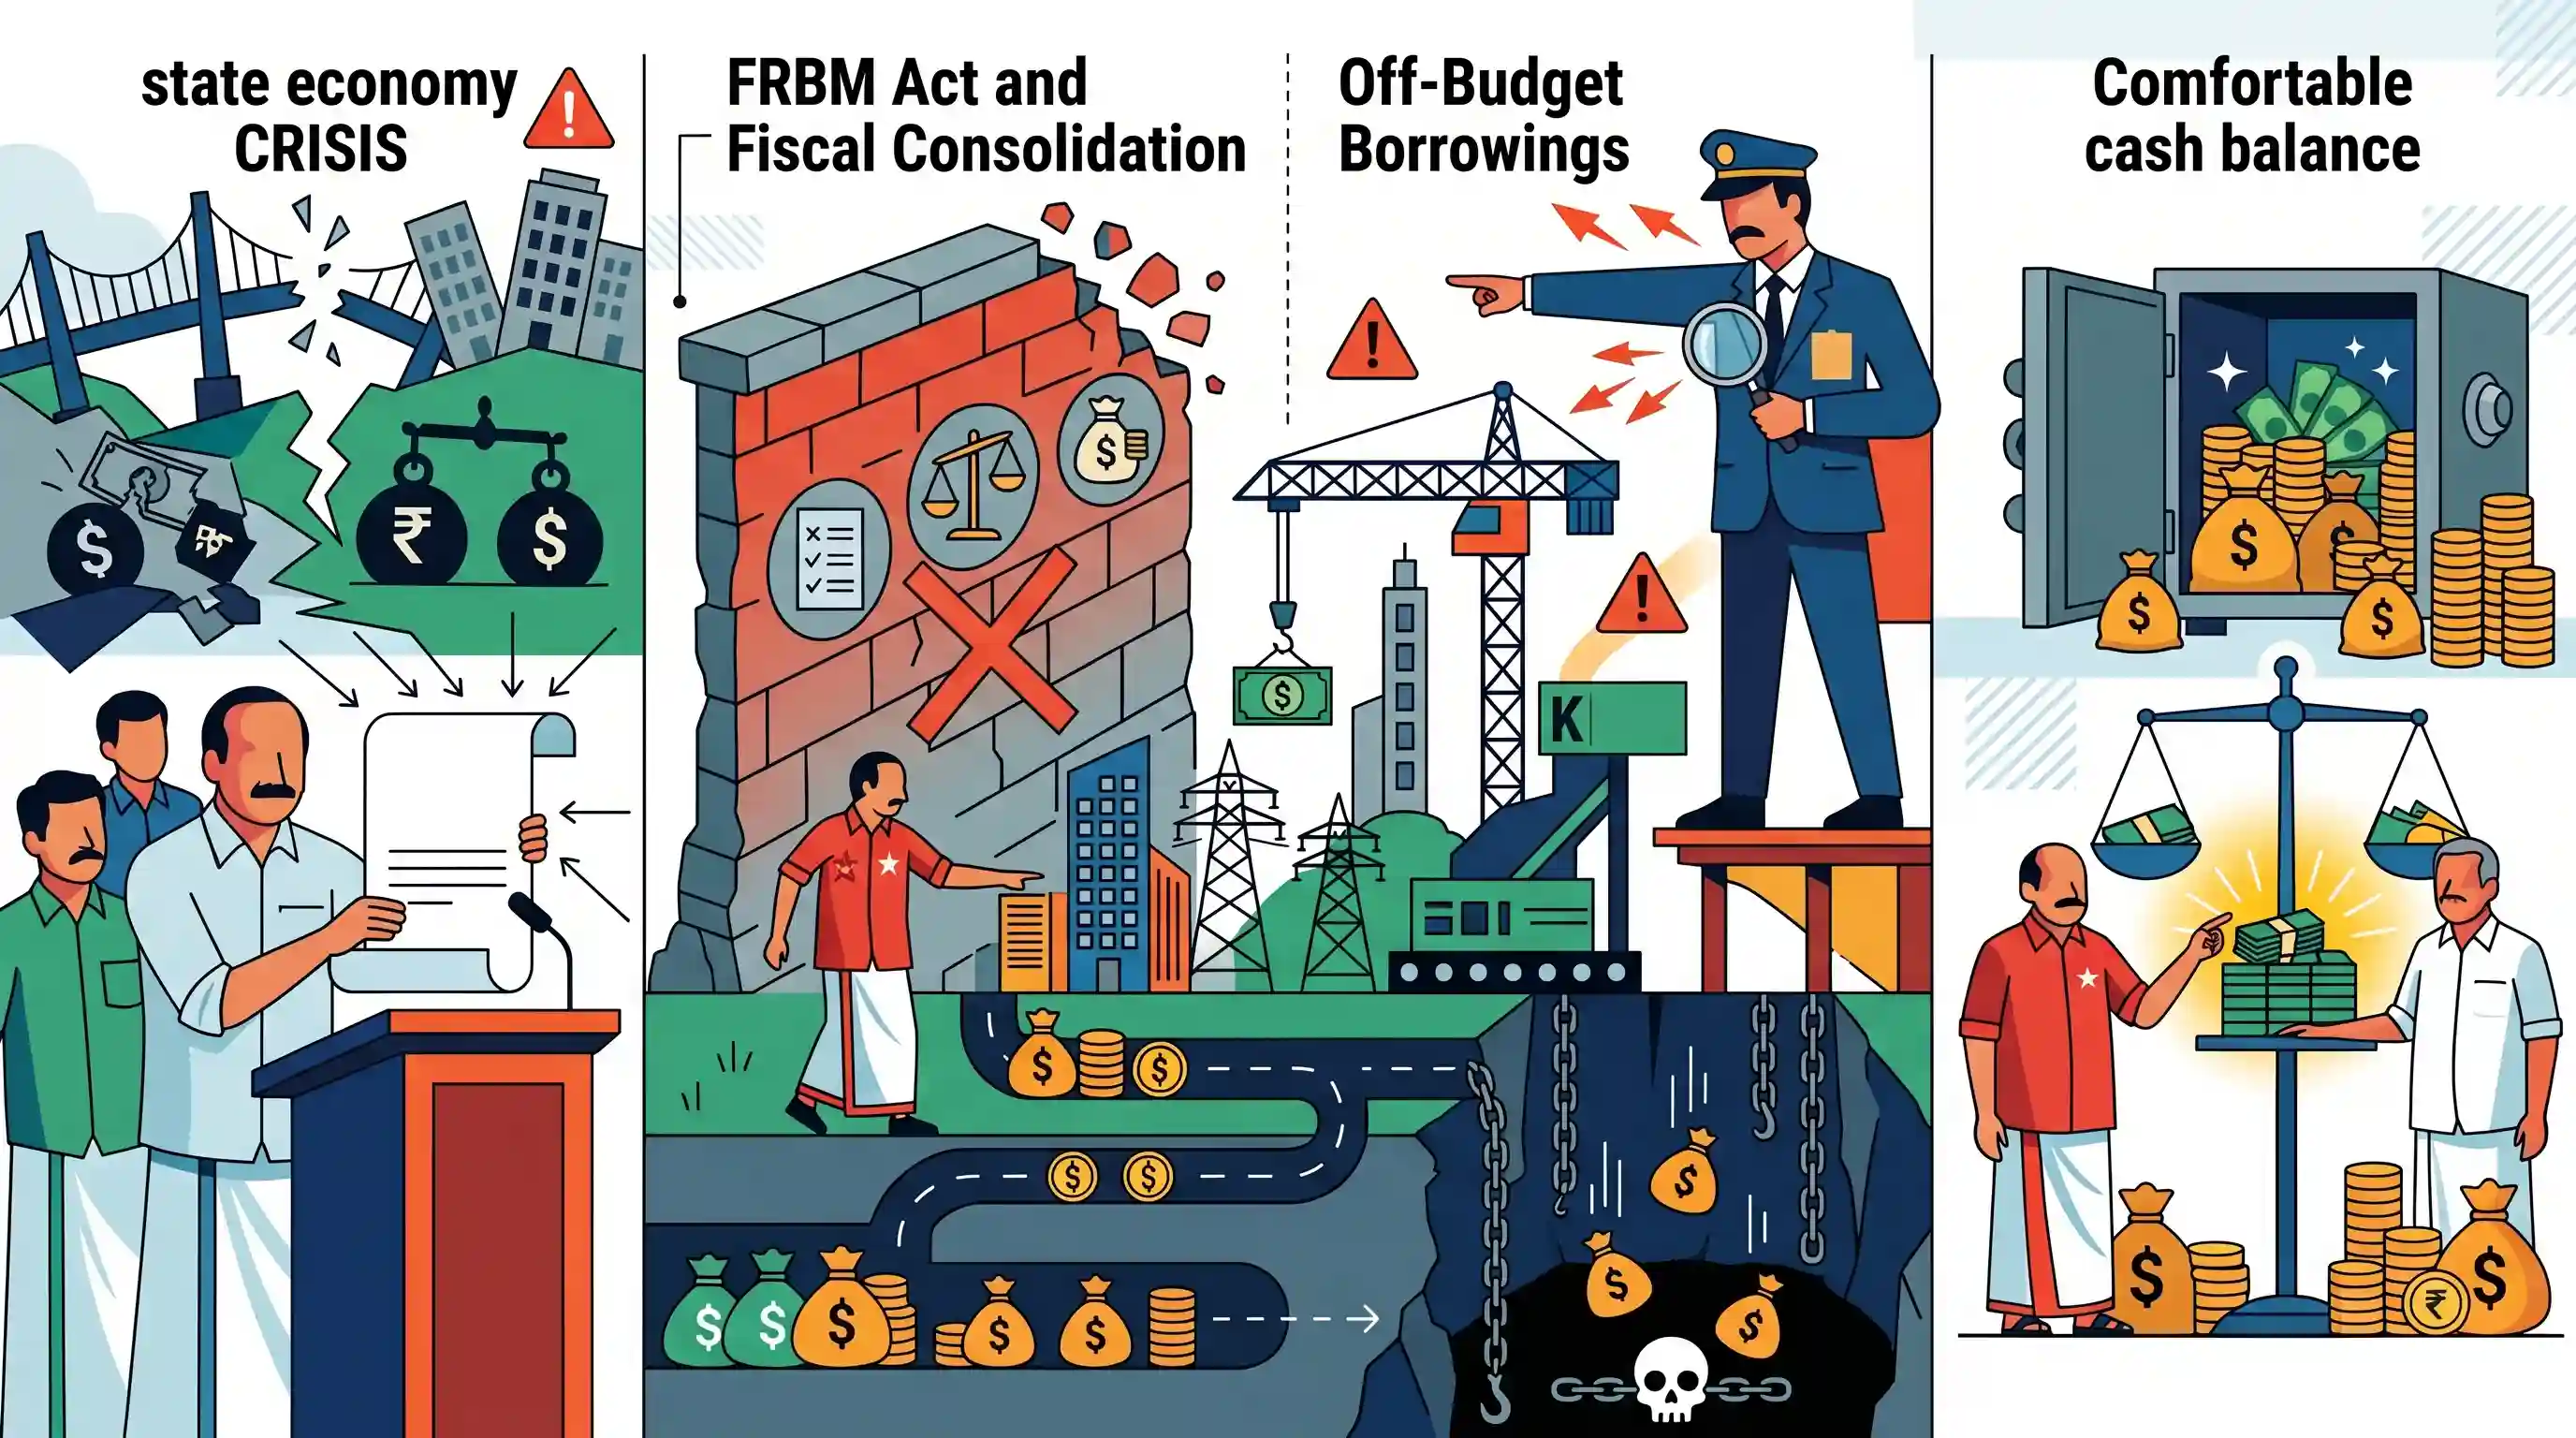
मुख्यमंत्री वी.डी. सतीशन के नेतृत्व वाली केरल की नवनिर्वाचित यूनाइटेड डेमोक्रेटिक फ्रंट (UDF) सरकार ने राज्य की आर्थिक चुनौतियों की वास्तविक गहराई को उजागर करने के लिए राज्य की वित्तीय स्थिति पर एक श्वेत पत्र (White Paper) प्रकाशित करने की घोषणा की है। सरकार ने पिछली लेफ्ट डेमोक्रेटिक फ्रंट (LDF) सरकार की आलोचना की कि उसने कथित तौर पर राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम की अनदेखी कर राज्य को गंभीर ऋण संकट में धकेल दिया है। विशेष रूप से, UDF ने बजट से इतर उधारी (off-budget borrowings) के लिए केरल इंफ्रास्ट्रक्चर इन्वेस्टमेंट फंड बोर्ड (KIIFB) के विवादास्पद उपयोग पर प्रकाश डाला—एक ऐसी प्रक्रिया जिसकी भारत के नियंत्रक और महालेखा परीक्षक (CAG) ने भी राज्य को ऋण जाल (debt trap) में फँसाने के जोखिम के रूप में आलोचना की है। इसके विपरीत, निवर्तमान LDF सरकार ने अपने राजकोषीय ट्रैक रिकॉर्ड का बचाव करते हुए दावा किया कि उन्होंने ₹6,000 करोड़ के पर्याप्त नकद शेष के साथ खजाना सौंपा है।
मुख्य बिंदु
- केरल की नवगठित UDF सरकार राज्य की वित्तीय स्थिति की वास्तविक स्थिति पर एक श्वेत पत्र (White Paper) प्रकाशित करने की योजना बना रही है।
- UDF का आरोप है कि पिछली LDF सरकार ने KIIFB के माध्यम से ऑफ-बजट उधारी (off-budget borrowings) का सहारा लेकर और FRBM Act को दरकिनार करते हुए राज्य के कर्ज की स्थिति को गंभीर रूप से बढ़ा दिया है।
- नियंत्रक एवं महालेखा परीक्षक (CAG) ने पूर्व में राज्य के लिए कर्ज के जाल (debt trap) का जोखिम पैदा करने के कारण KIIFB की बजट-बाह्य उधारी (off-budget borrowings) की आलोचना की है।
- पिछली सरकार का बचाव करते हुए, पूर्व वित्त मंत्री के.एन. बालगोपाल ने कहा कि खजाने में ₹6,000 करोड़ का नकद शेष बचा था, और उन्होंने 'खाली खजाने' के दावों का खंडन किया।
महत्वपूर्ण शब्द
राजकोषीय उत्तरदायित्व और बजट प्रबंधन (FRBM) अधिनियम

2003 का एक कानून जो दीर्घकालिक व्यापक आर्थिक स्थिरता सुनिश्चित करने के लिए राजकोषीय घाटे और सार्वजनिक ऋण को कम करने हेतु अनिवार्य लक्ष्य निर्धारित करके राजकोषीय अनुशासन को संस्थागत बनाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। राजकोषीय समेकन, घाटा प्रबंधन और एन.के. सिंह समिति की सिफारिशों पर प्रश्नों के लिए महत्वपूर्ण।
ऑफ-बजट उधारी
सरकार द्वारा नियंत्रित संस्थाओं या SPVs द्वारा जुटाए गए ऋण जिन्हें औपचारिक बजट घाटे में शामिल नहीं किया जाता है, जिससे प्रभावी रूप से राजकोषीय सीमा (fiscal ceiling limits) के मानदंडों को दरकिनार किया जाता है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। राजकोषीय पारदर्शिता, बजट की सत्यनिष्ठा और अनुच्छेद 293 की ऋण सीमाओं से संबंधित विषयों के लिए महत्वपूर्ण।
नियंत्रक और महालेखा परीक्षक (CAG)
अनुच्छेद 148 के तहत एक संवैधानिक प्राधिकरण जिसे वित्तीय जवाबदेही और पारदर्शिता सुनिश्चित करने के लिए सभी सरकारी प्राप्तियों और व्यय की लेखापरीक्षा (audit) करने का अधिकार प्राप्त है।
UPSC context
GS पेपर II (राजव्यवस्था)। संवैधानिक पर्यवेक्षण, ऑडिट भूमिकाओं और विधायिका के प्रति कार्यपालिका की जवाबदेही के ज्ञान का परीक्षण करता है।
केरल इन्फ्रास्ट्रक्चर इन्वेस्टमेंट फंड बोर्ड (KIIFB)
केरल का एक सांविधिक निकाय जिसका उपयोग बाजार ऋण के माध्यम से बुनियादी ढांचा निधि जुटाने के लिए किया जाता है, जो हाल ही में राज्य की महत्वपूर्ण ऑफ-बजट देनदारियां उत्पन्न करने के कारण जांच के दायरे में रहा है।
UPSC context
GS पेपर III (अर्थव्यवस्था)। राज्य-स्तरीय बुनियादी ढांचा वित्तपोषण, बजट-बाह्य ऋण (off-budget debt) और राजकोषीय संघवाद के तनावों के लिए एक केस स्टडी।
श्वेत पत्र
एक आधिकारिक सरकारी रिपोर्ट या नीतिगत दस्तावेज़ जो जनता और विधायिका को किसी विशिष्ट मुद्दे या 'वास्तविक' वित्तीय स्थिति के बारे में सूचित करने के लिए जारी किया जाता है।
UPSC context
GS पेपर II (शासन)। प्रशासनिक पारदर्शिता, सार्वजनिक प्रकटीकरण और साक्ष्य-आधारित नीति निर्माण से संबंधित है।
प्रारंभिक ट्रैप
राज्य के SPVs द्वारा बजट से इतर ली गई उधारी (Off-budget borrowings), अनुच्छेद 293(3) के तहत केंद्र की ऋण सीमाओं से मुक्त है।
केंद्र अब स्पष्ट रूप से ऑफ-बजट उधारी (यदि इसका भुगतान राज्य के बजट से किया जाता है) को राज्य की शुद्ध ऋण सीमा (Net Borrowing Ceiling) में शामिल करता है, जिससे ये केंद्र की सहमति के अधीन हो जाती हैं।
संबंधित अवधारणाएँ
संविधान राज्यों की उधारी को कैसे विनियमित करता है?
- अनुच्छेद 293(3): यदि भारत सरकार का कोई ऋण बकाया है, तो कोई भी राज्य केंद्र की सहमति के बिना कोई नया ऋण नहीं ले सकता है।
- निवल ऋण सीमा: केंद्र राज्यों के लिए ऋण लेने की सीमा निर्धारित करता है, जिसमें अब उन ऑफ-बजट उधारियों (off-budget borrowings) को भी सख्ती से शामिल किया जाता है जिनका भुगतान सीधे राज्य की संचित निधि (consolidated fund) से किया जाता है।
राज्य ऋण के संबंध में CAG की ऑडिट का दायरा क्या है?
- औचित्य लेखापरीक्षा: केवल वैधता से परे, CAG सार्वजनिक व्यय के औचित्य और मितव्ययिता की जांच करता है, जो इसे सरकारों को आसन्न 'ऋण जाल' (debt traps) के प्रति आगाह करने के लिए अधिकृत करता है।
- SPV ऑडिट: CAG पूर्ण राजकोषीय पारदर्शिता सुनिश्चित करने और छिपी हुई संप्रभु देनदारियों (sovereign liabilities) को उजागर करने के लिए बजटेतर संसाधनों (Extra Budgetary Resources) और राज्य द्वारा निर्मित स्पेशल पर्पस व्हीकल्स (SPVs) का ऑडिट करता है।
अंतर-विषय पैटर्न
राजकोषीय संघवाद बनाम अनुच्छेद 293
उधार संबंधी प्रतिबंधों के बारे में राज्यों की शिकायतें व्यापक केंद्र-राज्य वित्तीय संबंधों से जुड़ी हैं, जिन्हें अक्सर राज्यों द्वारा केंद्र की Net Borrowing Ceilings के खिलाफ सुप्रीम कोर्ट का रुख करने के माध्यम से रेखांकित किया जाता है।
FRBM अधिनियम और राजकोषीय भ्रम
बजट-बाह्य उधारी (Off-budget borrowings) एक 'राजकोषीय भ्रम' पैदा करती है जहाँ वैधानिक FRBM घाटे के लक्ष्य कागजों पर तो पूरे हो जाते हैं, लेकिन सरकार समर्थित SPVs के माध्यम से वास्तविक सार्वजनिक ऋण देनदारी लगातार बढ़ती रहती है।

2026 की प्रारंभिक परीक्षा (Prelims) में अनुच्छेद 293(3) के ऋण सहमति तंत्र (borrowing consent mechanisms) को ऑफ-बजट उधारी (off-budget borrowings) और FRBM अनुपालन (compliance) से जोड़ने वाले प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2013MainsGS3
What were the reasons for the introduction of Fiscal Responsibility and Budget Management (FRBM) Act, 2003 ? Discuss critically its salient features and their effectiveness.
- 2025MainsGS3
Explain how the Fiscal Health Index (FHI) can be used as a tool for assessing the fiscal performance of states in India. In what way would it encourage the states to adopt prudent and sustainable fiscal policies?
- 2018MainsGS2
“The Comptroller and Auditor General (CAG) has a very vital role to play.” Explain how this is reflected in the method and terms of his appointment as well as the range of powers he can exercise.
- 2024MainsGS2
“The duty of the Comptroller and Auditor General is not merely to ensure the legality of expenditure but also its propriety.” Comment.
