केरल उच्च न्यायालय ने सबरीमाला मंदिर की मूल्यवान वस्तुओं के मूल्यांकन का आदेश दिया
स्रोत:द हिंदू ↗
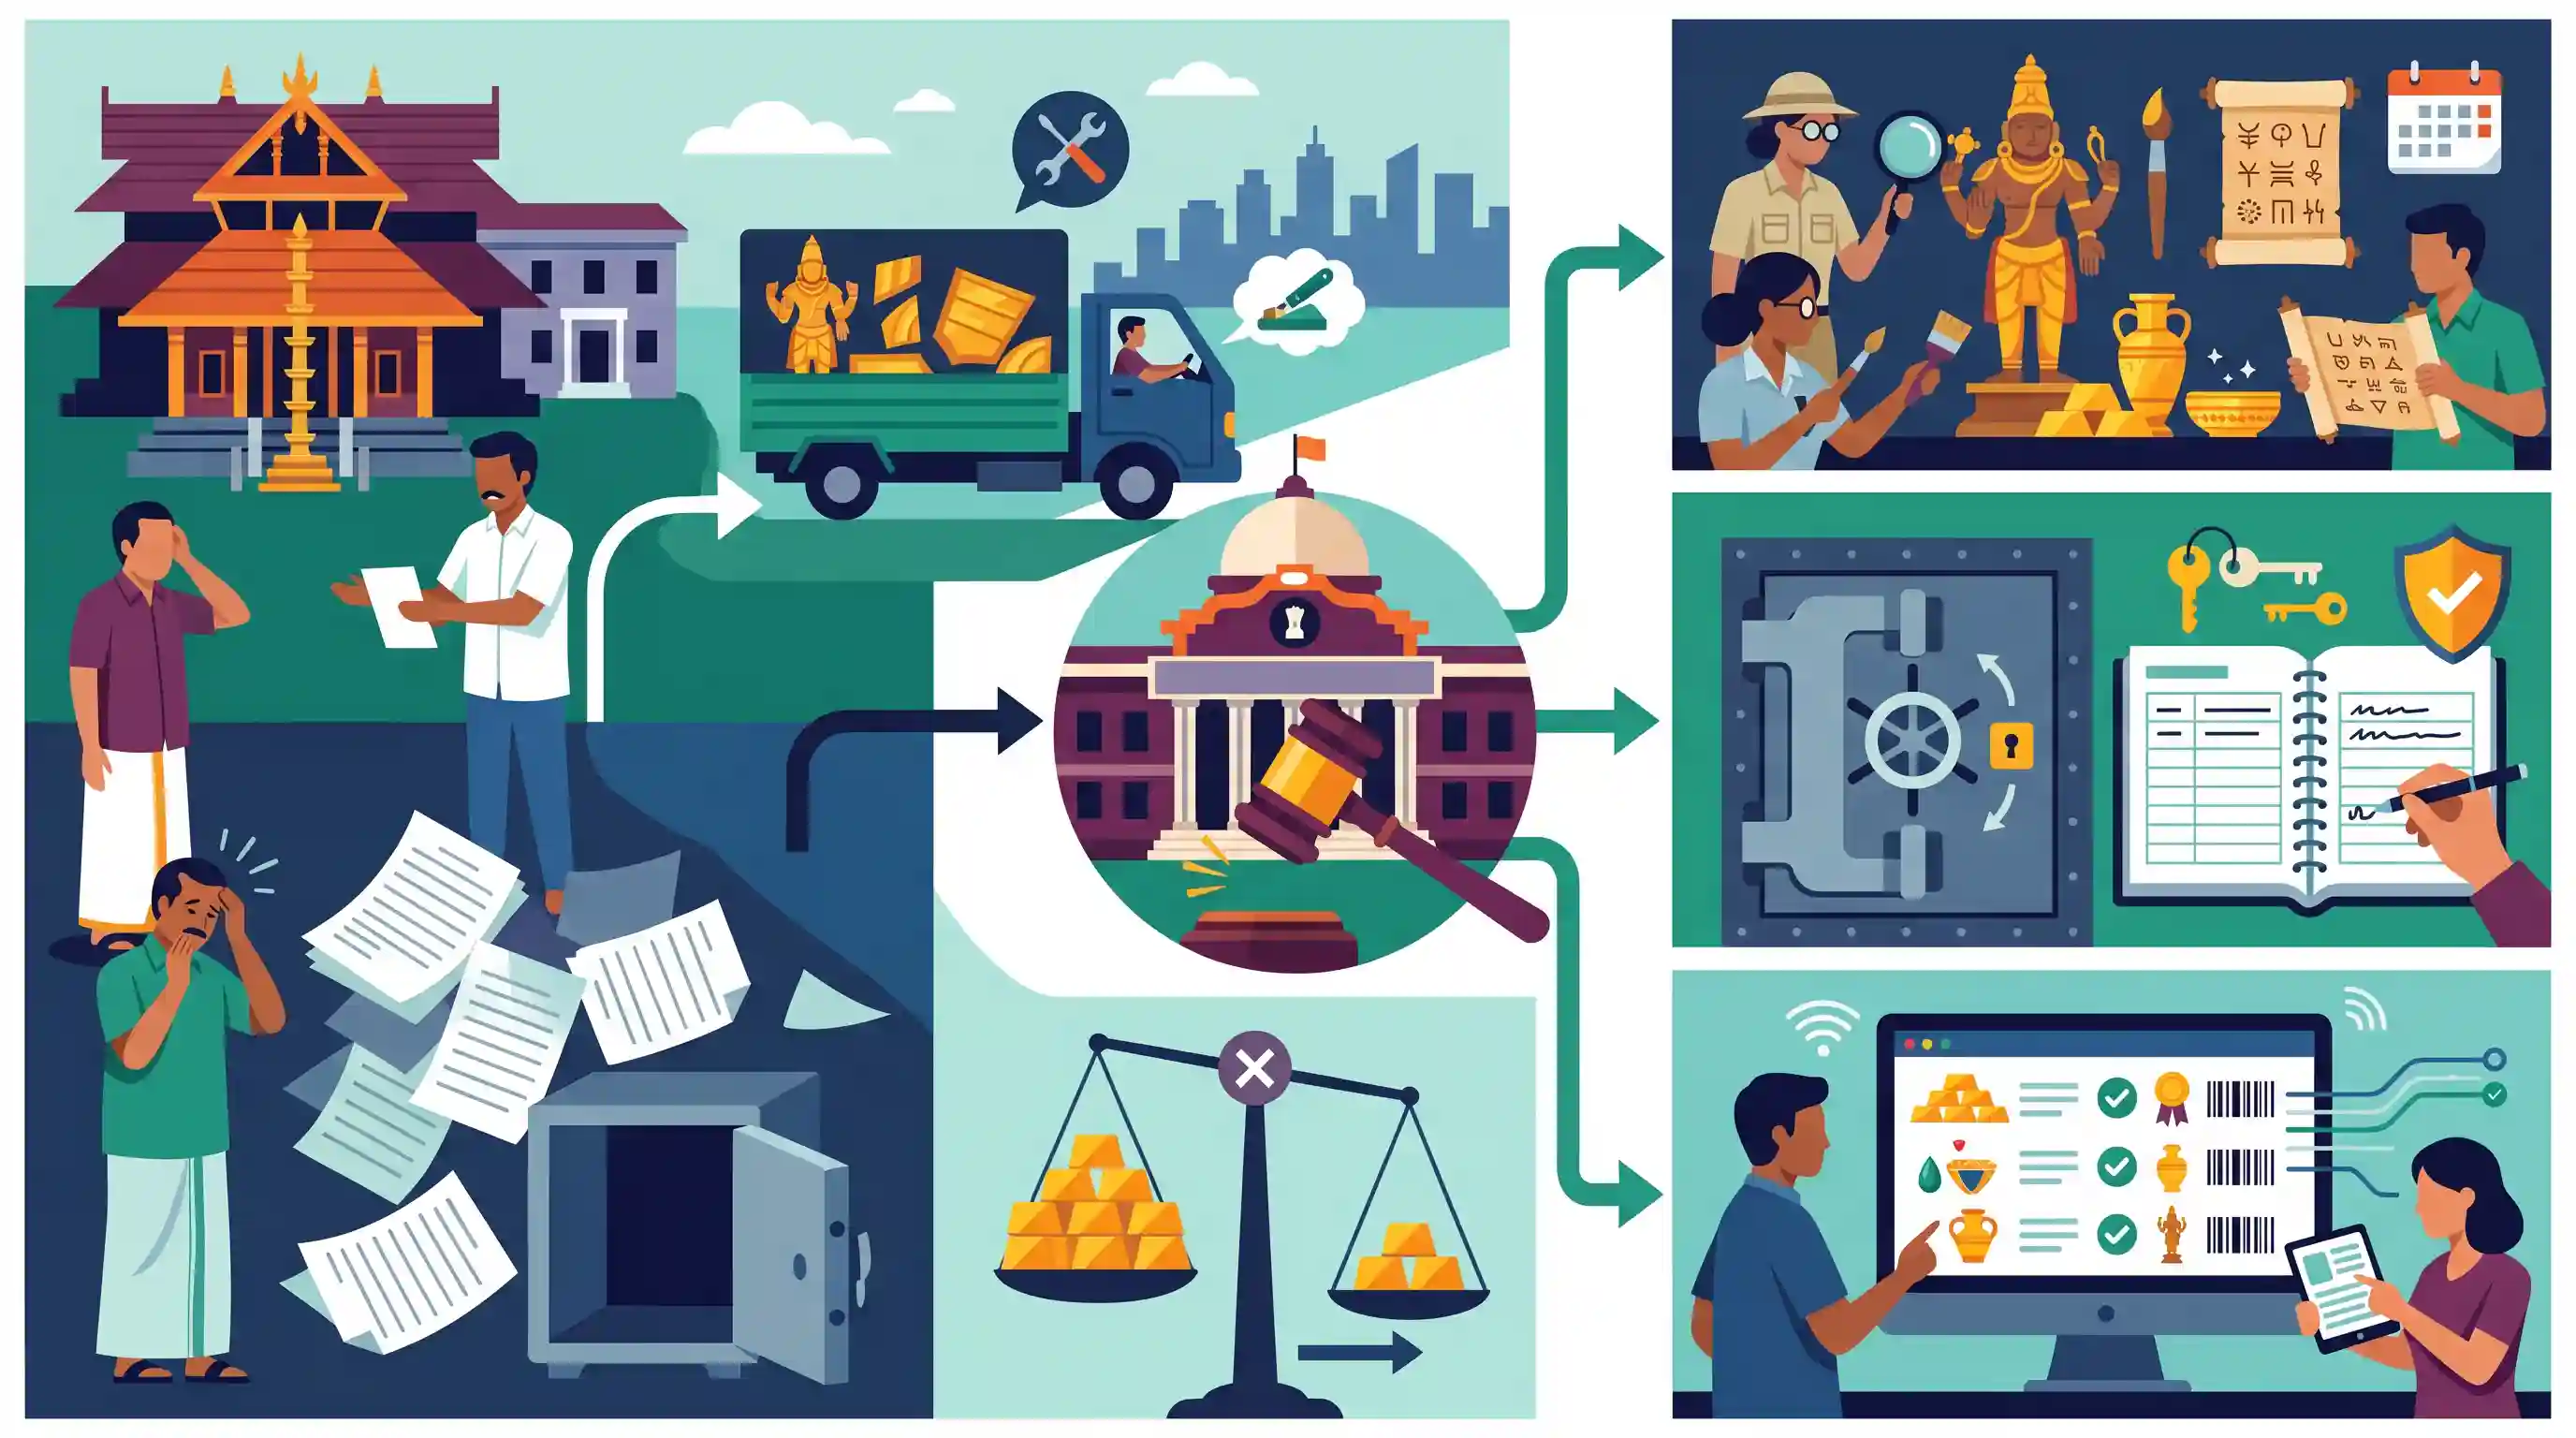
क्यों मायने रखता है
राज्य-नियंत्रित धार्मिक बोर्डों में बार-बार आने वाली प्रशासनिक चुनौतियों, पारदर्शिता सुनिश्चित करने में न्यायपालिका की भूमिका और आधुनिक कैटलॉगिंग विधियों के माध्यम से भारत की सांस्कृतिक एवं कलात्मक विरासत को संरक्षित करने की महत्वपूर्ण आवश्यकता को रेखांकित करता है।
सारांश
केरल उच्च न्यायालय ने त्रावणकोर देवस्वोम बोर्ड द्वारा उचित रजिस्टर बनाए रखने में विफलता के कारण सबरीमाला मंदिर की मूल्यवान वस्तुओं की व्यापक सूची तैयार करने और विशेषज्ञ मूल्यांकन का निर्देश दिया है। यह विवाद द्वारपालक मूर्तियों के सोने की परत चढ़े तांबे के आवरणों को मरम्मत के लिए कथित तौर पर अनधिकृत रूप से चेन्नई ले जाने और बाद में उनके दर्ज वजन में विसंगति पाए जाने से उत्पन्न हुआ है। इसके जवाब में, अदालत ने वस्तुओं की प्राचीनता और कलात्मक मूल्य निर्धारित करने के लिए पुरातात्विक और ऐतिहासिक विशेषज्ञों द्वारा मूल्यांकन अनिवार्य किया है। इसके अलावा, अदालत ने भविष्य की पारदर्शिता सुनिश्चित करने के लिए 'निलावरा' (स्ट्रॉन्गरूम) रजिस्टर बनाने और सभी मूल्यवान वस्तुओं की एक पूर्ण डिजिटल इन्वेंट्री तैयार करने का आदेश दिया है।
मुख्य बिंदु
- केरल उच्च न्यायालय ने सबरीमाला मंदिर की मूल्यवान वस्तुओं की व्यापक सूची तैयार करने और उनका विशेषज्ञ मूल्यांकन करने का निर्देश दिया है।
- यह निर्देश उन रिपोर्टों के बाद जारी किया गया था जिनमें कहा गया था कि त्रावणकोर देवस्वम बोर्ड (TDB) उचित संपत्ति रजिस्टर बनाए रखने में विफल रहा।
- यह मामला द्वारपालक मूर्तियों के सोने की परत चढ़े तांबे के आवरणों को मरम्मत के लिए अनधिकृत रूप से चेन्नई स्थानांतरित करने और उनके वजन में कथित विसंगति पर केंद्रित है।
- न्यायालय ने निर्देश दिया है कि पुरातात्विक और ऐतिहासिक विशेषज्ञ आवरणों की प्राचीनता और कलात्मक मूल्य का आकलन करें।
- जवाबदेही सुनिश्चित करने के लिए एक 'निलवरा' (स्ट्रॉन्गरूम) रजिस्टर स्थापित किया जाना चाहिए, और मंदिर की सभी मूल्यवान वस्तुओं की एक डिजिटल इन्वेंट्री तैयार की जानी चाहिए।
महत्वपूर्ण शब्द
त्रावणकोर देवस्वोम बोर्ड (TDB)

त्रावणकोर-कोचीन हिंदू धार्मिक संस्थान अधिनियम, 1950 के तहत स्थापित एक स्वायत्त वैधानिक निकाय। यह दक्षिणी केरल में सबरीमाला मंदिर सहित 1,200 से अधिक मंदिरों का प्रबंधन करता है।
UPSC context
जीएस पेपर II: सांविधिक निकाय; जीएस पेपर I: मंदिर प्रशासन। राज्य-प्रबंधित धार्मिक बंदोबस्त (Religious Endowments) के ज्ञान का परीक्षण।
द्वारपालक
द्वार या दरवाजे के रक्षक, जिन्हें आमतौर पर योद्धाओं या अर्ध-दिव्य प्राणियों के रूप में चित्रित किया जाता है, जो बुराई को दूर रखने के लिए मंदिर के गर्भगृह (garbhagriha) के प्रवेश द्वार के दोनों ओर स्थित होते हैं।
UPSC context
GS पेपर I: भारतीय विरासत और संस्कृति। द्रविड़ और नागर मंदिर वास्तुकला के तत्वों की समझ का परीक्षण करता है।
निलवरा
केरल में किसी मंदिर के उस भूमिगत स्ट्रॉन्गरूम या सुरक्षित तहखाने के लिए एक क्षेत्रीय शब्द, जिसका उपयोग बहुमूल्य आभूषणों, सोने और मंदिर की अन्य कीमती वस्तुओं को सुरक्षित रखने के लिए किया जाता है।
UPSC context
GS पेपर I एवं II: सांस्कृतिक विरासत/गवर्नेंस। मंदिर परिसंपत्ति प्रबंधन और धार्मिक संस्थानों में पारदर्शिता के लिए प्रासंगिक।
अनुच्छेद 25(2)
एक संवैधानिक प्रावधान जो राज्य को धार्मिक प्रथाओं से जुड़ी आर्थिक, वित्तीय, राजनीतिक या अन्य धर्मनिरपेक्ष गतिविधियों को विनियमित या प्रतिबंधित करने की शक्ति प्रदान करता है।
UPSC context
GS पेपर II: भारतीय संविधान। धार्मिक मामलों में राज्य के हस्तक्षेप और धर्मनिरपेक्षता पर बहस के लिए मौलिक।
सार्वजनिक न्यास का सिद्धांत (Public Trust Doctrine)
एक विधिक सिद्धांत जो यह स्थापित करता है कि कुछ संसाधनों को सार्वजनिक उपयोग के लिए संरक्षित किया जाता है, और राज्य जनता/श्रद्धालुओं की ओर से इन संपत्तियों के प्रबंधन के लिए एक न्यासी (trustee) के रूप में कार्य करता है।
UPSC context
GS पेपर II: न्यायपालिका एवं शासन। सार्वजनिक धार्मिक बंदोबस्तों के प्रबंधन में जवाबदेही सुनिश्चित करने के लिए अदालतों द्वारा लागू किया गया।
प्रारंभिक ट्रैप
अनुच्छेद 26 के तहत धार्मिक संप्रदायों को न्यायिक हस्तक्षेप के बिना चल और अचल संपत्ति का प्रबंधन करने की पूर्ण उन्मुक्ति प्राप्त है।
अनुच्छेद 26(d) संपत्ति प्रशासन के अधिकार कड़ाई से "कानून के अनुसार" प्रदान करता है। अनुच्छेद 25(2)(a) स्पष्ट रूप से आर्थिक, वित्तीय और धर्मनिरपेक्ष गतिविधियों के राज्य विनियमन की अनुमति देता है।
संबंधित अवधारणाएँ
संविधान धार्मिक स्वतंत्रता और मंदिर की संपत्ति के राज्य विनियमन के बीच संतुलन कैसे बनाता है?
- अनुच्छेद 25(2)(a): राज्य को धार्मिक प्रथाओं से जुड़ी वित्तीय, आर्थिक या लौकिक गतिविधियों को विनियमित करने की शक्ति प्रदान करता है।
- अनुच्छेद 26(d): धार्मिक संप्रदायों को संपत्ति के प्रशासन का अधिकार देता है, लेकिन स्पष्ट रूप से यह अनिवार्य करता है कि इसे "कानून के अनुसार" किया जाना चाहिए।
- अनिवार्य धार्मिक प्रथाएं: राज्य के हस्तक्षेप (जैसे इन्वेंट्री या ऑडिट अनिवार्य करना) संवैधानिक रूप से तब तक वैध हैं जब तक वे धर्मनिरपेक्ष प्रशासन को विनियमित करते हैं और मूल धर्मशास्त्र (core theology) में हस्तक्षेप नहीं करते हैं।
सबरीमाला मंदिर से संबंधित प्रमुख भौगोलिक और स्थापत्य तत्व क्या हैं?
- पेरियार टाइगर रिजर्व: अयप्पा मंदिर केरल के पश्चिमी घाट में इस संरक्षित रिजर्व के भीतर 18 पहाड़ियों से घिरी एक पहाड़ी की चोटी पर स्थित है।
- द्वारपालक: मंदिर के गर्भगृह के प्रवेश द्वारों पर आदमकद द्वारपालों की मूर्तियाँ हैं, जो दक्षिण भारतीय (पल्लव, चोल, होयसल) वास्तुकला शैलियों की एक विशेषता है।
अंतर-विषय पैटर्न
पद्मनाभस्वामी और सबरीमाला के पूर्वोदाहरण
HC का निर्देश श्री पद्मनाभस्वामी मंदिर में सुप्रीम कोर्ट के पिछले हस्तक्षेपों को दोहराता है, जो वैधानिक मंदिर बोर्डों पर वित्तीय पारदर्शिता सुनिश्चित करने के एक न्यायिक रुझान को रेखांकित करता है।
इको-सेंसिटिव तीर्थयात्रा क्षेत्र
सबरीमाला की पेरियार टाइगर रिजर्व के भीतर अवस्थिति अक्सर Prelims में पर्यावरण और संस्कृति को जोड़ती है, जो भारी मौसमी मानवीय आवाजाही और मुख्य वन्यजीव संरक्षण अधिदेशों के बीच विरोधाभास को दर्शाती है।

2026 में एक ऐसे बहु-कथनीय (multi-statement) प्रश्न की अपेक्षा करें, जिसमें अनुच्छेद 26 के संपत्ति अधिकारों और अनुच्छेद 25(2) के तहत मंदिरों के धर्मनिरपेक्ष कार्यों के राज्य विनियमन (State regulation) के बीच तुलना की गई हो।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2024MainsGS2
Discuss India as a secular state and compare with the secular principles of the US constitution.
- 2018MainsGS1
Safeguarding the Indian art heritage is the need of the moment. Discuss.
- 2017MainsGS4
Examine the relevance of the following in the context of civil service: Transparency, Accountability, Fairness and justice, Courage of conviction, Spirit of service.
- 2024MainsGS4
“The 'Code of Conduct' and 'Code of Ethics' are the sources of guidance in public administration. There is code of conduct already in operation, whereas code of ethics is not yet put in place. Suggest a suitable model for code of ethics to maintain integrity, probity and transparency in governance.”
