बीमा क्षेत्र में शत-प्रतिशत प्रत्यक्ष विदेशी निवेश उदारीकरण
स्रोत:द हिंदू ↗
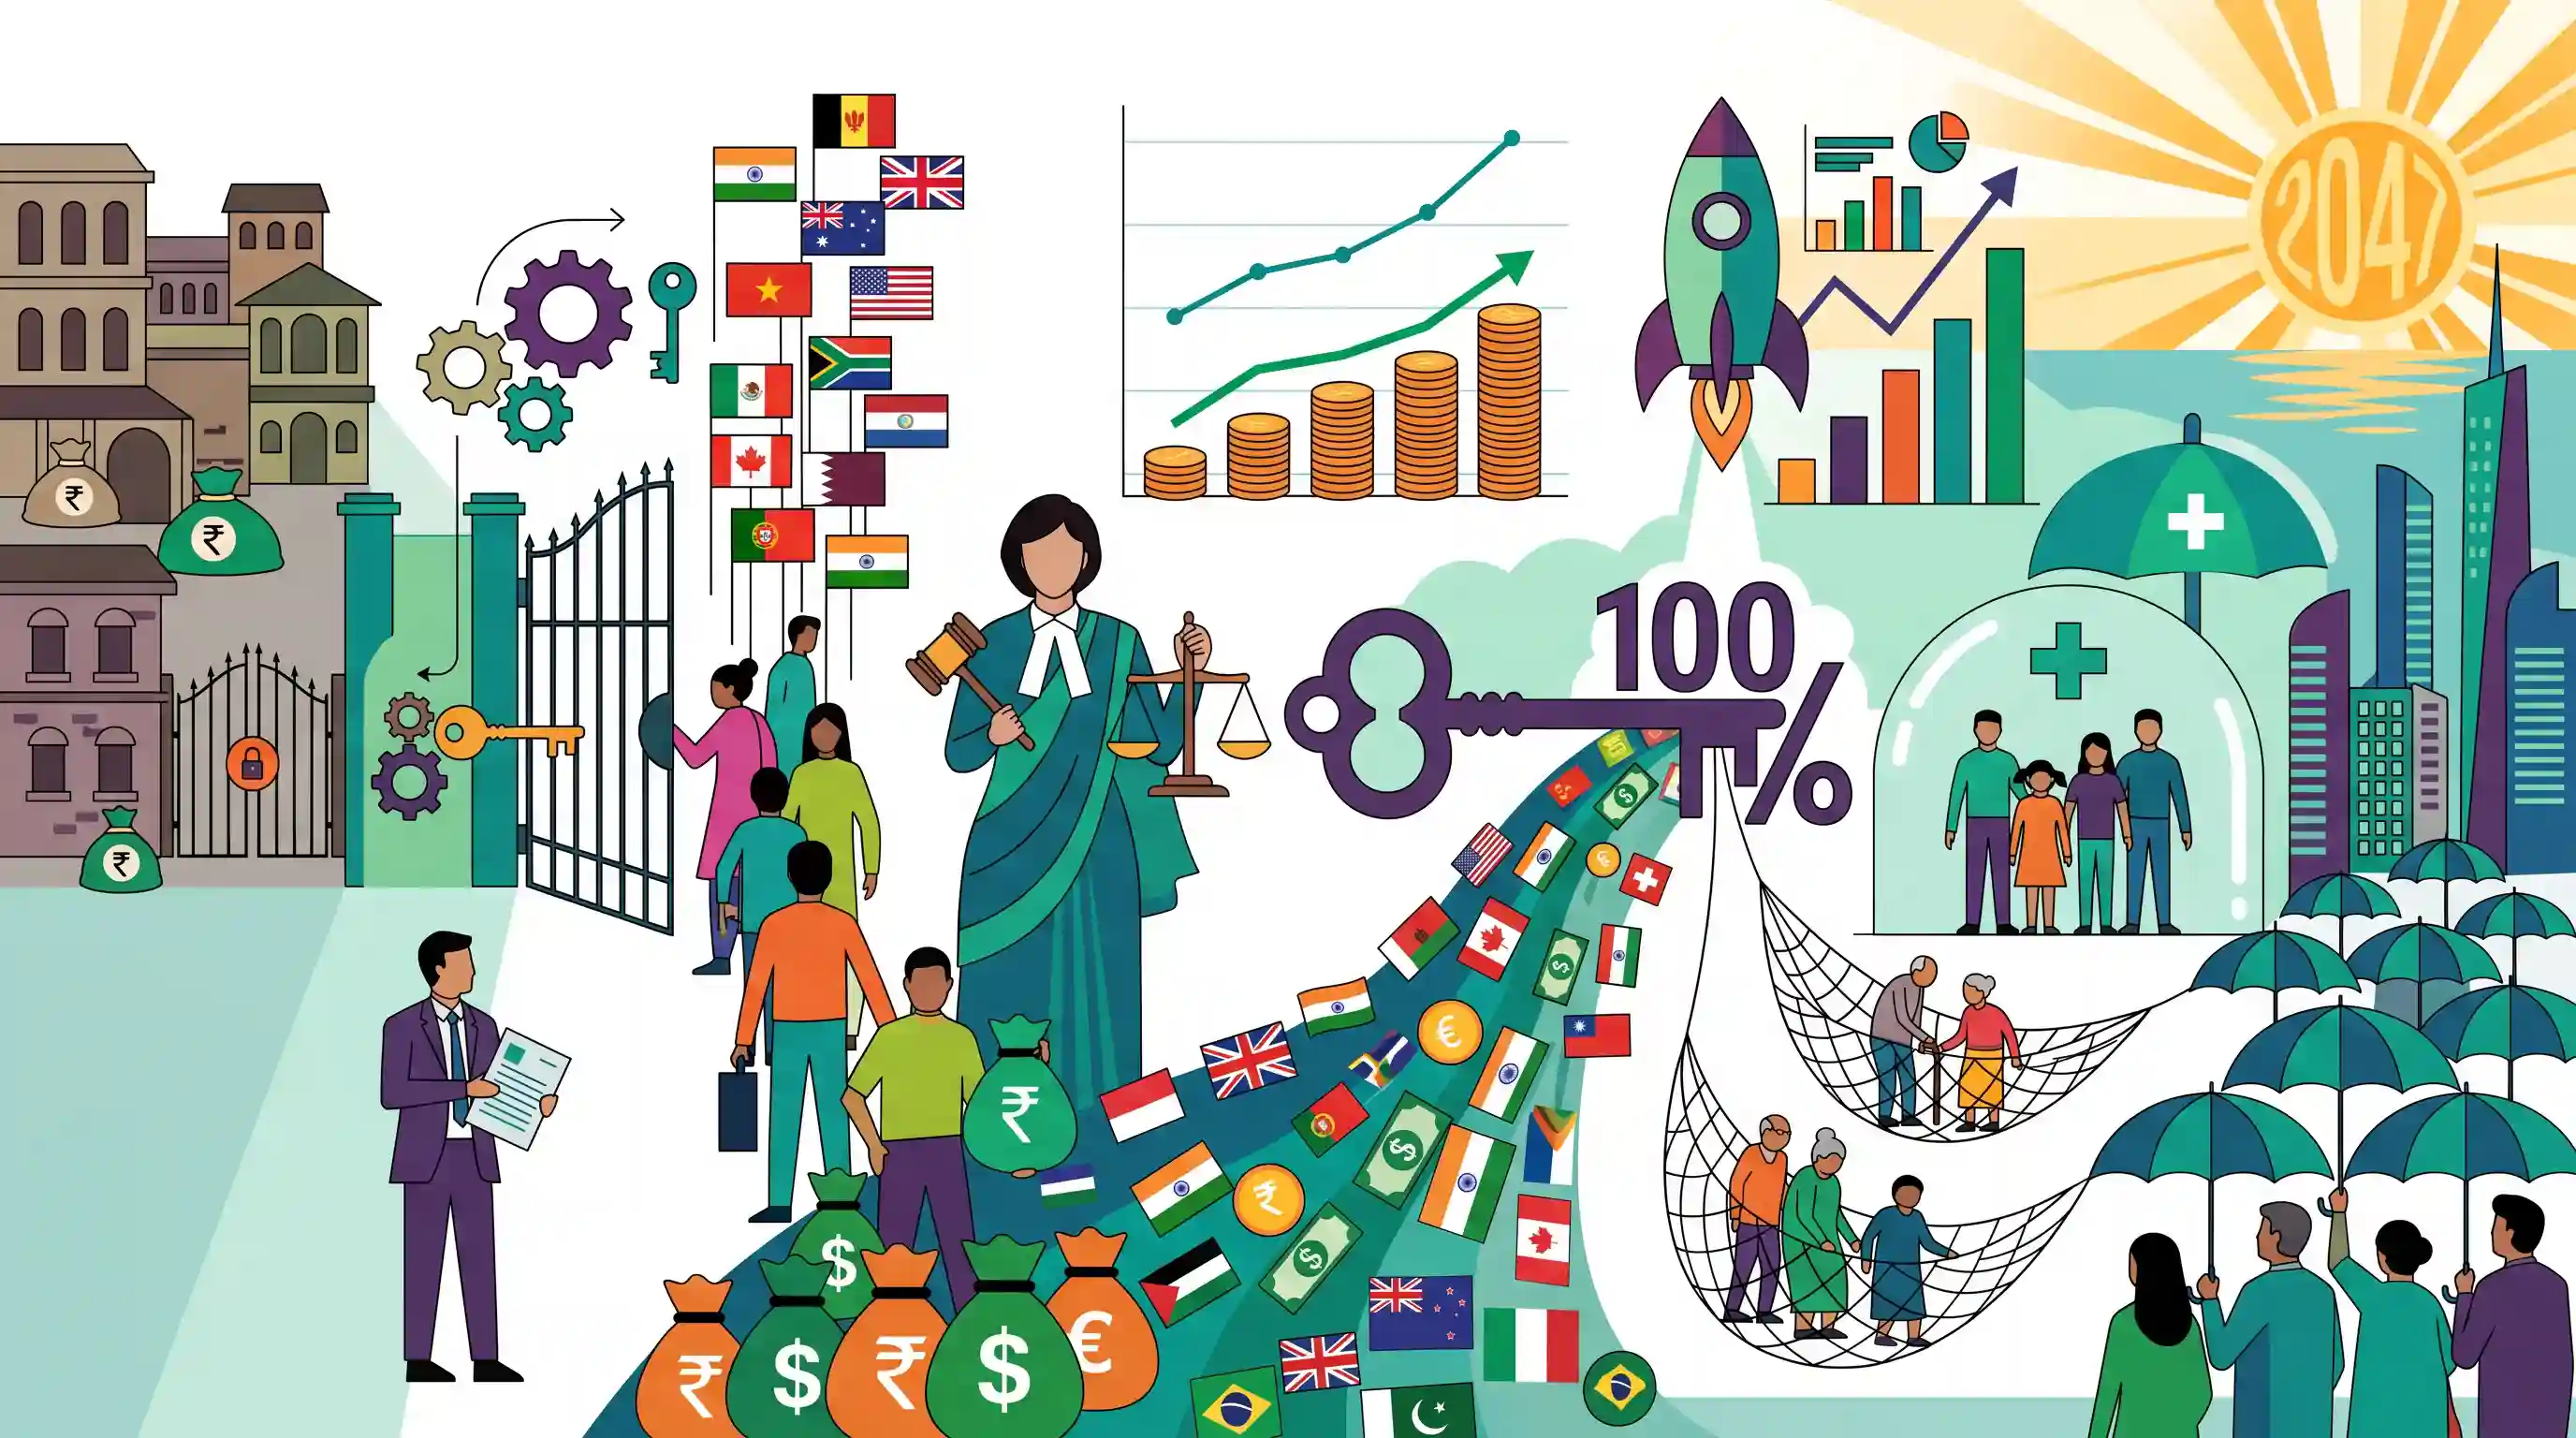
क्यों मायने रखता है
बीमा क्षेत्र में 100% FDI की ओर बदलाव भारत के वित्तीय क्षेत्र में एक युगांतरकारी सुधार है। यह 1991 के बाद के आर्थिक उदारीकरण के दीर्घकालिक प्रभाव को रेखांकित करता है, नियामक ढांचे (IRDAI) को स्पर्श करता है, और वित्तीय समावेशन तथा सार्वभौमिक स्वास्थ्य कवरेज के प्रमुख सामाजिक-आर्थिक लक्ष्यों से सीधे जुड़ता है।
सारांश
यह लेख 1990 के दशक की शुरुआत में हुए उदारीकरण से लेकर हाल ही में पारित 'सबका बीमा सबकी रक्षा (बीमा कानून संशोधन) अधिनियम, 2025' तक भारत के बीमा क्षेत्र के क्रमिक विकास को रेखांकित करता है, जो 100% प्रत्यक्ष विदेशी निवेश (FDI) की अनुमति देता है। 1994 में मल्होत्रा समिति की सिफारिशों से प्रेरित होकर, इस क्षेत्र को धीरे-धीरे निजी और विदेशी पूंजी के लिए खोला गया, जिसके परिणामस्वरूप स्वतंत्र नियामक IRDAI का गठन हुआ। हालांकि पिछले 25 वर्षों में बीमा पैठ (penetration) और घनत्व (density) में सुधार हुआ है, लेकिन भारत अभी भी वैश्विक औसत से पीछे है। 100% FDI की ओर इस बदलाव से उस व्यापक पूंजी के आने की उम्मीद है जो सामाजिक सुरक्षा ढांचे के विस्तार, स्वास्थ्य बीमा पहुंच को मजबूत करने (आयुष्मान भारत जैसी योजनाओं के साथ) और '2047 तक सभी के लिए बीमा' के लक्ष्य को प्राप्त करने के लिए आवश्यक है।
मुख्य बिंदु
- सबका बीमा सबकी रक्षा (बीमा कानून संशोधन) अधिनियम, 2025 ने भारत के बीमा क्षेत्र में 100% प्रत्यक्ष विदेशी निवेश (FDI) की अनुमति दे दी है, जिससे उदारीकरण का एक लंबा चक्र पूरा हो गया है।
- सुधारों की शुरुआत 1994 की मल्होत्रा समिति की रिपोर्ट के आधार पर की गई थी, जिसने निजी और विदेशी पूंजी की अनुमति देने और एक स्वतंत्र नियामक स्थापित करने की सिफारिश की थी।
- भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) का गठन 1999 के IRDA अधिनियम के माध्यम से नए उदारीकृत क्षेत्र को विनियमित और विकसित करने के लिए किया गया था।
- 1999 और 2024-25 के बीच, भारत का बीमा प्रवेश (insurance penetration) 1.93% से बढ़कर 3.7% हो गया और बीमा घनत्व (density) $8.5 से बढ़कर $97 हो गया; हालांकि, ये क्रमशः 7.3% और $943 के वैश्विक औसत से काफी नीचे बने हुए हैं।
- बढ़े हुए FDI से दीर्घकालिक पूंजी के आने, तकनीकी आधुनिकीकरण को बढ़ावा मिलने और स्वास्थ्य एवं जीवन बीमा कवरेज में वृद्धि की उम्मीद है, जो '2047 तक सभी के लिए बीमा' के लक्ष्य को प्राप्त करने के लिए आयुष्मान भारत जैसी सरकारी योजनाओं के पूरक के रूप में कार्य करेगा।
महत्वपूर्ण शब्द
सबका बीमा सबकी रक्षा (बीमा कानून संशोधन) अधिनियम, 2025

2025 का कानून जो बीमा कंपनियों में 100% प्रत्यक्ष विदेशी निवेश (FDI) की अनुमति देता है और पूंजी बढ़ाने तथा "2047 तक सभी के लिए बीमा" के लक्ष्य को प्राप्त करने के लिए कंपोजिट लाइसेंसिंग (composite licensing) की शुरुआत करता है।
UPSC context
GS पेपर III (निवेश मॉडल/अर्थव्यवस्था); नवीनतम वित्तीय क्षेत्र के सुधारों और FDI नीति में बदलावों के ज्ञान का परीक्षण करता है।
IRDAI
सांविधिक निकाय (स्थापना 1999) जो बीमा क्षेत्र का विनियमन और विकास करता है, तथा पॉलिसीधारकों के हितों का संरक्षण, बीमाकर्ताओं की वित्तीय स्थिरता और उद्योग की व्यवस्थित वृद्धि सुनिश्चित करता है।
UPSC context
GS पेपर III (विनियामक निकाय); भारत के वित्तीय बाजारों को नियंत्रित करने वाले संस्थागत ढांचे को समझने के लिए महत्वपूर्ण।
मल्होत्रा समिति (1994)
1993-94 की वह समिति जिसने बीमा क्षेत्र में सरकारी एकाधिकार को समाप्त करने, निजी क्षेत्र के प्रवेश की अनुमति देने और एक स्वतंत्र नियामक की स्थापना करने की सिफारिश की थी, जिससे इस क्षेत्र के उदारीकरण की शुरुआत हुई।
UPSC context
जीएस पेपर III (1991 से आर्थिक सुधार); भारतीय वित्तीय क्षेत्र के विकास के लिए ऐतिहासिक संदर्भ।
आयुष्मान भारत (PM-JAY)
भारत की निचली 40% आबादी को माध्यमिक और तृतीयक स्वास्थ्य देखभाल के लिए प्रति वर्ष ₹5 लाख का कैशलेस कवरेज प्रदान करने वाली प्रमुख स्वास्थ्य योजना, जिसका उद्देश्य 'आउट-ऑफ-पॉकेट' खर्च (out-of-pocket expenditure) को कम करना है।
UPSC context
GS पेपर II (सामाजिक न्याय/स्वास्थ्य); यूनिवर्सल हेल्थ कवरेज और सामाजिक सुरक्षा तंत्र पर चर्चाओं के केंद्र में।
बीमा पैठ और घनत्व
"पेनिट्रेशन" बीमा प्रीमियम को GDP के प्रतिशत के रूप में मापता है, जबकि "डेंसिटी" प्रति व्यक्ति प्रीमियम को मापता है; ये दोनों किसी अर्थव्यवस्था में बीमा अपनाने के विस्तार को दर्शाते हैं।
UPSC context
सामान्य अध्ययन (GS) पेपर III (भारतीय अर्थव्यवस्था); वित्तीय समावेशन और क्षेत्र की परिपक्वता का मूल्यांकन करने के लिए उपयोग किए जाने वाले प्रमुख सांख्यिकीय संकेतक।
बीमा अधिनियम, 1938
भारत में बीमा व्यवसाय को नियंत्रित करने वाला प्राथमिक कानून, जो पंजीकरण, निवेश और शोधनक्षमता (solvency) के लिए कानूनी आधार प्रदान करता है, जिसे 2025 के सुधारों द्वारा व्यापक रूप से संशोधित किया गया है।
UPSC context
GS पेपर III (वित्तीय क्षेत्र); बीमा विनियमन के मुख्य कानूनी स्तंभ को आधुनिक आर्थिक आवश्यकताओं के लिए संशोधित किया जा रहा है।
प्रारंभिक ट्रैप
बीमा घनत्व को किसी दिए गए वर्ष में एकत्रित कुल प्रीमियम और GDP के अनुपात के रूप में मापा जाता है।
यह बीमा *पेनेट्रेशन* (पैठ) का वर्णन करता है। बीमा *डेंसिटी* (घनत्व) कुल प्रीमियम और देश की जनसंख्या का अनुपात है (जिसे USD में प्रति व्यक्ति प्रीमियम के रूप में मापा जाता है)।
संबंधित अवधारणाएँ
किसी देश के बीमा क्षेत्र के विकास का आकलन करने के लिए उपयोग किए जाने वाले मानक संकेतक क्या हैं?
- बीमा पैठ: किसी दिए गए वर्ष में सकल घरेलू उत्पाद (GDP) के सापेक्ष कुल बीमा प्रीमियम का अनुपात।
- बीमा घनत्व: कुल बीमा प्रीमियम का कुल जनसंख्या से अनुपात, जिसे आमतौर पर अमेरिकी डॉलर में प्रति व्यक्ति प्रीमियम के रूप में मापा जाता है।
IRDAI की उत्पत्ति और अधिदेश क्या है?
- उत्पत्ति: 1994 की आर.एन. मल्होत्रा समिति की बुनियादी सिफारिशों के आधार पर, IRDA अधिनियम, 1999 के तहत स्थापित एक वैधानिक निकाय।
- मुख्य अधिदेश: पॉलिसीधारकों के हितों की रक्षा करना, बीमा दरों और शर्तों को विनियमित करना, तथा भारत के बीमा और पुनर्बीमा उद्योग के व्यवस्थित विकास को बढ़ावा देना।
अंतर-विषय पैटर्न
वित्तीय FDI + सामाजिक सुरक्षा फंडिंग
100% FDI के लिए द्वार खोलना केवल एक निवेश सुधार नहीं है; यह आयुष्मान भारत जैसी सरकारी स्वास्थ्य योजनाओं को सहारा देने और उनका विस्तार करने के लिए आवश्यक विशाल दीर्घकालिक पूंजी प्रदान करता है।
1990 के दशक की क्षेत्रीय सुधार समितियां
मल्होत्रा समिति (बीमा), राज्य के एकाधिकार से उदारीकृत और स्वतंत्र रूप से विनियमित बाजारों की ओर बढ़ने के लिए 1991 के बाद का खाका तैयार करने में नरसिम्हम समिति (बैंकिंग) के अनुरूप है।

2026 प्रिलिम्स के किसी प्रश्न में बीमा पैठ (GDP) और बीमा घनत्व (जनसंख्या) की परिभाषाओं को बहु-कथन प्रारूप (multi-statement format) में आपस में बदले जाने की संभावना है।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2016MainsGS3
Justify the need for FDI for the development of the Indian economy. Why there is gap between MOUs signed and actual FDIs? Suggest remedial steps to be taken for increasing actual FDIs in India.
- 2022MainsGS3
Is inclusive growth possible under market economy ? State the significance of financial inclusion in achieving economic growth in India.
- 2024MainsGS2
In a crucial domain like the public healthcare system the Indian State should play a vital role to contain the adverse impact of marketisation of the system. Suggest some measures through which the State can enhance the reach of public healthcare at the grassroots level.
- 2019PrelimsGS1
In India, which of the following review the independent regulators in sectors like telecommunications, insurance, electricity, etc.? 1. Ad Hoc Committees set up by the Parliament 2. Parliamentary Department Related Standing Committees 3. Finance Commission 4. Financial Sector Legislative Reforms Commission 5. NITI Aayog Select the correct answer using the code given below.
