कांग्रेस ने घरेलू बचतों में गिरावट को लेकर सरकार की आलोचना की
स्रोत:द हिंदू ↗
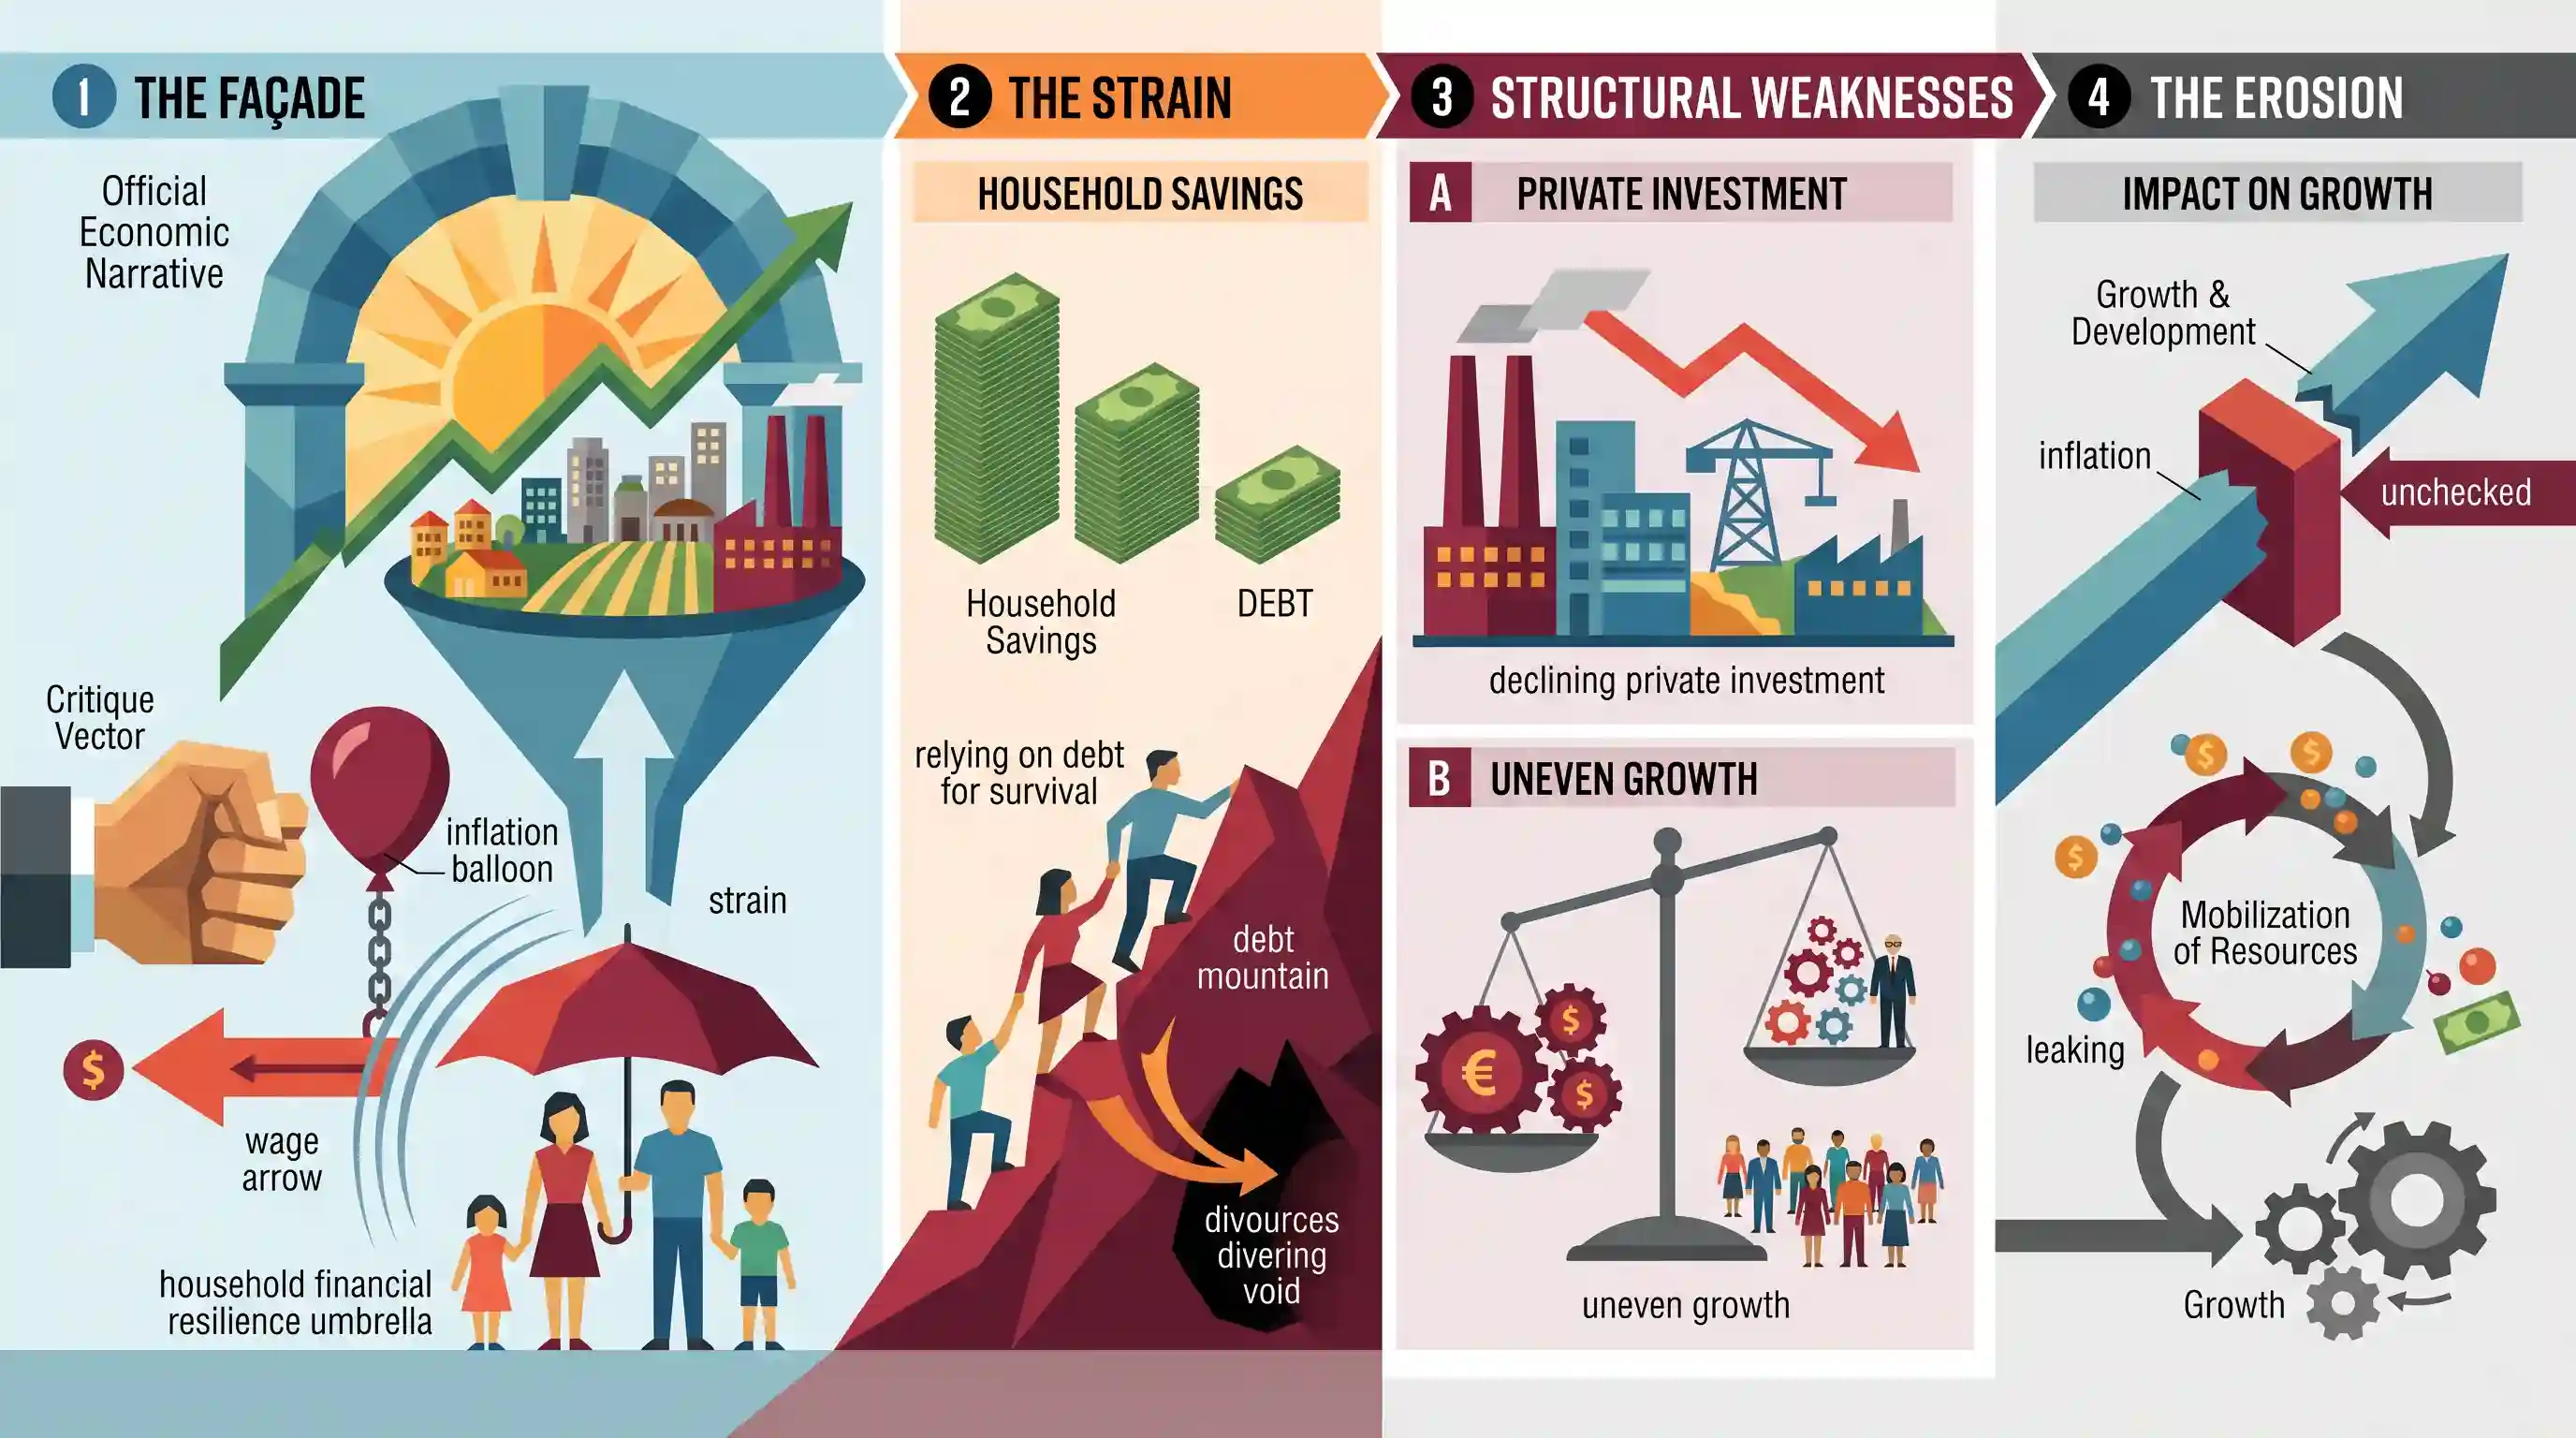
क्यों मायने रखता है
घरेलू बचत पूंजी निर्माण के लिए एक महत्वपूर्ण घरेलू संसाधन है। शुद्ध घरेलू बचत में निरंतर गिरावट, उपभोक्ता ऋण में वृद्धि के साथ मिलकर, घरेलू वित्त में तनाव का संकेत देती है और निजी निवेश, व्यापक आर्थिक स्थिरता तथा दीर्घकालिक आर्थिक विकास को नकारात्मक रूप से प्रभावित कर सकती है।
सारांश
कांग्रेस नेता जयराम रमेश ने केंद्र सरकार के आर्थिक रिकॉर्ड की आलोचना करते हुए आरोप लगाया कि स्थिर मजदूरी और बेलगाम महंगाई ने परिवारों की वित्तीय सुदृढ़ता को गंभीर रूप से नुकसान पहुँचाया है। इस बात पर जोर देते हुए कि घरेलू बचत में लगातार तीसरे वर्ष गिरावट आई है, उन्होंने तर्क दिया कि नागरिक बुनियादी जरूरतों के लिए तेजी से कर्ज पर निर्भर होने को मजबूर हैं। यह रुझान आर्थिक समृद्धि के आधिकारिक दावों का खंडन करता है और निजी निवेश में कमी और असमान आर्थिक विकास जैसी अंतर्निहित संरचनात्मक कमजोरियों को उजागर करता है।
मुख्य बिंदु
- कांग्रेस पार्टी ने केंद्र सरकार के आर्थिक प्रदर्शन की आलोचना की और इस बात पर जोर दिया कि घरेलू बचत में लगातार तीसरे वर्ष गिरावट दर्ज की गई है।
- विपक्षी नेताओं ने तर्क दिया कि स्थिर वेतन और मुद्रास्फीति के मेल ने नागरिकों को अपनी बचत खत्म करने और जीवन निर्वाह की जरूरतों को पूरा करने के लिए कर्ज लेने पर मजबूर कर दिया है।
- आलोचना में नियंत्रित मुद्रास्फीति या बढ़ती आय की रिपोर्टों और घटते निजी निवेश तथा बढ़ते घरेलू वित्तीय तनाव की जमीनी हकीकत के बीच की विसंगति पर जोर दिया गया।
महत्वपूर्ण शब्द
घरेलू बचत

प्रयोज्य आय का वह हिस्सा जिसे उपभोग पर खर्च नहीं किया जाता है। भारत में, इसमें वित्तीय परिसंपत्तियां (बैंक जमा, स्टॉक) और भौतिक परिसंपत्तियां (रियल एस्टेट, सोना) शामिल हैं।
UPSC context
GS पेपर 3 (भारतीय अर्थव्यवस्था); घरेलू पूंजी निर्माण और आत्मनिर्भर आर्थिक विकास में इसकी भूमिका के ज्ञान का परीक्षण करता है।
घरेलू ऋण
व्यक्तियों द्वारा बैंकों और NBFCs जैसे ऋणदाताओं के प्रति कुल वित्तीय देनदारियां, जिनमें आवास, शिक्षा या उपभोग के लिए लिए गए ऋण शामिल हैं।
UPSC context
GS पेपर 3 (बैंकिंग/अर्थव्यवस्था); वित्तीय स्थिरता, घरेलू लचीलापन और 'कर्ज के जाल' (debt trap) के जोखिमों के विश्लेषण के लिए महत्वपूर्ण।
वास्तविक मजदूरी
वास्तविक क्रय शक्ति दर्शाने के लिए मुद्रास्फीति के साथ समायोजित की गई मजदूरी। स्थिर वास्तविक मजदूरी का अर्थ है कि कमाई जीवनयापन की बढ़ती लागत के साथ तालमेल नहीं बिठा पा रही है।
UPSC context
GS पेपर 3 (वृद्धि और विकास); समावेशी विकास, श्रम बाजार और GDP लाभों के वितरण की समझ का परीक्षण करता है।
मुद्रास्फीति
वस्तुओं और सेवाओं के सामान्य मूल्य स्तर में निरंतर वृद्धि, जो मुद्रा की क्रय शक्ति को कम करती है और घरेलू बचत का क्षरण करती है।
UPSC context
GS पेपर 3 (अर्थव्यवस्था); मौद्रिक नीति, जीवन-यापन की लागत के संकट और व्यापक आर्थिक स्थिरता से संबंधित प्रश्नों के लिए महत्वपूर्ण।
संसाधन जुटाना
विभिन्न स्रोतों—मुख्य रूप से घरेलू बचत और करों—से धन जुटाने की प्रक्रिया, ताकि देश के विकास और बुनियादी ढांचा परियोजनाओं (infrastructure projects) को वित्तपोषित किया जा सके।
UPSC context
GS पेपर 3 (नियोजन); सरकार और निजी क्षेत्र दीर्घकालिक विकास का वित्तपोषण कैसे करते हैं, इससे संबंधित मुख्य विषय।
निजी निवेश
निजी कंपनियों द्वारा कारखानों और प्रौद्योगिकी जैसी उत्पादक संपत्तियों पर किया जाने वाला पूँजीगत व्यय। यह रोजगार सृजन और आर्थिक विस्तार का एक प्राथमिक कारक है।
UPSC context
GS Paper 3 (निवेश मॉडल); विकास के 'सदाचारी चक्र' (virtuous cycle) और निजी पूंजी की भूमिका के विश्लेषण के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
शुद्ध घरेलू वित्तीय बचत में निरंतर गिरावट, भारत की सकल घरेलू बचत में आनुपातिक गिरावट को दर्शाती है।
शुद्ध बचत तब कम होती है जब घरेलू ऋण (देयताएं) बढ़ती हैं, भले ही सकल बचत स्थिर रहे। NHFS में हालिया गिरावट का कारण केवल गिरती सकल बचत नहीं, बल्कि बढ़ता रिटेल ऋण (retail debt) है।
संबंधित अवधारणाएँ
शुद्ध घरेलू वित्तीय बचत (NHFS) में क्या शामिल है और यह व्यापक अर्थव्यवस्था (macroeconomy) को कैसे प्रभावित करता है?
- NHFS गणना: इसकी गणना परिवारों की सकल वित्तीय संपत्तियों (मुद्रा, बैंक जमा, शेयर, भविष्य निधि) में से उनकी वित्तीय देनदारियों (ऋण और उधार) को घटाकर की जाती है।
- घाटे का वित्तपोषण: सरकार अपने राजकोषीय घाटे के वित्तपोषण के लिए घरेलू उधारी के माध्यम से शुद्ध घरेलू बचत के इस पूल पर काफी हद तक निर्भर करती है।
- क्राउडिंग आउट प्रभाव (Crowding Out Effect): NHFS पूल में आ रही कमी उपलब्ध ऋण योग्य निधियों (loanable funds) को सीमित करती है, जिससे ब्याज दरें बढ़ जाती हैं और संभावित रूप से निजी क्षेत्र के पूंजीगत व्यय (capital expenditure) के 'क्राउडिंग आउट' की स्थिति उत्पन्न हो सकती है।
मुद्रास्फीति की गतिशीलता वेतन मैट्रिक्स और उपभोग पैटर्न को कैसे प्रभावित करती है?
- वास्तविक मजदूरी में गिरावट: यदि मुद्रास्फीति उच्च बनी रहती है जबकि नाममात्र वेतन स्थिर रहता है, तो 'वास्तविक वेतन' (real wages) गिर जाता है, जिससे क्रय शक्ति कम होती है और जीवन स्तर में गिरावट आती है।
- ऋण-आधारित उपभोग: वास्तविक मजदूरी में गिरावट के बावजूद, बुनियादी उपभोग को बनाए रखने के लिए निम्न और मध्यम आय वाले परिवार वित्तीय संपत्तियों को भुनाते हैं या असुरक्षित ऋण लेते हैं।
अंतर-विषय पैटर्न
NHFS में गिरावट + असुरक्षित रिटेल क्रेडिट में उछाल
RBI ने हाल ही में असुरक्षित उपभोक्ता ऋणों (unsecured consumer loans) पर जोखिम भार (risk weights) बढ़ा दिया है ताकि उस रिटेल क्रेडिट बूम को नियंत्रित किया जा सके जो सक्रिय रूप से भारत की शुद्ध घरेलू वित्तीय बचत (net household financial savings) को कम कर रहा है।
घरेलू बचत + चालू खाता घाटा
घरेलू बचत में संरचनात्मक गिरावट अक्सर किसी अर्थव्यवस्था को घरेलू निवेश के वित्तपोषण के लिए विदेशी बचत पर निर्भर होने को मजबूर करती है, जिससे परोक्ष रूप से चालू खाता घाटा (CAD) बढ़ जाता है।

2026 में गिरती हुई शुद्ध घरेलू वित्तीय बचत (Net Household Financial Savings) को निजी निवेश के 'क्राउडिंग आउट' (crowding out) से जोड़ने वाले एक बहु-कथनीय प्रश्न (multi-statement question) की अपेक्षा करें।
संबद्ध PYQ · 4
संबद्ध PYQ · 4
- 2019MainsGS3
Do you agree with the view that steady GDP growth and low inflation have left the Indian economy in good shape? Give reasons in support of your arguments.
- 2017MainsGS3
Among several factors for India's potential growth, savings rate is the most effective one. Do you agree? What are the other factors available for growth potential?
- 2022PrelimsGS1
With reference to the Indian economy, consider the following statements: 1. A share of the household financial savings goes towards government borrowings. 2. Dated securities issued at market-related rates in auctions form a large component of internal debt. Which of the above statements is/are correct?
- 2013PrelimsGS1
Consider the following statements : 1. Inflation benefits the debtors. 2. Inflation benefits the bond-holders. Which of the statements given above is/are correct?
