मुंबई नगर निकाय ने बुनियादी ढांचे के लिए बॉन्ड और कर में बढ़ोतरी का प्रस्ताव रखा
स्रोत:इंडियन एक्सप्रेस ↗
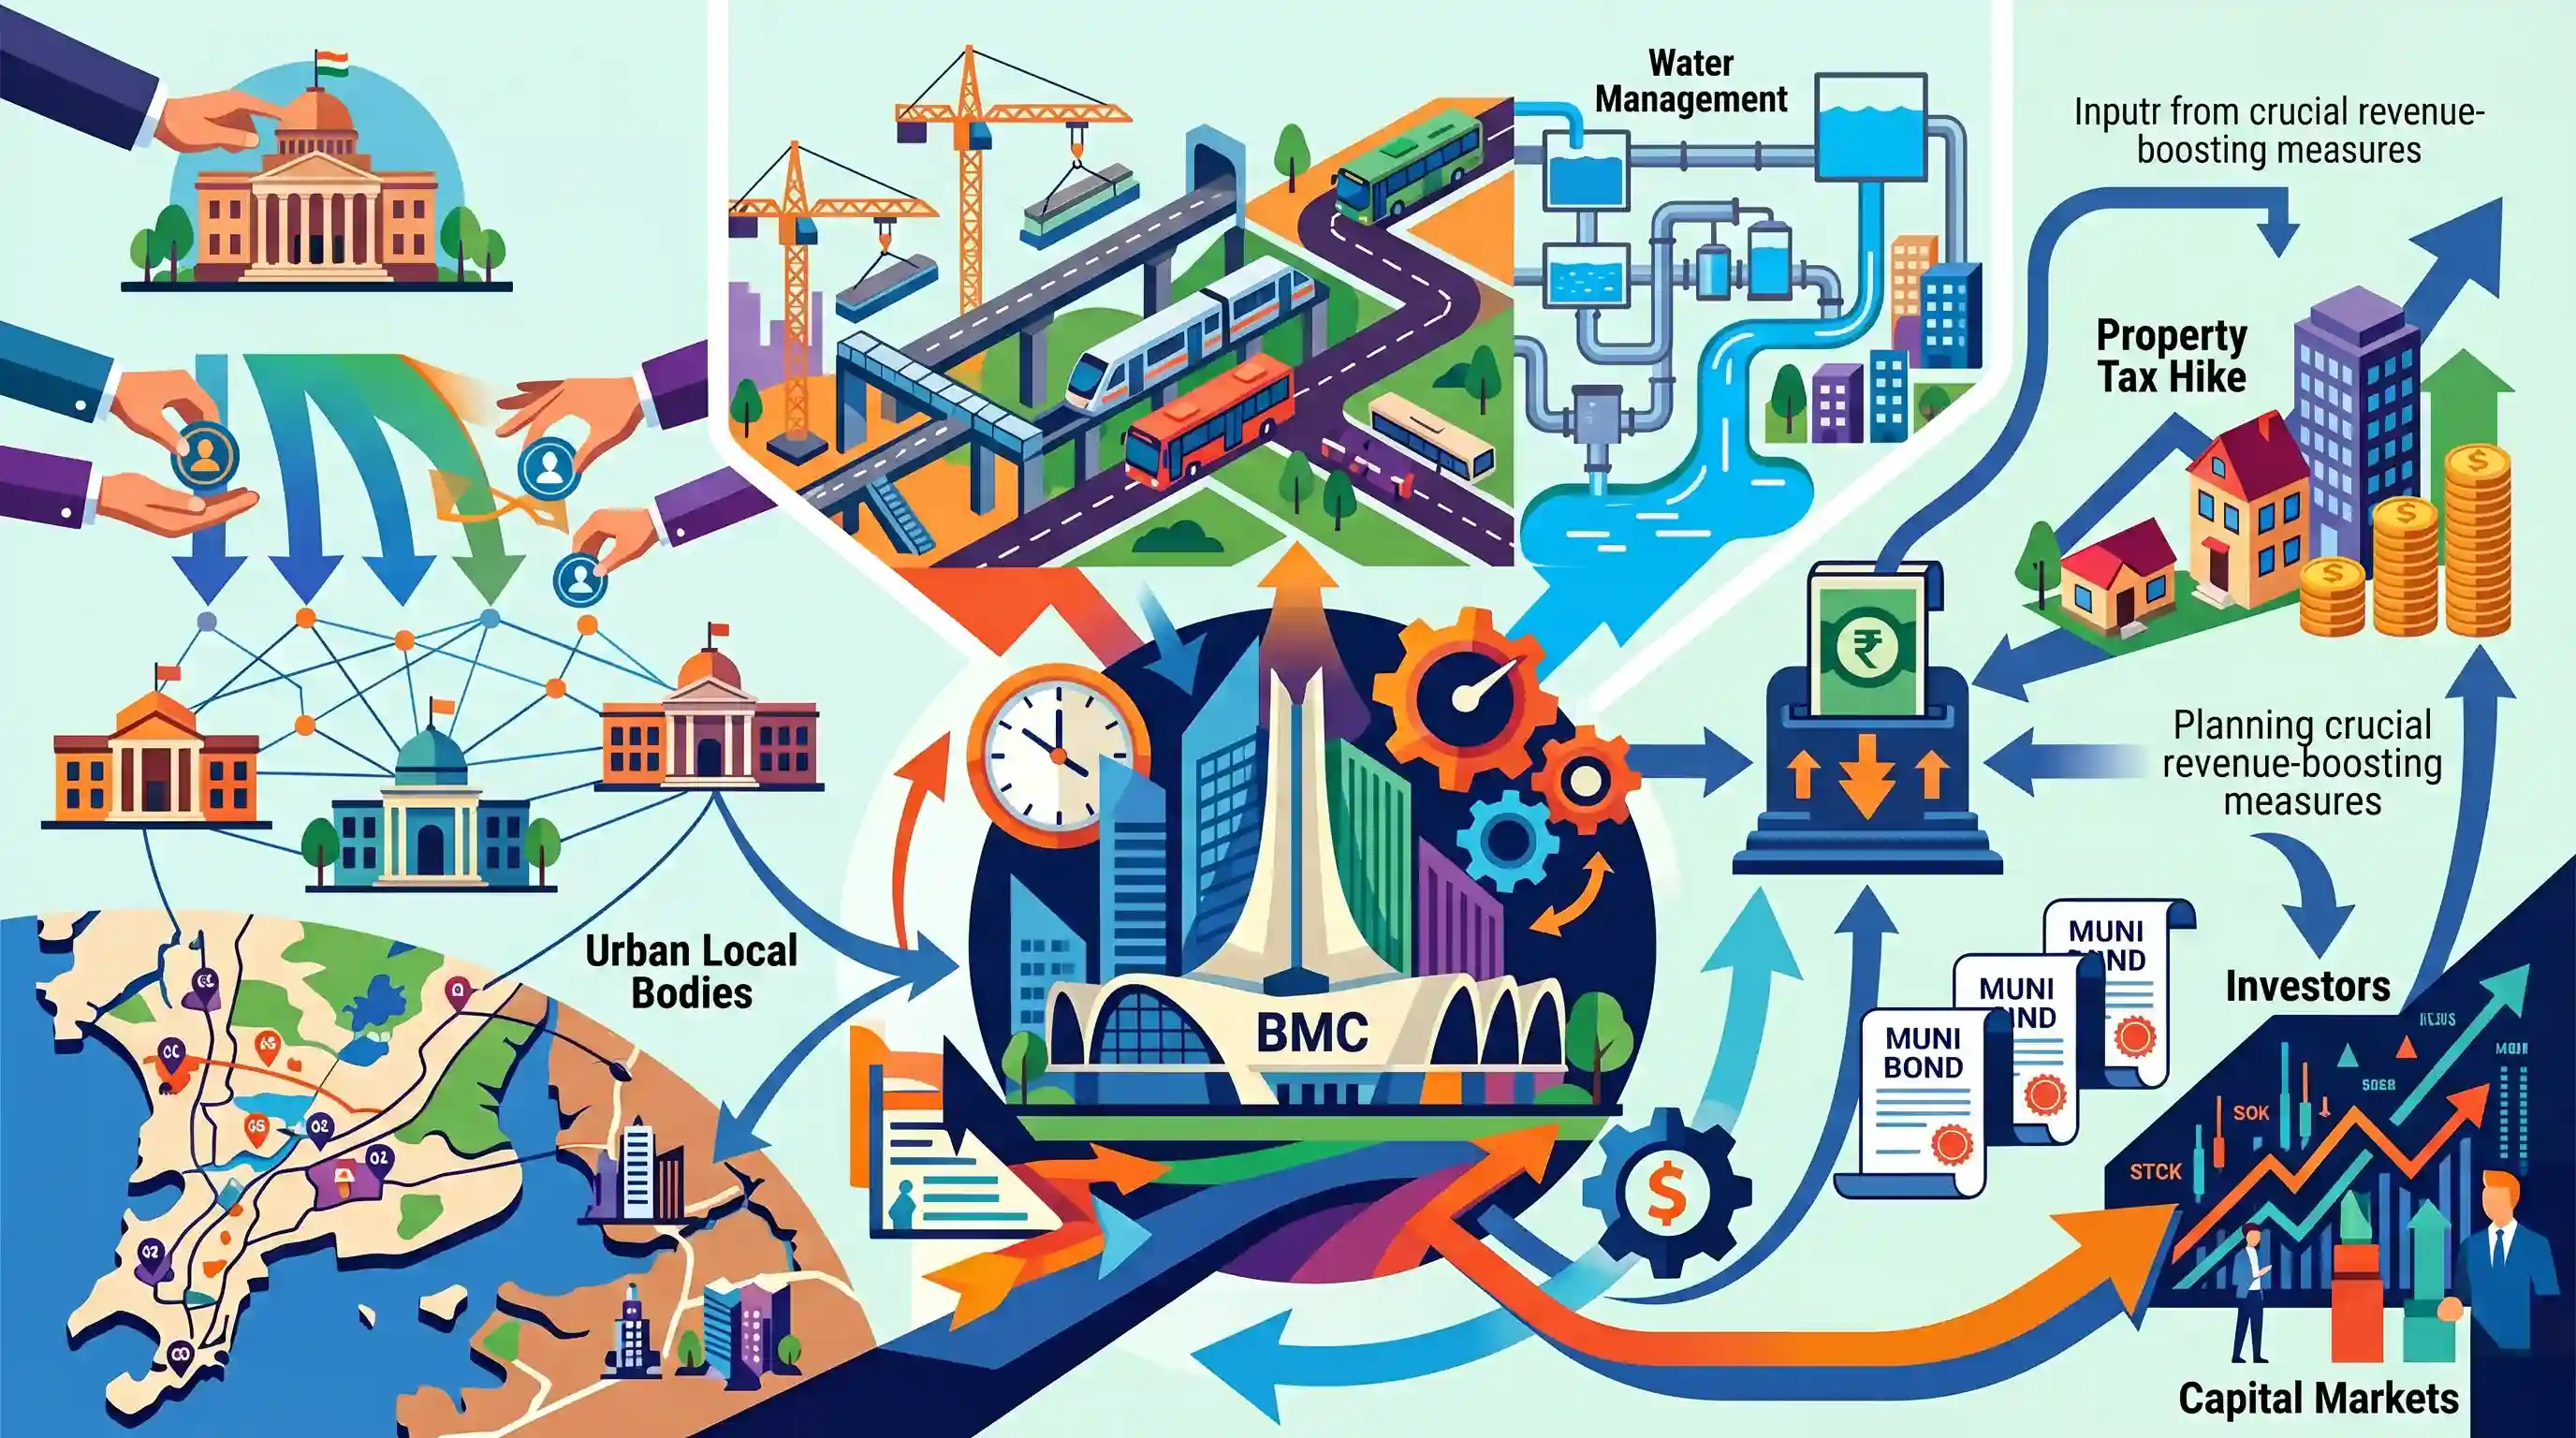
क्यों मायने रखता है
प्रभावी शहरी शासन और बुनियादी ढांचा विकास के लिए शहरी स्थानीय निकायों (ULBs) का वित्तीय स्वास्थ्य और स्वायत्तता अत्यंत महत्वपूर्ण है। BMC द्वारा म्युनिसिपल बॉन्ड और कर वृद्धि पर विचार करना GS2 के 74वें संशोधन अधिनियम, वित्त के हस्तांतरण और GS3 के बुनियादी ढांचा वित्तपोषण मॉडल (infrastructure financing models) जैसे विषयों के लिए एक व्यावहारिक केस स्टडी प्रदान करता है।
सारांश
बृहन्मुंबई नगर निगम (BMC) अपने आगामी बजट में महत्वपूर्ण बुनियादी ढांचे और जल प्रबंधन परियोजनाओं को आगे बढ़ाने की तैयारी कर रहा है। इन बड़े पैमाने की शहरी विकास पहलों को वित्तपोषित करने के लिए, नागरिक निकाय संपत्ति कर में वृद्धि और म्युनिसिपल बॉन्ड जारी करने सहित महत्वपूर्ण राजस्व बढ़ाने वाले उपायों पर विचार कर रहा है। ये कदम भारत में शहरी स्थानीय निकायों (ULBs) द्वारा सामना की जाने वाली व्यापक चुनौतियों को दर्शाते हैं, क्योंकि वे वित्तीय स्वायत्तता के लिए प्रयास कर रहे हैं और तेजी से बढ़ते महानगरीय क्षेत्रों की बढ़ती बुनियादी ढांचे की मांगों को पूरा करने के लिए वैकल्पिक पूंजी बाजार तंत्र तलाश रहे हैं।
मुख्य बिंदु
- बृहन्मुंबई नगर निगम (BMC) का बजट शहरी बुनियादी ढांचे और जल प्रबंधन परियोजनाओं पर प्रमुख पूंजीगत व्यय पर जोर देता है।
- आवश्यक धन जुटाने के लिए, नगर निकाय राजस्व बढ़ाने के महत्वपूर्ण उपायों पर विचार कर रहा है, जिसमें संपत्ति कर में संभावित वृद्धि भी शामिल है।
- BMC बुनियादी ढांचे के विकास के लिए बाजार से पूंजी जुटाने हेतु म्युनिसिपल बॉन्ड जारी करने की संभावनाएं भी तलाश रही है।
- ये कदम शहरी स्थानीय निकायों (ULBs) के लिए केवल राज्य के अनुदानों पर निर्भर रहने के बजाय वित्तीय आत्मनिर्भरता प्राप्त करने और वैकल्पिक वित्तपोषण तंत्रों का लाभ उठाने की तत्काल आवश्यकता को रेखांकित करते हैं।
- यह घटनाक्रम शहरी स्थानीय निकायों (ULBs) द्वारा सामना की जाने वाली कार्यात्मक और वित्तीय चुनौतियों को रेखांकित करता है, जो 74वें संविधान संशोधन अधिनियम के संदर्भ में एक आवर्ती विषय है।
महत्वपूर्ण शब्द
74वाँ संविधान संशोधन अधिनियम

1992 का एक कानून जो भाग IX-A और बारहवीं अनुसूची के माध्यम से शहरी स्थानीय निकायों को संवैधानिक दर्जा प्रदान करता है, और लोकतांत्रिक विकेंद्रीकरण तथा नगरपालिकाओं को 18 कार्यात्मक विषयों के हस्तांतरण को अनिवार्य बनाता है।
UPSC context
GS Paper II (राजव्यवस्था/शासन); जमीनी स्तर के लोकतंत्र और शहरी विकेंद्रीकरण के लिए संवैधानिक ढांचे की समझ का परीक्षण करता है।
शहरी स्थानीय निकाय (ULBs)
त्रि-स्तरीय शासन संस्थान (नगर निगम, परिषद, नगर पंचायत) जो शहरी क्षेत्रों के प्रबंधन, आवश्यक सेवाएं प्रदान करने और राज्य द्वारा प्रत्यायोजित अधिकार के तहत स्थानीय विकास योजनाओं को लागू करने के लिए जिम्मेदार हैं।
UPSC context
GS पेपर II (गवर्नेंस); शहरी प्रबंधन, सेवा वितरण और स्थानीय स्वशासन की चुनौतियों से संबंधित प्रश्नों के लिए प्रासंगिक।
म्युनिसिपल बॉन्ड
नगर निकायों द्वारा बुनियादी ढांचा परियोजनाओं के लिए बाजार से पूंजी जुटाने हेतु जारी की जाने वाली ऋण प्रतिभूतियाँ; ये अनुदानों पर निर्भरता को कम करती हैं और क्रेडिट रेटिंग के माध्यम से राजकोषीय अनुशासन को बढ़ावा देती हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था/अवसंरचना); वैकल्पिक वित्तपोषण तंत्र और शहरी अवसंरचना विकास रणनीतियों से संबंधित है।
बृहन्मुंबई नगर निगम (BMC)
मुंबई का शासी नागरिक निकाय, जिसकी स्थापना 1888 में हुई थी; यह भारत का सबसे धनी नगर निगम है, जिसका बजट अक्सर कुछ छोटे भारतीय राज्यों से भी अधिक होता है।
UPSC context
GS पेपर II (गवर्नेंस); महानगरीय प्रशासन और नगरपालिक वित्तीय स्वायत्तता के लिए एक प्राथमिक केस स्टडी के रूप में उपयोग किया जाता है।
संपत्ति कर
भूमि और भवनों पर लगाया जाने वाला एक कर जो नगर पालिका के स्व-स्रोत राजस्व का मुख्य आधार है; यहाँ किए जाने वाले सुधार अक्सर 15वें वित्त आयोग के अनुदानों से जुड़े होते हैं।
UPSC context
GS पेपर III (अर्थव्यवस्था/राजकोषीय संघवाद); नगर निगम राजस्व की बाधाओं और राजकोषीय स्वायत्तता सुधारों के ज्ञान का परीक्षण करता है।
शक्तियों का हस्तांतरण
प्रभावी स्वशासन और स्थानीय प्रशासनिक स्वतंत्रता सुनिश्चित करने के लिए राज्य सरकारों से स्थानीय निकायों को '3Fs'—Functions (कार्य), Finances (वित्त) और Functionaries (कार्मिक)—का संवैधानिक हस्तांतरण।
UPSC context
GS पेपर II (राजव्यवस्था); संवैधानिक मंशा और स्थानीय निकायों की कार्यात्मक वास्तविकता के बीच के अंतराल का विश्लेषण करने के लिए महत्वपूर्ण।
प्रारंभिक ट्रैप
74वाँ संशोधन सीधे तौर पर शहरी स्थानीय निकायों को संपत्ति कर लगाने का संवैधानिक अधिकार प्रदान करता है।
अनुच्छेद 243X केवल राज्य विधानमंडलों को ULBs को कर लगाने के लिए अधिकृत करने की अनुमति देता है। ULBs के पास कोई अंतर्निहित, प्रत्यक्ष संवैधानिक कराधान शक्ति नहीं है; यह पूरी तरह से राज्य द्वारा प्रत्यायोजित है।
संबंधित अवधारणाएँ
भारत में नगरपालिका वित्त (Municipal Finance) को संचालित करने वाले मुख्य संवैधानिक प्रावधान क्या हैं?
- अनुच्छेद 243X: राज्य विधानमंडल को नगरपालिकाओं को कर, शुल्क, टोल और फीस लगाने, एकत्र करने तथा विनियोजित करने हेतु सशक्त बनाने के लिए अधिकृत करता है।
- अनुच्छेद 243Y: राज्य वित्त आयोग को प्रत्येक पांच वर्ष में ULB की वित्तीय स्थिति की समीक्षा करने और कर वितरण सिद्धांतों की सिफारिश करने का अधिदेश देता है।
- अनुच्छेद 280(3)(c): केंद्रीय वित्त आयोग द्वारा नगर पालिकाओं के संसाधनों की पूर्ति हेतु राज्य की संचित निधि के संवर्धन के लिए उपायों का सुझाव दिया जाना आवश्यक है।
म्युनिसिपल बॉन्ड क्या हैं और भारत में इन्हें कैसे विनियमित किया जाता है?
- परिभाषा: सार्वजनिक बुनियादी ढांचे के लिए पूंजी बाजार से धन जुटाने हेतु शहरी स्थानीय निकायों या उनकी कॉर्पोरेट संस्थाओं द्वारा जारी किए गए ऋण साधन।
- नियामक निकाय: SEBI द्वारा Issue and Listing of Municipal Debt Securities Regulations, 2015 के तहत विनियमित, न कि RBI द्वारा।
- पात्रता मानदंड: जारी करने वाली नगरपालिका की पिछले ठीक तीन वित्तीय वर्षों में से किसी में भी नकारात्मक नेटवर्थ (negative net worth) नहीं होनी चाहिए।
अंतर-विषय पैटर्न
15वें वित्त आयोग के अनुदान और संपत्ति कर सुधार
15वें वित्त आयोग ने शहरी संकुलों (urban agglomerations) के लिए प्रदर्शन-आधारित अनुदान को संपत्ति कर के लिए फ्लोर रेट्स अधिसूचित करने के साथ सशर्त बना दिया है, जिससे ULBs को वित्तीय आत्मनिर्भरता की ओर प्रेरित किया जा सके।
ग्रीन म्युनिसिपल बॉण्ड और जलवायु अनुकूलन
शहरी बाढ़ की बढ़ती घटनाओं के साथ, ULBs जलवायु-लचीले जल और स्वच्छता बुनियादी ढांचे के वित्तपोषण के लिए तेजी से 'Green Municipal Bonds' जारी कर रहे हैं, जो GS2 स्थानीय शासन को GS3 पर्यावरण के साथ जोड़ता है।

2026 की प्रीलिम्स परीक्षा में SEBI के म्युनिसिपल बॉन्ड पात्रता मानदंडों और राज्य वित्त आयोगों की संवैधानिक भूमिका को जोड़ने वाले एक प्रश्न की अपेक्षा करें।
संबद्ध PYQ · 5
संबद्ध PYQ · 5
- 2023MainsGS2
“The states in India seem reluctant to empower urban local bodies both functionally as well as financially.” Comment.
- 2024MainsGS2
Analyse the role of local bodies in providing good governance at local level and bring out the pros and cons merging the rural local bodies with the urban local bodies.
- 2024MainsGS3
Flooding in urban areas is an emerging climate-induced disaster. Discuss the causes of this disaster. Mention the features of two such major floods in the last two decades in India. Describe the policies and frameworks in India that aim at tackling such floods.
- 2022PrelimsGS1
With reference to Convertible Bonds, consider the following statements: 1. As there is an option to exchange the bond for equity, Convertible Bonds pay a lower rate of interest. 2. The option to convert to equity affords the bondholder a degree of indexation to rising consumer prices. Which of the statements given above is/are correct?
- 2024PrelimsGS1
In India, which of the following can trade in Corporate Bonds and Government Securities? 1. Insurance Companies 2. Pension Funds 3. Retail Investors Select the correct answer using the code given below:
