औद्योगिक और सेवा क्षेत्र के बैंक ऋण उठाव में विस्तार
स्रोत:इंडियन एक्सप्रेस ↗
क्यों मायने रखता है
उद्योग और सेवा क्षेत्र में क्रेडिट ऑफटेक (credit offtake) निजी पूंजी निवेश, औद्योगिक पुनरुत्थान और आर्थिक विकास की गति का एक प्रमुख संकेतक है, जो इसे GS3 भारतीय अर्थव्यवस्था के प्रश्नों के लिए अत्यधिक प्रासंगिक बनाता है।
सारांश
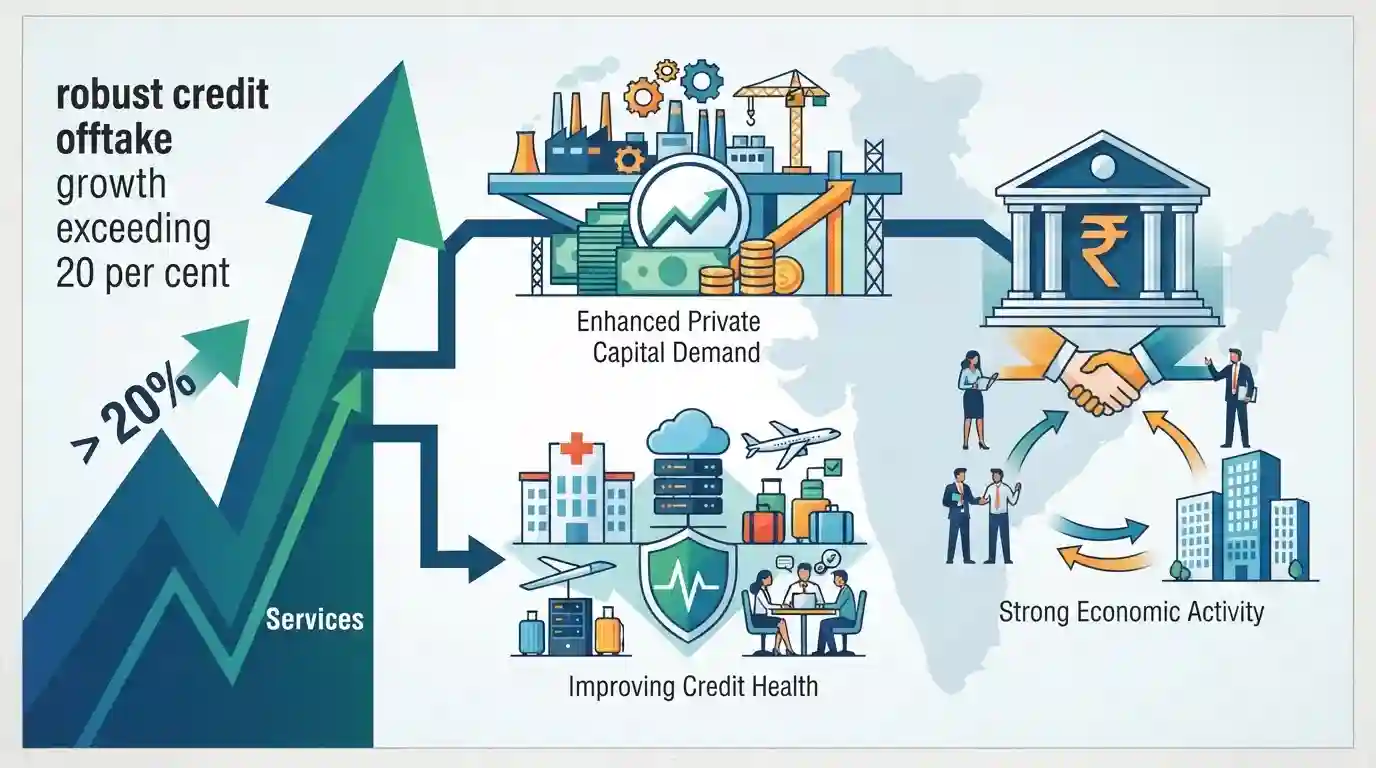
उद्योग और सेवा क्षेत्रों में 20 प्रतिशत से अधिक की मजबूत क्रेडिट ऑफटेक वृद्धि दर्ज की गई, जो भारत में मजबूत आर्थिक गतिविधि, बेहतर निजी पूंजी मांग और वाणिज्यिक बैंकों में सुधरते ऋण स्वास्थ्य को प्रदर्शित करती है।
मुख्य बिंदु
- उद्योग और सेवा क्षेत्रों में बैंक ऋण वृद्धि 20 प्रतिशत से अधिक की मजबूत वृद्धि के साथ दर्ज की गई, जो मजबूत अंतर्निहित आर्थिक गति और ऋण की मांग को दर्शाती है।
- औद्योगिक और सेवा क्षेत्र के ऋण उठाव (क्रेडिट ऑफटेक) में आई तेजी, निजी कॉर्पोरेट निवेश और कार्यशील पूंजी की जरूरतों में पुनरुद्धार का संकेत देती है।
- बैंकिंग क्षेत्र की बैलेंस शीट में संरचनात्मक स्वास्थ्य सुधारों पर प्रकाश डालता है, जिससे उच्च ऋण विस्तार सक्षम हो रहा है।
महत्वपूर्ण शब्द
भारतीय रिज़र्व बैंक

भारत का केंद्रीय बैंकिंग संस्थान, जो भारतीय रुपए की मौद्रिक नीति को नियंत्रित करता है, बैंकिंग प्रणाली को विनियमित करता है, और क्षेत्रीय ऋण वितरण डेटा जैसे महत्वपूर्ण व्यापक आर्थिक संकेतक जारी करता है।
UPSC context
UPSC GS Paper III (भारतीय अर्थव्यवस्था और बैंकिंग); मौद्रिक नीति, केंद्रीय बैंकिंग, वित्तीय क्षेत्र के सुधारों और आर्थिक संकेतकों पर आधारित प्रश्नों के लिए अत्यंत महत्वपूर्ण।
RBI
भारत का केंद्रीय बैंकिंग प्राधिकरण जो वाणिज्यिक बैंकों के विनियमन, तरलता के प्रबंधन और ऋण वृद्धि के आंकड़ों जैसे महत्वपूर्ण वित्तीय आंकड़े प्रकाशित करने के लिए जिम्मेदार है।
UPSC context
UPSC GS पेपर III (अर्थव्यवस्था); भारत में केंद्रीय बैंक के अधिदेश, विनियामक वास्तुकला और ऋण विस्तार की निगरानी के ज्ञान का परीक्षण करता है।
प्रारंभिक ट्रैप
समग्र गैर-खाद्य बैंक ऋण 19.1 प्रतिशत बढ़ा, जो अर्थव्यवस्था में कुल मुद्रा आपूर्ति की वृद्धि को दर्शाता है।
अभ्यर्थी अक्सर गैर-खाद्य बैंक ऋण विस्तार को समग्र मौद्रिक विस्तार या व्यापक मुद्रा (M3) के साथ भ्रमित कर लेते हैं, यह भूल जाते हैं कि उद्योग और सेवाओं के साथ-साथ कृषि और व्यक्तिगत ऋण भी इसके घटक हैं।
संबंधित अवधारणाएँ
भारत में अनुसूचित वाणिज्यिक बैंकों के ऋण वितरण (क्रेडिट डिप्लोयमेंट) के प्रमुख घटक और क्षेत्रीय वर्गीकरण क्या हैं?
- क्षेत्रीय श्रेणियाँ: चार मुख्य क्षेत्र: RBI द्वारा बैंक ऋण को मोटे तौर पर कृषि और संबद्ध गतिविधियाँ, उद्योग (सूक्ष्म, लघु, मध्यम और बड़े), सेवाएँ और व्यक्तिगत ऋण के रूप में वर्गीकृत किया जाता है।
- प्राथमिकता अधिदेश: प्राथमिकता प्राप्त क्षेत्र को ऋण (Priority Sector Lending): बैंकों को अपने समायोजित शुद्ध बैंक ऋण (ANBC) का 40% हिस्सा कृषि, MSMEs और कमजोर वर्गों जैसे निर्धारित क्षेत्रों को आवंटित करना होगा।
- गैर-खाद्य ऋण: नॉन-फूड क्रेडिट: इसमें FCI जैसी एजेंसियों को दिए जाने वाले खाद्यान्न खरीद ऋण को छोड़कर, अर्थव्यवस्था में वाणिज्यिक ऋण की मांग के प्राथमिक पैमाना को प्रदर्शित किया जाता है।
अंतर-विषय पैटर्न
बैंक ऋण वृद्धि और मौद्रिक संचरण
मजबूत गैर-खाद्य बैंक ऋण वृद्धि का RBI द्वारा मौद्रिक नीति संचरण और नकदी प्रबंधन पर सीधा प्रभाव पड़ता है।
MSME क्रेडिट विस्तार और औद्योगिक रोजगार
MSEs और मध्यम उद्यमों को ऋण उठाव में हो रही तीव्र वृद्धि, 'मेक इन इंडिया' के औपचारिकरण और रोजगार-सृजन के लक्ष्यों को पुष्ट करती है।

सेक्टरवार ऋण वृद्धि दरों (सर्विसेज बनाम इंडस्ट्री) को बैंक बैलेंस शीट स्वास्थ्य संकेतकों के साथ जोड़ने वाले कथन-आधारित प्रश्नों की अपेक्षा करें।
संबद्ध PYQ · 2
संबद्ध PYQ · 2
- 2023MainsGS3
Faster economic growth requires increased share of the manufacturing sector in GDP, particularly of MSMEs. Comment on the present policies of the Government in this regard.
- 2021MainsGS3
“Investment in infrastructure is essential for more rapid and inclusive economic growth.” Discuss in the light of India's experience.
